תכנון פרישה הוא תהליך אינטגרטיבי שמחבר את כל ההחלטות הכלכליות סביב המעבר לפנסיה - מיסוי, תזרים, נזילות וקצבה - לכדי תמונה אחת מתואמת. אצלנו במשרד הזווית המרכזית היא צד המס: עיתוי אירועי המס, מיצוי הפטורים, קביעת הפטור על הקצבה ופריסת מענקים, כך שכל שקל שצברתם יישמר ולא יישחק בחבות מס שניתן היה למנוע.
תכנון פרישה לפנסיה הוא תהליך רב-שנתי שבו מסדרים מראש את כל החלטות המס סביב המעבר לפנסיה: קביעת הפטור על הקצבה, עיתוי מענק הפרישה, הבחירה בין קצבה חודשית להיוון הוני ותיאום המס בין מקורות ההכנסה. המטרה אחת: שכל שקל שצברתם יישאר אצלכם ולא יישחק בחבות מס שאפשר היה למנוע מראש.
תכנון מס בפרישה וקיבוע זכויות מתמקד בחישוב הפטור החודשי המגיע לכם, בחלוקה הנכונה בין רכיב קצבה לרכיב הוני, ובפריסת מענקי פרישה. השירות ניתן על ידי יועצת מס מוסמכת, ולא על ידי בנקאי או סוכן ביטוח.
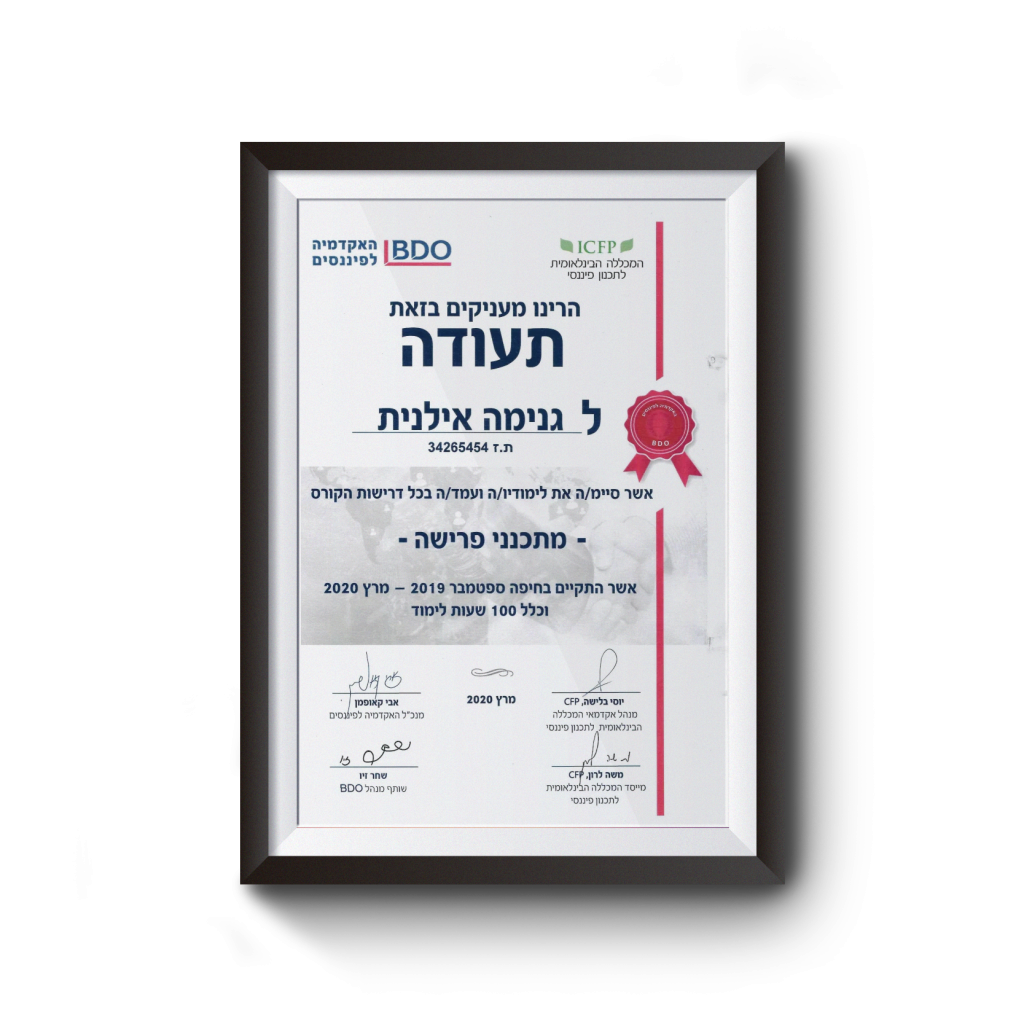
התוכן בעמוד זה נכתב ומלווה על ידי אילנית גנימה, יועצת מס מוסמכת (רישיון 45633), המתמחה בתכנון פרישה ובקיבוע זכויות פנסיה. להכרת אילנית גנימה והניסיון המקצועי במשרד.
מה זה תכנון פרישה לפנסיה ולמי הוא חיוני?
תכנון פרישה הוא תהליך שמלווה אתכם לאורך שנים, ולא טופס בודד שממלאים ביום שעוזבים את העבודה. זהו תכנון-על שמחבר יחד את כל ההחלטות הכלכליות סביב המעבר לפנסיה לכדי תמונה אחת מתואמת. הוא חיוני במיוחד למי שנמצא 5 עד 7 שנים לפני גיל הפרישה, לפורשים מרצון, ולכל מי שצבר כסף בכמה מקורות במקביל.
ההבדל המהותי הוא בין החלטה נקודתית לבין תכנון שלם. אדם שמגיע לגיל פרישה ומחליט נקודתית "אני מושך את הפיצויים" או "אני לוקח קצבה" מבלי לראות את שאר התמונה, עלול לסגור בכך דלתות שלא נפתחות שוב. כל החלטה בפרישה משפיעה על האחרות: האופן שבו מתייחסים למענק הפרישה משפיע על הפטור החודשי מהקצבה, ועיתוי המשיכה משפיע על המס שישולם. תכנון פרישה אמיתי הוא ההסתכלות שמחברת את כל החוטים האלה לפני שמושכים בהם.
אצלנו במשרד אנחנו רואים שלושה פרופילים שבהם תכנון מוקדם עושה את ההבדל הגדול ביותר: מי שנמצא בטווח של 5 עד 7 שנים לפני הפרישה ועדיין יכול לבצע פעולות הכנה; פורשי מרצון או פורשים מוקדם שאצלם לכל שקל יש משמעות ארוכת-טווח; ומי שיש לו כמה מקורות צבירה במקביל - קרן פנסיה, ביטוח מנהלים, קופת גמל ופיצויים - שדורשים תיאום ביניהם כדי לא לבזבז הטבות מס. ככל שמתחילים מוקדם יותר, כך נפתחות יותר אפשרויות.
למה תכנון פרישה הוא ההחלטה הכלכלית הגדולה של החיים?
הפרישה היא הרגע שבו עשרות שנות צבירה - לעיתים קרובות ההון הגדול ביותר שאדם יצבור בחייו - מתורגמות לבחירה אחת שתקבע את רמת החיים שלכם לאורך כל שנות הפרישה. מדובר בתקופה שעשויה להימשך עשרים שנה ויותר, ולכן יש לתכנן אותה לטווח ארוך. חשוב להבחין בין תוחלת חיים ממוצעת לבין סיכון אריכות ימים: התכנון צריך להחזיק גם בתרחיש שבו הפרישה ארוכה מהממוצע. זו הסיבה שאנחנו מתייחסים אליה כאל ההחלטה הכלכלית הגדולה של החיים.
מה אובדן של אי-תכנון?
אי-תכנון לא מתבטא בהפסד חד-פעמי שמרגישים מיד, אלא בשחיקה שקטה לאורך שנים. ארבעת המוקדים שבהם נוצר הנזק הם:
- תזרים מזומנים: קצבה שלא תוכננה נכון עלולה לא להספיק להוצאות החודשיות, או לחלופין לכלוא יותר מדי כסף בקצבה כשהיה צריך נזילות.
- מס מיותר: מענקים ומשיכות שלא תוזמנו או נפרסו נכון עלולים להתחייב במס שניתן היה למנוע לחלוטין.
- נזילות: חוסר איזון בין כסף נזיל לכסף קצוב עלול להשאיר את הפורש בלי כרית ביטחון לשעת חירום.
- בריאות וטווח-זמן: תכנון שלא מביא בחשבון את העלייה בהוצאות הרפואיות בגיל מבוגר עלול להתברר כקצר-נשימה.
המכנה המשותף לכל ארבעת המוקדים הוא שאת רובם המכריע אפשר לתקן לפני שמקבלים את ההחלטה, וכמעט בלתי אפשרי לתקן אחרי. זה בדיוק מה שהופך את התכנון המוקדם להשקעה שמחזירה את עצמה פעמים רבות.
מתי כדאי להתחיל לתכנן פרישה ומה לוח הזמנים הנכון?
העיתוי הוא הלב של תכנון הפרישה, ולכן הקדשנו לו ציר-זמן מסודר. התשובה הקצרה: מתחילים לפחות 5 שנים לפני גיל הפרישה, אבל פעולות מסוימות משתלמות כבר מגיל 50. גיל הפרישה בישראל הוא 67 לגברים, ולנשים הוא עולה בהדרגה לפי שנת הלידה: ילידות 1963 פורשות בגיל 63 ו-3 חודשים, ילידות 1964 בגיל 63 ו-6 חודשים, וכך עד גיל 65 לילידות 1970 ואילך. הנה הרצף שאנחנו עובדים לפיו:
| שלב בציר-הזמן | מה עושים |
|---|---|
| גיל 50 ומעלה | מיפוי כל מקורות הצבירה, התחלת איסוף מסמכים, בחינת התאמת ההפקדות. זה השלב שבו עוד יש זמן לתקן מסלולים. |
| 5-7 שנים לפני פרישה | בניית תכנית-העל: סימולציות תזרים, החלטות מס מקדימות, איזון בין נזילות לקצבה. כאן מתחבר תכנון המס לתכנון הפיננסי. |
| גיל 60 | פתיחת אפשרויות נוספות, כולל משיכת כספים כקצבה במסלולים מסוימים החל מגיל זה. |
| מועד הפרישה בפועל | החלטות סופיות וטופס 161ד (סעיף 9א). שימו לב לחלון של 90 יום מהיום שבו מתקבל לראשונה הפטור על הקצבה, שבמהלכו עוד ניתן לשנות את ההחלטה בעניין היוון בפטור ממס. |
| אחרי הפרישה | לא מאוחר מדי - ניתן לבצע התאמות רטרואקטיביות עד 6 שנים אחורה (סעיף 160). מי שלא תכנן בזמן עדיין יכול לתקן. |
שיקול עיתוי נוסף שמיוחד לשנים אלה הוא מתווה עליית הפטור על הקצבה, שעולה בהדרגה: 52% ב-2024, 57% ב-2025, 57.5% ב-2026, 62.5% ב-2027 ו-67% ב-2028. עצם העובדה ששיעור הפטור עולה משנה לשנה הופכת את עיתוי ההחלטות לשאלה כלכלית ממשית, ולא רק טכנית. אצלנו במשרד אנחנו בוחנים את ציר-הזמן הזה מול הנסיבות האישיות של כל פורש כדי לזהות את נקודת הכניסה הנכונה.
כמה כסף צריך כדי לפרוש בכבוד ואיך מחשבים את קצבת היעד?
השאלה "כמה כסף צריך לפרישה" היא אולי השאלה הנפוצה ביותר שמגיעה אלינו, והתשובה הכנה היא שאין מספר אחד שמתאים לכולם. במקום לרדוף אחרי סכום הון מופשט, אנחנו עובדים לאחור: מתחילים מקצבת היעד - כמה כסף תצטרכו בכל חודש כדי לשמור על רמת החיים שאליה התרגלתם - ומשם בונים את התכנית. שמירה על רמת החיים בפרישה היא המטרה האמיתית, ולכן היא נקודת הפתיחה שלנו.
איך מחשבים קצבת יעד?
- מיפוי הוצאות בפועל: מתחילים מההוצאה החודשית האמיתית של משק הבית, לא מהערכה גסה.
- יחס תחלופה: בוחנים איזה אחוז מההכנסה הנוכחית תצטרכו לשמר בפרישה (לרוב חלק מההוצאות יורד, אך הוצאות הבריאות נוטות לעלות עם הגיל).
- כרית ביטחון ונזילות: מוודאים שיש סכום נזיל בצד למקרי חירום, ולא רק כסף קצוב בקצבה.
- איזון יציבות מול גמישות: משלבים בין מקור הכנסה יציב וקבוע לבין רכיב גמיש שמאפשר התאמה לאורך השנים.
כנקודות ייחוס לתכנון, נכון ל-2026 הקצבה המזכה עומדת על 9,430 ש"ח לחודש, ושיעור הפטור על הקצבה הוא 57.5%, כך שהפטור החודשי המרבי מגיע ל-5,422.25 ש"ח. המספרים האלה משמשים אותנו כעוגנים בחישוב, אבל הם רק חלק מהתמונה - התוצאה הטובה היא של איזון נכון בין כל המרכיבים, ולא של מקסום מספר בודד. המטרה שלנו היא שלא תצטרכו להתפשר על איכות החיים שבניתם.
הערה: אנחנו צד-המס בתכנון. הקצאת המוצרים הפנסיוניים עצמם (באיזו קרן להחזיק, מסלולי השקעה) היא תחום היועץ הפנסיוני, ואנחנו עובדים לצידו כדי שתכנון המס יתמוך בתמונה הפיננסית הכוללת.
מהם שלושת עמודי התווך של תכנון פרישה נכון?
תכנון פרישה נכון נשען על שלושה עמודי תווך שעובדים יחד. אף אחד מהם לא עומד בפני עצמו - הכוח נמצא באינטגרציה ביניהם. זהו השלד שעליו בנויה כל תכנית שאנחנו מלווים:
1. מיפוי פיננסי מלא
הצעד הראשון הוא לראות את כל התמונה: כל מקורות הצבירה, הקצבאות הצפויות, הנכסים וההתחייבויות, וההוצאות הצפויות בפרישה. בלי מיפוי מלא, כל החלטה אחרת מתקבלת באפלה.
2. תכנון מס מותאם
כאן נכנס הליבה של מה שאנחנו עושים. תכנון המס מאגד כמה החלטות שלכל אחת מהן יש עמוד ייעודי מעמיק: קיבוע זכויות דרך טופס 161ד (המדריך לקביעת הפטור על הקצבה), טיפול בטופס 161 בעת עזיבת עבודה (פרישה מעבודה וטופס 161), פריסת מענק הפרישה על פני שנות מס (פריסת פיצויי פיטורים), המסגרת של קצבה מול היוון, ושימוש מושכל בתיקון 190 (תיקון 190 לפקודת מס הכנסה). את כל אלה אנחנו מתזמרים יחד, לא כל אחד בנפרד.
3. היערכות להמשך הדרך
העמוד השלישי מסתכל קדימה: ניהול תזרים לאורך שנות הפרישה, היערכות לשינויים (בריאות, צרכים משתנים), ותכנון בין-דורי. תכנון טוב לא נגמר ביום הפרישה אלא מלווה את כל הדרך שאחריו.
בהמשך העמוד נצלול לכל אחד מעמודי התווך לעומק, נסביר כיצד הם משתלבים בפועל, ונראה מקרי-מבחן שקושרים כמה החלטות יחד לכדי תכנית אחת. כל החלטה כזו ראויה לליווי של יועצת מס מוסמכת שרואה את התמונה השלמה.
איך תכנון מס נכון בפרישה חוסך לכם עשרות אלפי שקלים?
תכנון מס בפרישה הוא לא רצף של החלטות נפרדות אלא מערכת אחת. כל החלטה שאתם מקבלים מול רשות המסים - מתי לצאת לפרישה, איך לקבל את הכספים שצברתם, מה לעשות עם מענק הפרישה, האם להוון חלק מהקצבה - משפיעה על כל שאר ההחלטות ועל גובה המס הסופי. אצלנו במשרד אנחנו רואים שוב ושוב שאותם נתוני פתיחה בדיוק מניבים פער של עשרות אלפי שקלים בין מי שתכנן את הרצף נכון לבין מי שמילא טפסים לפי הסדר שהמעסיק או הקרן הגישו לו.
למה החלטה אחת לא נמדדת לבד: אם תהוונו קצבה היום, אתם מקטינים את הקצבה החודשית ובכך משפיעים על הפטור החודשי שתוכלו לנצל; אם תמשכו מענק פרישה במלואו, אתם פוגעים בסל ההון הפטור שישמש אתכם בעתיד לקצבה; ואם תפרסו פיצויים על פני שנים, אתם משנים את מדרגות המס בכל אחת מאותן שנים. כל משתנה מזיז את האחרים. זו בדיוק הסיבה שאנחנו בונים את התמונה כולה לפני שממלאים את הטופס הראשון.
כדי שתבינו את גודל המספרים שעל הפרק, אלה נתוני המסגרת שמהם נגזרות כל ההחלטות בשנת 2026:
| רכיב המס | נתון מסגרת 2026 | על מה הוא משפיע |
|---|---|---|
| תקרת קצבה מזכה | 9,430 ש"ח לחודש | הבסיס שעליו מחושב הפטור על הקצבה החודשית |
| שיעור הפטור | 57.5% (מתוך מתווה עולה עד 67% ב-2028) | חלק הקצבה שמתקבל פטור ממס |
| פטור חודשי מרבי | 5,422.25 ש"ח | הסכום שלא תשלמו עליו מס מתוך הקצבה |
| סל הון פטור | 976,005 ש"ח | המאגר שממנו נמשכים פטורים על מענק והיוון |
נתוני המסגרת לשנת 2026 שמופיעים כאן מבוססים על סעיף 9א לפקודת מס הכנסה ומתעדכנים על ידי רשות המסים. את שיעור הפטור על הקצבה ואת תקרת הקצבה המזכה לשנה הנוכחית אפשר לאמת ישירות בעמוד קיבוע הזכויות הרשמי של רשות המסים, וההסבר המלא לאופן חישוב הפטור מובא במדריך רשות המסים למילוי טופס 161ד לשנת 2026.
שימו לב למילה אחת חשובה בטבלה: סל. סל ההון הפטור הוא משאב מתכלה. כל שקל שאתם מנצלים ממנו על מענק פרישה פטור היום הוא שקל שלא יעמוד לרשותכם בעתיד לטובת היוון פטור או להגדלת הפטור על הקצבה. כאן נולד ההפסד השקט של רוב הפורשים - הם מקבלים את מלוא הפטור על המענק כי "ככה הציעו", בלי לדעת שהם שורפים בכך חלק מהפטור שהיה שווה להם הרבה יותר בערוץ הקצבה החודשית לאורך עשרות שנות פרישה.
המכניקה המדויקת של כל החלטה - איך מחושב ההיוון, איך ממסים מענק, איך עובדת הפריסה ואיך נקבע שיעור הפטור - מופיעה בסעיפים הבאים ובעמודים הייעודיים שאליהם נפנה אתכם. כאן חשוב שתצאו עם עיקרון אחד: אנחנו לא ממלאים טפסים, אנחנו מתכננים רצף. ההבדל בין שתי הגישות הוא בדיוק אותן עשרות אלפי השקלים.
מהי מסגרת ההחלטה בין קצבה חודשית להיוון הוני?
אחת ההחלטות הגדולות ביותר בפרישה היא האם להשאיר את הכספים כקצבה חודשית קבועה לכל החיים, או להוון חלק מהם ולקבל סכום הוני חד-פעמי. אין כאן תשובה אחת נכונה לכולם - יש מסגרת החלטה שתלויה בשילוב של ארבעה שיקולים. אצלנו אנחנו מתחילים מהשאלה הזו עוד לפני שנוגעים בכל טופס, כי היא קובעת את כל מבנה המס של שאר הפרישה.
ארבעת השיקולים במסגרת ההחלטה:
- שיקול המס: היוון משפיע על סל ההון הפטור ועל הפטור החודשי שיישאר לכם על הקצבה - שתי ההחלטות שזורות זו בזו.
- שיקול הנזילות: סכום הוני נותן גמישות מיידית (סילוק חוב, השקעה, סיוע למשפחה) שקצבה חודשית לא נותנת.
- שיקול תוחלת החיים: קצבה משתלמת יותר ככל שתוחלת החיים ארוכה; היוון עדיף כשיש שיקולי בריאות או צורך מיידי בהון.
- שיקול ההורשה: הון שהוונה ניתן להורשה בצורה גמישה יותר מקצבה, שתלויה בתנאי השארים של המסלול.
העיקרון המנחה אצלנו: ככל שהקצבה החודשית שלכם קרובה לתקרת הקצבה המזכה (9,430 ש"ח), כך הפטור החודשי (עד 5,422.25 ש"ח) שווה לכם יותר כקצבה שוטפת, וכל היוון שיקטין אותה צריך הצדקה חזקה. לעומת זאת, כשיש צורך מובהק בנזילות או שיקולי תוחלת חיים, ההיוון יכול להיות ההחלטה הנכונה - גם אם מבחינת מס "טהור" הוא נראה פחות יעיל.
את המכניקה המלאה של ההחלטה הזו - כיצד היא משתלבת בקיבוע הזכויות ובמיסוי הקצבה לאורך השנים - אנחנו מפרטים במסגרת תכנון המס המלא. קראו על תכנון מס בפרישה והשלכות ההיוון ואז חזרו לכאן לראות איך ההחלטה הזו משתלבת בשאר רצף הפרישה.
איך הפטור על הקצבה משתלב בתכנון הפרישה הכולל?
ההחלטה שקובעת את שיעור הפטור על הקצבה שלכם לכל החיים היא חלק בלתי נפרד מתכנון המס בפרישה, והיא משפיעה ישירות על האופן שבו כל שאר ההחלטות (מענק, היוון, פריסה) משתלבות יחד. זו נקודת המוצא שמגדירה כמה מהקצבה החודשית יישאר פטור ממס לאורך כל שנות הפרישה.
זהו נושא מורכב עם עומק משלו - בחירת מסלול, תזמון מול מענקי עבר, וההשלכות ארוכות-הטווח. ריכזנו את כל ההסבר בעמוד הליבה הייעודי שלנו. לעמוד הייעודי על הפטור על הקצבה, ואנחנו נשלב את ההחלטה הזו בתוך התמונה הכוללת של הפרישה שלכם.
מתי וכיצד מגישים את טופס 161 ביציאה לפרישה?
טופס 161 הוא נקודת המפגש הרשמית שלכם עם רשות המסים ברגע היציאה לפרישה - בו אתם מצהירים על המענקים והכספים ובוחרים את ההתייחסות המיסויית אליהם. טופס 161ד קשור לסעיף 9א, ולצידו קובע המדריך הרשמי חלון של 90 יום מהיום שבו מתקבל לראשונה הפטור על הקצבה המזכה, שבמהלכו עוד ניתן לשנות את ההחלטה בעניין היוון קצבה בפטור ממס. זה חלון שנוגע להחלטת ההיוון, ולא תקופת חרטה כללית על כל רכיבי הקיבוע, ולכן העיתוי והדיוק במילוי קריטיים לכל תכנון המס.
את התהליך המלא - מי מגיש, מתי, אילו נתונים נדרשים וכיצד נמנעים מטעויות יקרות - פירטנו בעמוד הייעודי. למדריך פרישה מעבודה וטופס 161. אצלנו אנחנו מוודאים שהטופס משקף את הרצף המתוכנן ולא להפך.
איך ממסים מענק פרישה ופיצויים ומתי כדאי פריסה?
מענק פרישה ופיצויים נבחנים בשני שלבים. תחילה נקבעת הזכאות לפטור על המענק עצמו, לפי כללי מענק הפרישה והתקרה החלה עליו. רק לאחר מכן נבדקת ההשפעה על הקצבה: מענק שהתקבל בפטור, בגין שנות עבודה שקדמו לגיל הזכאות, מקוזז מסל ההון הפטור (976,005 ש"ח ב-2026) לפי מקדם 1.35, ומקטין בהתאם את הפטור החודשי על הקצבה. סל ההון אינו תקרת הפטור של המענק עצמו, ומענק שחייב במס או שאינו נכלל בקיזוז אינו שוחק אותו. כשהסכום החייב במס גבוה, פריסה על פני מספר שנים עשויה להוריד את ההכנסה המיוחסת למדרגות נמוכות יותר, בכפוף לזכאות ולאישור פקיד השומה.
את אופן המיסוי המלא, טבלת הפריסה ושיקולי העיתוי בין השנים אנחנו מפרטים בעמוד הייעודי. קראו על פריסת פיצויי פיטורים וכדאיות הפריסה, ואנחנו נחבר אותה לשאר רכיבי הפרישה שלכם.
כיצד קופת גמל להשקעה משתלבת בתכנון הפרישה?
קופת גמל להשקעה היא כלי גמיש להשלמת הכנסה בפרישה, עם תקרת הפקדה שנתית של 83,641 ש"ח (2026). היתרון הבולט שלה בתכנון: מגיל 60 ניתן להעביר את הכספים לקופה משלמת לקצבה ולקבל אותם כקצבה מוכרת פטורה ממס, מה שהופך אותה לרכיב משלים לצד הפנסיה התעסוקתית. משיכה הונית, לעומת זאת, חייבת במס רווחי הון.
את מלוא הפרטים על התקרות, תנאי המשיכה והאופטימיזציה המיסויית ריכזנו בעמוד הייעודי. קראו על תקרת ההפקדה לקופת גמל להשקעה. נזכיר: בחירת המוצרים עצמם היא תחום היועץ הפנסיוני, ואנחנו מתמקדים בשכבת המס שמעליהם.
מה ההבדל בין תכנון פרישה לשכירים לעצמאים?
המבנה שונה כבר ברמת מקורות הכסף, ולכן גם כיווני התכנון שונים. אצל שכיר חלק מהזכויות מגיע מהמעסיק - רכיב הפיצויים שנצבר לאורך השנים, מענקי פרישה, והדיווח החד-פעמי במועד עזיבת העבודה. כאן הציר המרכזי הוא איך מנהלים את המפגש בין הפיצויים לקצבה, ומה עושים עם הסכומים שהמעסיק משחרר.
אצל עצמאי אין מעסיק שמפריש - הצבירה היא עצמאית לאורך כל הדרך, בתוך מסגרת תקרות ההפקדה המוכרות לניכוי, וההחלטות נוגעות יותר לעיתוי ההפקדות ולמיצוי הטבות המס השוטפות לקראת הפרישה. הפילוח הזה משפיע על כל שאר ההחלטות בעמוד הזה, ולכן אנחנו ממפים אותו מוקדם בתהליך.
את הפירוט המלא של רכיבי הפרישה לשכיר ריכזנו בעמוד ייעודי: תכנון פרישה לשכירים.
מה שונה בתכנון פרישה מוקדמת או פרישה מרצון?
ראשית חשוב להפריד בין שני מושגים שמתערבבים: פרישה מוקדמת היא פרישה לפני גיל הפרישה החוקי, ואילו פרישה מרצון היא עזיבה ביוזמת העובד או בהסכם, שיכולה לקרות גם בגיל הפרישה ואף אחריו. פער הכנסה אינו תוצאה הכרחית של כל פרישה מרצון, וקצבה אינה מתחילה אוטומטית רק בשל עזיבת עבודה. גיל הפרישה החוקי הוא 67 לגברים, ולנשים הוא נקבע לפי תאריך הלידה ונע בין 62 ל-65 (ילידות 1963 - 63 ו-3 חודשים; ילידות 1964 - 63 ו-6 חודשים; ילידות 1970 ואילך - 65). כאשר אכן נוצרת פרישה מוקדמת, האתגר המרכזי הוא פער הכנסה מהיום שבו מפסיקים לעבוד ועד שמתחילים למשוך קצבה. את הפער הזה צריך לתכנן מראש - ממה מתקיימים בשנים שבאמצע, ואיך זה משפיע על המס לאורך כל התקופה.
נוסף לכך נכנסים לתמונה שיקולים של מענקי פרישה מוגדלים בפרישה מרצון, ובחינת "שווי מועד הפרישה" - כלומר איך כל החלטה שמתקבלת כעת משפיעה על הזכויות והפטור שייפתחו בהמשך. אלה החלטות שמשתלבות זו בזו, ולכן חשוב לראות את התמונה המלאה לפני שסוגרים צעד אחד.
את העומק המלא בנושא ריכזנו בעמוד: תכנון פרישה מוקדמת.
מה ייחודי בתכנון פרישה למורים ולעובדי הוראה?
לעובדי הוראה יש מבנה זכויות שונה מהמגזר הפרטי. רבים מהם צברו ותק בפנסיה תקציבית או בקרנות הפנסיה הוותיקות, ולכל אחת מהן כללי חישוב ומיסוי משלה. לכן נקודת הפתיחה של התכנון אצל מורה אינה זהה לזו של עובד במגזר הפרטי.
בגלל המורכבות הזו אנחנו מקדישים לכך עמוד נפרד שמסביר את ההיבטים הייחודיים לעולם ההוראה: ייעוץ פרישה למורים.
איך נראה תכנון פרישה לעובדי הייטק וטכנולוגיה?
בעולם הטכנולוגיה התמונה כוללת רכיבים שלא קיימים אצל רוב הפורשים: אופציות ויחידות RSU, צבירות גבוהות יחסית, ולא פעם פרישה מוקדמת או מעבר לעצמאות עוד לפני גיל הפרישה הרשמי. כל אחד מהרכיבים האלה נושא אירוע מס משלו, והשילוב ביניהם דורש תכנון מדויק של עיתוי.
את הניתוח הייחודי לפלח הזה ריכזנו בעמוד: פרישה מעולם הטכנולוגיה - תכנון פיננסי.
מי מלווה אתכם לאורך כל תהליך הפרישה?
לכל אורך התהליך - מהמיפוי הראשוני ועד הטיפול מול הרשויות - אנחנו מספקים ליווי פרישה מקצועי צמוד. אנחנו מתאימים את עומק הליווי לצרכים שלכם, ומחברים בין כל ההחלטות לתכנית מס אחת. להרחבה על שירות הליווי המלא ראו ייעוץ פרישה מקצועי.
כדאי להמשיך לעבוד אחרי גיל פרישה - מה השיקולים?
זו אחת ההחלטות המעניינות בתכנון פרישה, כי היא מחברת בין שלושה עולמות בו-זמנית: הכנסה מעבודה, מיסוי הקצבה, וביטוח לאומי. אף החלטה אחרת בתהליך לא נוגעת בכל שלושת הצירים יחד, ולכן דווקא כאן אנחנו רואים את ההבדל הגדול ביותר בין תכנון נכון לבין החמצה. הנקודה המרכזית שצריך להבין: המשך עבודה אינו רק שאלה של רצון להישאר פעיל, אלא בחירה עם השלכות מס מצטברות לאורך שנים.
היתרונות - למה כדאי לשקול להמשיך
- שמירת סל ההון הפטור לטובת הקצבה. כל עוד לא התחלתם למשוך קצבה ולא ניצלתם את הפטור על מענקי הפרישה, סל ההון הפטור (976,005 ש"ח נכון ל-2026) נשמר ומופנה לקצבה החודשית במקום להישחק על מענק. עליית שיעור הפטור במתווה (עד 67% ב-2028) מגיעה ממילא למי שמקבע את זכויותיו, ולכן אין צורך לדחות את הקיבוע כדי לנצל שיעור גבוה יותר.
- המשך צבירה. כל חודש עבודה נוסף הוא חודש נוסף של הפקדות לקצבה ושל ותק, מה שמגדיל את הקצבה החודשית שתתחיל בהמשך.
- שליטה בעיתוי. דחייה מאפשרת לתזמן את פתיחת הקצבה לשנת מס נוחה יותר, למשל שנה שבה ההכנסה האחרת נמוכה, וכך לשלם פחות מס על אותה קצבה עצמה.
הסיכונים - מה שצריך לתכנן מראש
- חפיפת הכנסות מעלה את מדרגת המס. משכורת מעבודה שמצטרפת לקצבה דוחפת את ההכנסה הכוללת למדרגות מס גבוהות יותר. בלי תכנון, חלק ניכר מהקצבה עלול להיבלע במס שולי גבוה.
- תיאום מס הוא חובה, לא המלצה. כשיש יותר ממקור הכנסה אחד (משכורת + קצבה, או כמה קצבאות), בלי תיאום מס, משלם שאינו המקור העיקרי נדרש בדרך כלל לנכות בשיעור גבוה, והניכוי בפועל תלוי בהצהרות שמסרתם ובאישורים שבידי כל משלם. התוצאה עלולה להיות ניכוי-יתר או ניכוי-חסר. תיאום מס מתאים את הניכוי להכנסה השנתית הצפויה ומחלק את נקודות הזיכוי והמדרגות בין המקורות, אך אינו מבטיח דיוק מוחלט מהחודש הראשון.
- השפעה על קצבת אזרח ותיק. בין גיל הפרישה לגיל 70, קצבת האזרח הוותיק הרגילה נבחנת במבחן הכנסות, והכנסה מעבודה עשויה להקטין אותה או לדחות את תשלומה. מגיל 70 אין מבחן הכנסות לקצבה זו, והיא משולמת ללא קשר לגובה ההכנסה מעבודה. הכנסה מקצבת פנסיה אינה נכללת במבחן ההכנסות הרגיל. לתוספת השלמת הכנסה חלים כללים אחרים, ואין להסיק מהם לגבי הקצבה הרגילה. את הגיל המדויק שלכם יש לבדוק פרטנית לפי תאריך הלידה.
הסינתזה שאנחנו מביאים: ההחלטה "להמשיך לעבוד או לא" אינה נכונה או שגויה כשלעצמה - היא נכונה רק ביחס לכל שאר החלקים שמתכננים יחד: מתי לפתוח קצבה, מתי לקבע את הזכויות, ואיך לתזמן את מימוש הפטור. בדיוק כאן, בנקודת החיבור בין עבודה, מס וביטוח לאומי, נמצא הערך של תכנון מס בפרישה שעושה יועצת מס מוסמכת - לראות את כל הצירים בו-זמנית ולא כל החלטה לבדה.
מהו צ'קליסט שלבי תכנון הפרישה - צעד אחר צעד?
תכנון פרישה אינו אירוע חד-פעמי אלא רצף שלבים שכל אחד נשען על קודמו. ריכזנו כאן את הצ'קליסט המלא של התהליך - מהמיפוי הראשוני ועד ביצוע בפועל מול הרשויות - כדי שתדעו בדיוק איפה מתחילים, מה התפקיד שלכם בכל שלב ומה אנחנו לוקחים על עצמנו.
שלב 1 - איסוף ומיפוי נכסים
מה אתם עושים: אוספים מסמכים - דוחות פנסיה (קרנות/ביטוחי מנהלים/תקציבית), קופות גמל והשתלמות, אישורי פיצויים ממעסיקים, טופס 161 אם כבר התקבל, ותלושי שכר אחרונים.
מה אנחנו עושים: בונים תמונת-על אחת של כל מקורות ההכנסה והנכסים העתידיים, מזהים חוסרים ומאתרים זכויות שנשכחו.
שלב 2 - ניתוח תזרים וקצבאות
מה אתם עושים: משתפים אותנו ביעדים - גיל פרישה מתוכנן (גבר 67 / אישה 63 ו-3 חודשים בהדרגה), צרכי הוצאה חודשיים והאם צפויה הכנסה נוספת.
מה אנחנו עושים: מחשבים את הקצבה הצפויה מול הקצבה המזכה (9,430 ש"ח לחודש ב-2026) ובוחנים את חבות המס הצפויה בכל תרחיש.
שלב 3 - מסגרת ההחלטות (קצבה / היוון / פטור)
מה אתם עושים: מציגים העדפות אישיות - צורך בנזילות מיידית מול הכנסה חודשית קבועה.
מה אנחנו עושים: מציבים על השולחן את ההשלכות של כל החלטה (קצבה מול היוון, ניצול סל ההון הפטור 976,005 ש"ח, מתווה עליית הפטור עד 67% ב-2028) ומראים את ההפרש בכסף נטו.
שלב 4 - בניית תכנית המס וקיבוע הזכויות
מה אתם עושים: מאשרים את התכנית המומלצת וחותמים על ייפוי הכוח הנדרש.
מה אנחנו עושים: מגישים את הטפסים, מקבעים את הזכויות מול פקיד השומה ומתעדים את ההחלטה. על החלטת ההיוון בפטור חל חלון של 90 יום מקבלת הפטור לראשונה, ובמקביל ניתן לבקש החזר על שנים קודמות עד 6 שנות מס.
שלב 5 - ביצוע, ליווי ובקרה שוטפת
מה אתם עושים: מעבירים אלינו אישורים ותלושי פנסיה ראשונים לבדיקה.
מה אנחנו עושים: מוודאים שהזיכוי בפועל תואם לתכנית, מבצעים תיאום מס שנתי ובודקים זכאות להחזרים רטרואקטיביים.
איך נראה תהליך תכנון הפרישה עם iG-TAX משלב לשלב?
אצלנו התהליך בנוי כך שתדעו בכל רגע מה קורה ולמה. כל לקוח מתחיל באותו צעד ראשון ללא התחייבות, ומשם אנחנו מתקדמים יחד בקצב שמתאים לכם.
- שיחת הכוונה ראשונית (חינם): אנחנו לומדים את התמונה הכללית שלכם, עונים על השאלות הבוערות ומסבירים אם וכיצד נוכל לסייע - בלי עלות ובלי התחייבות.
- מיפוי מקיף: אנחנו אוספים את כל הנתונים ובונים תמונה מלאה של הנכסים, הקצבאות והזכויות שלכם.
- ניתוח תזרים וקצבאות: אנחנו מחשבים מה צפוי להיכנס כל חודש, מול חבות המס, ומזהים היכן ניתן לחסוך.
- בניית תכנית מס אישית: אנחנו מגבשים את מסלול ההחלטות שמשאיר אצלכם את המקסימום נטו, ומסבירים כל המלצה בכסף.
- ליווי מול הרשויות: אנחנו מטפלים בהגשות ובהתנהלות מול פקיד השומה והגופים המשלמים, כדי שלא תצטרכו להתמודד עם הביורוקרטיה לבד.
- בדיקת תלוש הפנסיה: אחרי שהכול מבוצע, אנחנו בודקים שהתלוש בפועל תואם בדיוק לתכנית - ופועלים לתיקון אם נדרש.
רוצים לדעת איפה אתם עומדים? נתחיל בשיחת הכוונה ראשונית ללא התחייבות - ניתוח ראשוני של תזרים, קצבאות והטבות מס.
מה כולל מיפוי הפרישה שנבצע עבורכם?
מיפוי הפרישה הוא הבסיס לכל תכנון נכון - בלי תמונה מלאה אי אפשר לקבל החלטות חכמות. אנחנו ממפים עבורכם את כל מרכיבי הפרישה, מאחדים אותם לתמונה אחת ברורה, ומסמנים את נקודות ההחלטה. אלה המרכיבים שאנחנו עוברים עליהם:
- חסכונות פנסיוניים: פנסיה תקציבית, קרנות פנסיה, ביטוחי מנהלים, קופות גמל וקרנות השתלמות.
- פיצויי פיטורים ומענקי פרישה: מיפוי הסכומים, מקור הכספים והזכאות לפטור או לפריסה.
- נכסים מניבים ושכירות: הכנסות נוספות שעשויות להשפיע על חבות המס ועל תכנון הקצבה.
- ביטוח לאומי וזכויות שאירים: בדיקת זכאות לקצבאות והבטחת הזכויות לבני המשפחה.
מה תקבלו בסוף שלב המיפוי:
מסמך אחד ומרוכז שמציג את כל הנכסים והזכויות שלכם, את ההכנסה החודשית הצפויה בפרישה, ואת נקודות ההחלטה שדורשות התייחסות - בסיס מסודר לבניית תכנית המס.
איך תיאום מס שנתי והחזרים רטרואקטיביים נכנסים לתמונה?
תכנון פרישה לא נגמר ביום שבו מגישים את הטפסים. גם אחרי שהזכויות מסודרות, התמונה ממשיכה להשתנות - הכנסות נוספות, שינויי חקיקה ומתווה הפטור המתעדכן (52% ב-2024, 57.5% ב-2026 ועד 67% ב-2028) כולם משפיעים על המס שאתם משלמים בפועל. כאן נכנסת אחזקת התמונה לאורך זמן.
תיאום מס שנתי בכמה מקורות הכנסה
פנסיונרים רבים מקבלים הכנסה ממספר מקורות במקביל - קצבה מגוף אחד או יותר, השלמת הכנסה ולעיתים גם עבודה חלקית. בלי תיאום מס, כל משלם מנכה לפי מה שידוע לו בלבד, והתוצאה עלולה להיות ניכוי-יתר או ניכוי-חסר. חשוב גם לדעת שלא כל תקבול מצטרף אוטומטית למדרגות המס: כל רכיב נבחן לפי דינו, וחלק מהקצבאות והתוספות אינן חייבות במס או חייבות בשיעור אחר. אנחנו מבצעים תיאום מס שנתי שמסדר את הניכוי בין כל המקורות לפי ההכנסה השנתית הצפויה.
החזרי מס עד 6 שנים לאחור
ניתן לבקש החזר מס עבור שנים קודמות, בכפוף לתנאים ולמועדים שבדין, ובדרך כלל עד שש שנות מס אחורה. חשוב להבהיר: זהו מסלול להחזר מס ששולם ביתר, ולא חלון שמאפשר לפתוח מחדש כל בחירה או כל אירוע פרישה שכבר בוצעו. אנחנו בוחנים את השנים הקודמות, מזהים היכן שולם מס ביתר - בין אם בשל אי-מימוש זכויות, ניכוי-יתר או אי-תיאום בין מקורות הכנסה - ופועלים להשבת הכסף. זו הסיבה שאנחנו ממליצים על בקרה תקופתית ולא רק על טיפול חד-פעמי.
מה ההבדל בין פרישה רגילה לפרישה מרצון - מבט מהיר?
בקצרה, אלה שני מסלולים עם נקודת פתיחה שונה. את העומק המלא של פרישה מוקדמת ופרישה מרצון פירטנו בעמוד הייעודי; כאן רק תמונת ההשוואה המהירה.
| היבט | פרישה רגילה (בגיל הפרישה) | פרישה מרצון / מוקדמת |
|---|---|---|
| גיל | 67 לגברים; לנשים לפי תאריך הלידה, בין 62 ל-65 | לפני גיל הפרישה החוקי |
| תזרים | קצבה מתחילה בסמוך לפרישה | פער הכנסה עד תחילת הקצבה - דורש גשר |
| מענק | מענק פרישה רגיל מול סל ההון | לעיתים מענק מוגדל - פריסה קריטית |
איך נראה תכנון פרישה אינטגרטיבי - שלוש המחשות מספריות
תכנון פרישה נכון הוא לא החלטה בודדת אלא חיבור של כמה החלטות שמשפיעות זו על זו: עיתוי הקיבוע, הבחירה בין קצבה להיוון, פריסת מענק הפרישה, ותיאום המס מול הכנסות נוספות. כל עמוד-מידע אצלנו נוגע בהחלטה אחת. כאן, בעמוד-העוגן, אנחנו מראים איך כל ההחלטות מתחברות לתמונה אחת מקצה-לקצה, עם המספרים שמאחורי כל צומת. ההמחשות מציגות את אופן החישוב של הפטור והקיזוז, ולא חישוב מס מלא: חישוב מס מחייב את כלל ההכנסות, נקודות הזיכוי והנתונים האישיים של כל תיק.
שלושת מקרי-המבחן הבאים הם מסגרות-המחשה (ללא שמות לקוחות אמיתיים), הבנויות על נתוני 2026 המאומתים. המספרים נועדו להראות את אופן החשיבה, ואינם תחליף לבדיקה אישית של הנתונים המדויקים שלכם.
מקרה-מבחן 1
פורש בן 67 - איך חיברנו קיבוע, מענק פרישה ועיתוי?
התרחיש:
שכיר ותיק שפרש בגיל פרישה רגיל (67). הקצבה החודשית הצפויה שלו עומדת בערך על תקרת הקצבה המזכה - 9,430 ש"ח לחודש, ובנוסף הוא מקבל מענק פרישה חד-פעמי של כ-300,000 ש"ח. השאלה: איך לבנות את הפרישה כך שישלם כמה שפחות מס לאורך שנות הגמלאות?
החלטה 1 - מימוש הפטור על הקצבה
שיעור הפטור ב-2026 הוא 57.5%. על הקצבה המזכה (9,430 ש"ח) זה מתורגם ל:
החלק החייב במס נותר: 9,430 - 5,422.25 = 4,007.75 ש"ח לחודש.
המשמעות: הקצבה שלו כבר "מנצלת" את מלוא הפטור החודשי המרבי. כל שקל פטור נוסף שיוקצה למקום אחר לא ישפר את הקצבה - וזו בדיוק נקודת המפתח להחלטה הבאה.
החלטה 2 - מענק הפרישה מול סל ההון הפטור
סל ההון הפטור עומד על 976,005 ש"ח. המנגנון נקרא ברשות המסים נוסחת הקיזוז, ובשוק מוכר גם כנוסחת השילוב. מענק פטור ממס שניתן בגין 32 שנות העבודה שקדמו לגיל הזכאות "אוכל" מהסל לפי מקדם 1.35:
יתרת הסל שתישאר: 976,005 - 405,000 = 571,005 ש"ח.
הגריעה החודשית מהפטור על הקצבה: 405,000 ÷ 180 = 2,250 ש"ח לחודש פחות פטור.
כאן הצומת הקריטי: אם הוא ימשוך את המענק כפטור עכשיו, הפטור החודשי על הקצבה ייחתך מ-5,422.25 ל-3,172.25 ש"ח - והוא יפסיד פטור על הקצבה לאורך כל שנות הפרישה. אצלנו בדקנו אם עדיף לשלם מס מופחת על המענק (תוך פריסה) ולשמר את הסל לטובת הקצבה. את מכניקת הקיבוע המלאה ראו בעמוד הליבה.
החלטה 3 - עיתוי הקיבוע מול מתווה עליית הפטור
מתווה הפטור עולה בשנים הקרובות: 57.5% ב-2026, 62.5% ב-2027, 67% ב-2028. הפטור החודשי המרבי אינו סכום קבוע אלא מכפלה של תקרת הקצבה המזכה בשיעור הפטור, ולכן כשהשיעור עולה גם הפטור החודשי על אותה קצבה מזכה גדל:
ב-67% (2028): 9,430 × 67% = 6,318.10 ש"ח פטור לחודש, בכפוף לעדכון עתידי של תקרת הקצבה המזכה.
המסקנה: אין צורך לדחות את הקיבוע כדי ליהנות מהשיעור הגבוה יותר. לפי מדריך רשות המסים למילוי טופס 161ד, מי שמקבע את זכויותיו ב-2026 מקבל ממילא את ההגדלות של 2027 ו-2028, ובוחר כבר בעת הקיבוע (חלק ה בטופס) כיצד ינוצלו: לפי היחס, להיוון בלבד או לקצבה בלבד. לכן קיבענו את הזכויות במועד, בלי לעכב. לגבי 90 הימים שרבים שואלים עליהם: אין מדובר בחלון חרטה כללי שמאפשר לשנות כל רכיב בקיבוע. ההגבלה נוגעת לבחירה בהיוון פטור, והיא נמדדת ממועד קבלת הפטור על הקצבה לראשונה - ולא ממועד הגשת הטופס. את מכניקת הקיבוע המלאה ראו בעמוד הליבה.
השורה התחתונה:
בכך ששמרנו על סל ההון לטובת הקצבה, במקום למשוך מענק פטור באופן אוטומטי, נותר פטור חודשי גבוה ב-2,250 ש"ח לעומת החלופה השנייה. זהו ההפרש בין שתי החלופות, ולא מלוא הפטור. כמה מס נחסך בפועל תלוי בשיעור המס שהיה חל על אותו סכום בכל שנה, בנקודות הזיכוי ובשאר ההכנסות, ולכן לא ניתן לגזור אותו מגובה הפטור לבדו. כדי להכריע בין החלופות יש להעמיד מול ההפרש הזה את המס שהיה משולם על המענק, ולבצע את ההשוואה על נתוני התיק בפועל.
מקרה-מבחן 2
פרישה מוקדמת מהייטק - איך גישרנו על פער ההכנסה?
התרחיש:
עובד הייטק בשנות ה-50 (גיל 53) שפרש מרצון לפני גיל הפרישה החוקי, עם מענק/פיצויים מוגדל של כ-600,000 ש"ח. בגיל פרישה רגיל (67 לגבר) הוא עוד רחוק. השאלה: איך לגשר על פער ההכנסה עד הקצבה, ולשלם פחות מס על המענק?
החלטה 1 - פער ההכנסה עד הקצבה
בין גיל 53 לגיל שבו תתחיל הקצבה יש שנים של "ואקום הכנסה". במקום למשוך את כל המענק עכשיו ולשלם עליו מס שולי גבוה, בנינו פתרון ביניים שמפזר את ההכנסה ומשתמש בכלי גשר נזיל.
החלטה 2 - פריסת המענק להקטנת מדרגת מס
משיכת 600,000 ש"ח בבת-אחת עלולה להידחף למדרגת המס השולי הגבוהה. בפריסה לשנים, ההכנסה השנתית "המיוחסת" קטֵנה ויורדת למדרגות נמוכות יותר:
בלי פריסה, החלק העליון של המענק נדחף למדרגות הגבוהות, ובתרחיש קיצון עד המדרגה השולית המרבית של 47%.
עם פריסה, אותם 600,000 ש"ח מתחלקים לשש שנים, וכל מנה נבחנת מול ההכנסה של אותה שנה ומול נקודות הזיכוי שלה.
גודל ההפרש תלוי בהכנסות בכל אחת משנות הפריסה, בנקודות הזיכוי ובזכאות לפריסה, ולכן אינו ידוע מראש ואינו מובטח.
חשוב להפריד בין שני מספרים שמבלבלים: השיעור השולי הוא המס על השקל הנוסף, ואילו השיעור האפקטיבי הוא המס בפועל על כל הסכום, והוא נמוך ממנו או שווה לו. השוואה בין שיעור שולי לשיעור אפקטיבי מנפחת את החיסכון. את החיסכון האמיתי מחשבים מול מדרגות המס בכל אחת מהשנים, והוא תלוי בכלל ההכנסות, בנקודות הזיכוי ובאישור פקיד השומה לפריסה.
החלטה 3 - קופת גמל להשקעה ככלי גשר
קופת גמל להשקעה היא כלי נזיל: אפשר למשוך ממנה בכל עת (בכפוף למס רווחי הון), והיא מאפשרת גם מסלול הטבה ייחודי. תקרת ההפקדה ב-2026:
מגיל 60 אפשר למשוך את הכספים כקצבה פטורה ממס.
כך הקופה משמשת "ארנק גשר" נזיל בשנים שלפני הקצבה. בנוסף, מגיל 60 ניתן להעביר את הכספים לקופה משלמת לקצבה ולקבל אותם כקצבה מוכרת פטורה ממס. חשוב להבחין: מסלול הקצבה הפטורה מותנה בהגיעכם לגיל 60 ובקבלת הכספים כקצבה חודשית, ואינו כפוף לתנאי הקצבה המזערית שחל על היוון כספי פנסיה אחרים. משיכה הונית מהקופה חייבת במס רווחי הון כרגיל.
החלטה 4 - שיעור הפטור העולה כשהקצבה נמוכה מהתקרה
כשהקצבה העתידית נמוכה מהתקרה, עדיין צריך להשוות אותה לפטור האישי הזמין בפועל, ולא לתקרת הקצבה המזכה לבדה: קצבה שכבר פטורה במלואה אינה מקבלת תוספת חיסכון מעצם עליית השיעור, וגם קצבה גבוהה יכולה ליהנות מהגדלת הפטור. את השיעור הגבוה יותר לא "נועלים" בדחיית הקיבוע: שיעור הפטור נקבע לפי המתווה בשנת הזכאות, ולפי מדריך רשות המסים למילוי טופס 161ד ההגדלות של 2027 ו-2028 מגיעות ממילא למי שמקבע את זכויותיו, כשהבחירה כיצד ינוצלו נעשית בעת הקיבוע (חלק ה בטופס). שימו לב להפרדה בין המועדים: קבלת קצבה מוקדמת אפשרית לפי ההסדר הפנסיוני, אך הזכאות לפטור על קצבה מזכה לפי סעיף 9א נבחנת בגיל הזכאות. מי שבן 53 בשנת 2026 יגיע לגיל 67 בסביבות שנת 2040, ולכן הנתונים המוצגים כאן הם המחשה לפי הדין הנוכחי ולא הבטחה לשיעורי פטור עתידיים. את מכניקת הקיבוע המלאה ראו בעמוד הליבה.
השורה התחתונה:
חיבור של פריסת המענק, קופת גמל להשקעה ככלי גשר נזיל עד גיל 60, ומיצוי הפטור על הקצבה - נועד ליצור תזרים יציב מהפרישה המוקדמת ועד הקצבה, במקום "בור הכנסה" וקפיצת-מס חד-פעמית. כמה מס ייחסך בפועל תלוי בנתוני התיק, בהכנסות בכל שנה ובאישורים שיתקבלו.
מקרה-מבחן 3
גמלאי שממשיך לעבוד - איך פעלו יחד עיתוי קיבוע, תיאום מס ורטרו?
התרחיש:
פנסיונר שהגיע לגיל פרישה (67) אך בחר להמשיך לעבוד במשרה. יש לו שני מקורות הכנסה במקביל: קצבה חודשית (סביב הקצבה המזכה, 9,430 ש"ח) ומשכורת. השאלה: איך לא לשלם כפל-מס, ואיך לתזמן את הקיבוע נכון?
החלטה 1 - עיתוי מימוש הקיבוע
המשך עבודה לצד קצבה אינו מונע כשלעצמו את מימוש הפטור, וגם אינו הופך אותו לפחות משתלם. הפטור מקטין הכנסה שחייבת במס, ולכן דווקא כששיעור המס השולי גבוה, שוויו גדל. מה שכן נדרש לבחון הוא חבות המס המשולבת של המשכורת והקצבה יחד, מענקי פרישה עתידיים ואפשרויות ההיוון. חשוב להבהיר נקודה שמבלבלת רבים: דחיית מימוש הפטור אינה יוצרת יתרת פטור חודשית שנצברת לעתיד. שיעור הפטור אמנם עולה במתווה (57.5% בשנת המס 2026 ועד 67% ב-2028), אך לפי מדריך רשות המסים למילוי טופס 161ד ההגדלות מגיעות למי שמקבע את זכויותיו גם בלי לדחות את הקיבוע, והבחירה כיצד ינוצלו נעשית בעת הקיבוע. לכן בחנו את מועד הקיבוע מול התמונה המשולבת, ולא מול המשכורת לבדה. את מכניקת הקיבוע המלאה ראו בעמוד הליבה.
החלטה 2 - תיאום מס מדויק בין הקצבה למשכורת
כששני מקורות הכנסה מנכים מס במקור בנפרד, כל אחד מהם עלול להניח שהוא "הראשון" ולתת נקודות זיכוי כפולות - או להפך, לנכות יתר. תיאום מס מסדר את התמונה:
עם תיאום מס: קובעים איזה מקור מקבל את נקודות הזיכוי והפטור, והניכוי החודשי מדויק כבר מהחודש הראשון.
החלטה 3 - בקשת החזר מס רטרואקטיבי
כשמתגלה שנוכה מס ביתר בשנים קודמות, ניתן לבקש החזר רטרואקטיבי עד 6 שנים אחורה (סעיף 160 לפקודה):
רטרו ל-6 שנים: 6,000 × 6 = 36,000 ש"ח החזר מס.
הסכום להמחשה בלבד; ההחזר בפועל נגזר מהניכוי שבוצע ומכלל הנתונים האישיים.
השורה התחתונה:
העיתוי (תזמון מימוש הפטור מול המשכורת הפעילה), התיאום (ניכוי חודשי מדויק שמונע כפל-מס קדימה), והרטרו (החזר של עד 36,000 ש"ח אחורה) פעלו יחד: עצרנו את הדימום החודשי, החזרנו מס ששולם ביתר, ושמרנו את שיעור הפטור הטוב ביותר לעתיד.
שלושת מקרי-המבחן הם מסגרות-המחשה כלליות המבוססות על נתוני 2026 המאומתים, ואינם ייעוץ אישי. אצלנו במשרד כל פרישה נבדקת לפי הנתונים המדויקים של הלקוח - גובה הקצבה, היקף המענק, מצב קופת הגמל, ההכנסות הנוספות והשנים שנותרו - לפני כל החלטה על קיבוע, היוון, פריסה או תיאום מס.
למה לבחור ביועצת מס מוסמכת לתכנון הפרישה - ומה ההיקף שלנו?
תכנון פרישה אופטימלי דורש שילוב של שני עולמות מקצועיים שונים, וחשוב שתדעו בדיוק היכן אנחנו ניצבים. המומחיות שלנו היא בצד המס: עיתוי אירועי המס, מיצוי הפטורים, פריסות, קביעת הפטור על הקצבה מבחינת המס ותכנון רב-שנתי שממזער את נטל המס לאורך כל מחזור החיים. כאן הניסיון של יועץ מס מוסמך עושה את ההבדל, כי כל החלטה נמדדת בשקלים של מס.
הבהרת היקף (חוק הסדרת העיסוק בייעוץ פנסיוני):
אנו פועלים כיועצי מס בלבד. ההיקף שלנו הוא צד המס של הפרישה. בחירת מוצרים פנסיוניים והקצאת חיסכון בין מסלולים וקופות הם תחומו של יועץ או סוכן פנסיוני בעל רישיון מתאים. אנחנו עובדים לצד היועץ הפנסיוני שלכם, לא במקומו, ומשלימים את התמונה בכל הנוגע למיסוי.
העבודה מתבצעת על ידי אילנית גנימה, יועצת מס מוסמכת, רישיון מספר 45633, יחד עם הצוות המקצועי של המשרד. אנחנו צד-המס של הפרישה - מתמחים בכך שהתכנון הפיננסי שגיבשתם יתורגם להחלטות מס נכונות, ולא יישחק על ידי חבות מס שניתן היה להימנע ממנה.
המשרד: iG-TAX - ייעוץ מס וליווי פרישה, חדרה. להכרת הצוות והניסיון ראו עמוד האודות.
שאלות שנשאלות אלינו על תכנון פרישה
ריכזנו כאן תשובות ישירות לשאלות שאנחנו שומעים שוב ושוב במשרד, כל אחת בכמה שורות שאפשר לקרוא לבד.
איך תכנון פרישה משפיע על ההכנסה נטו?
תכנון פרישה מגדיל את ההכנסה נטו בכך שהוא קובע איזה חלק מהקצבה החודשית יתקבל פטור ממס ואיזה חלק חייב, ומתזמן את מענק הפרישה כך שלא ייבלע במדרגת מס גבוהה. שלושה מנופים עובדים כאן יחד: מיצוי הפטור על הקצבה המזכה, פריסת מענקים על פני שנות מס, ותיאום מס בין קצבה, משכורת והכנסות נוספות. אותה קצבה עצמה יכולה להשאיר בכיס סכומים שונים לגמרי בין פורש שתכנן את הרצף מראש לבין פורש שמילא טפסים לפי הסדר שהוגש לו.
האם תכנון פרישה יכול לחסוך מס?
כן. תכנון פרישה חוסך מס כשמסדרים את רצף ההחלטות במקום לקבל כל אחת בנפרד: קובעים את שיעור הפטור על הקצבה במועד הנכון, בוחרים אם למשוך מענק פטור עכשיו או לשמר את סל ההון הפטור לטובת הקצבה, ופורסים סכומים חייבים כדי להוריד מדרגת מס. ההחלטה שקובעת את הפטור על הקצבה לכל שנות הפרישה נעשית בקיבוע הזכויות, ולכן זו הצומת שממנה מתחיל החיסכון. המדריך המלא לקיבוע זכויות הפנסיה והפטור על הקצבה מסביר כיצד ההחלטה הזו נקבעת ומתי כדאי לבצע אותה.
כמה זמן לוקח תכנון פרישה?
בניית תכנית הפרישה עצמה נמשכת בדרך כלל כמה שבועות, מרגע איסוף המסמכים ומיפוי מקורות הצבירה ועד להצגת תכנית מס סדורה. התכנון המהותי מתחיל הרבה קודם: מומלץ להתחיל כמה שנים לפני מועד הפרישה, כי בטווח הזה עוד אפשר לתקן מסלולים ולתזמן החלטות מול מתווה עליית הפטור. גם מי שכבר פרש אינו מאחר, שכן חלק מההתאמות ניתן לבצע גם לאחר הפרישה ואף באופן רטרואקטיבי לשנים הקודמות.
מהן הטעויות הנפוצות בתכנון פרישה?
הטעות הנפוצה ביותר היא משיכת מלוא מענק הפרישה כפטור ממס באופן אוטומטי, בלי לראות שהיא שורפת חלק מסל ההון הפטור ששווה יותר בערוץ הקצבה החודשית לאורך שנים. אלה הטעויות שאנחנו פוגשים שוב ושוב:
- מילוי טופס 161 לפי הסדר שהמעסיק או הקרן הגישו, במקום לפי תכנית מס מתואמת.
- ויתור על תיאום מס כששני מקורות הכנסה מנכים מס במקביל, מה שמוביל לניכוי-יתר.
- קיבוע זכויות בעיתוי לא נכון מול מתווה עליית הפטור על הקצבה.
- דילוג על בדיקת החזרי מס לשנים הקודמות, שבהן לעיתים שולם מס ביתר.
את רוב הטעויות האלה אפשר למנוע כשמתכננים את התמונה כולה לפני שמקבלים את ההחלטה הראשונה.
להעמקה נוספת - לאן ממשיכים מכאן?
עמוד זה הוא נקודת המוצא הרחבה לתכנון הפרישה. מכאן אפשר לצלול לכל אחת מההחלטות לעומק. ריכזנו את רשת הקישורים במקום אחד:
הליבה - הפטור על הקצבה: עמוד הליבה - הפטור על הקצבה · מדריך קיבוע הזכויות
אירועי הפרישה: טופס 161 ופרישה מעבודה · פריסת פיצויי פיטורים · תיקון 190
מכשירי חיסכון: תקרת הפקדה לקופת גמל להשקעה
תכנון לפי קהל: שכירים · פרישה מוקדמת · מורים · הייטק
ליווי וייעוץ: ייעוץ פרישה מקצועי · תכנון מס בפרישה
לחלק מהמקצועות יש מבנה חיסכון שמכתיב תכנון שונה. רופאים ואחיות, למשל, צוברים לרוב כמה קרנות במקביל וממשיכים לעבוד אחרי גיל הפרישה, ולכן הקדשנו לכך עמוד נפרד על תכנון פרישה לרופאים ואחיות.