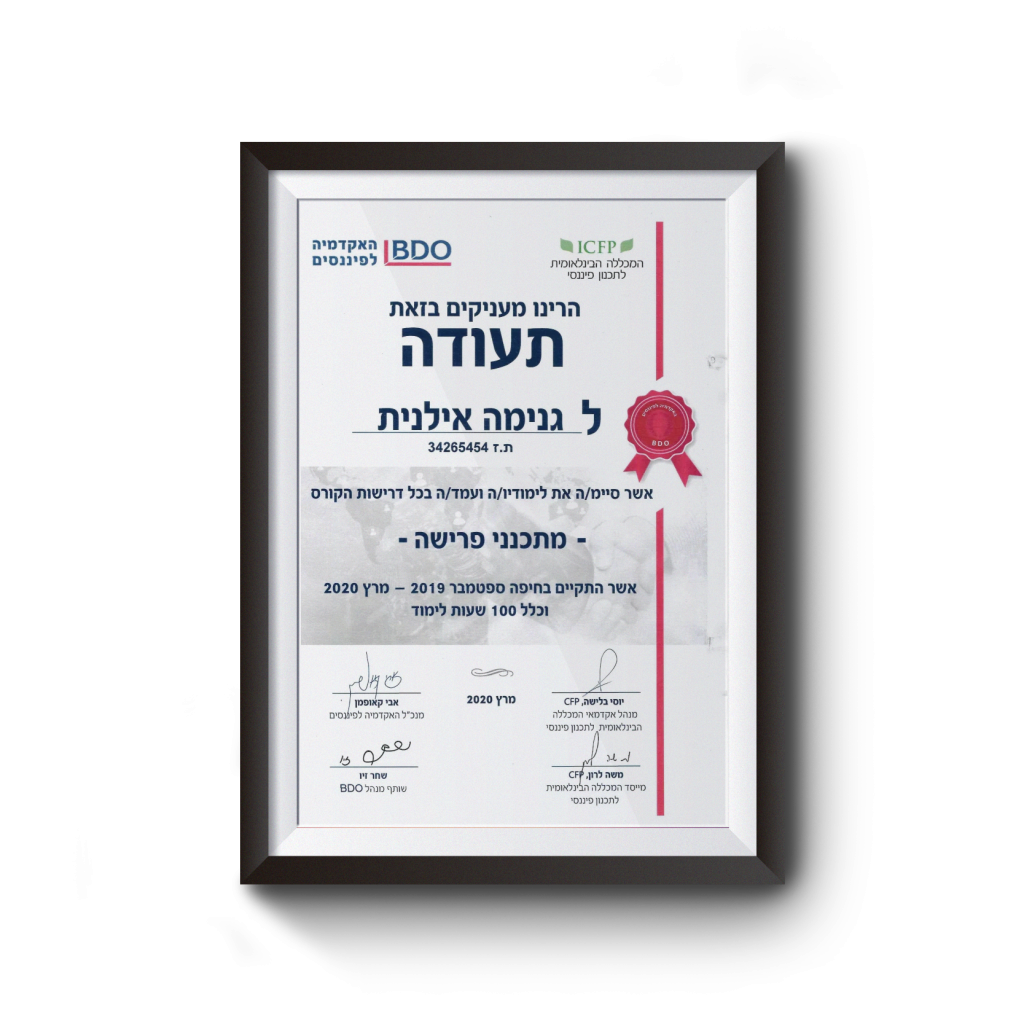
אילנית מוסמכת מכללת LBDO

משיכת כספים מקופות פנסיה במינימום מס

תבטיחו את העתיד

תכנון פרישה באמצעות ייעוץ פנסיוני! השאירו פרטים ונחזור אליכם,
לשיחת הכרות לא התחייבות וללא עלות

רוצים לתכנן את הפרישה שלכם ואתם צריכים תכנון פרישה? השאירו פרטים ונחזור אליכם, לשיחת הכרות לא התחייבות וללא עלות

משיכת כספים מקופות פנסיה במינימום מס · אילנית גנימה · רישיון 45633 · שיחה ראשונה חינם.

שלום לכם, אני אילנית גנימה.

הבהרה חשובה, המידע בעמוד זה הוא מידע כללי בלבד ואינו מחליף בדיקה אישית של מסמכים, סוגי קופות, נתוני שכר וקצבה. כל החלטה על משיכה דורשת ייעוץ מקצועי מותאם.

משיכת כספים מקופות פנסיה היא אחת ההחלטות הכלכליות הרגישות ביותר. ההפרש בין משיכה מתוכננת לבין משיכה אימפולסיבית יכול להגיע לעשרות אלפי שקלים, ובמקרים מסוימים מעל מאה אלף ש"ח לאורך השנים. בעמוד זה תלמדו מתי משיכה פטורה ממס, מתי היא חייבת ב-35 אחוז, ואיך אנחנו ב-iG-TAX מתכננים עבורכם את המסלול שמשאיר הכי הרבה בכיס.

משיכת כספים אינה פעולה טכנית של מילוי טופס.

מאחורי כל בקשה למשיכת כספי תגמולים, פיצויים או היוון קצבה עומדים חוקים, תקרות פטור, מדרגות מס ומסלולי מיסוי שונים. תכנון מקדים אצל יועצת מס מוסמכת הוא מה שמבדיל בין משיכה שמשאירה לכם את מירב הכסף לבין משיכה שמשלמת מס מיותר. השירות שלנו ניתן על ידי יועצת מס מוסמכת, רישיון 45633, ולא על ידי סוכן ביטוח או נציג קופה עם אינטרס מסחרי.
איור קו מינימליסטי של כף יד פתוחה עם כסף זורם ממנה - סמל משיכת כספים מקופות פנסיה בתכנון חכם
משיכת כספים מקופות פנסיה במינימום מס

איך מושכים כספים מהפנסיה בלי לשלם 35 אחוז מס ובלי לשרוף את פטור הקצבה?

אנחנו ב-iG-TAX בודקים את כל הקופות, קרנות הפנסיה, ביטוחי המנהלים וקופות הגמל שלכם, מחשבים את המס המדויק לפי מדרגות שנתיות (ולא רק לפי ניכוי במקור), ובונים עבורכם תכנית משיכה שמנצלת את תקרת הפטור, נמנעת ממס 35 אחוז על משיכה לא במועד, ושומרת על זכויות הקצבה לעתיד. הליווי מתבצע על ידי יועצת מס מוסמכת עם רישיון 45633. בדיקה ראשונית ללא עלות, ללא התחייבות.

  • ✓ מיפוי כולל של תגמולים, פיצויים, קופות גמל וקרנות פנסיה
  • ✓ זיהוי פטורים לפי גיל, נכות, הכנסות נמוכות ותקרות 2026 העדכניות
  • ✓ סימולציית נטו מס לפי חישוב שנתי לעומת ניכוי במקור
  • ✓ ליווי מלא מול הקופות ורשות המסים עד שהכסף בחשבון

מענה תוך 24 שעות · שירות ארצי, פגישות פרונטליות בחדרה או מרחוק

רישיון 45633
יועצת מס מוסמכת
20+ שנות ניסיון
בתחום המיסוי בישראל
122+ ביקורות
5 כוכבים בגוגל ומידרג
משרד בחדרה
עמרם אברהם 10

מה זה משיכת כספים מקופת פנסיה ומתי היא פטורה ממס?

משיכת כספים מקופת פנסיה היא הוצאת הון או קצבה מתוך החיסכון הפנסיוני שצברתם, והשאלה אם תהיו חייבים במס תלויה בארבעה גורמים: סוג הכספים (תגמולים, פיצויים, היוון קצבה), הגיל שלכם בעת המשיכה, האם הגעתם למועד המזכה לפי החוק, והאם בוצע הליך קיבוע זכויות מול רשות המסים. אנחנו ב-iG-TAX בוחנים את כל הגורמים יחד ולא רק רכיב בודד. השירות מתאים לכם אם:

  • אתם בני 60 ומעלה ושוקלים משיכה הונית של כספי תגמולים או היוון קצבה
  • סיימתם עבודה ויש לכם פיצויים בקופה, ואתם מתלבטים אם למשוך עכשיו או להשאיר לרצף קצבה
  • יש לכם קופות גמל ישנות הוניות מהמעסיק או כעמית עצמאי, ולא בטוחים מה מותר למשוך בפטור
  • קיבלתם הצעה מהקופה לשחרר כסף ורוצים חוות דעת בלתי תלויה לפני חתימה
  • אתם בנכות, במצב בריאותי מורכב או בהכנסה נמוכה ויתכן שאתם זכאים למשיכה בפטור מלא
  • נוכה לכם 35 אחוז מס במקור ואתם בודקים אם מגיע לכם החזר

מתי משיכה חייבת ב-35 אחוז מס ומתי במס שולי?

משיכה שלא במועד של כספי תגמולים (לפני גיל 60 ובלי עמידה בתנאי פטור מיוחדים) חייבת ב-35 אחוז ניכוי במקור, ולעיתים אפילו 47 אחוז במס מלא. לעומת זאת, משיכה במועד המזכה או בפטור מאושר חייבת רק במס שולי (אם בכלל), שיכול לצאת ב-0 אחוז אם ההכנסות השנתיות שלכם נמוכות. ההבדל בין שני המסלולים יכול להיות עשרות אלפי שקלים על משיכה אחת. הנה הטבלה המדויקת:

סוג המשיכה תנאי שיעור מס
תגמולים שלא במועד משיכה לפני גיל 60 בלי תנאי פטור 35% (יכול לעלות ל-47%)
תגמולים במועד גיל 60+ עם 5 שנות ותק או יותר פטור מלא
פיצויים בתקרה לפי שנות עבודה והשכר האחרון פטור עד תקרה
פיצויים מעל תקרה חלק עודף מס שולי (עם אפשרות פריסה)
הכנסות נמוכות / נכות תנאים מיוחדים בחוק פטור או מס מופחת
היוון קצבה לפי 9א לפי תקרת קצבה מזכה פטור בתחום 9,430 ש"ח

הערה חשובה, גם אם נוכה לכם 35 אחוז במקור, חישוב המס השנתי לפי מדרגות יכול להראות שמגיע לכם החזר. אנחנו בודקים את שני המסלולים יחד ומגישים בקשה להחזר רטרואקטיבי במידת הצורך.

באילו מקרים אפשר למשוך כספי תגמולים בפטור מלא ממס?

קיימים שמונה מסלולי פטור עיקריים למשיכת כספי תגמולים, חלקם תלויי גיל וחלקם תלויי תנאים אישיים. אנחנו בודקים את כולם יחד עם המסמכים שלכם כדי לוודא שאתם לא מפסידים פטור שמגיע לכם. הנה המסלולים העיקריים:

  • גיל 60 + ותק 5 שנים, המסלול הבסיסי והפשוט ביותר, פטור מלא על תגמולים
  • נכות רפואית 75 אחוז ומעלה, פטור מלא בלי תלות בגיל, נדרשת אישור רפואי
  • הכנסה נמוכה מתחת לסף החייב במס, חישוב שנתי שמראה הכנסות מתחת לפטור האישי
  • פטירה (לשארים), פטור מלא לבן/בת זוג ויורשים, על פי הוראות החוק
  • חוסר ישע / מצב בריאותי מורכב, פטור חלקי או מלא בכפוף לאישור
  • שבויים / חטופים / משפחותיהם, הוראות חירום מיוחדות בחקיקה האחרונה
  • הוצאה למימוש ביטוח חיים בקופה, חלק מהמשיכה פטור כאופייני לתגמולים
  • קיבוץ / מושב שיתופי, מסלולים מיוחדים תחת חוק הקיבוצים

בכל מסלול הליווי שלנו כולל איסוף האישורים הרלוונטיים, פנייה לקופה לבקשת הפטור, ובמקרים מסוימים בקשה לקבלת אישור פטור מרשות המסים לפני המשיכה. כל מקרה ייחודי וצריך לבדוק את הזכאות לגופה.

מה ההבדל בין משיכה לפני גיל 60 לבין אחרי גיל 60?

ההבדל המהותי הוא במס: לפני גיל 60, ברירת המחדל היא ניכוי 35 אחוז במקור על כספי תגמולים שלא עומדים בתנאי פטור מיוחדים. אחרי גיל 60, אם יש לכם 5 שנות ותק בקופה, אתם זכאים לפטור מלא על כספי התגמולים. גיל הפרישה הרשמי משתנה לפי שנת לידה. הנה הטבלה המעודכנת:

שנת לידה גיל פרישה לנשים גיל פרישה לגברים
עד 1960 62 שנים 67 שנים
1961 62 שנים ו-4 חודשים 67 שנים
1962 62 שנים ו-8 חודשים 67 שנים
1963 63 שנים 67 שנים
1964 63 שנים ו-4 חודשים 67 שנים
1965 63 שנים ו-8 חודשים 67 שנים
1966 64 שנים 67 שנים
1967 ומעלה 64 שנים 67 שנים

חשוב להבחין: גיל 60 הוא הגיל שמאפשר משיכה הונית בפטור על כספי תגמולים, וגיל הפרישה הרשמי הוא הגיל שמאפשר התחלת קצבת הזקנה מהביטוח הלאומי. בתכנון המשיכה אנחנו מסתכלים על שני הגילאים יחד.

האם אפשר למשוך כספי פיצויים בלי מס?

כן, כספי פיצויים פטורים ממס עד תקרת הפטור שמחושבת לפי שנות עבודה כפול השכר האחרון, עד התקרה החוקית. בשנת 2026 התקרה היא 13,750 ש"ח לחודש לכל שנת עבודה. מעבר לכך, החלק העודף חייב במס שולי, אך ניתן לבקש פריסת מענק פרישה כדי לפזר את המס על מספר שנים ולהקטין אותו. אנחנו מטפלים בכל ההיבטים:

  • חישוב מדויק של תקרת הפטור לפי שנות העבודה והשכר האחרון לפי תלושים
  • בחינת רצף פיצויים, האם להשאיר את הפיצויים בקופה לטובת קצבה גבוהה יותר בעתיד
  • בחינת רצף קצבה, מסלול שמכבד פטור הקצבה ב-9א ולא משחית פטור על משיכה הונית עתידית
  • פריסת מס קדימה, חלוקה של חלק החייב עד 6 שנים קדימה לחלוקת המס במדרגות נמוכות
  • פריסת מס אחורה, החלת המענק על שנים קודמות אם הייתם בעלי הכנסה נמוכה אז
  • שמירת זכויות לקיבוע זכויות, הימנעות ממשיכה שתגרור הקטנת פטור הקצבה לכל החיים

אזהרה, משיכת פיצויים בלי בחינת רצף קצבה ורצף פיצויים יכולה לפגוע בפנסיה העתידית ולהעלות מס לכל החיים. זו אחת הטעויות הנפוצות שאנחנו פוגשים אצל לקוחות שמשכו לבד מבלי להתייעץ.

מה השירות שלנו כולל ואיפה נכנסת תקרת הפטור ומדרגות המס לפי חישוב שנתי?

בשירות שאנחנו נותנים, המס אינו תוצאה אוטומטית של מחשב הקופה, אלא משתנה שניתן לתכנן. אנחנו עובדים תמיד עם הנתונים העדכניים לשנת 2026: תקרת הקצבה המזכה היא 9,430 ש"ח, שיעור הפטור המרבי הוא 57.5 אחוז, והפטור המרבי על קצבה הוא 5,422 ש"ח לחודש. במקום להסתפק בניכוי במקור לפי שיעור אחיד, אנחנו מבצעים סימולציה לפי ההכנסות השנתיות שלכם מכל המקורות, כולל קצבה, עבודה, שחיקה או ירידת הכנסות. אם נוכה מס גבוה במקור, חישוב שנתי יכול לזכות אתכם בהחזר מס רטרואקטיבי עד 6 שנים אחורה. הנה בדיוק מה אקבל ממשרד iG-TAX:

השירות שלנו לא מסתכם בחתימה על טופס, אלא בתהליך מלא של תכנון משיכות מקופות פנסיה וקופות גמל. הנה בדיוק מה תקבלו:

מה כלול בשירות פירוט הפעולה התוצר שתקבלו
מיפוי קופות אנחנו בודקים את כל הקופות, קרנות הפנסיה, ביטוחי המנהלים וקופות הגמל שלכם דוח מלא של כל הצבירות, תגמולים, פיצויים והון
תכנון היוון קצבה אנחנו מחשבים כמה למשוך כהון חד פעמי וכמה להשאיר כקצבה חודשית תרחישים השוואתיים עם נטו לכל מסלול
משיכת תגמולים אנחנו מטפלים במשיכת כספי תגמולים כולל מקרים מיוחדים של נכות והכנסה נמוכה בקשה לקופה ולרשות המסים עם פטור מאושר
משיכת פיצויים אנחנו בוחנים פטור, רצף קצבה, רצף פיצויים ופריסה הסכם משיכה עם תקרת פטור מנוצלת מלאה
תיאום מס שנתי אנחנו מבצעים תיאום מס ובדיקת החזרים רטרואקטיביים אישור תיאום + החזר עד 6 שנים אחורה
ליווי עד יישום אנחנו פונים לקופות, ממלאים טפסים ובודקים שהכסף נכנס לחשבון נכון כסף בחשבון עם ניכוי מס מתוכנן

מה תהליך העבודה איתנו, שלב אחר שלב?

התהליך אורך בממוצע 4 עד 8 שבועות מהפגישה הראשונה ועד שהכסף נכנס לחשבון, תלוי במורכבות התיק ובמספר הקופות שצריך לפנות אליהן. שלב אחר שלב:

  1. שיחת היכרות קצרה (חינם). אתם מתקשרים אלינו, אנחנו שואלים שאלות, מבינים את המצב, גיל, מקורות הכנסה, סוגי קופות, צרכים מיידיים ותוכניות לעתיד. ללא התחייבות.
  2. איסוף נתונים. אנחנו שולחים צ'ק-ליסט מדויק לאיסוף דוחות קופות פנסיה וגמל, מידע על פיצויים, אישורי מס, נתוני שכר וקצבה. מסייעים מול הקופות במידת הצורך.
  3. חישוב תרחישים. משיכה עכשיו לעומת השארת הכסף בקופה, פיצול בין היוון קצבה לבין קצבה חודשית, שילוב בין משיכת כספי תגמולים, משיכת כספי פיצויים ושמירה על זכויות לפרישה. איתור כספים אם יש קופות שכוחות.
  4. החלטה משותפת. אנחנו מציגים בפניכם 2-3 תרחישים בסימולציה מסודרת. אתם מבינים בדיוק כמה נטו תקבלו בכל מסלול, ובוחרים את הדרך המתאימה לכם, לאופי שלכם ולמשפחה.
  5. ליווי ביישום. אנחנו ממלאים טפסים, פונים לקופות, מבצעים תיאום מס, ובודקים את הביצוע בפועל בתלושי קצבה או באישור הניכוי. ליווי עד שהכסף בחשבון.

כמה זמן זה לוקח וכמה זה עולה?

אנחנו עובדים בשקיפות מלאה. שיחת ההיכרות הראשונה היא ללא עלות וללא התחייבות. אם נמשיך, נציע הסכם עבודה עם תכולת השירות ועלות סופית, ללא הפתעות בהמשך. הנה הטווחים המקובלים:

סוג השירות משך הטיפול מה כלול
בדיקה ראשונית 30 דקות חינם, ללא התחייבות
משיכה פשוטה (גיל 60+ עם פטור) 3-5 שבועות מיפוי + פנייה לקופה + ליווי בקבלת הכסף
משיכה מורכבת (פטור מיוחד / מסלולים מעורבים) 5-8 שבועות כולל אישורי פטור מרשות המסים ותיאומי מס
משיכה + פריסה + החזר מס רטרואקטיבי 8-14 שבועות כולל פריסה אחורה/קדימה ובקשת החזרים על שנים קודמות

המחיר נקבע לפי מורכבות התיק. בבדיקה הראשונית נחשב לכם את החיסכון הצפוי במס ונשווה לעלות השירות. אם החיסכון נמוך מהעלות, נמליץ בכנות שלא להמשיך, כי המטרה היא שהשירות יחזיר את עצמו ועוד הרבה מעבר.

איזה מסמכים נדרשים לבקשת משיכה ממוסה מינימלית?

לבדיקה הראשונית ולמיפוי המלא, אנחנו נצטרך אוסף מסמכים בסיסי שאפשר לאסוף ב-7 עד 10 ימים. אנחנו עוזרים בכל שלב, ובמידת הצורך פונים ישירות לקופות בשמכם. הנה הרשימה:

  • צילום תעודת זהות + ספח, נדרש לכל פנייה למוסדיים ולרשות המסים
  • דוחות שנתיים אחרונים מכל הקופות, פנסיה, גמל, ביטוחי מנהלים, השתלמות
  • טופס 161 וטופס 106, אם קיבלתם פיצויים או סיימתם עבודה לאחרונה
  • תלושי שכר, אחרונים לפני סיום עבודה (לחישוב תקרת פטור פיצויים)
  • אישור הכנסות שנתי מהביטוח הלאומי ומכל מקור הכנסה אחר
  • אישורים רפואיים, רק במקרה של פטור על בסיס נכות או מצב בריאותי
  • תעודת קצבה אם כבר מקבלים קצבה מוסדית או מהביטוח הלאומי
  • אישור על קיבוע זכויות אם בוצע בעבר

אם חסרים לכם מסמכים, אנחנו ב-iG-TAX יכולים לפנות בשמכם לקופות לקבלת אישורים, לבצע איתור כספים בקופות שכוחות, ולהביא את כל המידע ל-Single source of truth שלכם.

מה ההישגים שלכם בפועל, דוגמאות מהשטח?

הניסיון שלנו בתחום משיכת הכספים מראה כי תכנון מדויק חוסך עשרות ואף מאות אלפי שקלים מס לאורך שנות הפרישה. הנה שתי דוגמאות אופייניות (ללא פרטים מזהים):

מקרה ראשון, שכירה בת 60 עם קופות פנסיה וקופת גמל הונית

מצב התחלתי, ביקשה מימוש הוני מהיר של כל החסכונות, ללא בחינת השלכות על קצבת הפנסיה החודשית.

מה עשינו, מיפוי רכיבים, שילוב קיבוע זכויות ותכנון מס תוך דגש על תקרות פטור עדכניות לשנת 2026. הסברנו כי משיכה של כל הכספים תשאיר את הקצבה החודשית חייבת במס גבוה.

תוצאה, הסטת חלק מהכספים לרכיב קצבתי והסדרת פטור ברכיב ההוני אפשרו משיכת כספי פנסיה ללא מס בחלק מהסכום והפחתת המס למינימום על יתרת הקצבה.

מקרה שני, עצמאי בן 64 מאזור חיפה לאחר סיום פעילות

מצב התחלתי, סיים פעילות כעצמאי וביקש נזילות מיידית של קופה הונית, לפני גיל 67.

מה עשינו, בדיקת זכויות, שקילת פריסה, תיאום מול מוסדיים ורשות המסים, וקביעת לוח זמנים מדורג. הדגש הושם על תזמון ה"פרישה" לבחינת חוקי המס.

תוצאה, התאמת תזמון המשיכה למסלולי פטור אפשריים אפשרה משיכת הון פטורה ממס ברכיב מסוים והפחתת שיעור המס בחלק אחר, תוך ניצול הטבות הפריסה.

המספרים המדויקים בכל תיק תלויים בנתונים האישיים, גיל, סוג הקופות, שנות ותק וגובה השכר הקובע. בבדיקה הראשונית נחשב לכם הערכה ספציפית.

למה לבחור ב-iG-TAX לטיפול במשיכה?

יש בישראל הרבה מי שטוען שיודע לטפל במשיכת כספים, אבל ההבדל בין יועצת מס מוסמכת לבין סוכן ביטוח / נציג קופה הוא קריטי. הנה 6 סיבות מהותיות לבחור בנו:

  • יועצת מס מוסמכת, לא נציג קופה. אנחנו ב-iG-TAX מתמקדים בתכנון מס, לא במכירת מוצרים. אילנית גנימה, רישיון 45633, מעל 20 שנות ניסיון בתכנון מס.
  • אובייקטיביות מלאה, ללא עמלות. אנחנו לא מקבלים עמלות מקופות, חברות ביטוח או בנקים. אתם משלמים לנו, ולכן ההמלצה שלנו נקייה מאינטרסים זרים.
  • 122+ ביקורות 5 כוכבים בגוגל ומידרג . פנסיונרים אמיתיים שעבדו איתנו ומספרים את הסיפור. ניתן לקרוא בכרטיס גוגל המקצועי שלנו.
  • מומחיות בכל סוגי המשיכה. תגמולים, פיצויים, היוון קצבה, פטורים מיוחדים, נכות, הכנסות נמוכות, רצף קצבה, רצף פיצויים, פריסה אחורה וקדימה. אנחנו מטפלים בכולם.
  • שירות אישי בחדרה ומרחוק. כשאתם מתקשרים, אילנית עונה. כשאתם שולחים מסמך, אילנית קוראת אותו. אצלנו אין מוקדי שירות שמעבירים אתכם בין מחלקות.

מי הצוות שמלווה אתכם?

שני מומחים, תכנון מס במשיכות + חיסכון פנסיוני
יועצת מס בכירה במשיכות פנסיה
רישיון 45633

מעל 20 שנות ניסיון בתכנון מס במשיכות, קיבוע זכויות, פריסת מענקים והחזרי מס. בוגרת מכללת BDO לפיננסים. מטפלת בעשרות תיקי משיכה ופרישה בשנה.

סהר ביטון
סוכן ביטוח מורשה
רישיון L-00116962

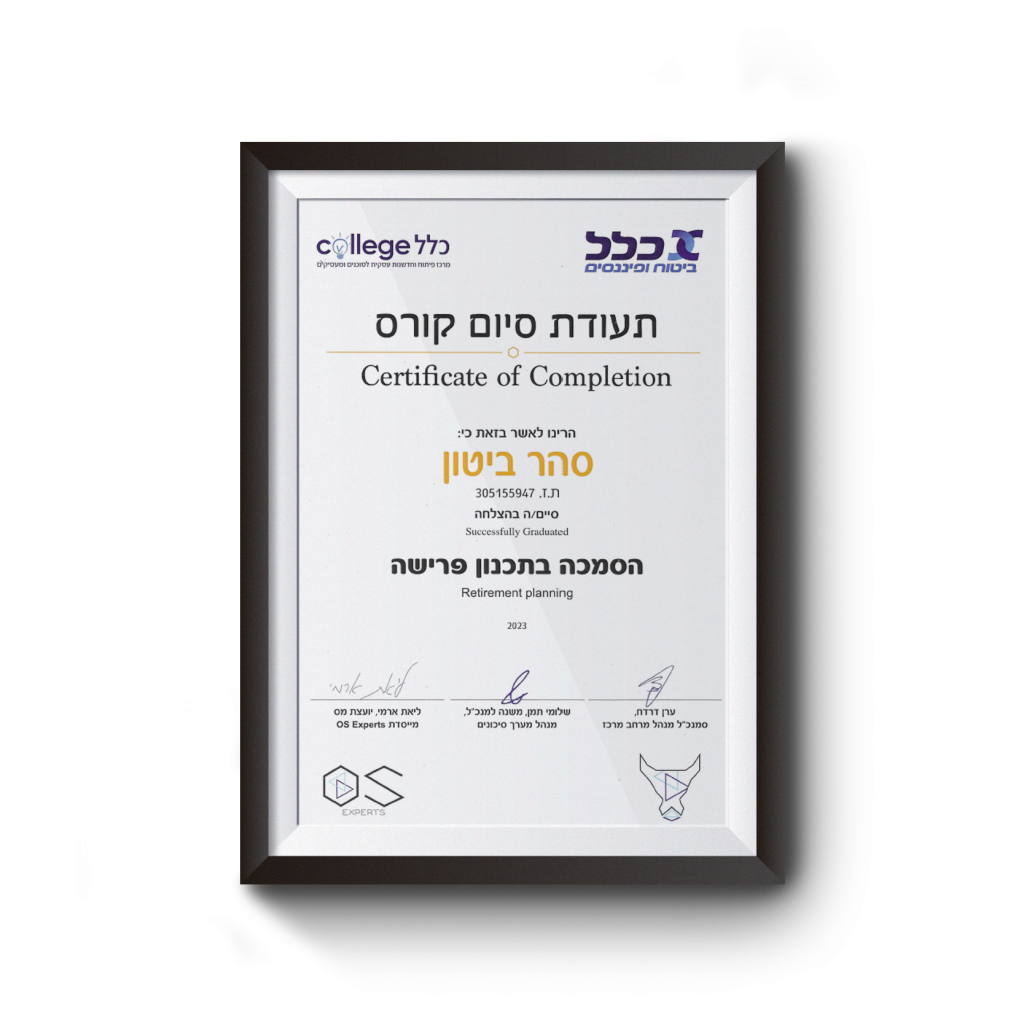
14 שנות ניסיון בחיסכון פנסיוני, ביטוחי מנהלים, קופות גמל וקרנות השתלמות. מסייע בהחלטות על משיכה, היוון ותכנון תזרים בפרישה. מצטרף לטיפול בהיבטים הפנסיוניים.

לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, ובעלת משרד iG-TAX ברחוב עמרם אברהם 10, חדרה. המשרד פועל בפיקוח רשות המסים בישראל, על פי הוראות רשות המסים ובהתאם לרגולציית רשות שוק ההון. השירותים שלנו כוללים גם קיבוע זכויות פנסיה, תיאום מס, בדיקת החזרי מס, פריסת מס למענקי פרישה, קרן פנסיה ואיתור כספים וחסכונות. ניתן ליצור קשר בטלפון 052-8271191, בוואטסאפ, או דרך טופס יצירת הקשר באתר המשרד.

שאלות נפוצות

גילוי ואחריות, המידע בעמוד זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס, חוות דעת מקצועית או המלצה אישית. כל פעולה בתחום משיכת כספים מקופות פנסיה, היוון קצבה, רצף קצבה או רצף פיצויים מצריכה בדיקה אישית של מסמכים, נתוני שכר, צבירות וסוגי קופות, על ידי יועץ/יועצת מס מוסמכת. ההחלטות שלכם בנושאי משיכה הן באחריותכם ויש לקבלן לאחר ייעוץ פרטני. iG-TAX ואילנית גנימה, רישיון 45633, פועלים בפיקוח רשות המסים בישראל ובהתאם להוראות הדין. שינויי חקיקה ופסיקה עשויים להשפיע על המידע בעמוד זה. למידע מחייב ועדכני יש לפנות אלינו בטלפון 052-8271191 או דרך אתר המשרד.
לפני שתמשכו או תהוונו את הפנסיה: בדקו אם מיציתם את קיבוע הזכויות
צוות iG-TAX בראשות אילנית גנימה יבדוק ויבצע עבורכם קיבוע זכויות מלא מול רשות המסים. השאירו פרטים לבדיקת זכאות וייעוץ ראשוני ללא עלות.

לעמוד קיבוע זכויות פנסיה והשארת פרטים ←

אילנית גנימה

יועצת מס בכירה, בעלת רישיון מס’ 45633, חברה בלשכת יועצי המס של ישראל. עם ניסיון של מעל 20 שנה בליווי שוטף של גמלאים הפורשים לפנסיה, שכירים (החזרי מס), בעלי עסקים ומשקיעים, אני כאן כדי שתוכלו להתנהל נכון ובראש שקט, ותמיד לדעת שמישהי מקצועית באמת דואגת לכם.

סהר ביטון

סוכן ביטוח מורשה בתחום הפנסיוני והביטוחים הפרטיים, עובד מול כלל חברות הביטוח ובתי ההשקעות תוך מתן טיפול מקיף בלקוח , בתחילת עבודה , עזיבה ופרישה , טיפול בביטוחים המשפחתיים וניהול תביעות כחלק מהשירות, בתחום הפנסיה והביטוחים הפרטיים. 14 שנים בתחום הביטוח, בעל תואר ראשון בביטוח, תואר שני במנהל עסקים עם התמחות בשיווק , בעל רישיון סוכן בתחום הפנסיוני והאלמנטארי.

צריכים ייעוץ לפרישה חכמה? השאירו פרטים ונחזור אליכם לשיחת הכרות,
לא התחייבות וללא עלות

איך מתבצע תהליך ייעוץ פנסיוני

חיסכון

ליווי מקצועי עד לקבלת התוצאה הרצויה

הגשת מסמכים

אני מגישה עבורכם את כל המסמכים הדרושים.

ייעוץ חינם

בשיחה נגלה מה אתם באמת צריכים ונייעץ

ביקורות של לקוחות על iG-TAX בגוגל

פורסם ב-Google Google
איילה גדליהו profile picture
איילה גדליהו
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
חייבת להמליץ על אילנית גנימה, מאחר ואני לא הכרתי אותה הייתי סקפטית, כשהכרתי אותה והיא התחילה לטפל ולייעץ לי הכרתי בת אדם מופלאה אמינה מסורה ואחראית ביותר. השיגה עבורי את הטוב ביותר במקצועייות מרבית. תודה אילנית הכל ועל מי שאת.
פורסם ב-Google Google
Yael Ezra profile picture
Yael Ezra
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
הכי מיקצועיים שיש, אמינות .שלאנתקלתי . ממליצה בחום תודעת שירות ברמה גבוהה
פורסם ב-Google Google
avishai kfir profile picture
avishai kfir
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
ממליץ בחום רב קיבלתי מידע חשוב ומורכב באופן ברור רהוט מקצועי ואדיב
פורסם ב-Google Google
Hayley Chen profile picture
Hayley Chen
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
פניתי לאילנית לטיפול בקיבוע זכויות. כבר מהרגע הראשון ,פגשתי בשירותיות ובאופן האנושי שהיא מתייחסת,בדאגה שלה לאורך כל התהליך ,שהכל יסתדר במהירות ועל הצד הטוב ביותר.לגבי המקצועיות שלה לא טעיתי ולא התאכזבתי.בשורה האחרונה: עם אילנית ,אפשר להרגיש שאתה בידיים הכי טובות שאפשר לבקש !!!
פורסם ב-Google Google
gil shamir profile picture
gil shamir
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
מומלצת בציון 10! מקצוענית, נחושה ומדהימה הגעתי לאילנית לצורך תהליך מורכב של קיבוע זכויות, והיא פשוט הצילה אותי. מקצועיות ברמה הגבוהה ביותר: הפגינה ידע רב ובקיאות אבסולוטית בכל פרט בירוקרטי. נחישות יוצאת דופן: נלחמה מול הגופים השונים ולא ויתרה עד להשלמת התהליך בהצלחה. שירות מעל המצופה: היה תענוג אמיתי לעבוד איתה. היא ליוותה אותי בסבלנות ובחיוך. הפכה תהליך מתיש לחוויה חלקה ומוצלחת. מומלצת בחום רב לכל פורש לפנסיה!
פורסם ב-Google Google
גליה לוי profile picture
גליה לוי
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
אילנית מקצועית, יודעת להתאים את מה שצריך ללקוח. אינה מוותרת גם כשחברות גמל ופיננסים מערימות קשיים. הוגנת מבחינת עלות השרות והתמורה היא הרבה מעבר.
פורסם ב-Google Google
משה סלוני profile picture
משה סלוני
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
תודה רבה אילנית עשית עבודה נהדרת ואני רוצה להודות לך מקרב לב על כל העבודה המדהימה שעשית איתי. תודה על הכל. כמובן שבהמשך פה ושם אני אשגע אותך אבל מה זה חשוב, מבחינתי את ממש כמו חברה טובה.
פורסם ב-Google Google
Eyal Man profile picture
Eyal Man
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
תודה רבה על שירות מצויין . אילנית הפגינה זמינות גבוהה , מקצועיות ויחס אישי כל פניה נענתה במהירות והכל התקדם ביעילות ובסדר מופתי , יש לציין כי הצוות שעובד איתה היה מקצועי , סבלני , ואדיב ממליצה עליה בחום
פורסם ב-Google Google
Avi Aviav profile picture
Avi Aviav
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
אילנית טיפלה בקיבוע זכויות פנסיה שלי, על הצד הטוב ביותר עם הרבה חן וסובלנות.
פורסם ב-Google Google
אבי קאופמן profile picture
אבי קאופמן
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
ברצוני להביע הערכה גדולה לאילנית על השרות המעולה שקיבלתי ליווי מקצועי יסודי ושקיפות מלאה. אילנית דאגה להסביר כל פרט וצעד בצורה ברורה והעניקה תחושת ביטחון לאורך כל הדרך. אין ספק שהיא בעלת ידע רב ומחויבות אמיתית ללקוחותיה. ממליץ עליה מכל הלב. ושוב תודה על היחס האישי וההשקעה.

שאלות נפוצות על משיכת כספים מקופות פנסיה במינימום מס

לא. יש הבדל בין משיכת כספי תגמולים לפני המועד המזכה, שיכולה להיות חייבת במס בשיעור 35 אחוז (ולעיתים 47 אחוז), לבין משיכה במועד מזכה, משיכת כספי פיצויים במסגרת תקרת הפטור, או משיכה בתנאים מיוחדים כמו הכנסות נמוכות, נכות 75 אחוז ומעלה או גיל 60 עם 5 שנות ותק. כל מקרה נבדק לגופו, ובמקרים רבים אנחנו מצליחים להגיע לפטור מלא או חלקי גם במקרים שנראים במבט ראשון חייבים במלוא המס.

כספי תגמולים הם מרכיב החיסכון הפנסיוני, בדרך כלל הפקדות מעביד ועמית לטובת קצבת זקנה, והחוקים למשיכה שלהם שונים מכספי פיצויים שמשולמים בסיום עבודה. על פיצויים יש תקרת פטור לפי שנות עבודה כפול שכר אחרון, ועל תגמולים הכללים שונים, במיוחד לפני גיל 60. בנוסף, פיצויים יכולים להישאר בקופה לרצף קצבה ולהגדיל את הפנסיה העתידית, בעוד תגמולים פועלים תחת כללי קיבוע זכויות נפרדים.

תקרת הקצבה המזכה ושיעור הפטור מתעדכנים בכל שנה. בשנת 2026 תקרת הקצבה המזכה היא 9,430 ש"ח לחודש, שיעור הפטור המרבי הוא 57.5 אחוז והפטור המרבי על קצבה הוא 5,422 ש"ח לחודש. בשירות שלנו אנחנו עובדים תמיד עם המספרים העדכניים לשנת המס, ובודקים בכל תיק האם המסלול שתכננו לכם בשנה קודמת עדיין אופטימלי לפי התקרות החדשות.

בהחלט כן. במקרים רבים הניכוי במקור אינו משקף את מדרגות המס לפי חישוב שנתי, כי הקופה לא יודעת את כל ההכנסות שלכם. לאחר חישוב שנתי אפשר לגלות זכאות להחזר מס, במיוחד כאשר יש שילוב של ירידת הכנסות, חלק מהשנה לא עבדתם, או היו משיכות חד פעמיות בלבד. ניתן לבקש החזר עד 6 שנים אחורה. אנחנו מטפלים בבדיקה ובהגשת הבקשה.

לא. המטרה היא קודם כל להבין את המספרים. רק לאחר שתרגישו בטוחים בהחלטה, תבחרו אם לבצע משיכה, ואם כן, באיזה היקף, באיזה מסלול ובאיזה תזמון. אנחנו לא מקבלים עמלות מקופות, אז אין לנו אינטרס לדחוף אתכם למשיכה כזו או אחרת. במקרים מסוימים ההמלצה הסופית שלנו תהיה דווקא לא למשוך, ולהשאיר את הכסף בקופה לקצבה גבוהה יותר.

רצף קצבה הוא אפשרות להשאיר פיצויים בקופה ולהפוך אותם לרכיב קצבתי שמגדיל את הקצבה החודשית העתידית. רצף פיצויים הוא אפשרות לדחות את המיסוי על פיצויים עד למעסיק הבא. שניהם מאפשרים לדחות מס ולא לבזבז את פטור הפיצויים. הבעיה היא שמשיכת כספים בלי בחינת שני המסלולים יכולה לפגוע בפנסיה העתידית, לבזבז פטורים שלא יחזרו, ולהגדיל מס לכל החיים. זו אחת הטעויות הנפוצות שאנחנו פוגשים.

כן, במקרים של נכות רפואית של 75 אחוז ומעלה, חוסר ישע, ובמקרים בריאותיים מורכבים מסוימים, יש מסלולי פטור מלא או חלקי על משיכת כספי תגמולים, בלי תלות בגיל. נדרשים אישורים רפואיים ולעיתים אישור פטור מרשות המסים לפני המשיכה. אנחנו מטפלים באיסוף האישורים ובפנייה לרשות המסים, ובמקרים שדורשים חוות דעת רפואית מומחה אנחנו ממליצים על הגורם המתאים.

התהליך אורך בממוצע 4 עד 8 שבועות מהפגישה הראשונה ועד שהכסף נכנס לחשבון, במקרים פשוטים (גיל 60+ עם פטור). מקרים מורכבים (פטור מיוחד, אישור רשות המסים, פריסה אחורה, החזרי מס רטרואקטיביים) יכולים להגיע ל-8 עד 14 שבועות. הזמן תלוי גם בתגובה של הקופות והגופים המוסדיים. אנחנו מלווים אתכם לאורך כל הדרך עד שהכסף בחשבון עם ניכוי מס מתוכנן.

כל שקל של מענק פיצויים פטור שנמשך ב-32 השנים שלפני גיל הזכאות מקטין את יתרת ההון הפטורה (סל של 976,005 שח ב-2026) ב-1.35 שח בחישוב קיבוע הזכויות העתידי. כלומר משיכת 100,000 שח פיצויים פטורים "שורפת" כ-135,000 שח מהסל, ומצמצמת בהתאם את הפטור החודשי על הקצבה, עד תקרה של 5,422.25 שח לחודש. חשוב להבחין: מקדם 1.35 חל אך ורק על מענקי פרישה ופיצויים פטורים, ואילו היוון קצבה פטור מקטין את הסל ביחס 1:1 בלבד, לא פי 1.35. לכן, לפני שמושכים פיצויים פטורים, כדאי לבחון את גובה הקיזוז מול תזמון הקיבוע ומתווה עליית הפטור (57.5% ב-2026, 62.5% ב-2027, 67% ב-2028). ב-iG-TAX אנחנו מנתחים את שקלול המשיכה מול השחיקה בפטור העתידי כדי לצמצם את המס הכולל לאורך שנות הפרישה.

כי 35% על משיכה שלא כדין לפני גיל 60 הם רף מס מינימום ולא תקרה. החוק גובה את הגבוה מבין שני אלה: 35% או שיעור המס השולי שלכם. לכן אם המס השולי שלכם עולה על 35%, המשיכה שלא כדין תמוסה לפי השיעור השולי הגבוה, וכך היא עלולה לעלות לכם יותר ממס רגיל על אותו סכום. ב-iG-TAX אנחנו בוחנים את עלות המס של המשיכה מול חלופות כמו רצף קצבה או פריסה לפני כל צעד, כדי לצמצם את החבות למינימום.

משיכה חלקית פוגעת בפטור באופן יחסי בלבד ולא מוחקת אותו כולו, כך שהיתרה שנשארת ממשיכה לשמור על חלק מהפטור. חשוב להבין שהפגיעה תלויה בסוג הכסף שנמשך: מענקי פרישה ופיצויים פטורים שנמשכו ב-32 השנים שלפני גיל הזכאות מקטינים את סל ההון הפטור לפי נוסחת הקיזוז במקדם 1.35, בעוד היוון קצבה פטור מקטין את הסל ביחס של 1 ל-1 בלבד. לכן משיכה מלאה, ובמיוחד של רכיבים המוכפלים ב-1.35, שוחקת חלק גדול בהרבה מסל ההון הפטור לעומת משיכה חלקית מדודה. אני ממליצה לבחון מראש איזה רכיב נמשך ובאיזה היקף, כדי למקסם את הפטור הנותר.

פריסת מס היא פיצול החלק החייב במענק הפיצויים על פני כמה שנות מס, כדי שההכנסה לא תיזקף כולה בשנה אחת ותקפיץ אותך למדרגת מס גבוהה. בפריסה קדימה מחלקים את המענק על פני שנת מס אחת לכל 4 שנות ותק, עד 6 שנים קדימה, ובכל שנה מנצלים מחדש את מדרגות המס ונקודות הזיכוי. קיימת גם פריסה לאחור (רטרואקטיבית) לפי כללים נפרדים, בעיקר כאשר בשנים שחלפו שיעורי המס שלך היו נמוכים יותר. שיוך חלק מהסכום לשנים עם מס נמוך מקטין את המס האפקטיבי על המשיכה. ב-iG-TAX אני בוחנת עבורך את כדאיות הפריסה מול קיבוע והיוון, כדי למקסם את החיסכון במס.

משיכת קרן השתלמות בפרישה פטורה ממס רווחי הון על מלוא הרווחים, בתנאי שהחשבון עמד בוותק הנדרש: 6 שנות ותק, או 3 שנים אם המשיכה נעשית בגיל פרישה. הפטור חל על הפקדות עד תקרת ההפקדה השנתית המוכרת. על הפקדות שמעל התקרה חל מס רווחי הון של 25%, אך רק על חלק הרווח היחסי שנצבר מהסכום העודף, ולא על כל הקרן. זו נישה מיסויית נפרדת ממשיכת קופות פנסיה וגמל, ולכן חשוב למפות אותה בנפרד. אנחנו ב-iG-TAX, כיועצי מס לתכנון פרישה, ממפים את מלוא אפיקי המשיכה שלכם ומתזמנים אותם כך שסך המס שתשלמו יהיה המינימלי האפשרי.

חשוב להבחין בין שני מוצרים שונים לחלוטין, כי הם ממוסים בדרכים שונות. קופת גמל להשקעה (המוצר הרגיל): משיכה הונית חד פעמית ממנה חייבת במס רווח הון של 25% על הרווח הריאלי, כלומר לאחר ניכוי עליית המדד. לחלופין, לאחר גיל 60 ניתן להעביר את הצבירה לקופה משלמת קצבה ולמשוך אותה כקצבה חודשית – ואז לפי סעיף 9א לפקודה הן הרווחים שנצברו והן תשלומי הקצבה פטורים ממס, גם אם קיימת הכנסה נוספת. על קופת גמל להשקעה לא חל מסלול תיקון 190, ואין בה משיכה הונית בשיעור 15%. מסלול ה-15% שייך למוצר אחר: קופת גמל לפי תיקון 190 (כספים שהופקדו ככספי הפקדה מוכרת בקופה קצבתית). שם, לאחר גיל 60 ובכפוף לכך שהמבקש מקבל כבר קצבה חודשית מעל הקצבה המזערית (5,306 בשנת 2026), קיימות שתי דרכי משיכה: משיכה הונית חד פעמית הממוסה ב-15% נומינלי על הרווח (בלי ניכוי מדד), או משיכת אותם כספים כקצבה מוכרת חודשית שפטורה ממס. אלה שני מסלולים חלופיים לאותם כספים בתיקון 190, בעוד שבקופת גמל להשקעה ההבחנה היא בין 25% (הוני) לבין פטור (קצבה). אני בוחנת עבור כל לקוח את נטל המס בכל מסלול בלבד, ואיני ממליצה על בחירת מוצר, קרן או מסלול פנסיוני.

התשובה תלויה בסוג הכספים. בכספי קופת גמל וכספים לפי תיקון 190, אם החוסך נפטר לפני גיל 75 המוטבים יכולים למשוך את היתרה כסכום חד פעמי בפטור ממס רווחי הון, בדרך כלל בתוך 90 יום מהפטירה. אם הפטירה מגיל 75 ומעלה, המשיכה חייבת במס של 15 אחוז נומינלי על הרווח. בקרן פנסיה המנגנון שונה, ולרוב השאירים מקבלים קצבת שאירים ולא משיכה הונית. הזכאות והמס תלויים בזהות המוטבים, בסוג הקופה ובעיתוי המשיכה, ולכן ב-iG-TAX אנחנו בוחנים כל מקרה לגופו כדי למזער את המס למוטבים. הבחינה שלנו מיסויית בלבד ואיננה ייעוץ פנסיוני או המלצה על מוצר.

גיל 75 הוא נקודת מפנה מיסויית בכל הנוגע להורשת כספי תיקון 190 (קצבה מוכרת). אם הפטירה מתרחשת לפני גיל 75, בדרך כלל היורשים או המוטבים יכולים למשוך את הכספים ההוניים של תיקון 190 בפטור ממס. אם הפטירה מתרחשת אחרי גיל 75, הרווח הצבור חייב במס בשיעור 15 אחוז, וחשוב לדעת שהמס מחושב על הרווח הנומינלי ולא על הרווח הריאלי, כך שבתקופות אינפלציה נטל המס בפועל גבוה יותר. לכן לעיתוי המשיכה מול ההורשה, ולתכנון המס סביב גיל 75, יש משמעות כספית ממשית שכדאי לבחון מראש. במשרד iG-TAX אנו בוחנים את הזווית המיסויית בלבד ואיננו יועצים פנסיוניים, כלומר איננו ממליצים על בחירת מוצר, קרן או מסלול.

כעצמאי שסגר עסק ייתכן שתהיה זכאי לפי הרכיב הייעודי בקופה למשיכה בעת אובדן עבודה או הפסקת עסק, בפטור או במס מופחת, בהתאם לתקרות ולהכנסתך הנמוכה באותה שנה. לעומת זאת, משיכה הונית שלא כדין לפני גיל 60 ממוסה במס של 35% לפחות. ב-iG-TAX אנחנו בוחנים איזה רכיב אפשר למשוך בפטור, מה כדאי לתזמן לשנת מס עם הכנסה נמוכה, ומה עדיף להשאיר לקצבה כדי למזער את המס. זו בדיקה מיסויית בלבד, איננו ממליצים על מוצר או מסלול פנסיוני.

מפני שכל משלם (קופה, קרן, מבטח) מנכה מס במקור בנפרד ורואה רק את חלקו, בלי לראות את סך המשיכות שלכם באותה שנה. כתוצאה מכך כל גורם עלול לנכות מס לפי מדרגה נמוכה מדי, מה שיוצר חוב מס בשומה השנתית, או לחלופין לנכות ביתר מס שיישאר אצל רשות המסים עד להגשת דוח וקבלת החזר. תיאום מס מרכז מראש את כל המקורות למדרגת מס אחת נכונה, מונע הפתעות בשומה ומשפר את התזרים כבר במעמד המשיכה. אני ב-iG-TAX מבצעת תיאום מס משולב לכל מקורות המשיכה יחד, כדי שתשלמו את המס הנכון בדיוק ולא שקל מעבר לכך.

תפריט נגישות

לצפייה ברישיון שלי

20 שנות ניסיון

אילנית גנימה

מייצגת מורשית במס הכנסה וביטוח לאומי
יועצת מס בכירה

מספר מייצג
45633

רשות המסים בישראל

רשות
המיסים בישראל

חבר לשכת יועצי המס

לשכת
יועצי המס

ביטוח לאומי

המוסד
לביטוח לאומי