החזר מס ביטוח חיים - כמה מגיע לכם בחזרה על הפרמיות?
מגיע לכם בחזרה רבע מהפרמיה שנכנסת בתקרה: זיכוי ממס הכנסה של 25%, לפי סעיף 45א לפקודה. לביטוח החיים ולהפרשה שלכם לפנסיה מהשכר יש תקרה משותפת אחת, וב-2026 היא הגבוה מבין 189 ש"ח לחודש לבין 7% מההכנסה המזכה. ההחזר הוא הזיכוי שלא קיבלתם בתלוש, ורק על שנה שבה נוכה מכם מס הכנסה.
אם אתם משלמים פוליסת ביטוח חיים (ביטוח ריסק) במשך שנים, סעיף 45א לפקודת מס הכנסה נותן לכם זיכוי של 25 אחוז על הפרמיה בכפוף לתקרה שנתית. הזיכוי לא מופעל אוטומטית כשהפוליסה פרטית או כשהמעסיק לא עדכן את התיק, ולכן הוא נשאר בלי מימוש אצל שכירים רבים. אנחנו ב-iG-TAX בודקים עבורכם את הזכאות, מחשבים את הזיכוי להחזרי מס רטרואקטיבית עד 6 שנים אחורה, ומגישים את הבקשה לרשות המסים, בלי שתשנו דבר בפרמיה החודשית.
ביטוח חיים שנלקח עם המשכנתא? ראו החזר מס על ביטוח משכנתא.
מה זה החזר מס על פוליסת ביטוח חיים ולמי הוא מיועד?
החזר מס על ביטוח חיים הוא מימוש זיכוי המס שמגיע לכם לפי סעיף 45א לפקודת מס הכנסה: זיכוי של 25 אחוז מהפרמיה ששילמתם לביטוח חיים (רכיב הריסק) עבורכם או עבור בן או בת הזוג, עד תקרת פרמיה שנתית. אנחנו ב-iG-TAX מאתרים אילו פוליסות פעילות לכם, בודקים אם הזיכוי נוצל בתלוש או בתיק המס, ומגישים בקשת החזר רטרואקטיבית לכל שנה שבה ההטבה לא מומשה. השירות מיועד בעיקר לשכירים שמשלמים פוליסת ביטוח חיים פרטית שלא דרך המעסיק.
השירות מתאים במיוחד ל:
- שכירים שמשלמים פוליסת ביטוח חיים פרטית (לא דרך המעסיק)
- מי שיש לו ביטוח אובדן כושר עבודה פרטי
- בעלי ביטוח חיים למשכנתא, דרך הבנק או אצל מבטח פרטי
- מי שהחליף מקום עבודה ולא העביר את הפוליסה למעסיק החדש
אילו פוליסות ביטוח חיים נכנסות בחישוב הזיכוי?
הזיכוי לפי סעיף 45א חל על רכיב ההגנה (הריסק) בפוליסה, כלומר על החלק שמבטח את החיים ולא על רכיב החיסכון. להלן הסוגים שאנחנו בודקים:
פוליסה שמשלמת לבני המשפחה במקרה מוות. רכיב הריסק מזכה בזיכוי 25 אחוז על הפרמיה, עד התקרה השנתית.
פוליסה שמשלמת פיצוי חודשי אם המבוטח אינו יכול לעבוד. נכללת בהטבות המס על הכיסויים הפנסיוניים, ולה תקרה נפרדת משלה.
כיסוי לפיצוי חד פעמי במקרה גילוי מחלה. לרוב נמכר כהרחבה של ביטוח החיים. הזכאות נבחנת לגופה מול הפוליסה.
הפוליסה שהבנק דורש למשכנתא. רכיב ביטוח החיים מזכה בזיכוי גם כשנרכש דרך הבנק וגם אצל מבטח פרטי, וביטוח המבנה לא נכנס.
בפוליסה משולבת, חלק ההגנה (ריסק) הוא זה שנכנס לזיכוי לפי 45א. רכיב החיסכון נבחן בנפרד בהטבות הפנסיוניות.
סעיף 45א חל גם על פרמיה ששילמתם לביטוח חיים של בן או בת הזוג, ולא רק על פוליסה שלכם עצמכם.
איך מחשבים את הזיכוי על ביטוח חיים?
הנוסחה הבסיסית פשוטה: זיכוי שנתי = 25% × הפרמיה המוכרת, כשהפרמיה המוכרת מוגבלת בתקרה שנתית. התקרה הזו משותפת לפרמיית הריסק ולהפרשה שלכם לפנסיה, והזיכוי הוא 25 אחוז מהפרמיה שנכנסת בה. לכיסוי אובדן כושר עבודה יש תקרה נפרדת וגבוהה יותר. לשכיר, הזיכוי על ביטוח חיים לא תמיד עומד לבד: ההפרשה לפנסיה מהשכר מזכה עד 7% מהשכר ועד 8,148 ש"ח בשנה (2026), וכשמהשכר מנוכים גם סכומים לביטוח חיים עשויה לחול הגבלת תקרה נוספת, לפי כל-זכות, זיכוי בגין הפרשות לביטוח פנסיוני. לכן מי שמפריש לפנסיה חלק גדול מהשכר עשוי לקבל על ביטוח החיים זיכוי קטן יותר, ובודקים גם את התיק של בן או בת הזוג. בבדיקה אצלנו מצליבים את הפוליסות מול שנות המס ובוחנים גם אם רכיבים פנסיוניים נוספים לא נוצלו.
מה התקרה לזיכוי ממס על ביטוח חיים?
אין תקרה נפרדת לביטוח החיים: לפי סעיף 45א(ד) לפקודה, פרמיית הריסק וההפרשה שלכם לפנסיה מהשכר נכנסות לתקרה אחת, שהיא הגבוהה מבין 189 ש"ח לחודש ב-2026 לבין 7% מההכנסה המזכה. למי שכל הכנסתו מעבודה, ההכנסה המזכה מוגבלת ב-2026 ל-9,700 ש"ח לחודש. בתוך 7% האלה, ביטוח החיים מזכה עד 5% מההכנסה המזכה.
הזיכוי ניתן על ביטוח החיים שלכם או של בן או בת הזוג, ורק על כיסוי למקרה מוות בלי מרכיב חיסכון (סעיף 45א(ג)). פוליסה על חיי הורה לא נכנסת לזיכוי, ופוליסה על חיי ילד נכנסת רק בחריג צר של סעיף 45א(ב1), לילד בגיר.
למה אצל שכירים רבים ביטוח החיים לא מוסיף זיכוי?
כי ההפרשה שלהם לפנסיה מהשכר תופסת את רוב התקרה המשותפת, ולפעמים את כולה. שכירה שמשתכרת 9,700 ש"ח בחודש ומפרישה לפנסיה 7% מהשכר כבר מילאה את התקרה, ולכן פוליסת הריסק הפרטית שלה לא תוסיף זיכוי בתיק שלה. אם היא מפרישה 6%, נשאר לה לביטוח החיים מקום של אחוז אחד מהשכר. מי שמשתכר יותר ממלא את התקרה מהר יותר, כי ההפרשה מחושבת על כל השכר והתקרה רק על 9,700 ש"ח.
זו הטעות שאנחנו פוגשים הכי הרבה: מחשבים רבע מכל הפרמיה של הפוליסה, בלי לבדוק כמה מהתקרה כבר נוצל בהפרשה לפנסיה. כדי לדעת כמה מקום נשאר לכם בכל שנה, משווים את ההפרשה לפנסיה באישור השנתי מהמעסיק לפרמיית הריסק באישור השנתי של חברת הביטוח. את ההשוואה הזו, שנה אחר שנה, אנחנו עושים בבדיקת החזרי מס לשכירים.
מה צריך כדי לקבל החזר מס על ביטוח חיים?
צריך אישור שנתי מחברת הביטוח על הפרמיה ששולמה בכל פוליסה, לכל שנת מס שעליה מבקשים החזר, ואת טופס 106 של אותה שנה, שמראה אם הזיכוי כבר ניתן בתלוש. את האישורים על תשלומים לביטוח חיים מצרפים לבקשה להחזר מס (כל-זכות, החזר מס הכנסה). כשהפרמיה נוכתה מהמשכורת, היא מופיעה גם בתלוש השכר.
בפוליסה משולבת מפרידים באישור בין רכיב הריסק לרכיב החיסכון, כי רק הריסק נכנס לזיכוי, ורק עד התקרה של אותה שנה. הזיכוי מקטין את מס ההכנסה שחל עליכם, ולכן על שנה שבה לא נוכה מכם מס אין ממה להחזיר.
את התהליך הכללי, איזה טופס מגישים, כמה שנים אחורה ומתי מקבלים את הכסף ריכזנו במדריך להחזרי מס לשכירים.
למה ההטבה הזו לרוב לא מנוצלת?
שלוש סיבות עיקריות גורמות לכך שהזיכוי נשאר על הנייר:
- פוליסה פרטית, לא דרך המעסיק. כשהפוליסה נרכשה ישירות מסוכן ביטוח, היא לא מופיעה בתלוש השכר ובתיק המס. גם פוליסות שכן דרך המעסיק לא תמיד מסתנכרנות נכון.
- החלפת מקום עבודה. המעסיק החדש לא יודע על פוליסות קודמות, השכיר ממשיך לשלם פרמיה אבל הזיכוי לא מועבר ברישומים.
- חוסר ידע. רוב השכירים בכלל לא יודעים שמגיע להם זיכוי. החוק קיים עשרות שנים, אך אינו מפרסם את עצמו.
אצלנו רואים שוב ושוב לקוחות שמשלמים פוליסות 5, 10, 15 שנה ולא קיבלו את הזיכוי. בבדיקה רטרואקטיבית של 6 שנים, הסכומים מצטברים ולעיתים משולבים עם זיכויים פנסיוניים נוספים שלא נוצלו.
דוגמאות היפותטיות (לא לקוחות אמיתיים)?
הדוגמאות הבאות ממחישות את אופן החישוב בלבד, ואינן לקוחות אמיתיים. הסכומים בפועל נקבעים לפי הפוליסה, התקרה השנתית והכנסתכם.
דוגמה א: שכירה עם פוליסת ביטוח חיים פרטית
שכירה שמשלמת פרמיית ריסק גבוהה. הזיכוי על רכיב הריסק מוגבל למקום שנשאר בתקרה המשותפת אחרי ההפרשה שלה לפנסיה מהשכר, ולכן החלק שמעל התקרה לא מזכה. בבדיקה רטרואקטיבית של 6 שנים בודקים כל שנה לפי התקרה שלה ומבקשים את הזיכוי שלא נוצל, בתוספת ריבית והצמדה, רק בגין רכיב הריסק, ולפני בחינת כיסויי אובדן כושר ורכיבים פנסיוניים נוספים. דוגמה היפותטית.
אילו טעויות עולות אלפי שקלים?
המעסיק אינו יודע ואינו מעדכן את התיק, והזיכוי לא מועבר לתלוש השכר. דיווח חד פעמי במשרד השכר מפעיל את הזיכוי קדימה.
במעבר עבודה הפוליסה ממשיכה אבל הזיכוי נופל בין הכיסאות. כדאי לוודא תוך חודש מתחילת עבודה חדשה שהזיכוי הופעל.
בלי אישור פרמיה שנתי קשה להוכיח את ההוצאה. חברות הביטוח שולחות אישור בסוף כל שנת מס, חשוב לאסוף ולתייק.
פוליסה ישנה שלא מטופלת או שהועברה דרך מעסיק קודם. איתור כספים וחסכונות חושף לעיתים פוליסות שנשכחו.
החזר מס פשוט ומהיר, בלי לשלם יותר פרמיה
בודקים אילו פוליסות ריסק יש לכם, מחשבים את הזיכוי הרטרואקטיבי, ומחליטים יחד אם שווה להגיש.
אחריות: שכר טרחה רק על החזר שמתקבל בפועל בחשבון, לא לפני.
- החזרי מס, הדף הראשי
- החזר מס רטרואקטיבי 6 שנים
- החזר מס בריאות
- ביטוח חיים פרטי
- ביטוח אובדן כושר עבודה
- ביטוח חיים למשכנתא
- החזר מס על הפקדה לקופת גמל
- החזר מס על הפקדה לקרן השתלמות
- רשות המסים, פטורים וזיכויים
- כל-זכות: החזר מס הכנסה
- שאלון החזר מס לשכירים, האם יש סימנים להחזר מס מהשנים האחרונות
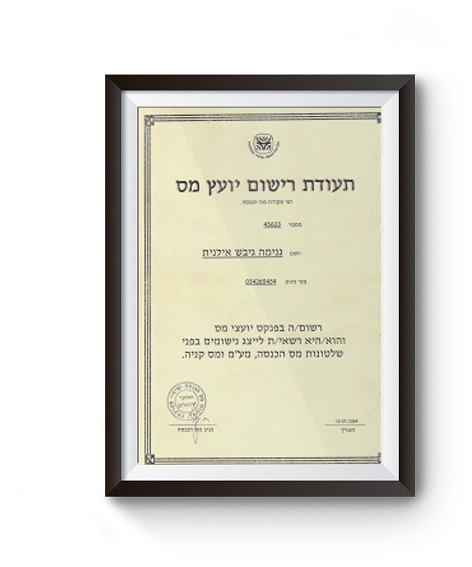
לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה. השירותים שלנו כוללים גם ביטוח חיים פרטי, החזר מס רטרואקטיבי 6 שנים ובדיקת זכאות להחזרי מס לשכירים. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה הוא כללי ואינו מהווה ייעוץ מס או תחליף לייעוץ אישי. שיעור הזיכוי לפי סעיף 45א, תקרות הפרמיה והסכומים נכונים לשנת המס 2026 ועשויים להשתנות, וכל מקרה נבחן לגופו על ידי יועץ מס מוסמך. הזכאות בפועל תלויה בסוג הפוליסה, ברכיב הריסק, בתקרה השנתית ובהכנסתכם.
תוכן העניינים
- החזר מס ביטוח חיים - כמה מגיע לכם בחזרה על הפרמיות?
- מה זה החזר מס על פוליסת ביטוח חיים ולמי הוא מיועד?
- אילו פוליסות ביטוח חיים נכנסות בחישוב הזיכוי?
- איך מחשבים את הזיכוי על ביטוח חיים?
- מה התקרה לזיכוי ממס על ביטוח חיים?
- מה צריך כדי לקבל החזר מס על ביטוח חיים?
- למה ההטבה הזו לרוב לא מנוצלת?
- דוגמאות היפותטיות (לא לקוחות אמיתיים)?
- אילו טעויות עולות אלפי שקלים?
ביקורות אמיתיות, מילה במילה
לקוחות שקיבלו החזר מס מספרים
שמעתי על אילנית מהמכרת במרכז שהיא מתגוררת, ואני גר בבאר שבע. בחרתי בה לטפל בקיבוע זכויות, בחרת הביטוח והחזרי מס. טיפול מסור, יקפתי עובדת אפילו לא בשעות שגרתיות. חשוב לאילנית הלקוח, זה החשוב ביותר שמקבל שירות.
לאחר פטירתו של אבא שלי ניתנה לנו האפשרות לקבל מהביטוח קצבה חודשית או לקבל את כל הכסף בבת אחת. כיוון שבחרנו לקחת את כל הסכום בבת אחת, מס הכנסה לקח אחוז גבוה מאוד של מס ופנינו לאילנית על מנת לקבל החזר. אילנית הייתה קשובה וענתה על הצרכים שלנו.
יהודה אקוניס תל אביב 12/3/26. תיאור השירות: קיבוע זכויות החזרי מס פנסיה. חוות דעת: השירות של אילנית היה מעולה ומיקצועי, כולל הצוות. אני ממש מרוצה מהשירות והיחס. ממליץ עליה מאוד, היה מצוין.
מקורות רשמיים
העמוד עודכן לאחרונה ב-8.11.2026. אלה המקורות הרשמיים שהוא מפנה אליהם.