בקצרה: מה בודקים בייעוץ פנסיוני, ומה תכנון המס מוסיף ב-2026?
ייעוץ פנסיוני בוחן את מוצרי החיסכון שלכם: קרן פנסיה, ביטוח מנהלים, קופות גמל וקרנות השתלמות. ב-iG-TAX את הצד הזה עושה סהר ביטון, סוכן ביטוח מורשה, ואת תכנון המס בפרישה עושה אילנית גנימה, יועצת מס מוסמכת. בצד המס, ב-2026 הפטור על הקצבה הוא 57.5% מתקרת הקצבה המזכה של 9,430 ש"ח, כלומר עד 5,422 ש"ח פטורים ממס בכל חודש, ותקרת ההון הפטורה לכל החיים היא 976,005 ש"ח (מקור: מדריך רשות המסים לטופס 161ד, 2026). את ההטבות האלה מממשים בקיבוע זכויות.
למימוש מלא של ההטבות ראו קיבוע זכויות פנסיה, ולמילוי הטפסים בעת פרישה ראו איך למלא טופס 161.
שלום לכם, אני אילנית גנימה.
הבהרה רגולטורית חשובה, המונח ייעוץ פנסיוני בישראל הוא מקצוע מוסדר תחת רשות שוק ההון, ודורש רישיון יועץ פנסיוני או סוכן ביטוח פנסיוני. אני, אילנית גנימה, יועצת מס מוסמכת (רישיון 45633), ולא יועצת פנסיונית. השירות שאנחנו במשרד iG-TAX מציעים משלב שני בעלי רישיון, אילנית בייעוץ מס בפרישה, וסהר ביטון (סוכן ביטוח מורשה, רישיון L-00116962) בתחום החיסכון הפנסיוני. שני התחומים תחת קורת גג אחת, וכל אחד מטפל רק בתחום שהרישיון שלו מכסה.
מי שמחפש ייעוץ פנסיוני מחפש בדרך כלל שני דברים: ראייה כוללת של החיסכון הפנסיוני (פנסיה, גמל, השתלמות, ביטוחי מנהלים), ותכנון המס של הפרישה (קיבוע זכויות, פטור 9א, פריסת מענקים). כאן תקבלו את שניהם, כל אחד מבעל הרישיון שלו.
לתמונה המלאה של תכנון הפרישה ראו תכנון פרישה לפנסיה. העמוד הזה מתמקד בחיבור בין מוצרי החיסכון לבין המס, ומקשר גם לעמודים כמו קיבוע זכויות פנסיה, איתור כספים, קרן פנסיה ותיאום מס.
ייעוץ פנסיוני, החלטות חכמות לשקט הכלכלי שלכם
מי מטפל בכל חלק, ואיך מתוגמל כל אחד?
בצד המוצרים (בחירת קרנות, מסלולי השקעה, דמי ניהול והעברות) מטפל סהר ביטון, סוכן ביטוח מורשה (רישיון L-00116962). בצד המס (קיבוע זכויות, פטור על הקצבה, מענקים והחזרי מס) מטפלת אילנית גנימה, יועצת מס מוסמכת (רישיון 45633). אילנית אינה יועצת פנסיונית ואינה ממליצה על מוצר או על מסלול השקעה. שכר הטרחה על צד המס נקבע מראש בכתב, ואילנית לא מקבלת עמלות מגופים מוסדיים. סהר ביטון, כסוכן ביטוח, מתוגמל בעמלות מהגופים המוסדיים שבמוצריהם הוא מטפל, ולפני כל פעולה במוצר הוא מפרט לכם את הגופים שהוא קשור אליהם ואת אופן התגמול שלו. שיחת היכרות ראשונה חינם, ללא התחייבות.
- ✓ ראייה כוללת של כל הצבירות שלכם, פנסיה, גמל, השתלמות, ביטוחי מנהלים
- ✓ שקיפות בתגמול, שכר טרחה קבוע על צד המס, והסוכן מפרט מראש את העמלות והזיקות שלו
- ✓ שני בעלי רישיון, יועצת מס + סוכן ביטוח, תכנון משולב ב-IG-TAX
- ✓ שילוב מס + פנסיה, קיבוע זכויות, פטור 9א, פריסת מענקים והיוון
מענה מהיר · שירות ארצי, פגישות פרונטליות בחדרה או מרחוק
מה זה בעצם ייעוץ פנסיוני ומה הוא כולל בפועל?
ייעוץ פנסיוני הוא תהליך שבו בודקים יחד אתכם את כל הזכויות, הקופות והמסלולים שצברתם לאורך השנים, ומוודאים שהכל מסונכרן עם הצרכים שלכם כיום ועם תכנון המס בפרישה. מדובר בבדיקה מעמיקה של קרנות הפנסיה, קופות הגמל, ביטוחי המנהלים וקרנות ההשתלמות, תוך התייחסות למסלול ההשקעה, דמי הניהול, מקדם הקצבה וההטבות המגיעות לכם. את בדיקת המוצרים עושה סהר ביטון, ואת היבטי המס אילנית גנימה. השירות שלנו מתאים לכם אם:
- אתם שכירים שמתקרבים לגיל פרישה ורוצים לדעת מה מגיע לכם בפועל מקופות הפנסיה והגמל
- אתם עצמאים שמנהלים קופות פנסיה וביטוחים שונים ורוצים לוודא שהם במסלול הנכון
- אתם בעלי שליטה בחברה שמנהלים גם פנסיה וגם רכיבי חיסכון אחרים ורוצים לבצע תכנון כולל
- אתם גמלאים שכבר מקבלים קצבה, אך רוצים לבדוק אם אפשר לשפר תנאים או להפחית מס
- קיבלתם הצעה מסוכן ביטוח או יועץ פנסיוני בבנק ואתם רוצים חוות דעת שנייה לפני החלטה
מי בעצם מוסמך לתת ייעוץ פנסיוני בישראל?
בישראל יש הפרדה רגולטורית ברורה. ייעוץ פנסיוני הוא מקצוע מוסדר תחת רשות שוק ההון, ביטוח וחיסכון במשרד האוצר, ודורש רישיון יועץ פנסיוני (אדם פרטי ללא קשר לחברה מסוימת) או סוכן ביטוח פנסיוני (קשור לאחת או יותר מהחברות). ייעוץ מס בפרישה הוא תחום נפרד, מוסדר תחת רשות המסים בישראל, וניתן על ידי יועץ מס מורשה. רואי חשבון יכולים גם הם לתת ייעוץ מס. אצלנו ב-iG-TAX אנחנו משלבים את שני התחומים:
למה זה חשוב לכם? אם אתם פונים רק לסוכן ביטוח, אתם תקבלו ייעוץ בבחירת מוצרי חיסכון, אבל לא תכנון המס. אם אתם פונים רק ליועץ מס, אתם תקבלו תכנון מס לפרישה, אבל לא בחירת מוצרים פנסיוניים. אצלנו ב-iG-TAX אתם מקבלים את שני התחומים תחת קורת גג אחת, כל אחד מבעל הרישיון שלו.
מה ההבדל בין יועץ פנסיוני בבנק לבין במשרד פרטי?
ההבדל המהותי הוא מודל התגמול ומה נכלל בשירות. בבנק או בחברת ביטוח, היועץ מקבל שכר מהמוסד הפיננסי, ולעיתים גם בונוסים על מכירת מוצרים מסוימים. ב-iG-TAX תכנון המס מתומחר בשכר טרחה קבוע מהלקוח, ובצד המוצרים מטפל סוכן ביטוח מורשה שמתוגמל בעמלות מהגופים המוסדיים ומפרט אותן מראש. היתרון העיקרי הוא שתכנון המס נכלל באותו תהליך. הנה השוואה:
האם ייעוץ פנסיוני זה אותו דבר כמו ייעוץ פרישה ותכנון מס?
לא, אלה שלושה תחומים שונים שהציבור מערבב ביניהם. ייעוץ פנסיוני עוסק בבחירת מוצרי חיסכון פנסיוני, דמי ניהול ומסלולי השקעה. קיבוע זכויות הוא הליך מינהלי מול רשות המסים שמטרתו לחלק את הפטור (57.5% מתקרת הקצבה המזכה ב 2026 ) בין הקצבה החודשית לרכיב הוני. ייעוץ פרישה הוא הליך רחב יותר שכולל מיפוי מלא, סימולציות, תכנון מס, פריסת מענקים והגשת טפסים. אצלנו שלושת התחומים נמצאים תחת קורת גג אחת, כל אחד בידי בעל הרישיון שלו, וזה חשוב, כי החלטה בתחום אחד משפיעה על השני.
המעטפת כוללת ייעוץ פנסיוני בסיסי (בחירת מסלול ובדיקת דמי ניהול, אצל סהר ביטון), דרך קיבוע זכויות פנסיה ועד תכנון מס פרישה מקיף שכולל פריסת מענקים, היוון והחזרי מס רטרואקטיביים.
באיזה שלבים בחיים כדאי לבצע ייעוץ פנסיוני?
הרגע הנכון הוא תמיד עכשיו, אבל יש 4 שלבים מובהקים בחיים שבהם ייעוץ פנסיוני נותן ערך מקסימלי. אנחנו ממליצים על בדיקה תקופתית כל 3 עד 5 שנים, וכמובן בכל אירוע חיים משמעותי כמו החלפת עבודה, פתיחת עסק, נישואין, ירושה או הצעת פרישה מוקדמת. הנה השלבים והערך בכל אחד:
- גיל 30-40 - ייסוד החיסכון. בודקים שמסלול ההשקעה מתאים לגיל ולסיכון, דמי הניהול נמוכים, וההפקדה החודשית נכונה.
- גיל 40-55 - אופטימיזציה ואיתור כספים. זה הזמן לאיתור כספים שהושארו מעבודות קודמות, איחוד קופות ובדיקת תיאום מס.
- חמש שנים לפני פרישה - תכנון מדויק. זה השלב הקריטי. אנחנו בונים תוכנית פרישה אישית, סימולציות נטו, תכנון מס מקדים, ובחירת חודש פרישה אופטימלי.
- בפרישה ולאחריה - יישום וליווי. מבצעים קיבוע זכויות, מגישים טופס 161ד, מבצעים תיאום מס, ובודקים זכאות להחזרי מס רטרואקטיביים.
איך מתבצע תהליך הייעוץ הפנסיוני שלב אחר שלב?
התהליך אישי וברור, בממוצע 4 עד 8 שבועות מהפגישה הראשונה ועד למסירת תוכנית הפעולה הסופית, תלוי במורכבות התיק ובמספר הקופות. כל שלב מתועד בכתב, ואתם יודעים בדיוק מה אנחנו עושים ולמה. כך זה נראה:
- שיחת היכרות ואיסוף מידע ראשוני (חינם). אתם מתקשרים אלינו, אנחנו שואלים שאלות מנחות, מבינים את מצבכם, ומציעים תמונה ראשונית. בשלב הזה אין התחייבות.
- איסוף וארגון כל המסמכים הפנסיוניים. אנחנו שולחים לכם צ'ק-ליסט מדויק (דוחות שנתיים מקרנות פנסיה, קופות גמל, ביטוחי מנהלים, קרנות השתלמות, טפסי 161 אם יש). אם נדרש, אנחנו פונים ישירות לקופות בשמכם.
- ניתוח מקצועי. אנחנו בודקים את דמי הניהול, מסלולי ההשקעה, מקדמי הקצבה והזכויות שצברתם. סהר ביטון מטפל בהיבטי המוצר, אילנית בהיבטי המס.
- בניית תוכנית פנסיונית אישית. אנחנו מציגים בפניכם 2-3 תרחישים בסימולציה מסודרת, מותאמת לנתונים הכלכליים, הצרכים המשפחתיים ורמת החיים שאתם מבקשים לשמור עליה.
- תכנון מס פנסיוני משולב. אנחנו בוחנים את האפשרויות להפחתת מס בפרישה, קיבוע זכויות, פריסת מענקים והטבות רלוונטיות. אם נדרש, מגישים את טופס 161ד.
- ליווי ויישום. אנחנו מסייעים בביצוע השינויים הנדרשים מול הגופים הפנסיוניים והרשויות, ומלווים עד לקבלת האישורים בפועל.
מה ההבדל בין ייעוץ פנסיוני לפני פרישה לבין אחריה?
ההבדל גדול וקריטי. לפני פרישה (חמש עד עשר שנים לפני), אנחנו עוסקים בעיקר בבניית התשתית, בחירת מסלולי השקעה מתאימים לגיל, איחוד קופות, איתור כספים שנשכחו, ובחינת מקדמי הקצבה הצפויים. בפרישה עצמה, אנחנו מבצעים קיבוע זכויות, מגישים טפסים מול רשות המסים, מבצעים תיאום מס, ובוחנים פריסת מענקים והיוון של רכיב הוני. אחרי פרישה, אנחנו מטפלים באופטימיזציה רטרואקטיבית, בודקים זכאות להחזרי מס עד 6 שנים אחורה, ומבצעים תיקונים אם נעשה קיבוע זכויות לא אופטימלי בעבר.
אם אתם כבר פנסיונרים ולא בוצע לכם קיבוע זכויות מקצועי, או שאתם לא בטוחים אם הוא היה אופטימלי, פנו אלינו, ניתן עדיין לתקן ולשפר.
מתי ייעוץ פנסיוני יחיד מספיק ומתי צריכים גם תכנון מס בפרישה?
אם אתם רחוקים יותר מ-5 שנים מהפרישה, ייעוץ פנסיוני נטו (בחירת מסלול, איחוד קופות, בדיקת דמי ניהול) לרוב מספיק. אם אתם מתקרבים לפרישה (5 שנים ופחות), או כבר פרשתם, ייעוץ פנסיוני לבדו אינו מספיק, אתם חייבים גם תכנון מס בפרישה, אחרת אתם עשויים לפספס פטורים והטבות בשווי מאות אלפי שקלים. ההחלטות הקריטיות (מתי לפרוש, איך לחלק בין קצבה להון, האם לקבל מענק בפריסה) הן החלטות מס לפני שהן החלטות פנסיה.
- 10+ שנים לפני פרישה, ייעוץ פנסיוני בלבד, פוקוס על תשואה ארוכת טווח
- 5-10 שנים לפני, ייעוץ פנסיוני + הצצה ראשונית לתכנון מס
- 1-5 שנים לפני, חובה לשלב את שניהם, כולל סימולציות נטו ותכנון מס מקדים
- בפרישה ואחריה, תכנון מס הוא הדומיננטי, כולל קיבוע זכויות וטפסים
למה לבחור ב-iG-TAX לייעוץ פנסיוני שלכם?
יש בישראל הרבה מי שמציע ייעוץ פנסיוני, אז למה דווקא אצלנו? הנה 6 סיבות מהותיות שמבדילות אותנו:
- שני בעלי רישיון משלימים, לא איש אחד. אילנית גנימה (יועצת מס, רישיון 45633) + סהר ביטון (סוכן ביטוח מורשה, רישיון L-00116962). אצלנו אתם מקבלים את שני התחומים תחת קורת גג אחת.
- שקיפות בתגמול. שכר הטרחה על צד המס נקבע מראש בכתב, ואילנית לא מקבלת עמלות מגופים מוסדיים. סהר ביטון, כסוכן ביטוח, מתוגמל בעמלות מהגופים המוסדיים שבמוצריהם הוא מטפל, ולפני כל פעולה במוצר הוא מפרט לכם את הגופים שהוא קשור אליהם ואת אופן התגמול שלו.
- מומחיות מעמיקה ב-קיבוע זכויות ופריסת מענקים. אנחנו מטפלים בעשרות תיקי פרישה בשנה, מכירים את הגופים המוסדיים ואת רשות המסים מקרוב.
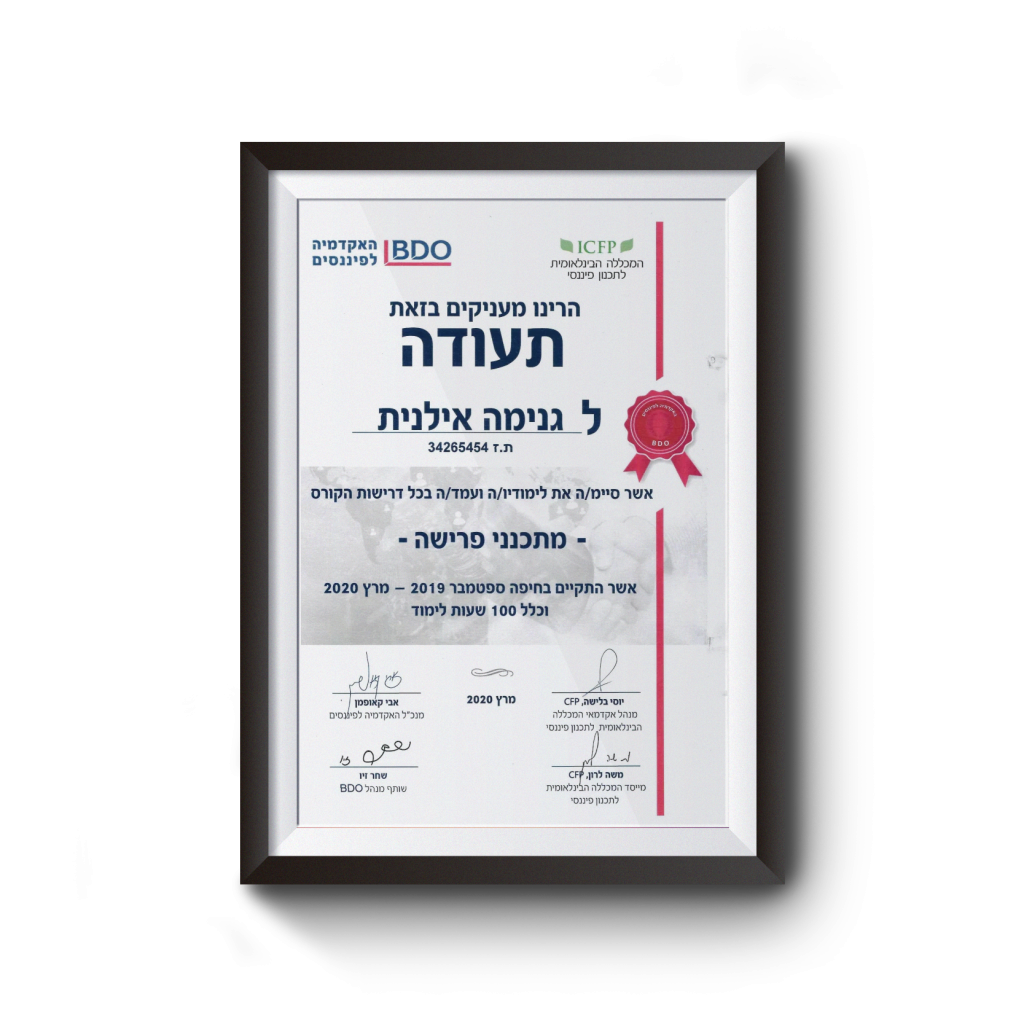
- 77 ביקורות בגוגל, דירוג 5.0. לקוחות שעבדו איתנו ומספרים את הסיפור בפרופיל העסק בגוגל. אילנית גנימה עם מעל 20 שנות ניסיון ובוגרת מכללת BDO לפיננסים.
- שירות אישי, לא מוקד טלפוני. כשאתם מתקשרים, אילנית עונה לכם. כשאתם שולחים מסמך, אילנית קוראת אותו. אצלנו אין נציגי שירות שמעבירים אתכם בין מחלקות.
- שקיפות מלאה במחיר. שיחת היכרות חינם, הסכם עבודה כתוב עם תכולת השירות ועלות סופית. אם החיסכון הצפוי נמוך מהעלות, נמליץ לכם בכנות שלא להמשיך.
אילו טעויות נפוצות אנחנו רואים בייעוץ פנסיוני?
אחרי 20 שנות ניסיון, יש דפוסים שחוזרים. הטעויות הנפוצות שאנחנו רואים שוב ושוב גורמות נזק של עשרות ולעיתים מאות אלפי שקלים לאורך חיי הפרישה. הנה החמש המובהקות, ואיך אנחנו מונעים אותן:
- הסתמכות על ייעוץ כללי ממקום העבודה, שאינו מותאם אישית למצב הכלכלי והמשפחתי
- החזקת מספר קופות פנסיה במקביל ללא בקרה, מה שמביא לאובדן זכויות ולדמי ניהול כפולים
- תשלום דמי ניהול גבוהים מדי לאורך שנים, ללא בקרה ובדיקה תקופתית
- התעלמות מהשפעת המס על משיכת כספים לפני גיל פרישה, מה שגורם לחיוב מס משמעותי
- קבלת החלטות מתוך לחץ של סוכן או "סגירת שנה", במקום החלטה רגועה ומבוססת נתונים
כל אחת מהטעויות האלו עלולה לעלות לכם אלפי שקלים בשנה, ולעיתים הרבה יותר לאורך חיי הפרישה. תפקידנו לזהות ולמנוע אותן בזמן.
איך זה נראה בתיק טיפוסי? שתי דוגמאות להמחשה
הניסיון שלנו בתחום הפרישה והפנסיה מראה כי פעולה מדויקת ושילוב בין ייעוץ פנסיוני לתכנון מס מונעים נזקים של עשרות ואף מאות אלפי שקלים לאורך תקופת הפרישה. הנה שתי דוגמאות להמחשה. הן מתארות תיקים טיפוסיים, לא לקוחות מסוימים:
מה בודקים, מבצעים איתור כספים מקיף ומאתרים קופות שנשכחו. סהר ביטון בודק דמי ניהול ומקדמי קצבה. אילנית מבצעת קיבוע זכויות ובודקת זכאות להחזרי מס.
מה עשוי לצאת מזה, איחוד קופות, הפחתת דמי ניהול וניצול מלא של הפטור החודשי, כשהנתונים מאפשרים זאת.
מה בודקים, סהר ביטון בודק את מסלולי ההשקעה ומקדמי הקצבה בקופות הקיימות. אילנית בונה תוכנית פרישה מקדימה עם סימולציות נטו, ובודקת אם כדאי לפרוס מענק עתידי על פני כמה שנות מס.
מה עשוי לצאת מזה, תכנית פרישה ברורה לחמש השנים שלפני הפרישה, והחלטה מתוכננת על מענק הפרישה.
המספרים המדויקים בכל תיק תלויים בנתונים האישיים, מספר שנות עבודה, גיל, גובה צבירה וגובה השכר הקובע. בפגישת הייעוץ נחשב לכם הערכה ספציפית לתיק שלכם.
שיחת היכרות של 30 דקות, חינם וללא התחייבות. אנחנו נסביר את התהליך, תשמעו הערכה ראשונית, ותחליטו בלי לחץ.
מי הצוות שמלווה אתכם בייעוץ הפנסיוני?
מעל 20 שנות ניסיון בתכנון מס בפרישה, קיבוע זכויות מול רשות המסים, פריסת מענקים והחזרי מס. בוגרת מכללת BDO האקדמיה לפיננסים. מטפלת בעשרות תיקי פרישה בשנה. תחת פיקוח רשות המסים. אינה יועצת פנסיונית ואינה ממליצה על מוצר או מסלול השקעה.
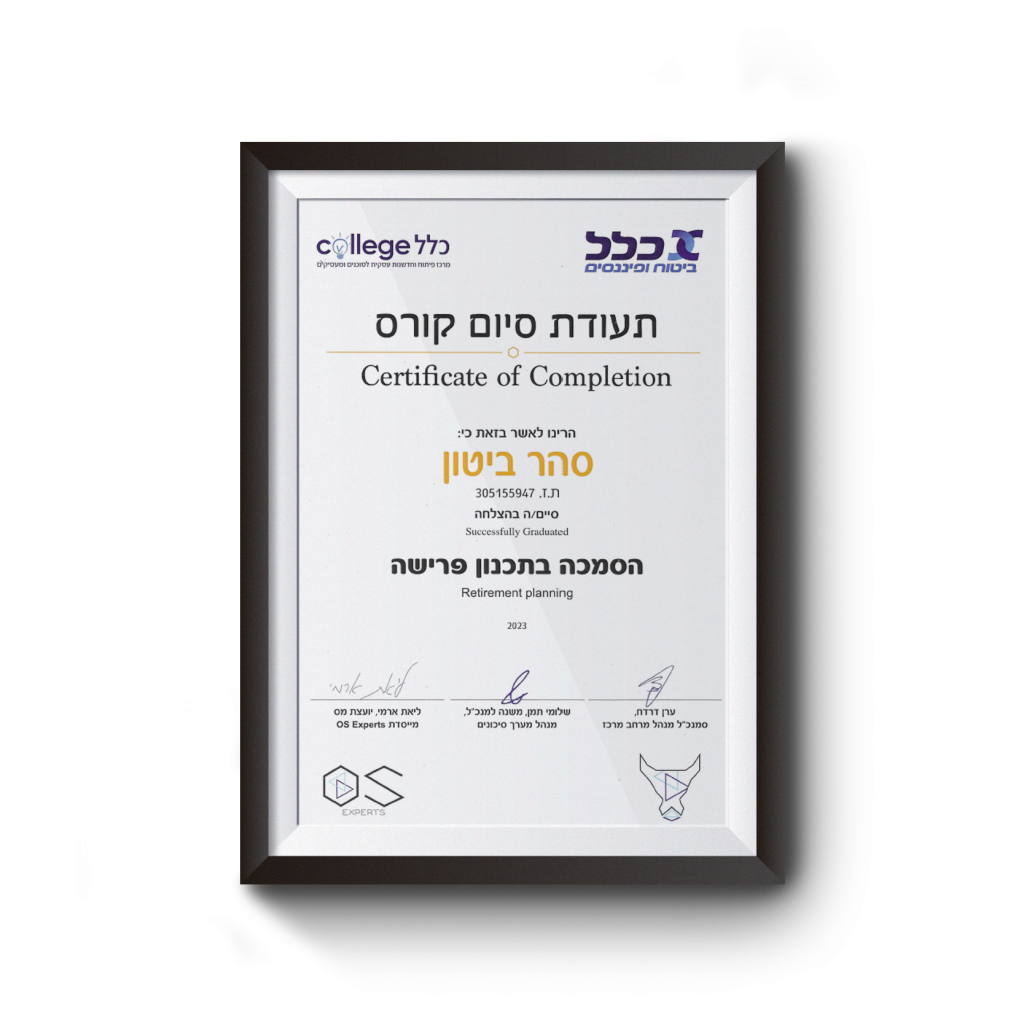
14 שנות ניסיון בחיסכון פנסיוני, ביטוחי מנהלים, קופות גמל וקרנות השתלמות. מתמחה בבדיקת דמי ניהול, מסלולי השקעה ומקדמי קצבה. תחת פיקוח רשות שוק ההון, ביטוח וחיסכון. כסוכן ביטוח הוא מתוגמל בעמלות מהגופים המוסדיים, ומפרט אותן ללקוח מראש.
שיחת ייעוץ ראשונה ללא עלות, ללא התחייבות. נמפה את התיק, נסביר את הפוטנציאל הכלכלי, ותקבלו תכנית פעולה ברורה לפני שאתם מקבלים החלטה.
לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, ובעלת משרד iG-TAX ברחוב עמרם אברהם 10, חדרה. המשרד פועל בפיקוח רשות המסים בישראל, על פי הוראות רשות המסים. בתחום הייעוץ הפנסיוני אנחנו פועלים בשיתוף עם סהר ביטון, סוכן ביטוח מורשה (רישיון L-00116962), בהתאם לרגולציית רשות שוק ההון, ביטוח וחיסכון. השירותים שלנו כוללים גם קיבוע זכויות פנסיה, פנסיה תקציבית, תיאום מס, בדיקת החזרי מס, מרכז ביטוחים פנסיוניים, קרן פנסיה ואיתור כספים וחסכונות. ניתן ליצור קשר בטלפון 052-8271191, בוואטסאפ, או דרך טופס יצירת הקשר באתר המשרד.
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה הוא מידע כללי בלבד ואינו מהווה ייעוץ פנסיוני (תחום מוסדר תחת רשות שוק ההון), ייעוץ מס או חוות דעת אישית. המונח ייעוץ פנסיוני בעמוד זה משמש כתיאור עממי לשירות המשולב שאנחנו מציעים, יועצת מס מוסמכת (אילנית גנימה, רישיון 45633) בשיתוף סוכן ביטוח מורשה (סהר ביטון, רישיון L-00116962). כל פעולה בתחום בחירת מוצרי חיסכון פנסיוני, קיבוע זכויות, פריסת מענקים או היוון מצריכה בדיקה אישית של מסמכים, נתוני שכר, צבירות ומצב פנסיוני, על ידי בעל רישיון מתאים בכל אחד מהתחומים. ההחלטות שלכם בנושאי פרישה הן באחריותכם ויש לקבלן לאחר ייעוץ פרטני. שינויי חקיקה ופסיקה עשויים להשפיע על המידע בעמוד זה. למידע מחייב ועדכני יש לפנות אלינו בטלפון 052-8271191 או דרך אתר המשרד.