שלום לכם, אני אילנית גנימה.
הבהרה חשובה, המידע בעמוד זה הוא מידע כללי בלבד ואינו מחליף בדיקה אישית של מסמכים, סוגי קופות, נתוני שכר וקצבה. כל החלטה על משיכה דורשת ייעוץ מקצועי מותאם.
משיכת כספים מקופות פנסיה היא אחת ההחלטות הכלכליות הרגישות ביותר. ההפרש בין משיכה מתוכננת לבין משיכה אימפולסיבית יכול להגיע לעשרות אלפי שקלים, ובמקרים מסוימים מעל מאה אלף ש"ח לאורך השנים. בעמוד זה תלמדו מתי משיכה פטורה ממס, מתי היא חייבת ב-35 אחוז, ואיך אנחנו ב-iG-TAX מתכננים עבורכם את המסלול שמשאיר הכי הרבה בכיס.
משיכת כספים אינה פעולה טכנית של מילוי טופס.
מאחורי כל בקשה למשיכת כספי תגמולים, פיצויים או היוון קצבה עומדים חוקים, תקרות פטור, מדרגות מס ומסלולי מיסוי שונים. תכנון מקדים אצל יועצת מס מוסמכת הוא מה שמבדיל בין משיכה שמשאירה לכם את מירב הכסף לבין משיכה שמשלמת מס מיותר. השירות שלנו ניתן על ידי יועצת מס מוסמכת, רישיון 45633, ולא על ידי סוכן ביטוח או נציג קופה עם אינטרס מסחרי.
איך מושכים כספים מהפנסיה בלי לשלם 35 אחוז מס ובלי לשרוף את פטור הקצבה?
אנחנו ב-iG-TAX בודקים את כל הקופות, קרנות הפנסיה, ביטוחי המנהלים וקופות הגמל שלכם, מחשבים את המס המדויק לפי מדרגות שנתיות (ולא רק לפי ניכוי במקור), ובונים עבורכם תכנית משיכה שמנצלת את תקרת הפטור, נמנעת ממס 35 אחוז על משיכה לא במועד, ושומרת על זכויות הקצבה לעתיד. הליווי מתבצע על ידי יועצת מס מוסמכת עם רישיון 45633. בדיקה ראשונית ללא עלות, ללא התחייבות.
- ✓ מיפוי כולל של תגמולים, פיצויים, קופות גמל וקרנות פנסיה
- ✓ זיהוי פטורים לפי גיל, נכות, הכנסות נמוכות ותקרות 2026 העדכניות
- ✓ סימולציית נטו מס לפי חישוב שנתי לעומת ניכוי במקור
- ✓ ליווי מלא מול הקופות ורשות המסים עד שהכסף בחשבון
מענה תוך 24 שעות · שירות ארצי, פגישות פרונטליות בחדרה או מרחוק
מה זה משיכת כספים מקופת פנסיה ומתי היא פטורה ממס?
משיכת כספים מקופת פנסיה היא הוצאת הון או קצבה מתוך החיסכון הפנסיוני שצברתם, והשאלה אם תהיו חייבים במס תלויה בארבעה גורמים: סוג הכספים (תגמולים, פיצויים, היוון קצבה), הגיל שלכם בעת המשיכה, האם הגעתם למועד המזכה לפי החוק, והאם בוצע הליך קיבוע זכויות מול רשות המסים. אנחנו ב-iG-TAX בוחנים את כל הגורמים יחד ולא רק רכיב בודד. השירות מתאים לכם אם:
- אתם בני 60 ומעלה ושוקלים משיכה הונית של כספי תגמולים או היוון קצבה
- סיימתם עבודה ויש לכם פיצויים בקופה, ואתם מתלבטים אם למשוך עכשיו או להשאיר לרצף קצבה
- יש לכם קופות גמל ישנות הוניות מהמעסיק או כעמית עצמאי, ולא בטוחים מה מותר למשוך בפטור
- קיבלתם הצעה מהקופה לשחרר כסף ורוצים חוות דעת בלתי תלויה לפני חתימה
- אתם בנכות, במצב בריאותי מורכב או בהכנסה נמוכה ויתכן שאתם זכאים למשיכה בפטור מלא
- נוכה לכם 35 אחוז מס במקור ואתם בודקים אם מגיע לכם החזר
כמה מס משלמים על משיכת כספי פנסיה?
המס על משיכת כספי פנסיה נקבע לפי סוג הכסף ודרך המשיכה: קצבה חודשית ממוסה כהכנסה וחלק ממנה פטור מגיל הפרישה, משיכה הונית של כספי תגמולים לפני המועד שנקבע בחוק חייבת במס של 35%, ופיצויים פטורים ממס עד תקרה לכל שנת עבודה. לכן מחשבים את המס לכל רכיב בקופה בנפרד, לפני שחותמים על בקשת המשיכה.
- משיכה כקצבה חודשית, הקצבה ממוסה לפי מדרגות המס ובקיזוז נקודות הזיכוי. מגיל הפרישה חלק ממנה פטור: ב-2026 הפטור הוא 57.5% מהקצבה המזכה עד תקרה של 9,430 ש"ח, כלומר עד 5,422 ש"ח בחודש. מענקים פטורים והיוון בפטור עלולים להקטין את הפטור שנשאר לקצבה.
- משיכה הונית לפני המועד שבחוק, משיכת כספי תגמולים לפני המועד שנקבע להם, למשל לפני גיל 60 בכספים שהופקדו לקופת גמל מ-2006, חייבת במס של 35% על הסכום, גם כשהמס השולי שלכם נמוך יותר. החריגים הם מסלולי הפטור שמפורטים בהמשך העמוד.
- פיצויים, עם סיום העבודה הם פטורים ממס עד תקרה לכל שנת עבודה, ואת החישוב המלא פירטנו בתשובה על משיכת פיצויים בלי מס. מה שמעל התקרה ממוסה במס השולי, ואפשר לבקש לפרוס אותו על כמה שנים.
מי שכבר משך כסף מקרן פנסיה ונוכה לו מס גבוה מהחיוב לפי החוק, יכול לבקש את ההפרש בחזרה. איך בודקים את זה ומה מגישים, ריכזנו בעמוד החזר מס על משיכת קרן פנסיה.
מתי משיכה חייבת ב-35 אחוז מס ומתי במס שולי?
משיכה שלא במועד של כספי תגמולים (לפני גיל 60 ובלי עמידה בתנאי פטור מיוחדים) חייבת ב-35 אחוז ניכוי במקור, ולעיתים אפילו 47 אחוז במס מלא. לעומת זאת, משיכה במועד המזכה או בפטור מאושר חייבת רק במס שולי (אם בכלל), שיכול לצאת ב-0 אחוז אם ההכנסות השנתיות שלכם נמוכות. ההבדל בין שני המסלולים יכול להיות עשרות אלפי שקלים על משיכה אחת. הנה הטבלה המדויקת:
הערה חשובה, גם אם נוכה לכם 35 אחוז במקור, חישוב המס השנתי לפי מדרגות יכול להראות שמגיע לכם החזר. אנחנו בודקים את שני המסלולים יחד ומגישים בקשה להחזר רטרואקטיבי במידת הצורך.
באילו מקרים אפשר למשוך כספי תגמולים בפטור מלא ממס?
קיימים שמונה מסלולי פטור עיקריים למשיכת כספי תגמולים, חלקם תלויי גיל וחלקם תלויי תנאים אישיים. אנחנו בודקים את כולם יחד עם המסמכים שלכם כדי לוודא שאתם לא מפסידים פטור שמגיע לכם. הנה המסלולים העיקריים:
- משיכה במועד, כספי תגמולים הוניים שהופקדו עד 2008, במועד הזכאות שלהם (לכספים מ-2006, מגיל 60), בלי ניכוי של 35 אחוז
- נכות רפואית 75 אחוז ומעלה, פטור מלא בלי תלות בגיל, נדרשת אישור רפואי
- הכנסה נמוכה מתחת לסף החייב במס, חישוב שנתי שמראה הכנסות מתחת לפטור האישי
- פטירה (לשארים), פטור מלא לבן/בת זוג ויורשים, על פי הוראות החוק
- חוסר ישע / מצב בריאותי מורכב, פטור חלקי או מלא בכפוף לאישור
- שבויים / חטופים / משפחותיהם, הוראות חירום מיוחדות בחקיקה האחרונה
- הוצאה למימוש ביטוח חיים בקופה, חלק מהמשיכה פטור כאופייני לתגמולים
- קיבוץ / מושב שיתופי, מסלולים מיוחדים תחת חוק הקיבוצים
בכל מסלול הליווי שלנו כולל איסוף האישורים הרלוונטיים, פנייה לקופה לבקשת הפטור, ובמקרים מסוימים בקשה לקבלת אישור פטור מרשות המסים לפני המשיכה. כל מקרה ייחודי וצריך לבדוק את הזכאות לגופה.
מתי אפשר למשוך קופה או קרן פנסיה לא פעילה בלי מס, ומהם תנאי ההכנסה והבריאות המדויקים?
מעבר למסלול הגיל, יש מסלולי פטור שקבועים בתקנות ואינם תלויים בהגעה לגיל 60, והם חלים גם על כספי תגמולים בקופת גמל, גם על קרן פנסיה ותיקה וגם על רכיב החיסכון בפוליסת ביטוח חיים. קופת גמל או קרן פנסיה ותיקה שאינה פעילה, שהיתרה בכל חשבונותיכם בה אינה עולה על 8,000 ש"ח, ניתנת למשיכה מלאה בלי מס. אלה התנאים המדויקים שבהם המשיכה פטורה:
- יתרה נמוכה בקופה או בקרן לא פעילה, כשסך הכסף בכל חשבונותיכם באותה קופת גמל או קרן פנסיה ותיקה אינו עולה על 8,000 ש"ח, אפשר למשוך את מלוא הסכום בלי מס או למזג אותו לחשבון פעיל אחר
- הכנסה חודשית עד שכר המינימום, או עד כפל שכר המינימום אם יש ילד שטרם מלאו לו 18, מאפשרת משיכת ההשלמה מכספי תגמולים בלי מס
- הוצאות רפואיות גבוהות שלכם או של קרוב משפחה, למעט טיפולי שיניים, הגבוהות ממחצית ההכנסה השנתית, מזכות בפטור על המשיכה
- נכות צמיתה בשיעור 75 אחוז ומעלה שנקבעה אחרי פתיחת החשבון, מקנה פטור מלא בלי תלות בגיל
כל מסלול דורש אישורים ובדיקת זכאות פרטנית מול הקופה ורשות המסים. אנחנו ב-iG-TAX בודקים אילו מהמסלולים חלים עליכם לפני הגשת בקשת המשיכה, כדי שלא תפספסו פטור שמגיע לכם ולא תיגררו לניכוי מס מיותר.
מתי קופה נחשבת לא פעילה, ומה עושים עם חיסכון קטן בגיל הפרישה?
קופת גמל או קרן פנסיה ותיקה נחשבת לא פעילה כשמתחילת 2014 לא הופקד אליה כסף ולא הועבר אליה או ממנה כסף מקופה אחרת. את תקרת 8,000 ש"ח בודקים לפי היתרה בכל החשבונות באותה קופה ב-31 בדצמבר, בשנה שנקבעת לפי מועד הבקשה: בקשה שמוגשת בין אפריל 2025 לסוף מרץ 2026 נבדקת לפי היתרה ב-31 בדצמבר 2024.
את הבקשה מגישים לחברה המנהלת בטופס חתום, עם צילום תעודת זהות ואישור על חשבון הבנק, והכסף אמור להגיע תוך 10 ימי עסקים. בגיל הפרישה יש מסלול נוסף בקרן פנסיה: חיסכון של עד 110,250 ש"ח (נכון ל-2026) שהקצבה הצפויה ממנו קטנה אפשר למשוך בפעם אחת. לפני משיכה כזו אנחנו בודקים איך היא משתלבת בתכנון המס של שאר הכספים.
מה ההבדל בין משיכה לפני גיל 60 לבין אחרי גיל 60?
ההבדל המהותי הוא במס: לפני גיל 60, ברירת המחדל היא ניכוי 35 אחוז במקור על כספי תגמולים שלא עומדים בתנאי פטור מיוחדים. מגיל 60 אפשר למשוך במועד, בלי ניכוי של 35 אחוז, כספי תגמולים הוניים שהופקדו עד 2008, לפי מועד הזכאות שלהם בקופה (לכספים שהופקדו מ-2006, מגיל 60). כספים שהופקדו מ-2008 משולמים ככלל כקצבה חודשית, ורק הסכום שמעל הקצבה המזערית (5,306 ש"ח ב-2026) ניתן למשיכה הונית. גיל הפרישה הרשמי משתנה לפי שנת לידה. הנה הטבלה המעודכנת:
חשוב להבחין: גיל 60 הוא הגיל שמאפשר משיכה הונית בפטור על כספי תגמולים, וגיל הפרישה הרשמי הוא הגיל שמאפשר התחלת קצבת הזקנה מהביטוח הלאומי. בתכנון המשיכה אנחנו מסתכלים על שני הגילאים יחד.
מה שיעור המס על משיכת רכיב התגמולים מקרן פנסיה לפני גיל 60?
המס הוא 35 אחוז מהסכום שנמשך. משיכת תגמולים לפני המועד שנקבע בדין היא משיכה שלא כדין, ולפי תקנות מס הכנסה השיעור הזה חל גם על מי שפטור ממס או ששיעור המס השולי שלו נמוך מ-35 אחוז.
בקרן פנסיה התגמולים הם כספי קצבה. מסלול המשיכה מגיל 60 שתואר למעלה נוגע לכספי תגמולים הוניים בקופת גמל, ולא לחיסכון שמיועד לקצבה חודשית. המשיכה מהקרן כפופה גם לתקנון הקרן, מקטינה את הקצבה העתידית ועלולה לפגוע בביטוח הנכות ובביטוח השאירים שהקרן נותנת.
מסלולי הפטור, כמו הכנסה נמוכה (טופס 159א) או נכות בשיעור 75 אחוז ומעלה, מנוסחים בתקנות לקופת גמל לתגמולים, ולכן לפני משיכה מקרן פנסיה בודקים מול הקרן אם אחד מהם חל עליכם. רכיב הפיצויים ממוסה לפי כללים אחרים, שמפורטים בהמשך העמוד, ולכן בודקים כל רכיב בנפרד.
מהי משיכת פנסיה מוקדמת, ובמה היא שונה מפרישה מוקדמת?
משיכת פנסיה מוקדמת היא הוצאת החיסכון כסכום חד פעמי לפני המועד שנקבע בחוק, ועל כספי תגמולים היא חייבת במס של 35%, אלא אם חל עליכם אחד ממסלולי הפטור שפירטנו למעלה. פרישה מוקדמת היא מהלך אחר: מתחילים לקבל מהקרן קצבה חודשית לפני גיל הפרישה, והחיסכון נשאר בקרן ומשולם לאורך החיים.
- מתי זה מוקדם, לכספים שהופקדו בקופת גמל מ-2006, כל משיכה לפני גיל 60 היא מוקדמת. קצבה מהביטוח הפנסיוני אפשר לקבל מגיל 60 גם כשגיל הפרישה מאוחר יותר, והיא עלולה לצאת נמוכה מזו שבפרישה מאוחרת.
- איך זה ממוסה, קצבה מוקדמת ממוסה לפי מדרגות המס ונקודות הזיכוי, והפטור לפי סעיף 9א מתחיל רק בגיל הפרישה, חוץ ממי שפרש מוקדם בשל נכות יציבה של 75% ומעלה.
לפני שחותמים על טופס בקופה, משווים את הנטו בשתי הדרכים. את החישוב לקצבה מוקדמת ולשנים שעד גיל הפרישה אנחנו עושים בתכנון פרישה מוקדמת.
מה נכון לי בגיל הפרישה: קצבה חודשית, היוון או משיכה חד פעמית?
התשובה נקבעת לפי שלושה נתונים: איזה חלק מהחיסכון מיועד לקצבה ואיזה חלק הוני, מה גובה הקצבה הצפויה ביחס לקצבה המזערית, ואיך מחלקים את סל הפטור בטופס 161ד בין המענקים, הקצבה וההיוון. ניצול פטור על היוון או על מענק פרישה מקטין ככלל את הפטור שיישאר לקצבה החודשית.
- קצבה חודשית, כספים שהופקדו מ-2008 משולמים ככלל כקצבה לכל החיים, והפטור עליה תלוי בחלק של סל הפטור שנשאר לה.
- היוון, כשהקצבה גבוהה מהקצבה המזערית (5,306 ש"ח ב-2026) אפשר להוון את כל החלק שמעליה. כשהיא נמוכה ממנה, אפשר להוון עד 25% מהקצבה לתקופה של 5 שנים. ההיוון נחשב הכנסה חייבת, והפטור עליו מסומן בטופס 161ד.
- פיצויים וכספים הוניים, את רכיב הפיצויים אפשר למשוך כסכום חד פעמי בלי שהמשיכה תיחשב היוון, וכספים הוניים שהופקדו לפני 2008 נמשכים כסכום חד פעמי במועד הזכאות שלהם.
בבדיקה אנחנו מחשבים את הנטו בכל חלופה לפי ההכנסות הצפויות שלכם בשנים הקרובות, ומשלבים את התוצאה בתכנון המס של הפרישה.
איך מושכים כספים לפי תיקון 190, ומה המס על המשיכה?
לפי תיקון 190, החלק בקצבה שנובע מכספים שהפקדתם לקופת גמל לקצבה בלי הטבת מס נקרא "קצבה מוכרת", ומגיל 60 הוא פטור ממס. מי שמהוון את הקצבה המוכרת ומקבל את הכסף בבת אחת משלם מס של 15% רק על מרכיב הרווח היחסי, ולא על הכסף שהפקיד.
דוגמה נפוצה היא הפקדה עצמית בלי הפקדה מקבילה של מעסיק, שלא קיבלתם עליה זיכוי לפי סעיף 45א או ניכוי לפי סעיף 47, והמסלול חל רק בקופת גמל לקצבה שאינה קרן ותיקה. הקצבה המוכרת לא נחשבת קצבה מזכה, ולכן הפטור עליה לא בא על חשבון סל הפטור שמחלקים בטופס 161ד. גם היוון כזה כפוף לקבלת קצבה מזערית של 5,306 ש"ח לחודש (נכון ל-2026). לפני משיכה כזו אנחנו בודקים את המס בכל דרך, ואת התנאים המלאים פירטנו במדריך לתיקון 190 ולמסלול ההפקדתי.
האם אפשר למשוך כספי פיצויים בלי מס?
כן, כספי פיצויים פטורים ממס עד הסכום הנמוך מבין שניים: השכר האחרון כפול 1.5 כפול שנות העבודה, או 13,750 ש"ח (נכון ל-2026) כפול שנות העבודה. מעבר לכך, החלק העודף חייב במס שולי, אך ניתן לבקש פריסת מענק פרישה כדי לפזר את המס על מספר שנים ולהקטין אותו. אנחנו מטפלים בכל ההיבטים:
- חישוב מדויק של תקרת הפטור לפי שנות העבודה והשכר האחרון לפי תלושים
- בחינת רצף פיצויים, האם להשאיר את הפיצויים בקופה לטובת קצבה גבוהה יותר בעתיד
- בחינת רצף קצבה, מסלול שמכבד פטור הקצבה ב-9א ולא משחית פטור על משיכה הונית עתידית
- פריסת מס קדימה, חלוקה של חלק החייב עד 6 שנים קדימה לחלוקת המס במדרגות נמוכות
- פריסת מס אחורה, החלת המענק על שנים קודמות אם הייתם בעלי הכנסה נמוכה אז
- שמירת זכויות לקיבוע זכויות, הימנעות ממשיכה שתגרור הקטנת פטור הקצבה לכל החיים
אזהרה, משיכת פיצויים בלי בחינת רצף קצבה ורצף פיצויים יכולה לפגוע בפנסיה העתידית ולהעלות מס לכל החיים. זו אחת הטעויות הנפוצות שאנחנו פוגשים אצל לקוחות שמשכו לבד מבלי להתייעץ.
מה המס על משיכת כספי פנסיה בלי להתפטר?
כספי פיצויים ככלל לא נמשכים כל עוד ממשיכים לעבוד אצל אותו מעסיק, כי הזכות למשוך אותם מהקופה קמה כשהעובד פוטר או התפטר. סעיף 14 לחוק פיצויי פיטורים חל מ-2008 על הפרשות הפיצויים שהמעסיק חייב להפריש לפי צו ההרחבה לביטוח פנסיוני, אבל גם כשהוא חל, מי שהתפטר בלי זכאות לפיצויים מושך את הכספים כסכום חד פעמי בלי חשש שהמעסיק יתבע אותם בחזרה רק בתנאים מסוימים, למשל כשהמעסיק הסכים למשיכה. בקופת גמל, משיכה לפני המועד הקבוע, ובכספים שהופקדו מ-2006 לפני גיל 60, חייבת במס של 35%.
- קצבה לצד משכורת, מי שמתחיל לקבל קצבה וממשיך לעבוד צריך לעשות תיאום מס ולשלוח את האישור לקרן, אחרת הקרן עלולה לנכות מס בשיעור המרבי, 47%.
- מס שנתי גבוה יותר, המשכורת והקצבה נספרות יחד, ולכן חלק מהקצבה עלול להגיע למדרגת מס גבוהה מזו שהייתה לו בלי המשכורת.
- מעבר בין מעסיקים, אפשר להשאיר את הפיצויים בקופה לרצף פיצויים, ואז המס עליהם נקבע רק כשמושכים אותם בסוף העבודה אצל המעסיק האחרון.
האם אפשר למשוך כספי ביטוח חיים ללא מס?
כן, כספי ביטוח חיים שמשולבים ברכיב חיסכון, כלומר פוליסת ביטוח מנהלים או פוליסת חיסכון ותיקה, נמשכים לפי אותם כללי מס שחלים על כל חיסכון פנסיוני ולא לפי שם המוצר. החלק ההוני שהופקד עד שנת 2008 ניתן למשיכה במועד הזכאות שלו, לרוב מגיל 60, בלי ניכוי 35 אחוז במקור, ולעיתים בפטור מלא כשההכנסה השנתית נמוכה. כספים שהופקדו משנת 2008 ואילך מיועדים לקצבה חודשית, ורק הסכום שמעל הקצבה המזערית ניתן להוון ולמשוך כסכום חד פעמי.
פוליסת ביטוח חיים מסוג ריסק בלבד, בלי רכיב חיסכון, אין בה כספים צבורים למשיכה, והיא נועדה לתשלום למוטבים במקרה פטירה. כאשר הפוליסה כוללת רכיב חיסכון, אנחנו ב-iG-TAX בודקים מאיזו שנה הופקד כל רכיב, מתי חל מועד הזכאות, והאם פדיון מוקדם יפעיל ניכוי 35 אחוז, כדי לתזמן את המשיכה כך שתישאר פטורה או ממוסה במס מופחת. הבדיקה נעשית על ידי יועצת מס מוסמכת, רישיון 45633, ולא על ידי סוכן ביטוח או נציג קופה.
מה השירות שלנו כולל ואיפה נכנסת תקרת הפטור ומדרגות המס לפי חישוב שנתי?
בשירות שאנחנו נותנים, המס אינו תוצאה אוטומטית של מחשב הקופה, אלא משתנה שניתן לתכנן. אנחנו עובדים תמיד עם התקרות העדכניות לשנת 2026, שפירטנו למעלה בחישוב המס על קצבה חודשית. במקום להסתפק בניכוי במקור לפי שיעור אחיד, אנחנו מבצעים סימולציה לפי ההכנסות השנתיות שלכם מכל המקורות, כולל קצבה, עבודה, שחיקה או ירידת הכנסות. אם נוכה מס גבוה במקור, חישוב שנתי יכול לזכות אתכם בהחזר מס רטרואקטיבי עד 6 שנים אחורה.
השירות שלנו לא מסתכם בחתימה על טופס, אלא בתהליך מלא של תכנון משיכות מקופות פנסיה וקופות גמל. הנה בדיוק מה תקבלו:
מה תהליך העבודה איתנו, שלב אחר שלב?
התהליך אורך בממוצע 4 עד 8 שבועות מהפגישה הראשונה ועד שהכסף נכנס לחשבון, תלוי במורכבות התיק ובמספר הקופות שצריך לפנות אליהן. שלב אחר שלב:
- שיחת היכרות קצרה (חינם). אתם מתקשרים אלינו, אנחנו שואלים שאלות, מבינים את המצב, גיל, מקורות הכנסה, סוגי קופות, צרכים מיידיים ותוכניות לעתיד. ללא התחייבות.
- איסוף נתונים. אנחנו שולחים צ'ק-ליסט מדויק לאיסוף דוחות קופות פנסיה וגמל, מידע על פיצויים, אישורי מס, נתוני שכר וקצבה. מסייעים מול הקופות במידת הצורך.
- חישוב תרחישים. משיכה עכשיו לעומת השארת הכסף בקופה, פיצול בין היוון קצבה לבין קצבה חודשית, שילוב בין משיכת כספי תגמולים, משיכת כספי פיצויים ושמירה על זכויות לפרישה. איתור כספים אם יש קופות שכוחות.
- החלטה משותפת. אנחנו מציגים בפניכם 2-3 תרחישים בסימולציה מסודרת. אתם מבינים בדיוק כמה נטו תקבלו בכל מסלול, ובוחרים את הדרך המתאימה לכם, לאופי שלכם ולמשפחה.
- ליווי ביישום. אנחנו ממלאים טפסים, פונים לקופות, מבצעים תיאום מס, ובודקים את הביצוע בפועל בתלושי קצבה או באישור הניכוי. ליווי עד שהכסף בחשבון.
כמה זמן זה לוקח וכמה זה עולה?
אנחנו עובדים בשקיפות מלאה. שיחת ההיכרות הראשונה היא ללא עלות וללא התחייבות. אם נמשיך, נציע הסכם עבודה עם תכולת השירות ועלות סופית, ללא הפתעות בהמשך. הנה הטווחים המקובלים:
המחיר נקבע לפי מורכבות התיק. בבדיקה הראשונית נחשב לכם את החיסכון הצפוי במס ונשווה לעלות השירות. אם החיסכון נמוך מהעלות, נמליץ בכנות שלא להמשיך, כי המטרה היא שהשירות יחזיר את עצמו ועוד הרבה מעבר.
לצד עלות המשיכה עצמה, שווה לבדוק אם כבר ביצעתם קיבוע זכויות, שכן שתי הפעולות קשורות זו בזו וקובעות יחד את המס שתשלמו. בעמוד נפרד ריכזנו כמה עולה קיבוע זכויות ב-2026 ולפי מה נקבעת העלות.
מה בודקים לפני שמושכים כסף מקופת פנסיה או מקופת גמל?
לפני שחותמים על בקשת משיכה בודקים ארבעה דברים: מאיזה רכיב יוצא הכסף, אם חל עליכם מסלול פטור, מה נעשה בפיצויים ואיך המשיכה תשפיע על הפטור לקצבה. מהם נגזר אם המס יהיה 35%, לפי המדרגות או שלא יהיה מס.
- הרכיב, תגמולים ופיצויים, הוני או קצבתי, ממוסים כל אחד אחרת. החלוקה מופיעה בדוח השנתי של הקופה.
- הכנסה נמוכה, אם ההכנסה שלכם ושל בן או בת הזוג באחד משני החודשים שלפני הבקשה לא עלתה על 6,443.85 ש"ח (12,887.7 ש"ח כשיש ילד מתחת לגיל 18), אפשר למשוך מקופת גמל לתגמולים בלי מס את ההפרש עד התקרה.
- פיצויים, מי שלא ממלא את טופס 161 בסיום העבודה נחשב כמי שבחר ברצף קצבה.
- הפטור לקצבה, פטור שמנוצל על היוון או מענק מקטין את אחוז הפטור על הקצבה. את החלוקה בוחרים בטופס 161ד, ואותה אנחנו בונים בתכנון סל הפטור בקיבוע זכויות.
איך מגישים בקשה למשיכת כספי פנסיה?
את בקשת המשיכה מגישים לחברה המנהלת של כל קופה בנפרד, בטופס הבקשה שלה, וכשהמשיכה דורשת אישור פטור מסדירים אותו מול רשות המסים. מי שמבקש קצבה או היוון ורוצה פטור ממס עליהם מגיש לרשות המסים בקשה לקיבוע זכויות בטופס 161ד ומעביר לקרן את אישור פקיד השומה. בלי האישור הזה הקרן מחויבת לנכות מס מרבי, עד 47%, מהקצבה ומההיוון.
- מה מצרפים לבקשת קצבה, צילום תעודת זהות עם ספח שלכם ושל בן או בת הזוג, טופס 101 ואישור על ניהול חשבון בנק.
- פיצויים אחרי סיום עבודה, המעסיק ממלא את חלק א' בטופס 161, ואתם ממלאים את חלק ב' ומציינים כמה למשוך, כמה מהסכום פטור וכמה נשאר בקופה לרצף קצבה או לרצף פיצויים.
- זמני טיפול, קרן הפנסיה שולחת אישור קבלה תוך 7 ימים ומאשרת את הבקשה תוך 10 ימים מהיום שקיבלה את כל המסמכים.
אחרי הקצבה הראשונה אי אפשר לשנות את מה שנבחר בטופס הבקשה של הקרן, ובכלל זה את סכום ההיוון. לכן אנחנו מסיימים את חלוקת הפטור בקיבוע הזכויות לפני שהבקשה יוצאת לקרן.
איזה מסמכים נדרשים לבקשת משיכה ממוסה מינימלית?
לבדיקה הראשונית ולמיפוי המלא, אנחנו נצטרך אוסף מסמכים בסיסי שאפשר לאסוף ב-7 עד 10 ימים. אנחנו עוזרים בכל שלב, ובמידת הצורך פונים ישירות לקופות בשמכם. הנה הרשימה:
- צילום תעודת זהות + ספח, נדרש לכל פנייה למוסדיים ולרשות המסים
- דוחות שנתיים אחרונים מכל הקופות, פנסיה, גמל, ביטוחי מנהלים, השתלמות
- טופס 161 וטופס 106, אם קיבלתם פיצויים או סיימתם עבודה לאחרונה
- תלושי שכר, אחרונים לפני סיום עבודה (לחישוב תקרת פטור פיצויים)
- אישור הכנסות שנתי מהביטוח הלאומי ומכל מקור הכנסה אחר
- אישורים רפואיים, רק במקרה של פטור על בסיס נכות או מצב בריאותי
- תעודת קצבה אם כבר מקבלים קצבה מוסדית או מהביטוח הלאומי
- אישור על קיבוע זכויות אם בוצע בעבר
אם חסרים לכם מסמכים, אנחנו ב-iG-TAX יכולים לפנות בשמכם לקופות לקבלת אישורים, לבצע איתור כספים בקופות שכוחות, ולהביא את כל המידע ל-Single source of truth שלכם.
מה ההישגים שלכם בפועל, דוגמאות מהשטח?
הניסיון שלנו בתחום משיכת הכספים מראה כי תכנון מדויק חוסך עשרות ואף מאות אלפי שקלים מס לאורך שנות הפרישה. הנה שתי דוגמאות אופייניות (ללא פרטים מזהים):
מצב התחלתי, ביקשה מימוש הוני מהיר של כל החסכונות, ללא בחינת השלכות על קצבת הפנסיה החודשית.
מה עשינו, מיפוי רכיבים, שילוב קיבוע זכויות ותכנון מס תוך דגש על תקרות פטור עדכניות לשנת 2026. הסברנו כי משיכה של כל הכספים תשאיר את הקצבה החודשית חייבת במס גבוה.
תוצאה, הסטת חלק מהכספים לרכיב קצבתי והסדרת פטור ברכיב ההוני אפשרו משיכת כספי פנסיה ללא מס בחלק מהסכום והפחתת המס למינימום על יתרת הקצבה.
מצב התחלתי, סיים פעילות כעצמאי וביקש נזילות מיידית של קופה הונית, לפני גיל 67.
מה עשינו, בדיקת זכויות, שקילת פריסה, תיאום מול מוסדיים ורשות המסים, וקביעת לוח זמנים מדורג. הדגש הושם על תזמון ה"פרישה" לבחינת חוקי המס.
תוצאה, התאמת תזמון המשיכה למסלולי פטור אפשריים אפשרה משיכת הון פטורה ממס ברכיב מסוים והפחתת שיעור המס בחלק אחר, תוך ניצול הטבות הפריסה.
המספרים המדויקים בכל תיק תלויים בנתונים האישיים, גיל, סוג הקופות, שנות ותק וגובה השכר הקובע. בבדיקה הראשונית נחשב לכם הערכה ספציפית.
למה לבחור ב-iG-TAX לטיפול במשיכה?
יש בישראל הרבה מי שטוען שיודע לטפל במשיכת כספים, אבל ההבדל בין יועצת מס מוסמכת לבין סוכן ביטוח / נציג קופה הוא קריטי. הנה 6 סיבות מהותיות לבחור בנו:
- יועצת מס מוסמכת, לא נציג קופה. אנחנו ב-iG-TAX מתמקדים בתכנון מס, לא במכירת מוצרים. אילנית גנימה, רישיון 45633, מעל 20 שנות ניסיון בתכנון מס.
- שקיפות מלאה: על צד המס שכר טרחה מהלקוח, בלי עמלות מגופים מוסדיים. על צד המס אנחנו גובים שכר טרחה מהלקוח, ולא מקבלים עמלות מקופות, חברות ביטוח או בנקים. אתם משלמים לנו, ולכן ההמלצה שלנו נקייה מאינטרסים זרים.
- 77 ביקורות בגוגל בדירוג 5.0, ודירוג 9.87 במידרג . פנסיונרים אמיתיים שעבדו איתנו ומספרים את הסיפור. ניתן לקרוא בכרטיס גוגל המקצועי שלנו.
- מומחיות בכל סוגי המשיכה. תגמולים, פיצויים, היוון קצבה, פטורים מיוחדים, נכות, הכנסות נמוכות, רצף קצבה, רצף פיצויים, פריסה אחורה וקדימה. אנחנו מטפלים בכולם.
- שירות אישי בחדרה ומרחוק. כשאתם מתקשרים, אילנית עונה. כשאתם שולחים מסמך, אילנית קוראת אותו. אצלנו אין מוקדי שירות שמעבירים אתכם בין מחלקות.
מי הצוות שמלווה אתכם?
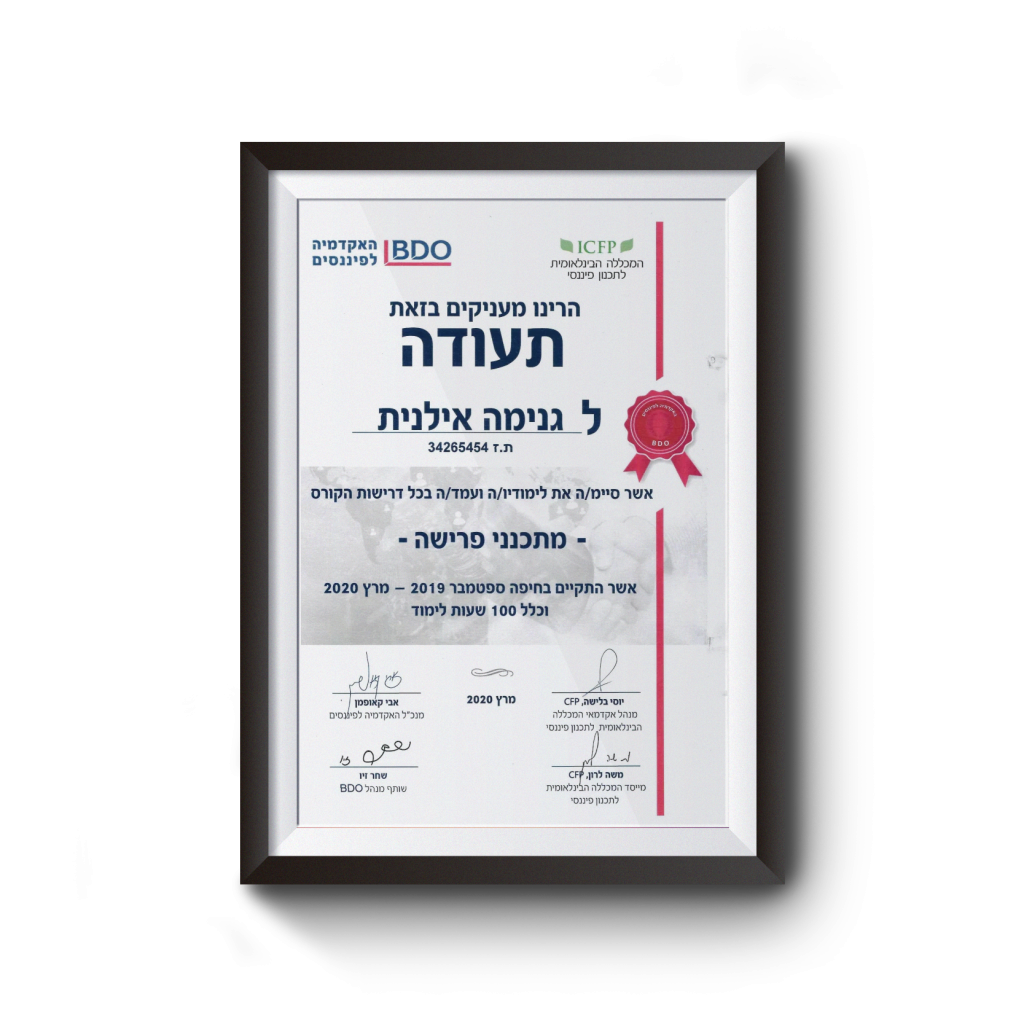
מעל 20 שנות ניסיון בתכנון מס במשיכות, קיבוע זכויות, פריסת מענקים והחזרי מס. בוגרת מכללת BDO לפיננסים. מטפלת בעשרות תיקי משיכה ופרישה בשנה.
14 שנות ניסיון בחיסכון פנסיוני, ביטוחי מנהלים, קופות גמל וקרנות השתלמות. מסייע בהחלטות על משיכה, היוון ותכנון תזרים בפרישה. מצטרף לטיפול בהיבטים הפנסיוניים.
לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, ובעלת משרד iG-TAX ברחוב עמרם אברהם 10, חדרה. המשרד פועל בפיקוח רשות המסים בישראל, על פי הוראות רשות המסים ובהתאם לרגולציית רשות שוק ההון. השירותים שלנו כוללים גם קיבוע זכויות פנסיה, תיאום מס, בדיקת החזרי מס, פריסת מס למענקי פרישה, קרן פנסיה ואיתור כספים וחסכונות. ניתן ליצור קשר בטלפון 052-8271191, בוואטסאפ, או דרך טופס יצירת הקשר באתר המשרד.
מחשבונים שקשורים לנושא
- מחשבון מס הכנסה, המס לפי מדרגות המס ונקודות הזיכוי, חודשי או שנתי
- מחשבון גיל פרישה, מתי מגיעים לגיל הפרישה ומתי מתחיל הפטור על הקצבה
- מחשבון היוון קצבה, כמה תרד הקצבה וכמה מההיוון פטור ממס
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס, חוות דעת מקצועית או המלצה אישית. כל פעולה בתחום משיכת כספים מקופות פנסיה, היוון קצבה, רצף קצבה או רצף פיצויים מצריכה בדיקה אישית של מסמכים, נתוני שכר, צבירות וסוגי קופות, על ידי יועץ/יועצת מס מוסמכת. ההחלטות שלכם בנושאי משיכה הן באחריותכם ויש לקבלן לאחר ייעוץ פרטני. iG-TAX ואילנית גנימה, רישיון 45633, פועלים בפיקוח רשות המסים בישראל ובהתאם להוראות הדין. שינויי חקיקה ופסיקה עשויים להשפיע על המידע בעמוד זה. למידע מחייב ועדכני יש לפנות אלינו בטלפון 052-8271191 או דרך אתר המשרד.
תוכן העניינים
- איך מושכים כספים מהפנסיה בלי לשלם 35 אחוז מס ובלי לשרוף את פטור הקצבה?
- מה זה משיכת כספים מקופת פנסיה ומתי היא פטורה ממס?
- כמה מס משלמים על משיכת כספי פנסיה?
- מתי משיכה חייבת ב-35 אחוז מס ומתי במס שולי?
- באילו מקרים אפשר למשוך כספי תגמולים בפטור מלא ממס?
- מתי אפשר למשוך קופה או קרן פנסיה לא פעילה בלי מס, ומהם תנאי ההכנסה והבריאות המדויקים?
- מה ההבדל בין משיכה לפני גיל 60 לבין אחרי גיל 60?
- מהי משיכת פנסיה מוקדמת, ובמה היא שונה מפרישה מוקדמת?
- מה נכון לי בגיל הפרישה: קצבה חודשית, היוון או משיכה חד פעמית?
- האם אפשר למשוך כספי פיצויים בלי מס?
- מה המס על משיכת כספי פנסיה בלי להתפטר?
- האם אפשר למשוך כספי ביטוח חיים ללא מס?
- מה השירות שלנו כולל ואיפה נכנסת תקרת הפטור ומדרגות המס לפי חישוב שנתי?
- מה תהליך העבודה איתנו, שלב אחר שלב?
- כמה זמן זה לוקח וכמה זה עולה?
- מה בודקים לפני שמושכים כסף מקופת פנסיה או מקופת גמל?
- איך מגישים בקשה למשיכת כספי פנסיה?
- איזה מסמכים נדרשים לבקשת משיכה ממוסה מינימלית?
- מה ההישגים שלכם בפועל, דוגמאות מהשטח?
- למה לבחור ב-iG-TAX לטיפול במשיכה?
- מי הצוות שמלווה אתכם?
ביקורות אמיתיות, מילה במילה
לקוחות שליווינו בקיבוע זכויות ובפרישה מספרים
החיבור עם אילנית היה מיידי כבר מלקרוא את הפרטים בגוגל. לאחר שיחה טלפונית הבנתי שגם היא וגם ארז שניהם שירותיים ואילנית מקצועית ברמות. אבל מה שהכריע את הכף היה עניין השקט הנפשי שעם פנייה לכאן בכל הפרישה, ואילנית בקשר עם מקום העבודה עם קרן הפנסיה ועם מס הכנסה ואנחנו עם ראש שקט. אז יותר מזה לא צריך. אילנית היתה זמינה גם בווטסאפ גם בבוקר ליל הסדר זה לא מובן מאליו. תודה לכם על טיפול מסור ומקצועי ממעלייה מאוד
ברצוני לשתף את היועצת מס מספר אחד בארץ עם הרבה סבלנות, ועקשנות, ואדיבות. אילנית אין עלייך. ממליץ בחום לכל אדם שיוצא לגמלאות לעשות קיבוע זכויות. ברצוני לציין לא היה קל עם מס ההכנסה אבל עם אורך רוח שלך השגת את מבוקשך. תודה על הכל אילנית.
אילנית היקרה תודה על הטיפול המהיר ויעיל להסדרת קיבוע זכויות שלי לרגל פרישתי לפנסיה. אילנית מנוסה בעלת הסברים ושיתוף בהחלטה של עתידי, מקצועיות ועניינית. תודה רבה וכמובן ממליץ מאוד (חסכה לי הרבה כסף). מומלצת
מקורות רשמיים
העמוד עודכן לאחרונה ב-10.11.2026. אלה המקורות הרשמיים שהוא מפנה אליהם.