תכנון פרישה מוקדמת, המדריך המעשי לבדיקת קצבה, מס וביטוח לאומי בשנת 2026
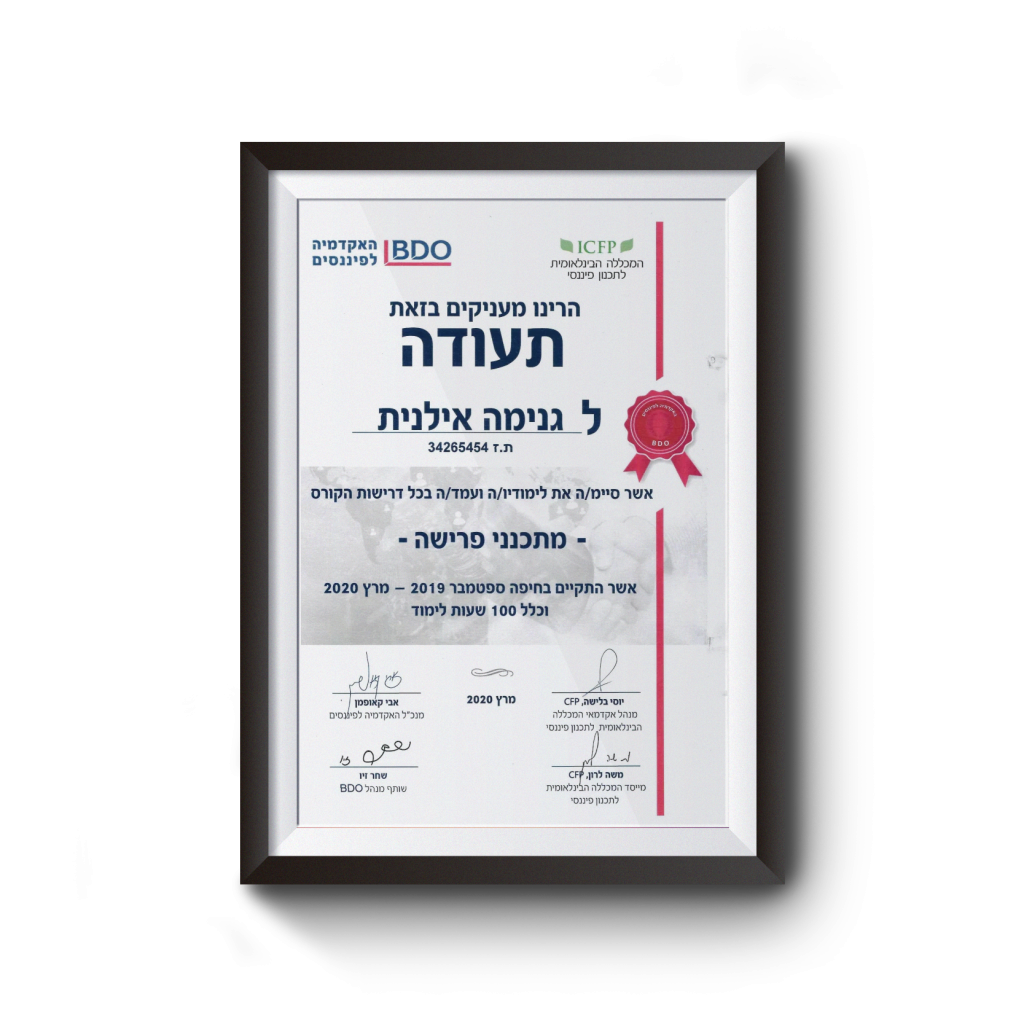
נכתב על ידי: אילנית גנימה, יועצת מס מוסמכת, רישיון 45633
עודכן לאחרונה: מרץ 2026
המידע אינו מחליף ייעוץ פרטני.
שלום לכם, אני אילנית גנימה, יועצת מס מוסמכת ובעלת iG-TAX. אם אתם שוקלים תכנון פרישה מוקדמת, אתם רוצים לדעת דבר פשוט, האם אפשר לפרוש לפני גיל הפרישה בלי לפגוע בצורה מסוכנת בקצבה, בלי ליצור חור תזרימי, ובלי לשלם מס מיותר. זה בדיוק המקום שבו צריך לעצור, לבדוק מספרים אמיתיים, ולבנות תוכנית מסודרת לפני כל חתימה על מסמך פרישה. מדריך הפרישה של רשות המסים, טופס 161 החדש, כללי קרנות הפנסיה, וכללי ביטוח לאומי, כולם משפיעים על ההחלטה הזאת.
התשובה הישירה היא זו: תכנון פרישה מוקדמת יכול להיות מהלך נכון, אבל רק אם בודקים מראש את גובה הקצבה, את מבנה המס, את תקופת הגשר עד קצבת אזרח ותיק, ואת ההון הנזיל שיעמוד לרשותכם. בלי תכנון, אתם עלולים להקטין את הקצבה, לשחוק חסכונות, או לגלות מאוחר מדי שהנטו החודשי נמוך ממה שחשבתם. עם תכנון נכון, אפשר לקבל החלטה רגועה, מדויקת ומבוססת.
מהו תכנון פרישה מוקדמת?
תכנון פרישה מוקדמת הוא בדיקה מקצועית של יציאה מהעבודה לפני גיל הפרישה הרגיל, כדי להבין מה יקרה לקצבה, למס, לביטוח לאומי ולרמת החיים. למדריך המעמיק על כל שלבי התהליך, ראו את המדריך המלא לתכנון פרישה מוקדמת. בקרנות הפנסיה החדשות, התקנון האחיד קובע שגיל פרישה מוקדמת עומד על 60. זהו גיל הסף האפשרי להתחלת קצבה בקרן פנסיה חדשה, אך הוא לא אומר שהמהלך נכון לכל אדם. ההחלטה תלויה גם בגובה הצבירה, במצב התזרימי, במבנה ההכנסות הנוספות ובמסלול הפרישה בפועל.
במקביל, גיל הפרישה לפי ביטוח לאומי שונה. לגברים גיל הפרישה הוא 67. לנשים גיל הפרישה נקבע לפי תאריך הלידה, והוא עולה בהדרגה. גיל הזכאות לקצבת אזרח ותיק ללא מבחן הכנסות הוא 70, גם לגברים וגם לנשים. לכן תכנון פרישה מוקדמת חייב להבחין בין גיל התחלת קצבת פנסיה, גיל הפרישה החוקי, וגיל 70.
למי התהליך מתאים?
תכנון פרישה מוקדמת מתאים בעיקר לבני 55 ומעלה שבודקים ברצינות יציאה מוקדמת מהעבודה ורוצים ודאות לפני החלטה. זה נכון לשכירים שקיבלו הצעת פרישה מרצון, לעצמאים שחווים שחיקה, לבעלי שליטה שמעבירים פעילות לדור הבא, ולעובדים במערכות שוחקות או ציבוריות שרוצים להבין מה יישאר להם בנטו אם יפרשו מוקדם. מדריך הפרישה של רשות המסים נועד בדיוק למצבים של פרישה מעבודה, מענקי פרישה ובחירת חלופות מס.
התהליך חשוב במיוחד למי שיש להם כמה מקורות הכנסה במקביל, למשל קרן פנסיה, פנסיה תקציבית, ביטוח מנהלים, קופות גמל, שכר דירה או עבודה חלקית. הוא חשוב גם למי שיש להם פיצויים, מענקי פרישה או הון נזיל שצריך לשמש כגשר הכנסה עד גיל הפרישה או עד גיל 70.
מה חייבים לבדוק לפני שמחליטים?
לפני כל החלטה על תכנון פרישה מוקדמת, צריך לבדוק ארבעה דברים, קצבה, מס, ביטוח לאומי ותזרים מזומנים. מי שבודקים רק את גובה הקצבה רואים רק חלק מהתמונה. ההחלטה הנכונה תלויה בחיבור בין כל הרכיבים יחד.
גובה הקצבה החודשית
בפרישה מוקדמת הקצבה החודשית עלולה להיות נמוכה יותר לעומת פרישה מאוחרת יותר. הסיבה פשוטה, יש פחות שנות הפקדה ופחות זמן לצבירה. לכן צריך לחשב לא רק אם אפשר להתחיל לקבל קצבה, אלא מה יהיה גובה הקצבה בפועל בכל גיל, ומה יקרה אם תדחו את היציאה בשנה, בשנתיים או בארבע שנים. עצם האפשרות לפרוש מגיל 60 אינה הופכת את הפרישה לכדאית כלכלית. הכדאיות נקבעת רק במסגרת תכנון פרישה לפנסיה מקיף, שמביא בחשבון את כל מקורות ההכנסה, המס והקצבה יחד.
מס על פיצויים, מענקים וקצבה
תכנון פרישה מוקדמת הוא גם תכנון מס. מדריך הפרישה של רשות המסים מסביר שלעובד שפורש יש חלופות מיסוי ביחס למענקי פרישה, לפיצויים ולהמשך המסלול הפנסיוני, ולכן לא נכון לחתום על מסמכי פרישה בלי לבדוק את המשמעות של כל בחירה. בנוסף, החל מ, 1 בינואר 2024, מעסיקים מחויבים לדווח על הפרישה באמצעות טופס 161 החדש.
ביטוח לאומי וקצבת אזרח ותיק
עד גיל 70 יש משמעות גבוהה מאוד למבחן ההכנסות בביטוח לאומי. מגיל הפרישה ועד גיל הזכאות, קצבת אזרח ותיק משולמת בכפוף למבחן הכנסות. בגיל 70 הקצבה משולמת בלי מבחן הכנסות. ביטוח לאומי גם מבהיר שהכנסה מפנסיה אינה מובאת בחשבון במבחן ההכנסות בגיל הפרישה, אך הכנסות אחרות כן עשויות להשפיע. לכן מי שפורשים מוקדם וממשיכים לעבוד, אפילו חלקית, חייבים לבדוק את ההשפעה על הזכאות.
הקפאת מדרגות מס ונקודות זיכוי
בשנת 2026 תכנון המס חשוב אפילו יותר בגלל הקפאת עדכוני מס בשנים 2025 עד 2027. רשות המסים והודעת האוצר על חוק ההתכנסות מציינים שבשנים הללו לא יתבצעו חלק מתיאומי הסכומים בהתאם למדד, ולכן טעות בתזמון פרישה, במשיכת פיצויים או בשילוב בין עבודה לקצבה עלולה להיות מורגשת יותר בנטו. בחוברת הניכויים ל, 2026 מצוין גם ששווי נקודת זיכוי עומד על 242 ₪ לחודש.
איך התהליך עובד בפועל?
תכנון פרישה מוקדמת נכון מתחיל במספרים, לא בתחושות. קודם ממפים נתונים. אחר כך בונים חלופות. רק בסוף מחליטים אם לפרוש, מתי לפרוש, ואיך לבצע את זה נכון.
שלב 1, שיחת אבחון
אני בודקת את גילכם, את המצב המשפחתי, את רמת החיים הרצויה, את מצב ההכנסות, ואת הרצון לעבוד חלקית או להפסיק לגמרי. המטרה היא להבין אם אתם שואפים לפרישה מלאה, לפרישה רכה, או לירידה הדרגתית בהיקף העבודה.
שלב 2, מיפוי זכויות ונכסים
אני מרכזת את כל המוצרים והנכסים, קרנות פנסיה, ביטוחי מנהלים, קופות גמל, קרנות השתלמות, חסכונות נזילים, פיצויים ומסמכי פרישה. אם מדובר בעובד מדינה או במקבל פנסיה תקציבית, אפשר גם להיעזר בסימולטור הפרישה של משרד האוצר כדי להבין רכיבי גמלה, מענקים ופדיונות.
שלב 3, תכנון מס לפרישה מוקדמת
אני בודקת את חלופות המס ביחס לפיצויים, למענקים, לרצף קצבה, לרצף פיצויים, ולמועד הפרישה. מדריך הפרישה של רשות המסים הוא המקור המרכזי לבחינת החלופות האלו, ולכן אני לא מסתמכת על השערות אלא על הכללים הרשמיים של שנת המס הרלוונטית.
שלב 4, בניית תוכנית גשר
אני בונה תרחיש מעשי, כמה כסף ייכנס בכל חודש, מה יגיע מקצבה, מה יגיע מעבודה חלקית, מהיכן נכון למשוך הון, ואיך עוברים את השנים עד קצבת אזרח ותיק בלי לחץ מיותר. אצל נשים שנולדו בין ינואר 1960 לדצמבר 1966 אני בודקת גם אם יש מקום לבחון זכאות ל, מענק מעבר בעקבות העלאת גיל הפרישה. ביטוח לאומי קובע שהמענק מיועד לנשים בקבוצת גיל זו, לתקופה של עד 4 חודשים מהחודש שבו מלאו להן 62, בכפוף לתנאי הכנסה. נכון ל, 1 בינואר 2026, ההכנסה מפנסיה, מתגמולים או מקצבאות לא יכולה לעלות על 10,120 ₪ לחודש כדי לעמוד בתנאי הזכאות, וסכום המענק המקסימלי נע בין 3,000 ל, 4,000 ₪ לפי שנת הלידה.
שלב 5, ליווי בביצוע
אני מלווה אתכם בהבנת מסמכי הפרישה, בטיפול בטופס 161 החדש, בבחירת כיוון מיסוי נכון, ובמעקב אחרי היישום בפועל. אם בהמשך יהיה רלוונטי גם קיבוע זכויות או היוון קצבה, משלבים אותם בזמן הנכון ולא כצעד אוטומטי.
אילו מסמכים צריך להכין?
כדי לבצע תכנון פרישה מוקדמת בצורה מקצועית, צריך לעבוד עם מסמכים מלאים. בלי מסמכים אי אפשר לדעת באמת כמה תקבלו, כמה תשלמו, ומהי דרך הפעולה הנכונה. רשות המסים עצמה מבססת את מדריך הפרישה ואת הטיפול בטופס 161 על נתוני הפרישה והמסמכים שהועמדו לרשות העובד.
אלה המסמכים שכדאי להכין מראש:
-
דוחות ויתרות מכל קרנות הפנסיה, ביטוחי המנהלים וקופות הגמל
-
מסמכי פנסיה תקציבית, אם יש
-
קרנות השתלמות וחסכונות נזילים
-
טופס 161 החדש וכל מסמך פרישה שהמעסיק מסר
-
מידע על פיצויים, מענקים או הסכמי פרישה מרצון
-
תלושי שכר אחרונים
-
נתונים על הכנסות נוספות, אם יש
-
הערכת הוצאות מחיה חודשיות
מתי לפנות ליועצת מס בדחיפות?
יש מצבים שבהם לא נכון לקבל החלטה לבד על תכנון פרישה מוקדמת. במצבים האלה, טעות אחת יכולה לפגוע בקצבה, לייקר את המס, או ליצור שנים של לחץ תזרימי. זה נכון במיוחד כשיש כמה גופים משלמים, כמה מסלולי חיסכון, או אירועי מס קודמים שלא תועדו היטב.
פנו לבדיקה דחופה אם:
-
יש לכם יותר ממקור קצבה אחד, למשל קרן פנסיה וגם ביטוח מנהלים
-
יש על השולחן פיצויים או מענקי פרישה משמעותיים
-
אתם שוקלים היוון קצבה או משיכת כספים לפני גיל הפרישה המלא
-
יש לכם קצבת נכות, אובדן כושר עבודה, או הכנסות מורכבות
-
אתן נשים שנולדו בין ינואר 1960 לדצמבר 1966, וצריך לבדוק גם מענק מעבר
טבלה מסכמת, תכנון פרישה מוקדמת מול פרישה רגילה
| קריטריון | פרישה מוקדמת | פרישה רגילה |
|---|---|---|
| גיל תחילת קצבה | לרוב מגיל 60 בקרנות פנסיה חדשות, בכפוף לכללים | בגיל הפרישה החוקי או לאחריו |
| גובה קצבה חודשית | עלול להיות נמוך יותר | לרוב גבוה יותר באותה צבירה |
| שנות גשר עד אזרח ותיק בלי מבחן הכנסות | לרוב ארוכות יותר | לרוב קצרות יותר |
| צורך בהון נזיל | בדרך כלל גבוה יותר | בדרך כלל נמוך יותר |
| חשיבות תכנון מס | גבוהה מאוד | גבוהה |
הערה: הנתונים נכונים ל, 2026 ועשויים להתעדכן. יש לוודא תקרות, גילי פרישה וכללי מס באתר רשות המסים ובאתר ביטוח לאומי.
בתכנון פרישה מוקדמת, צריך לראות את כל התמונה
אני מזמינה אתכם לפנות אליי לייעוץ ראשוני, כדי להבין אם פרישה מוקדמת מתאימה לכם, מה תהיה ההכנסה החודשית שלכם, ואיך נכון לבנות תוכנית מסודרת לפני כל החלטה.
אילנית גנימה, משרד ייעוץ מס iG-TAX.
הצהרת אחריות משפטית
המידע המופיע בעמוד זה הינו מידע כללי בלבד ואינו מהווה ייעוץ מס ו, או ייעוץ פנסיוני. כל החלטה חייבת להתבסס על בדיקה מקיפה מול יועץ מס מוסמך. iG-TAX אינה נושאת באחריות להחלטות שיתקבלו על סמך קריאת עמוד זה בלבד.
אילנית גנימה - משרד יעוץ מס לקבלת שרות קיבוע זכיות פנסיה מאילנית - לחץ כאן
מעבר להיבטים הייחודיים של פרישה מוקדמת, לתמונה הכוללת של תכנון המס לפרישה, ראו את המדריך המלא לתכנון פרישה.