
יועץ מס לעצמאים מטפל במס של העסק, מעבר לרישום השוטף שעושה הנהלת החשבונות. הוא בודק אילו הוצאות מוכרות, מתאים את המקדמות להכנסה הצפויה, מתכנן לפני סוף השנה את ההפקדות לפנסיה ולקרן השתלמות, מגיש את הדוח השנתי ומייצג את העצמאי מול פקיד השומה כשהדוח נבדק או כשצריך להגיש השגה.
עצמאים זקוקים לליווי מס שוטף, לא רק בסוף השנה. אנחנו מספקים תכנון מס, חישוב מקדמות, ניהול חובות, שאלות יום-יום על הוצאות מוכרות, מע"מ, פנסיה, וכל שלב בחיי העסק. החל מ-2,000 ש"ח לשנה (פטור / זעיר), עד 15,000+ לעסקים מורכבים.
מה כולל ייעוץ מס שוטף?
שירות מקיף לעצמאי שכולל: תכנון מס שנתי (לפני סוף שנה, החלטות שמשפיעות על המס), חישוב מקדמות חודשי או דו-חודשי, בדיקה שוטפת של הוצאות (מה מוכר, מה לא), ליווי בהגשת דוחות (חודשיים או דו-חודשיים, ושנתי), זמינות לשאלות יום-יום. שונה משירותי הנהלת חשבונות שמתמקדים בתיעוד שוטף.
מה ההבדל בין יועץ מס, רואה חשבון ומנהל חשבונות?
ההבדל העיקרי הוא בסמכות לייצג. לפי חוק הסדרת העיסוק בייצוג על ידי יועצי מס, רק יועץ מס מייצג הרשום בפנקס ובעל רישיון בר-תוקף, או מי שחוק אחר מתיר לו, רשאי לייצג נישומים לפני רשות המסים. מנהל חשבונות מנהל את הספרים של העסק, אבל בלי רישיון כזה הוא לא מייצג אתכם מול פקיד השומה.
- יועץ מס מייצג: עומד בבחינות המקצועיות של מועצת יועצי המס המייצגים ומתמחה 12 חודשים בייצוג נישומים. החוק מטיל עליו אחריות אישית לפעולותיו כמייצג וחובת סודיות כלפי הלקוח.
- רואה חשבון: גם הוא מייצג נישומים, והחוק עצמו מזכיר רואה חשבון "העוסק בראיית חשבון ובייצוג נישומים לפני רשויות מס".
- מנהל חשבונות: רושם הכנסות והוצאות, חשבוניות וקבלות, ושומר את המסמכים 7 שנים. ספר התקבולים והתשלומים שהוא מנהל הוא הבסיס לקביעת ההכנסה החייבת.
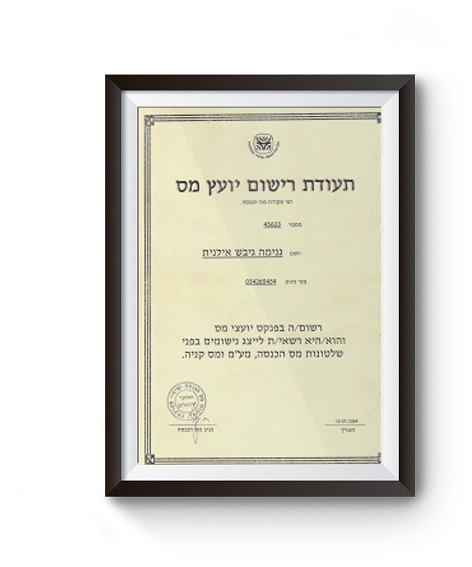
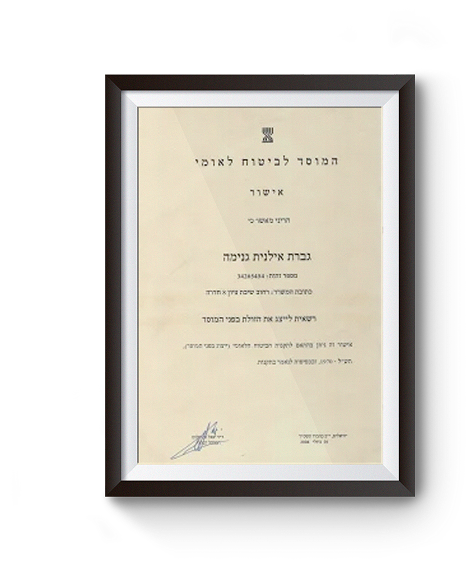
לעצמאי שאינו חברה, השאלה המעשית היא מי מכין את הדוח ומי עומד לצדו כשפקיד השומה שואל שאלות. אצלנו את המס, התכנון והייצוג מרכזת אילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, ואת הספרים מנהלים בשירות הנהלת חשבונות לעוסק מורשה. רישיון של כל יועץ מס אפשר לבדוק בחיפוש יועצי מס באתר מועצת יועצי המס.
מקדמות למס הכנסה: איך נקבעות ומתי כדאי לעדכן אותן?
מקדמות הן תשלום חודשי על חשבון המס של השנה, ואת השיעור קובע פקיד השומה. בעסק קיים השיעור נקבע לפי המחזור של השנה הקודמת, ובעסק חדש לפי המחזור הצפוי. כשההכנסה הצפויה יורדת או עולה משמעותית, אפשר להגיש לפקיד השומה בקשה מנומקת להקטין או להגדיל את המקדמה.
- המקדמה מחושבת מההכנסות שנרשמו בקבלות, בלי מע"מ, ולא מהרווח. כשההוצאות עולות, המקדמות עלולות לעבור את המס שיגיע בסוף השנה.
- מדווחים ומשלמים ב-15 בחודש על החודש הקודם. עסק עם מחזור נמוך יכול לקבל אישור לדווח ולשלם כל חודשיים, אם האישור מופיע בפנקס המקדמות.
- מקדמה באיחור מחויבת בהפרשי הצמדה וריבית. מס שלקוח ניכה לכם במקור נחשב תשלום על חשבון המקדמות, כשיש בידכם אישור בכתב על הניכוי.
מתי כדאי לבקש להקטין או להגדיל את המקדמה?
כשההכנסות הצפויות יורדות משמעותית, וגם כשהן עולות ורוצים להימנע מהשלמה גדולה עם ריבית והצמדה בסוף השנה. את הבקשה מגישים לפקיד השומה בטופס בקשה לביטול או הקטנה של מקדמות, עם מסמכים שמוכיחים את הטענה, ואנחנו מכינים את התחזית ואת הנימוק.
המס הסופי נקבע רק אחרי הגשת הדוח שנתי למס הכנסה לעצמאים: מי ששילם יותר מקבל החזר, ומי ששילם פחות משלים את ההפרש. איך ממלאים את הדוח עצמו הסברנו במדריך לטופס 1301. כל השלבים מפורטים בהסבר על מקדמות של עסק עצמאי בכל-זכות.
אילו הוצאות מוכרות לעצמאי, ואילו לא?
לפי סעיף 17 לפקודת מס הכנסה מנכים מההכנסה הוצאות שיצאו כולן בייצור ההכנסה בשנת המס ולשם כך בלבד. סעיף 32 שולל ניכוי של הוצאות פרטיות והוצאות הבית, נסיעה למקום העבודה וחזרה, טיפול בילד וארוחות. בין שני הקצוות יש הוצאות שמוכרות רק בחלקן, ושם נדרש סיווג מדויק.
- מוכרות בחלקן: לאחזקת רכב, טלפון נייד, נסיעות לחו"ל, אש"ל, כיבודים, מתנות וביגוד מקצועי יש מגבלה בתקנות מס הכנסה. כיבוד קל במקום העסק, למשל, מוכר ב-80% בלבד.
- הוצאה מעורבת: הוצאה של העסק ושל הבית יחד מוכרת רק כשאפשר להפריד את החלק העסקי.
- בית קפה אינו משרד: לפי עמדת רשות המסים, תשלום במסעדה או בבית קפה אינו "שירותי משרד" המותרים בניכוי, גם אם עבדתם שם.
- אופן התשלום: עסקה מ-01.01.2026 ששולמה במזומן מעל התקרה (6,000 ש"ח נכון ל-2026) והוטל בגללה עיצום כספי אינה מוכרת, וכך גם עסקה מ-01.08.2025 שהחשבונית עליה הוצאה בלי מספר הקצאה כנדרש.
עוסק מורשה מנכה את ההוצאה בלי המע"מ, כי את מס התשומות הוא מקזז בדוח למע"מ, ועוסק פטור מנכה את מלוא הסכום כולל המע"מ. הוצאה שהכרחית בעסק אחד יכולה להיות לא קשורה לייצור ההכנסה בעסק אחר, ולכן אין רשימה אחת שמתאימה לכולם. אנחנו עוברים על ההוצאות פעם בחצי שנה, מסווגים כל אחת כמוכרת, מוכרת בחלקה או לא מוכרת, ובודקים שיש לה מסמך (הפירוט בכל-זכות).
הפקדות לפנסיה ולקרן השתלמות: איך הן מקטינות את המס?
הפקדה עצמאית לפנסיה מקטינה את המס בשתי דרכים: ניכוי מההכנסה החייבת על הפקדות של עד 11% מההכנסה, וזיכוי של 35% מההפקדה על הפקדות של עד 5.5% נוספים, בכפוף לתקרות. הפקדה לקרן השתלמות של עד 4.5% מההכנסה החייבת מוכרת כהוצאה, עד 13,203 ש"ח בשנה ב-2026. כדי לקבל את ההטבה באותה שנה, הכסף צריך להגיע לקופה לפני סוף דצמבר.
- חובת הפקדה: עצמאי בגיל 21 עד 60, שרשום כעוסק במע"מ לפחות 6 חודשים, חייב להפקיד 4.45% מההכנסה עד חצי מהשכר הממוצע במשק ו-12.55% מהיתרה עד השכר הממוצע (חובת הביטוח הפנסיוני לעצמאי).
- ניכוי או זיכוי: הפקדה שקיבלה ניכוי מקטינה גם את ההכנסה שלפיה מחושבים דמי הביטוח הלאומי, והפקדה שקיבלה זיכוי לא. לכן את החלוקה מחשבים לכל עצמאי בנפרד (הטבות המס על הפקדות עצמאיות).
- קרן השתלמות: הרווחים פטורים ממס רווחי הון כשההפקדה השנתית לא עלתה על 20,566 ש"ח (2026) והכסף נמשך אחרי 6 שנות ותק, או אחרי 3 שנים לצורך השתלמות או לימודים. ראו מדריך לפתיחת קרן השתלמות לעצמאי.
אנחנו קובעים כמה להפקיד בפגישת התכנון שלפני סוף השנה, כשכבר יש הערכה של הרווח השנתי. את הקרן, מסלול ההשקעה ודמי הניהול איננו בוחרים: זה תחום של בעלי רישיון מרשות שוק ההון. התפקיד שלנו הוא לחשב כמה ההפקדה מקטינה את המס ואיך לחלק אותה בין ניכוי לזיכוי. איך ימוסה הכסף הזה ביום הפרישה כבר שייך לתכנון פרישה.
ייצוג מול פקיד השומה: מתי צריך?
צריך ייצוג כשפקיד השומה בודק את הדוח השנתי ומבקש מסמכים או הסברים, כשהוא קובע שומה לפי מיטב השפיטה, כשרוצים לחלוק על שומה בהשגה, וכשמגישים בקשה כמו הקטנת מקדמות. הדוח שמגישים נחשב שומה עצמית, ופקיד השומה רשאי לבדוק אותו בתוך ארבע שנים מתום שנת המס שבה הוגש.
- השגה: את ההשגה מגישים לפקיד השומה בכתב, עם הנימוקים המפורטים, בתוך שלושים יום מיום המצאת הודעת השומה (סעיף 150 לפקודה). מי שערך את השומה לא ידון בהשגה עליה.
- אחרי ההשגה: אם מגיעים להסכם, השומה מתוקנת לפיו. בלי הסכם, פקיד השומה קובע את המס בצו, ועל הצו אפשר לערער לבית המשפט המחוזי.
- תשלום בזמן המחלוקת: את המס שאינו שנוי במחלוקת משלמים בתוך 15 יום מיום מסירת הודעת השומה.
- בקשות: הקטנת מקדמות, הפחתת ניכוי במקור והקלה בניהול פנקסים מוגשות בבקשה מנומקת עם מסמכים.
אנחנו מכינים את התיק לפני הדיון, עונים בכתב לדרישות של פקיד השומה ומגיעים לדיון לצדכם. איננו מבטיחים תוצאה, כי את השומה קובע פקיד השומה, ומה שבידינו הוא להציג לו את העובדות והמסמכים בצורה מלאה ומסודרת. את כל השירותים לעסק במקום אחד, מפתיחת תיק ועד דיווחים שוטפים, תמצאו בעמוד השירותים לעצמאים ולבעלי עסקים קטנים.
למי השירות מתאים?
שירותים בחבילה
פגישה בסוף שנה (אוקטובר-נובמבר) לתכנון: השקעות, הפקדות לפנסיה וקרן השתלמות, תאריך רכישות עסקיות.
מקדמות מס הכנסה ודיווחי מע"מ, חודשיים או דו-חודשיים. בלי הפתעות בסוף השנה.
זמינות לשיחה / מייל / וואטסאפ על כל שאלת מס יום-יום. תוך 24 שעות מענה.
פעם בחצי שנה: סקירת ההוצאות, מה מוכר, מה לא, איך לסווג. כך לא מפספסים ניכוי של הוצאה מוכרת.
פניות פקיד שומה, ביקורות, הסברים על דוחות. אנחנו מטפלים, אתם רגועים.
תהליך העבודה, 4 שלבים
שעה
הבנת העסק, סוג הפעילות, מספר עובדים, מורכבות. הגדרת היקף השירות.
שבוע
קביעת מועדי פגישות (חודשי / רבעוני / שנתי), אופן התקשורת, היקף הליווי.
שנתי
פגישות תקופתיות, חישוב מקדמות, מענה לשאלות, מעקב על דוחות.
5 טעויות של עצמאים בלי ייעוץ
בדצמבר כבר מאוחר. תכנון יעיל מתחיל באוקטובר. בלי = פספוס הזדמנויות.
רכב וטלפון מוכרים רק בחלקם, והוצאה ששימשה גם את הבית מוכרת רק כשאפשר להפריד את החלק העסקי. בלי סיווג נכון מפספסים ניכויים או רושמים הוצאה שתיפסל.
עצמאי חייב לפי חוק להפקיד לפנסיה 4.45% עד חצי מהשכר הממוצע ו-12.55% מהיתרה עד השכר הממוצע. מי שלא מפקיד מפסיד את הניכוי והזיכוי, ועלול לקבל קנס אחרי התראה.
עצמאי שמועסק במקביל כשכיר בכמה מקומות עבודה צריך תיאום מס להכנסות השכר. מי שמועסק כשכיר במקום עבודה אחד לא צריך תיאום.
מקדמה באיחור מחויבת בהפרשי הצמדה וריבית, ואי דיווח על המחזור גורר קנס מינהלי. בליווי שוטף יש תזכורת לפני כל מועד.
הצוות שמלווה אתכם
רישיון 45633
מעל 20 שנות ניסיון בייעוץ מס, חישוב שכר, וטיפול בעצמאים וחברות.
עצמאי לא לבד, יועץ מס לצידכם
שיחת הכרות ראשונית חינם
אנחנו בודקים את העסק, מציעים תוכנית ליווי מותאמת, ומסבירים את הצפי לחיסכון.
אחריות: שיחת הכרות חינם בלי התחייבות.