ייעוץ ותכנון פרישה למורים, עובדי הוראה וגמלאי חינוך
שלום לכם, אני אילנית גנימה.
אם חיפשתם ייעוץ פנסיוני, ברוב המקרים מה שאתם באמת צריכים הוא תכנון מס בפרישה, בדיקה של קיבוע זכויות, והבנה ברורה של ההכנסה נטו שתישאר לכם אחרי מס. בישראל קיימת הסדרה חוקית נפרדת לעיסוק בייעוץ פנסיוני, ולכן השירות בעמוד זה מתמקד בליווי בפרישה, במיסוי פנסיוני, בקיבוע זכויות ובהטבות מס, ולא בייעוץ פנסיוני מורשה במשמעות הרגולטורית של החוק.
ייעוץ פנסיוני ותכנון מס בפרישה זה לא אותו שירות.
ייעוץ פנסיוני הוא תחום אחר ומתאים לגילאים השונים, ואילו תכנון מס בפרישה מתמקד בגיל 60 + ובשאלות כמו כמה מס ינוכה מהקצבה, האם מגיע לכם פטור, האם נכון לבצע קיבוע זכויות, ואיך למצות את ההטבות שמגיעות לכם בפרישה. לכן, מי שמחפשים ייעוץ פנסיוני מחפשים פעמים רבות בפועל בהירות, סדר ונטו גבוה יותר, וזה בדיוק המקום שבו תכנון מס בפרישה נכנס לתמונה.
למורים העומדים בפני פרישה, מומלץ לשלב את היבט המס הזה במסגרת תכנון הפרישה הכולל, כדי לבחון את כל רכיבי המס יחד ולא כל אחד בנפרד.
מי יכול לייעץ למורה שפורשת עם פנסיה תקציבית?
את גובה הקצבה ואת המענקים קובעים החוק ומשרד החינוך. את הפטור ממס צריך לבקש בעצמכם מרשות המסים, בטופס 161ד. ההחלטות שנשארות פתוחות בפרישה של מורה בפנסיה תקציבית הן ברובן החלטות מס, ולכן הכתובת המקצועית להן היא יועץ מס.
גם המדינה כותבת את זה. במדריך הגמלאות למורה של נציבות שירות המדינה כתוב: "כל שקל היוון מקטין את הפטור על הפנסיה, צריך לבדוק כדאיות אצל יועץ מס". סימולטור הפרישה הממשלתי כותב במפורש שהוא "אינו מיועד לעובדי הוראה במשרד החינוך". ארגוני המורים נותנים הסבר על הזכויות, ובחומרים שפרסמו לא מצאנו התחייבות לחשב ולהגיש את טופס 161ד.
בחירת קרן פנסיה ומסלול השקעה היא תחום אחר, של יועץ פנסיוני מורשה או סוכן ביטוח פנסיוני, והיא חשובה בעיקר למורים בפנסיה צוברת שיש להם עוד שנות חיסכון. אנחנו לא יועצים פנסיוניים. אנחנו יועצי מס שמתמחים בתכנון פרישה.
למי מיועד ייעוץ פרישה למורים ומה אנחנו נותנים?
אנחנו ב-iG-TAX מציעים ייעוץ פרישה ייעודי למורים, עובדי הוראה וגמלאי חינוך, שכולל ניתוח מלא של פנסיה תקציבית וצוברת, בדיקת רציפות זכויות, וקיבוע זכויות מס מיטבי. ייעוץ פרישה למורים שונה מהותית מייעוץ לשכירים רגילים, כי המורה צובר זכויות בשני מסלולים במקביל (תקציבי מהמדינה וצובר בקרן פנסיה), ושני המסלולים מחייבים תכנון נפרד ושילוב מדויק בגיל הפרישה. השירות מספק לכם תמונה אחת ברורה של מצב הזכאות, מסמכים מוגשים לרשות המסים, ומיצוי הפטור ממס על הקצבה לכל שנות הפרישה. שיחת ייעוץ ראשונה של 30 דקות, ללא עלות, ללא התחייבות.
- ניתוח מלא של הזכאות בפנסיה תקציבית + צוברת + קרן השתלמות
- קיבוע זכויות מס מיטבי, הגשה לפקיד שומה, ליווי עד אישור
- מיצוי הפטור החודשי על הקצבה, עד 5,422 ש"ח ב-2026
מה ההבדל בין פנסיה תקציבית לפנסיה צוברת אצל מורים?
פנסיה תקציבית היא קצבה לכל החיים שמשולמת ישירות מתקציב המדינה לפי השכר הקובע של המורה. פנסיה צוברת היא חיסכון אישי בקרן פנסיה שצובר תשואה לאורך השנים. במשרד החינוך, עובדי הוראה שקיבלו קביעות לפני 1.9.2002 ועבדו לפחות 10 שנים בשליש משרה ומעלה זכאים לפנסיה תקציבית, ומי שנכנס אחרי 1.9.2002 מבוטח בקרן פנסיה חדשה. מורים בחינוך העל-יסודי שמעסיקה רשות מקומית או רשת מבוטחים בקרנות צוברות, ותיקות או חדשות. מורים שעברו בין מעסיקים מחזיקים לעיתים שני המסלולים במקביל, ואז צריך לחשב את המס על שניהם יחד (מקור: פורטל עובדי ההוראה).
למורים שצוברים בשני המסלולים בו זמנית, החיבור בין השניים יכול להגדיל את הקצבה המשולבת בעשרות אחוזים אם נעשה נכון, או להפסיד פטור מס משמעותי אם נעשה לא נכון. למדריך מלא על פנסיה תקציבית, ראו את העמוד פנסיה תקציבית עד מתי.
מהו השכר הקובע בפנסיה תקציבית של מורים?
לפי ההסכם מ-24.8.2020, שחל על מי שפרש מינואר 2021, השכר הקובע מחושב בשתי חלופות לכל רפורמה שבה עבד המורה (אופק חדש, עוז לתמורה ועוד): "נגזרת משכר אחרון", לפי רכיבי השכר הפנסיוניים בתלוש האחרון, ו"רשת ביטחון", לפי שכר וירטואלי בתנאי 2008. נבחרת החלופה הגבוהה, והיא משוקללת לפי חלקיות המשרה בכל רפורמה בשלוש השנים שלפני הפרישה. הקצבה היא 2% לכל שנת שירות, עד 70%. אחרי הפרישה היא מתעדכנת כל ינואר לפי מדד המחירים לצרכן, ולא לפי השכר של המורים שעדיין מלמדים: הקשר הזה נותק בתיקון לחוק ב-2009. למורים שפרשו מ-2020 עד אוגוסט 2026 החוק מאפשר עדכון נוסף בצו, בעקבות הסכם השכר. את המשכורת הקובעת של מי שפרש מינואר 2021 מחשב משרד החינוך, ואת הקצבה משלמת מינהלת הגמלאות במשרד האוצר. אנחנו בודקים את ההשלכות שלו על המס: הפטור על הקצבה, המענקים וקיבוע הזכויות.
כמה פנסיה תקבל מורה אחרי 25, 30 או 35 שנות ותק?
בפנסיה תקציבית מקבלים 2% מהמשכורת הקובעת על כל שנת שירות, ולא יותר מ-70%. כלומר 30 שנות שירות במשרה מלאה הן 60% מהמשכורת הקובעת, ו-35 שנים הן התקרה (סעיף 20 לחוק שירות המדינה (גמלאות)).
הדוגמה להמחשה בלבד. במשרה חלקית האחוז מוכפל בחלקיות המשרה הממוצעת. המשכורת הקובעת של כל מורה שונה: למי שפרש מינואר 2021 נבחרת לכל רפורמה החלופה הגבוהה מבין "נגזרת משכר אחרון" ו"רשת ביטחון", ומשרד החינוך הוא שמחשב אותה.
מכאן מתחיל חישוב המס. מגיל הזכאות, ב-2026 יכולים להיות פטורים ממס עד 5,422 ש"ח מהקצבה בחודש (57.5% מתקרה של 9,430 ש"ח), בניכוי מענקים פטורים והיוון, ורק אחרי הגשת טופס 161ד. מה שמעל הפטור ממוסה לפי מדרגות המס.
למה תכנון פרישה למורים שונה מכל מגזר אחר?
תכנון פרישה למורים מורכב יותר משכירים רגילים בגלל שילוב של 3 שכבות, פנסיה תקציבית מהמדינה, פנסיה צוברת בקרן, וקרנות השתלמות ייעודיות שצברו 6+ שנים בפטור. מורה בגיל 60+ עשוי להחזיק במקביל ב-3-5 קופות שונות, כל אחת עם כללי משיכה שונים, חישוב מס שונה, ותנאי שאירים שונים. כללי המס עצמם זהים לכל הפורשים, אבל אצל מורים יש מענקים ייחודיים שמשפיעים על הקיבוע: פדיון ימי מחלה, מענק שנים עודפות וחודשי הסתגלות. כולם נחשבים חלק ממענק הפרישה, ומה שנמשך מהם בפטור מקטין את הפטור על הקצבה.
ההבדלים העיקריים שמורים חייבים להכיר:
- ביטוח שאירים כפול - גם מהפנסיה התקציבית וגם מהקרן הצוברת, צריך לבחור איזה לבחור
- השכר הקובע נקבע לפי הסכם 2020 - החלופה הגבוהה מבין "נגזרת משכר אחרון" ו"רשת ביטחון"
- פרישה מוקדמת אפשרית מגיל 50 באישור ועדת הגמלאות ובתוך מכסה, למי שצבר 20 שנות ותק
- מענקים בפרישה - פדיון ימי מחלה (מגיל 55), מענק שנים עודפות (מעל 35 שנות שירות) וחודשי הסתגלות נחשבים חלק ממענק הפרישה, ומשפיעים על הפטור בקיבוע
- קרן השתלמות ייעודית למורים (קרנות מורים השונות) עם הטבות מס נוספות
מה כולל הליווי הפנסיוני שאנחנו נותנים למורים?
הליווי שלנו כולל איסוף מלא של נתוני הזכאות, ניתוח מס משולב לכל המסלולים, הגשת טופס 161ד לקיבוע זכויות, וליווי עד אישור פקיד השומה. אנחנו מטפלים בכל ההיבטים, מהבדיקה הראשונית ועד קבלת הקצבה החודשית הפטורה ממס. הטבלה שלהלן מציגה את הרכיבים המלאים של השירות.
איך נראה תהליך הליווי שלנו, שלב אחר שלב?
התהליך כולל 5 שלבים על פני 30-60 ימי עבודה, מהשיחה הראשונה ועד קבלת אישור פקיד השומה. אנחנו ב-iG-TAX לוקחים אחריות על כל שלב, וכל מה שאנחנו צריכים מכם זה מסמכים, תעודות, וחתימה על ייפויי כוח.
- שיחת ייעוץ ראשונה (30 דקות, חינם): אתם מתקשרים, אנחנו מבינים את המצב הנוכחי, מצב הפנסיה התקציבית והצוברת, האם יש קרנות השתלמות, ומה שאיפות הפרישה שלכם. בסוף השיחה נדע אם השירות מתאים לכם.
- איסוף מסמכים (5-10 ימי עבודה): אנחנו שולחים רשימת מסמכים נדרשים. אתם אוספים תלושי שכר אחרונים, אישורי ותק, פירוט קרנות, ודוחות צבירה. אנחנו פונים למסלקת המורים ולקרנות לאיסוף נתונים שחסרים לכם.
- ניתוח מקצועי במשרד (10-15 ימי עבודה): אצלנו במשרד אנחנו מבצעים את כל החישובים, בודקים רציפות זכויות, מאתרים אופטימיזציות, ומכינים תכנית מס משולבת. בסיום אנחנו שולחים לכם דוח ראשוני להערות.
- הגשת קיבוע זכויות (5-10 ימי עבודה): אנחנו מכינים את טופס 161ד לקיבוע זכויות, מקבלים את חתימתכם, ומגישים לפקיד השומה האזורי. אם יש השגות אנחנו מטפלים מולו.
- מעקב עד אישור סופי (10-30 ימים): ממתינים לאישור פקיד השומה, מטפלים בתיאום מס מול הקרנות, ומוודאים שהקצבה מתחילה להגיע נטו אופטימלי. שולחים לכם את כל המסמכים החתומים.
לאחר התהליך, אתם נשארים לקוחות שלנו לפגישות מעקב שנתיות, ולכל שאלה שעולה בעקבות שינויי חקיקה או שינויים אישיים (גירושים, פטירת בן/בת זוג, מעבר דירה).
מה זה רציפות זכויות וצירוף זכויות ולמה זה קריטי למורים?
רציפות זכויות היא שמירה רצופה של זכויות פנסיוניות בין מקומות עבודה, וצירוף זכויות הוא איחוד של תקופות ותק ממקומות עבודה שונים לצורך חישוב הקצבה. למורים זה קריטי במיוחד כי קריירה במערכת החינוך כוללת לרוב כמה מעסיקים (משרד החינוך, רשויות מקומיות, רשתות חינוך עצמאיות, מוסדות פרטיים), וכל מעסיק מפיק תיק אחר. ללא טיפול נכון, יכולים להיווצר "חורים" בוותק שמורידים את אחוז הקצבה התקציבית או פוגעים בצבירה הצוברת.
הסוגיות הנפוצות שאנחנו פוגשים אצל מורים:
- מעבר ממשרד החינוך לרשות מקומית - חלק מהוותק "נעלם" אם לא בוצע צירוף זכויות פורמלי
- תקופות חל"ת או חופשת לידה - חלק נצברות לפנסיה, חלק לא, תלוי בהסכם
- שנת שבתון - האם נצברו זכויות פנסיוניות בה? תלוי במימון
- מעבר בין רשתות חינוך - כל רשת עם קרן פנסיה אחרת, צריך לאחד
- פנסיה תקציבית + צוברת במקביל - מורים שעברו בין משרד החינוך לבעלות מחזיקים לעיתים בשני המסלולים, וצריך לחשב את המס על שניהם יחד
אנחנו מטפלים בכל אחת מהסוגיות הללו דרך בדיקת מיצוי זכויות פנסיוניות מלאה.
אילו קופות גמל וקרנות השתלמות ייעודיות יש למורים?
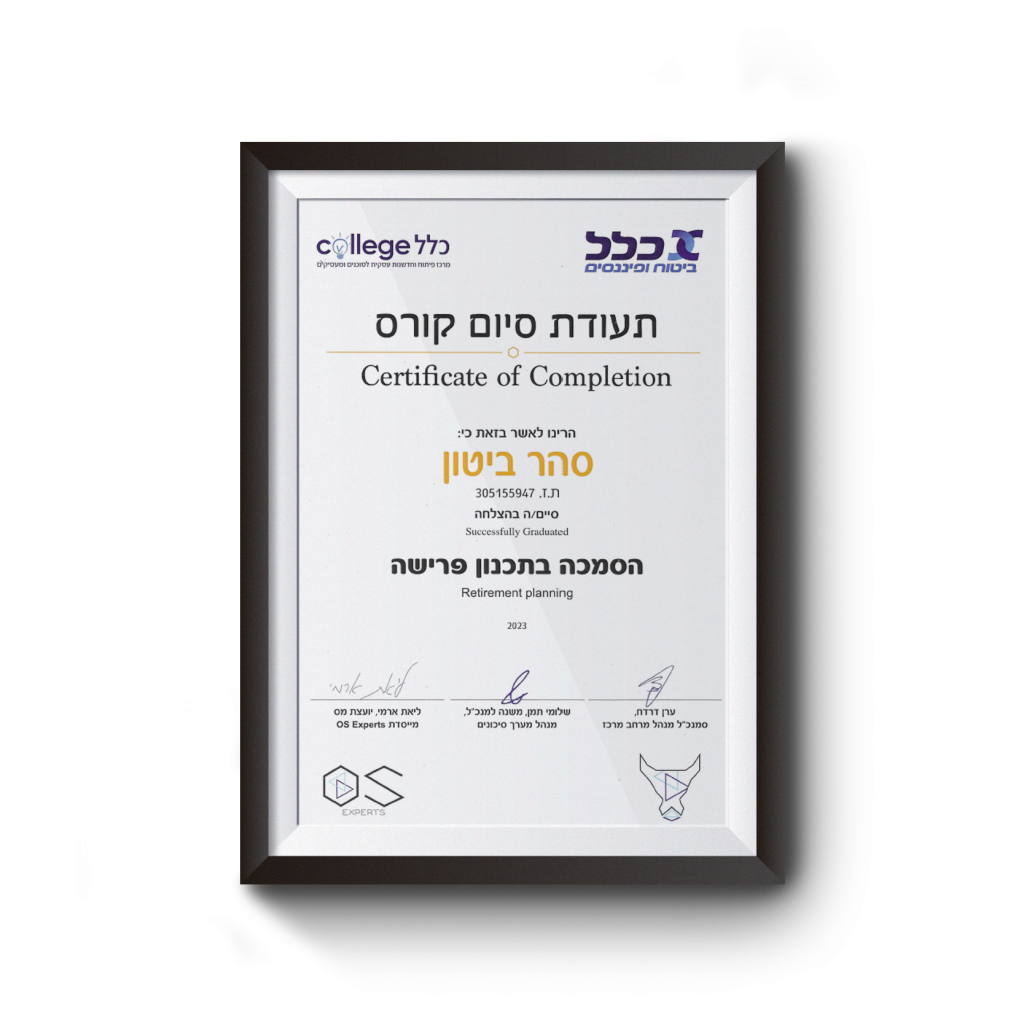
למורים יש קרן השתלמות ייעודית, ולרוב גם קרן פנסיה ותיקה או חדשה, לפי מועד ההצטרפות והמעסיק. בחירת קרן ומסלול היא החלטה על מוצר, והיא נעשית אצל בעל רישיון: אצלנו מטפל בה סהר ביטון, סוכן ביטוח מורשה, שמתוגמל בעמלות מהגופים המוסדיים ומפרט אותן מראש. אנחנו בודקים את צד המס של כל קופה: מתי המשיכה פטורה, ואיך היא משפיעה על הפטור בקיבוע.
- קרן השתלמות לעובדי הוראה - הפרשה של 4.2% מהעובד ו-8.4% מהמעסיק. חלק המעסיק פטור ממס עד שכר של 15,712 ש"ח בחודש (2026). הקרנות הייעודיות שייכות להסתדרות המורים ולארגון המורים
- שבתון - אפשר אחרי 6 שנות חיסכון בקרן ההשתלמות, ומשיכה לצורך שבתון פטורה ממס
- קרנות פנסיה ותיקות (מבטחים, קג"מ, מקפת, גלעד, נתיב) - למורים שבוטחו בהן לפני 1995, בעיקר בבעלויות
- קרנות פנסיה חדשות - למי שנכנס אחרי 1.9.2002. קרן ברירת המחדל נקבעת לפי ספרת הביקורת בתעודת הזהות: אינפיניטי, אלטשולר שחם, מור או מיטב
אם יש לכם כספים בקרנות שלא ידעתם עליהן, ראו את שירות איתור כספים וחסכונות שלנו, שמאתר כספים פנסיוניים אבודים גם ב-WCF (קופות גמל לא פעילות) וגם בקרנות לא מוכרות.
האם כדאי למורה לפרוש מוקדם ומה זה כרוך בו?
במשרד החינוך פרישה מוקדמת אפשרית בין גיל 50 ל-60, באישור ועדת הגמלאות ובתוך מכסה, למי שעומד בשני התנאים: ותק של 20 שנה לפחות בהוראה, והעסקה של 10 שנים לפחות בהיקף של שליש משרה ומעלה. בתוכנית הפרישה לשנים תשפ"ו-תשפ"ז המכסה היא 1,800 פורשים בשנה, ובעדיפות א' משולמים מענק של 50,000 ש"ח ושישה חודשי הסתגלות, לפי חלקיות המשרה (מקור: חוזר תוכנית הפרישה). נקודת המס החשובה: הפטור על הקצבה מתחיל רק בגיל הזכאות, כלומר בגיל הפרישה, ועד אז הקצבה ממוסה כרגיל, כולל ביטוח לאומי ומס בריאות. מורה בקרן חדשה שפורש מוקדם מתחייב להשאיר את הכספים בקרן, ומשיכה הונית עלולה לבטל את הזכאות ולחייב החזר.
שאלות שאנחנו עוזרים לכם לענות עליהן לפני פרישה מוקדמת:
- כמה מס תשלמו על הקצבה עד גיל הזכאות, ומה יקרה לפטור אחריו?
- האם הוותק שלכם כבר במקסימום בפנסיה התקציבית?
- מה ההכנסה האלטרנטיבית שמתוכננת (עבודה חלקית, השכרה, השקעות)?
- מה ההשפעה על ביטוח השאירים לבן/בת הזוג?
- האם יש סיבה רפואית שמצדיקה פרישה רפואית (לא מוקדמת רגילה)?
האם מורה שפרש מוקדם מקבל פטור ממס על הקצבה?
לא מיד. הפטור על הקצבה מתחיל רק בגיל הזכאות: גיל הפרישה, או מועד הקצבה הראשונה אם הוא מאוחר יותר. מורה שפרש בגיל 55 או 60 משלם עד אז מס רגיל על הקצבה, וגם ביטוח לאומי ומס בריאות. לכן מי שמתכנן פרישה מוקדמת צריך לחשב מראש את הנטו שיישאר לו בשנים האלה (מקור: המדריך הרשמי לטופס 161ד).
פרשתי מההוראה בגיל 60. מנכים ביטוח לאומי מהפנסיה התקציבית?
כן, ברוב המקרים. עד גיל הפרישה הפנסיה נחשבת פנסיה מוקדמת, ומשלם הפנסיה מנכה ממנה דמי ביטוח לאומי ודמי ביטוח בריאות. ב-2026 הניכוי הכולל הוא 4.25% על חלק הפנסיה שעד 7,703 ש"ח, ו-11.96% על החלק שמעל 7,703 ש"ח ועד 51,910 ש"ח (כל-זכות, דמי ביטוח לאומי למקבל פנסיה מוקדמת).
אישה נשואה או ידועה בציבור שלא עובדת כשכירה או כעצמאית, ובן הזוג שלה מבוטח בביטוח לאומי, פטורה מהניכוי. את הפטור מבקשים בהצהרה למשלם הפנסיה. מי שעובדת במקביל לפנסיה משלמת דמי ביטוח על כל ההכנסות יחד, עד תקרה של 51,910 ש"ח בחודש.
בגיל הפרישה הניכוי מהפנסיה נפסק. מי שמקבלת קצבת זקנה משלמת מאז דמי ביטוח בריאות מהקצבה בלבד, 237 ש"ח בחודש ליחיד ב-2026 (כל-זכות, תשלום דמי ביטוח בריאות). את המס ואת הביטוח הלאומי על הקצבה אנחנו בודקים יחד בליווי תיאום מס וביטוח לאומי לפנסיונרים.
כמה משלמים למורה על ימי מחלה ושנים עודפות בפרישה?
מורה שפורש מגיל 55 מקבל פיצוי על ימי מחלה שלא ניצל: 8 ימים על כל 30 ימי מחלה שנותרו, אם ניצל עד 35% מימי המחלה שנצברו לו, ו-6 ימים על כל 30 אם ניצל בין 36% ל-65%. מי שניצל יותר מ-65% לא מקבל פיצוי. מענק שנים עודפות משולם למורה מגיל 60 (גננת מגיל 59) שהשלים יותר מ-35 שנות שירות: משכורת חודש על כל שנה עודפת. שני התשלומים נחשבים חלק ממענק הפרישה, ולכן משפיעים על הפטור בקיבוע (מקור: המדריך של נציבות שירות המדינה לפרישת מורים).
אפשר להוון פנסיה תקציבית של מורה?
כן, עד 25% מהקצבה לתקופה של 6 שנים. את הבקשה מגישים בתוך שנתיים מהפרישה, וההחלטה בלתי הפיכה (כל-זכות). היוון פטור מקטין את סל הפטור בקיבוע הזכויות, ולכן נכון לחשב אותו יחד עם טופס 161ד ולא בנפרד.
מה נותנת תוכנית הפרישה המוקדמת לשנים תשפ"ו-תשפ"ז?
המכסה היא 1,800 פורשים בשנה: לפחות 400 בעדיפות א', 1,000 בעדיפויות א' וב' יחד, ו-400 מטעמי בריאות. בעדיפות א' (עד גיל 65) משולמים מענק של 50,000 ש"ח ושישה חודשי הסתגלות. בעדיפות ב', למורים בגילים 50 עד 59 ו-11 חודשים עם 20 שנות הוראה ברצף, משולמים 40,000 ש"ח וחמישה חודשי הסתגלות. הכול לפי חלקיות המשרה ובאישור מראש. מי שחוזר ללמד בשנה הראשונה מחזיר את המענק וחודשי ההסתגלות במלואם, ובשנה השנייה מחצית (חוזר תוכנית הפרישה תשפ"ו-תשפ"ז).
מה כולל מענק פרישה למורים?
מענק הפרישה של מורה הוא לא סכום אחד, אלא כמה תשלומים חד פעמיים שתלויים בגיל, בוותק ובסיבת הפרישה: פיצוי על ימי מחלה שלא נוצלו (מגיל 55), תשלום על שנות שירות מעל 35 (מגיל 60), מענק לפי סעיף 22 לחוק הגמלאות למי שפורש לפני גיל 60 מחמת בריאות או פיטורין, ובתוכנית הפרישה גם מענק מיוחד וחודשי הסתגלות. לפי נציבות שירות המדינה, ימי המחלה והשנים העודפות נכללים במענק הפרישה לעניין המס. הפטור הוא משכורת חודש לכל שנת עבודה, עד 13,750 ש"ח לשנת עבודה ב-2026 (חוברת הניכויים של רשות המסים), וכל מענק שמתקבל בפטור מקטין את הפטור על הקצבה בקיבוע. ראו גם תקרת מענק פרישה 2026.
האם מורה שפורש לפני גיל 60 מקבל מענק פרישה?
כן, אבל רק בחלק מהמסלולים. מורה שפורש לקצבה לפני גיל 60 מחמת בריאות או פיטורין, שלא הגיע לשיא הוותק בדירוג ושיעור הקצבה שלו נמוך מ-70%, זכאי למענק לפי סעיף 22 לחוק הגמלאות. מורה שאושר מראש בתוכנית הפרישה מקבל מענק וחודשי הסתגלות. מי שפורש מרצונו בלי אישור ועדת הפרישה והגמלאות לא מקבל את תנאי התוכנית.
- מענק לפי סעיף 22 - הנמוך מבין חצי משכורת לכל שנת עבודה, 12 משכורות חודשיות, או היוון ההפרש בין הקצבה ערב הפרישה לקצבה שהייתה מגיעה בשירות עד גיל 60 (מדריך הנציבות לפרישת מורים).
- תוכנית הפרישה - בעדיפות ב', לבני 50 עד 59 ו-11 חודשים אחרי 20 שנות הוראה ברצף: 40,000 ש"ח וחמישה חודשי הסתגלות. במסלול הפיצויים, למי שפורש בלי קצבה מיידית, הפיצויים הם 125% עד 150% לפי הוותק (חוזר תוכנית הפרישה).
- ימי מחלה ושנים עודפות - פיצוי על ימי מחלה משולם כבר מגיל 55. תשלום על שנים עודפות משולם רק מגיל 60, ולגננת מגיל 59.
הקצבה לא פטורה ממס עד גיל הזכאות, אבל מענק שנלקח עכשיו בפטור יקטין את הפטור עליה בטופס 161ד. לכן אנחנו מחשבים את שניהם יחד, לפני שהמענק משולם.
מה שונה בפרישה של גננת?
גננת ותיקה, כלומר גננת ששירתה עשר שנים כגננת, רשאית לפרוש לקצבה מגיל 59, שנה לפני מורה. הקצבה מחושבת באותה נוסחה: 2% לכל שנה, עד 70% (משרד החינוך; סעיפים 64 ו-65 לחוק הגמלאות).
המלכודת היא המס. הפטור על הקצבה לא מתחיל בגיל 59, אלא בגיל הפרישה לפי חוק גיל פרישה, שלנשים הוא 62 עד 65 לפי שנת הלידה (טבלת גיל הפרישה). גננת ילידת 1967 שפורשת בגיל 59 תגיע לגיל הפרישה בגיל 64 ושלושה חודשים, כלומר בין אפריל 2031 למרס 2032. בשנים שבאמצע הקצבה ממוסה כרגיל, ומנוכים ממנה גם ביטוח לאומי ומס בריאות.
- גננת ששירתה יותר מ-35 שנים זכאית לפיצוי על השנים העודפות כבר מגיל הפרישה לגננת, ולא רק מגיל 60. זה מענק פרישה, ולכן הוא משפיע על הפטור בקיבוע הזכויות.
- גננות שמעסיקה רשות מקומית או רשת מבוטחות לרוב בקרן פנסיה צוברת, ואז הכללים שונים. שווה לבדוק בתלוש מי המעסיק ואיזה ביטוח פנסיוני רשום בו.
מורה שפרשה וממשיכה לעבוד: מה קורה לקצבה ולמס?
אחרי גיל 60 אפשר לעבוד בלי שהפנסיה התקציבית תקוצץ: סעיף 35 לחוק הגמלאות, שמקטין קצבה של גמלאי שחוזר לשירות, לא חל על מי שהגיע לגיל 60 (סעיף 35(ו)).
- לפני גיל 60: חזרה לעבודה במשרד או בגוף שממנו פרשתם עלולה להקטין את הקצבה, כשההכנסה הכוללת עולה על המשכורת הקובעת.
- פרשתם בתוכנית הפרישה? חזרה להוראה דורשת אישור. מי שחוזר בשנה הראשונה מחזיר את כל המענק המיוחד וחודשי ההסתגלות, ובשנה השנייה מחצית (חוזר תוכנית הפרישה).
- קצבה ומשכורת יחד מחייבות תיאום מס. בלי תיאום מנוכה מס בשיעור המרבי, 47%. ותיאום מס מקוון אי אפשר לעשות בלי קיבוע זכויות (כל-זכות, תיאום מס).
- קצבת אזרח ותיק: הפנסיה לא נחשבת הכנסה במבחן ההכנסות של הביטוח הלאומי. נבדקת רק הכנסה מעבודה, וב-2026 ההכנסה המותרת היא 10,113 ש"ח ליחיד ו-13,484 ש"ח לזוג, עד גיל 70 (הביטוח הלאומי).
ארגוני המורים כבר נותנים ייעוץ פרישה. במה אנחנו שונים?
הסתדרות המורים מפעילה מוקד פרישה ופנסיה בטלפון *2344, וארגון המורים מסבסד ייעוץ פרישה לחבריו. שם מקבלים בעיקר הסבר על הזכויות ועל המוצרים. בחירת קרן ומסלול היא ייעוץ פנסיוני, והיא מתאימה בעיקר למורים צעירים שיש להם עוד שנים רבות של חיסכון.
אנחנו לא יועצים פנסיוניים. אנחנו יועצי מס שמתמחים בתכנון פרישה. אנחנו מטפלים בשאלה שנשארת פתוחה בסוף הקריירה: כמה מס תשלמו על הקצבה ועל המענקים, ואיך לנצל את הפטור בקיבוע הזכויות. מורה בשנים שלפני הפרישה צריך בדרך כלל את התכנון הזה יותר מאשר החלפת קרן.
איך עושים קיבוע זכויות מס למורים ב-2026?
קיבוע זכויות למורים נעשה בהגשת טופס 161ד לפקיד השומה, מגיל הזכאות: גיל הפרישה, או מועד הקצבה הראשונה אם הוא מאוחר יותר. הקיבוע מחייב חישוב של הקצבה המזכה ושל כל המענקים הפטורים שנמשכו ב-32 השנים שלפני גיל הזכאות, כולל פדיון ימי מחלה ומענק שנים עודפות. ב-2026 הפטור החודשי המרבי הוא 5,422 ש"ח (57.5% מתקרה של 9,430 ש"ח), וסל הפטור הוא 976,005 ש"ח, לפי המדריך הרשמי לטופס 161ד. ראו עמוד מלא ב-קיבוע זכויות פנסיה.
5 שלבי קיבוע זכויות שאנחנו מבצעים עבורכם:
- איסוף הצהרות מסים של 10 השנים האחרונות + אישורי הכנסה
- חישוב הקצבה המזכה והפטור: 57.5% מתקרה של 9,430 ש"ח, כלומר עד 5,422 ש"ח בחודש ב-2026
- בדיקת היסטוריית משיכות פטורות שמקזזות את הפטור הפנסיוני
- מילוי והגשת טופס 161ד לפקיד שומה אזורי
- מעקב עד אישור + תיאום מס מול הקרנות הפנסיוניות
קיבלתי מענק פרישה פטור של 300,000 ש"ח. כמה מהקצבה יהיה פטור ממס אחרי קיבוע זכויות?
מכפילים את המענק הפטור ב-1.35, מפחיתים את התוצאה מסל הפטור (976,005 ש"ח ב-2026) ומחלקים את היתרה ב-180. התוצאה היא הפטור החודשי על הקצבה. כך זה נראה בדוגמה של רשות המסים, מענק פטור של 300,000 ש"ח בעד 30 שנות עבודה:
- המענק בקיזוז: 300,000 כפול 1.35, כלומר 405,000 ש"ח.
- יתרת הסל: 976,005 פחות 405,000, כלומר 571,005 ש"ח.
- הפטור החודשי: 571,005 חלקי 180, כלומר 3,172 ש"ח, שהם 33.64% מתקרת הקצבה המזכה. מקצבה של 14,000 ש"ח נשארים 10,828 ש"ח חייבים במס.
נספר רק המענק בעד 32 שנות העבודה שלפני גיל הזכאות, ולכן מענק בעד 40 שנה נלקח לפי 32/40 ממנו. המענק נכנס לחישוב ממודד, בערכו לתחילת השנה שבה מגיעים לגיל הזכאות. גם מענק גדול לא נוגע בפטור הנוסף, 22.5% מהתקרה ב-2026, כי המענקים מקטינים רק את הפטור הבסיסי של 35% (המדריך הרשמי לטופס 161ד).
אילו מועדים אסור לפספס בשנת הפרישה?
רוב הטעויות היקרות בפרישה של מורה הן טעויות של עיתוי. חלק מההחלטות נסגרות אחרי חלון קצר, וחלק אפשר לתקן גם שנים אחר כך.
אילו מסמכים אני צריך לרכז שנה לפני הפרישה?
חצי שנה עד שנה לפני הפרישה מומלץ להתחיל לרכז 8 קבוצות מסמכים שיאפשרו לנו להכין תכנון פרישה מלא. איסוף מוקדם מאפשר לנו זמן לטפל בחוסרים מול הקרנות, הרשויות והמסלקה.
- תלושי שכר 36 חודשים אחרונים - לחישוב השכר הקובע
- אישור ותק ממשרד החינוך / רשות מקומית - תוקף ולמילוי הצהרת ותק
- פירוט קרנות פנסיה (תקציבית + צוברת) - דוח שנתי אחרון מכל קרן
- פירוט קרנות השתלמות וקופות גמל - יתרות מעודכנות
- הצהרת הון אם הוגשה - או הצהרות מס 10 שנים אחורה
- אישורי משיכות פטורות בעבר - פיצויים, היוונים, מענקים
- תעודת זהות + ספח עדכני + פרטי בנק - לקבלת הקצבה
- טופס 161 מהמעסיק - פירוט מענק הפרישה וכל הרכיבים שנחשבים חלק ממנו
אם חסר לכם מסמך, אנחנו מטפלים באיתור שלו מול המוסד הרלוונטי.
מתי מורה חייב לפנות לייעוץ פרישה בדחיפות?
יש 5 מצבים שמחייבים פנייה דחופה לייעוץ פרישה, בלעדיו עלול להיווצר אובדן זכויות בלתי הפיך. חוסר תגובה בזמן יכול לעלות עשרות עד מאות אלפי שקלים.
- קיבלתם הודעת פרישה בלי שהייתם מוכנים - כדאי לתכנן את המענקים (ימי מחלה, שנים עודפות, הסתגלות) לפני שהם משולמים, כי הם משפיעים על הפטור בקיבוע
- אתם מתחילים לקבל קצבה כבר ולא קיבעתם זכויות - אפשרי לבצע קיבוע רטרואקטיבי עד 6 שנים אחורה, אבל חבל לאבד עוד חודש
- פטירת בן/בת זוג מורה - השאירים זכאים לקצבה, וחשוב לבדוק את המס עליה ואת הפטור
- גירושים סמוך לפרישה - חלוקת זכויות פנסיוניות לפי הסכם או פסק דין
- מעבר בין משרד החינוך לבעלות - הסכם רציפות זכויות אפשר לחתום רק עד מועד הפרישה
במצבים האלו, אנחנו זמינים תוך 24 שעות לשיחת ייעוץ ראשונית להבנת המצב.
למה לבחור ב-iG-TAX לייעוץ פרישה למורים?
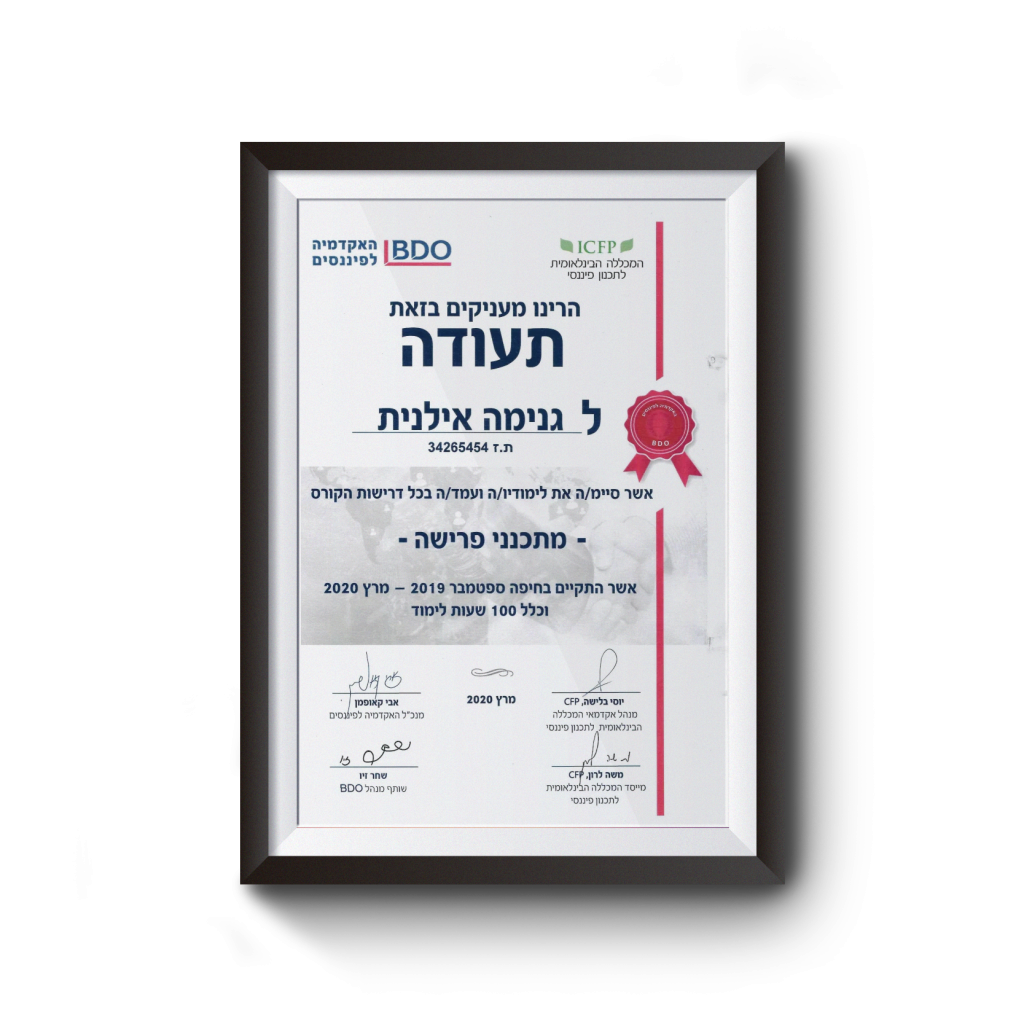
אנחנו ב-iG-TAX מתמחים בייעוץ פרישה למורים מעל 20 שנים, עם אילנית גנימה, יועצת מס מוסמכת רישיון 45633, שמלווה מאות מורי הוראה לפרישה מיטבית. ההבדל בינינו לבין יועצים אחרים הוא בעומק ההתמחות בצד המס, בשקיפות בתגמול ובמחויבות לתוצאה.
מה ההבדל בין לעבוד איתנו לבין לעשות זאת לבד?
מורה שמנסה לבצע קיבוע זכויות לבד נתקל ב-3 מכשולים מרכזיים, חישוב מורכב של הקצבה המזכה, איתור משיכות פטורות היסטוריות, וחתימה על טפסים פורמליים מול פקיד שומה. כל אחד מהמכשולים יכול לגרום להפסד אלפי שקלים בשנה, לכל החיים.
- קיבוע זכויות פנסיה - הליך טופס 161ד
- פנסיה תקציבית עד מתי - לוח זמנים מלא
- בדיקת מיצוי זכויות פנסיוניות - איתור מלא
- איתור כספים וחסכונות - כספים אבודים
השאירו פרטים בטופס שבראש העמוד ונחזור אליכם לשיחת ייעוץ ראשונה 30 דק׳ בחינם
בשיחה אחת תדעו בדיוק כמה אתם יכולים לחסוך במס לאורך כל שנות הפרישה. בלי מחויבות, בלי לחץ, בלי תשלום.
לקבלת ייעוץ ותכנון מס לפרישה מקיף למורים, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה. השירותים שלנו כוללים: קיבוע זכויות פנסיה, בדיקת תיק ביטוחים, בדיקת קרן הפנסיה אצל סוכן ביטוח מורשה, ובדיקת מיצוי זכויות פנסיוניות. ניתן ליצור קשר בטלפון 052-8271191 או דרך וואטסאפ.
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה הוא מידע כללי בלבד ואינו מהווה ייעוץ פנסיוני או מס פרטני. כללי הפנסיה התקציבית והצוברת למורים תלויים בהסכמים קולקטיביים, וותק, ומסלולי הצטרפות ספציפיים. כל החלטה בנוגע לקיבוע זכויות, פרישה מוקדמת, או שילוב מסלולים פנסיוניים חייבת להתבסס על בחינה אישית בליווי יועצת מס מוסמכת.