
קרן השתלמות, איך אנחנו ממקסמים לכם את הטבת המס?
קרן השתלמות היא חיסכון לטווח בינוני לשכירים ולעצמאים, שהכסף והרווחים בו פטורים ממס הכנסה כשמפקידים בתוך התקרה ומושכים אחרי 6 שנים. אנחנו ב-iG-TAX מלווים את צד המס: כמה להפקיד לפי תקרות 2026, איך מקבלים את הניכוי בדוח השנתי ומתי מושכים בלי לאבד את הפטור.
קרן השתלמות, המספרים שצריך לדעת ב-2026
מהי קרן השתלמות, ולמה היא נחשבת לחיסכון משתלם?
קרן השתלמות היא קופת חיסכון לשכירים ולעצמאים, שנועדה במקור למימון השתלמויות ולימודים ומשמשת היום בעיקר כחיסכון לטווח בינוני. היא משתלמת בגלל המס: כשההפקדות בתוך התקרה והכסף נמשך במועד, הכסף והרווחים שנצברו עליו פטורים ממס הכנסה. זה אפיק החיסכון היחיד שאינו לטווח ארוך ונשאר פטור ממס אחרי הרפורמות במיסוי שוק ההון.
אצל שכיר, הפקדת המעסיק של עד 7.5% מהשכר לא נחשבת הכנסה חייבת במס, וחלק העובד מופרש מהשכר נטו אבל הרווחים עליו פטורים. עצמאי מנכה מההכנסה שלו חלק מההפקדה, עד לתקרה, ואת הניכוי הזה מתאמים עם הדוח השנתי במסגרת ייעוץ מס לעצמאים. המחיר הוא נזילות: הפטור חל על משיכה אחרי 6 שנים, או אחרי 3 שנים למימון לימודים או למי שהגיע לגיל פרישה.
הנכס האמיתי הוא הפטור ממס רווחי הון. הוא חל על כל הרווחים שנצברו לאורך השנים, גם על כסף שלא קיבל הטבה כשהופקד, ובתיק השקעות רגיל אותם רווחים חייבים במס. על רווחים מהפקדות שעברו את התקרה משלמים במשיכה מס רווחי הון של 25%.
מי זכאי לפתוח קרן השתלמות לעצמאי?
כל מי שיש לו הכנסה מעסק או ממשלח יד, גם אם הוא שכיר במקביל ויש לו קרן דרך המעסיק, כל עוד עומדים בתקרת ההפקדה.
קרן השתלמות מתאימה לכם אם
קרן השתלמות פחות מתאימה אם
האם עוסק פטור יכול לפתוח קרן השתלמות, וכמה הוא יכול להפקיד?
כן. עוסק פטור הוא עצמאי לכל דבר: הפטור שלו הוא לעניין מע"מ בלבד, ובמס הכנסה הוא מקבל את אותה הטבה כמו עוסק מורשה. הוא פותח את הקרן עם אישור הכנסות מעסק ובוחר לבד את הסכום ואת המועדים.
מעמד עוסק פטור נקבע לפי מחזור העסקאות, שלא עובר 122,833 ₪ בשנה (נכון ל-2026), אבל הטבת המס נמדדת לפי ההכנסה החייבת, ההכנסות פחות ההוצאות המוכרות, ולכן ההפקדה המוכרת היא 4.5% מההכנסה בפועל. על הפקדה גבוהה יותר אין ניכוי, אבל הרווחים עליה פטורים כשמושכים במועד, עד תקרת הפטור לעצמאי. מעריכים את ההכנסה לקראת דצמבר, מפקידים לפיה, ואת הניכוי מקבלים כשמגישים את הדוח השנתי לעוסק פטור.
אפשר להחזיק יותר מקרן השתלמות אחת?
כן. מי שעובד אצל שני מעסיקים, או שעבר ממקום עבודה אחד לאחר, מחזיק קרן נפרדת לכל מעסיק, כי מעסיקים שונים לא מפקידים לאותה קרן, באותה חברה מנהלת או בחברות שונות. מי שיש לו גם הכנסה מעסק פותח לצידן קרן כעצמאי ומתאם אותה במסגרת ליווי המס לעצמאים ובעלי עסקים. הוותק של קרן ישנה שלא משכו ממנה נספר גם לחדשה: ארבע שנים אצל מעסיק אחד ושנתיים אצל הבא מאפשרות למשוך משתי הקרנות בפטור, כי הקרן הראשונה הגיעה ל-6 שנים.
האם המעסיק חייב להפקיד לי לקרן השתלמות?
לא לפי חוק כללי. החובה נובעת מהסכם קיבוצי או מצו הרחבה שחל על הענף שלכם, או מהתחייבות של המעסיק בחוזה העבודה.
יש ענפים שבהם ההפרשה חובה, למשל עובדי חברות ניקיון ותחזוקה ועובדי שמירה ואבטחה. עובדי בניין זכאים לה אחרי 3 שנות ותק בענף, ומנופאים ומנהלי עבודה באתר מהיום הראשון. מעסיק שנהג להפריש ממשיך להפריש גם במילואים ובחופשת לידה. שכיר שהמעסיק שלו לא מפריש לא יכול לפתוח קרן השתלמות כשכיר ולהפקיד לבד.
כשהמעסיק מפריש, ההפקדה שלו פטורה ממס הכנסה עד 7.5% מהשכר, ולא יותר מפי 3 מחלק העובד, עד שכר חודשי ממוצע של 15,712 ₪ (נכון ל-2026). הפקדת מעסיק מעל התקרה מחויבת במס כבר במועד ההפקדה, והפקדה שהועברה באיחור, אחרי שנת המס, עשויה להיחשב הכנסה של השנה שבה הועברה, ומה שעובר את התקרה של אותה שנה מחויב במס.
מה ההבדל בין קרן השתלמות לעובדי הוראה לקרן השתלמות רגילה?
ההפרשות גבוהות יותר, והקרן נועדה בעיקר לשנת שבתון. בקרן רגילה של שכיר הפטור בנוי על 7.5% מהמעסיק ו-2.5% מהעובד, ואצל מורים וגננות העובד מפריש 4.2% והמעסיק 8.4%, ובסך הכול 12.6% מהשכר.
יש שתי קרנות: למורים ולגננות, ולמורים תיכוניים, מורי סמינרים ומפקחים. מי שמושך בלי לצאת להשתלמות מקבל רק כ-90% מכספי המעסיק. משיכה לשבתון או בתנאי הזכאות פטורה ממס, ומשיכה אחרת מחויבת במס לפי המדרגה על חלק המעסיק ו-25% על הרווחים, כמפורט בערך קרן השתלמות לעובדי הוראה בכל זכות.
מה זו קרן השתלמות בניהול אישי (IRA), ומה היתרונות שלה?
קרן השתלמות בניהול אישי (IRA) היא קרן השתלמות לעמית אחד, שרשאי לתת הוראות לגבי השקעת הכספים. היא מאושרת כקרן השתלמות, ולכן התקרות, הוותק והפטור שבעמוד הזה חלים גם עליה, וההבדל הוא במי שמחליט על ההשקעות.
היתרונות, לפי תקנות קופת גמל בניהול אישי: הכסף מושקע רק לפי הוראת החוסך או דרך מנהל תיקים בעל רישיון שבחר, ואפשר להחליף את הבחירה בכל עת. את ההסכם עם החברה המנהלת מבטלים בכל עת בלי תשלום, ומותר לגבות רק את דמי הניהול וההוצאות שבתקנות. ההשקעה מוגבלת לניירות ערך סחירים, פיקדונות, מוצרים מובנים, מטבע חוץ ויחידות בקרנות, ובניירות ערך של תאגיד אחד עד 10% משווי הקופה. במה להשקיע מחליטים החוסך ובעל רישיון, ואנחנו בודקים את צד המס.
מהם התנאים לקבלת הטבת המס בקרן השתלמות לעצמאי?
עצמאי מקבל שתי הטבות נפרדות, ולכל אחת תנאי משלה. הפקדה של עד 4.5% מההכנסה החייבת מוכרת כהוצאה, עד 13,203 ₪ בשנה (4.5% מהכנסה של 293,397 ₪, נכון ל-2026), והרווחים על הפקדות של עד 20,566 ₪ בשנה פטורים ממס רווחי הון אם מושכים אותם אחרי 6 שנים, או אחרי 3 שנים למימון השתלמות או לימודים.
הכסף צריך להגיע לקרן בפועל לפני סוף דצמבר. מפקידים כל עוד העסק פעיל, גם בשנת הפסד, אבל אז אין ניכוי ונשאר רק הפטור על הרווחים, ואחרי סגירת העסק אי אפשר להפקיד. מי שגם שכיר ומפרישים לו לקרן מחשב את ה-4.5% מתוך 293,397 ₪ פחות המשכורת שממנה הפרישו לו (מפחיתים עד 188,544 ₪ לכל היותר), ומתאם את החישוב עם הדוח השנתי במסגרת השירותים לעצמאים במשרד.
כמה אפשר לחסוך עם קרן השתלמות בשנה?
שתי ההטבות מצטברות: פחות מס בשנת ההפקדה, ורווחים פטורים במשיכה אחרי 6 שנים.
פוטנציאל החיסכון בקרן השתלמות לאחר 20 שנה
דוגמה היפותטית בלבד, לא לקוח אמיתי. תשואות עבר אינן מבטיחות תשואות עתידיות.
מתי משלימים את קרן ההשתלמות בקופת גמל להשקעה?
כשההפקדות לקרן כבר מגיעות לתקרה ורוצים לחסוך עוד. על רווחים מהפקדה מעל התקרה בקרן משלמים מס רווחי הון, ובקופת גמל להשקעה הרווחים יכולים להיות פטורים לגמרי, אם מושכים אותם מגיל 60 כקצבה חודשית. במשיכה בבת אחת הקופה מנכה מס של עד 25% מהרווח הריאלי, גם אחרי גיל 60. על ההפקדה לקופה אין הטבת מס, ואפשר להפקיד לכל הקופות יחד עד 83,641 ₪ בשנה (נכון ל-2026). המעבר מקופה לקופה ודרכי המשיכה מגיל 60 מפורטים במדריך לקופת גמל להשקעה ולמיסוי שלה.
מה קובע סעיף 32(9) לפקודת מס הכנסה לגבי קרן השתלמות של בעל שליטה?
הסעיף קובע כמה מההפקדה החברה יכולה לנכות כהוצאה. בחברה שבשליטת חמישה בני אדם לכל היותר, הפקדה לקרן השתלמות בשביל בעל שליטה שמחזיק, לבד או עם בן הזוג, 5% לפחות מהון המניות או מכוח ההצבעה, לא מותרת בניכוי בחלק שעולה על 4.5% ממשכורתו הקובעת. בעל שליטה הוא מי שמחזיק, לבד או עם קרוב, 10% לפחות מהמניות, מכוח ההצבעה או מהרווחים, או שיש לו זכות למנות מנהל. ראו גם תקנה 19 ושיעורי ההפקדה לקופות גמל.
מהם התנאים למשיכת קרן השתלמות בפטור ממס?
המשיכה פטורה ממס כשמתקיימים שני תנאים: ההפקדות היו בתוך התקרה השנתית, והכסף נמשך אחרי הוותק שהחוק דורש. אחרי 6 שנים מתחילת ההפקדות מושכים לכל מטרה ובכל גיל, ואחרי 3 שנות ותק מושכים בפטור למימון השתלמות או לימודים, או לכל מטרה מי שהגיע לגיל פרישה.
הוותק נספר מסוף החודש שבו בוצעה ההפקדה הראשונה, ועל כסף שהופקד מעל התקרה הפטור לא חל. איך מחשבים את מועד הנזילות ומתי נכון למשוך רק חלק, מפורט במדריך מתי קרן השתלמות נזילה ואיך מושכים בפטור ממס.
האם חייבים למשוך את הכסף אחרי שש שנים?
לא. אפשר להשאיר את הכסף בקרן, להמשיך לצבור ותק ותשואה ולמשוך בכל מועד מאוחר יותר, הכול או חלק, ומי שמושך רק כדי להשקיע במקום אחר מוותר על פטור שאין לו תחליף. מי שמשך וממשיך להפקיד לאותה קרן, יוכל למשוך שוב בפטור רק כעבור 6 שנים (או 3 שנים, למטרת השתלמות או אחרי גיל פרישה). מי שמתקרב לפרישה משלב את ההחלטה בתכנון פרישה, כי כסף נזיל ופטור בקרן יכול לאפשר לדחות משיכה של כספים אחרים שחייבים במס.
האם אפשר לקחת הלוואה מקרן ההשתלמות במקום למשוך אותה?
כן. החברה המנהלת נותנת לחוסכים הלוואה בריבית נמוכה ובתנאי החזר נוחים יותר מאשר בבנק, והיא קובעת את הסכום ואת התנאים. בהלוואה הכסף נשאר בקרן, הוותק ממשיך להיספר והפטור נשמר, ומשיכה לפני המועד מחויבת במס לפי מדרגת המס שלכם, על הרווחים, ואצל שכיר גם על חלק המעסיק. הלוואה היא חוב עם ריבית, ולכן היא מתאימה לצורך זמני שברור מאיפה יוחזר. אפשר ללוות גם כנגד קרן פנסיה, כמוסבר בעמוד הלוואה כנגד קרן פנסיה.
איך מושכים את הכסף מקרן ההשתלמות אחרי 6 שנים, שלב אחר שלב?
מגישים לחברה המנהלת בקשת משיכה עם צילום תעודת זהות ואישור בנק, והכסף מועבר עד 4 ימי עסקים אחרי ההגשה:
- בודקים את מועד הנזילות בדוח של הקרן. בהפקדה רטרואקטיבית הוותק נספר מסוף החודש המוקדם ביותר באותה שנת מס שעבורו הופקד הכסף.
- בודקים הפקדות מעל התקרה, כי הרווחים עליהן חייבים במס גם אחרי 6 שנים.
- ממלאים בקשה למשיכה בטופס של החברה המנהלת, לרוב מהאתר שלה, על כל הסכום או על חלק ממנו.
- מצרפים מסמכים: צילום תעודת זהות ומסמך בנקאי שמראה שהחשבון רשום על שמכם, כמו צילום המחאה. שכירים עשויים להידרש גם למכתב שחרור מהמעסיק.
- מקבלים את הכסף עד 4 ימי עסקים אחרי ההגשה, כששלושת ימי העסקים הראשונים בכל חודש לא נספרים.
מה קורה לקרן ההשתלמות אם עוזבים את מקום העבודה?
הכסף נשאר שלכם. קרן ההשתלמות רשומה על שם העובד, וגם אחרי שעוזבים את המעסיק שדרכו נפתחה היא ממשיכה לצבור ותק ותשואה, בלי פגיעה בזכויות.
העזיבה לא מאפסת את ספירת 6 השנים. מעסיק חדש מפקיד לקרן נפרדת, ומי שעובר להיות עצמאי פותח קרן כעצמאי ולא ממשיך להפקיד לקרן הישנה. במשיכה החברה המנהלת עשויה לדרוש מכתב שחרור מהמעסיק, ולכן מבקשים אותו לפני העזיבה.
הטעות היקרה היא למשוך עם העזיבה, לפני המועד: חלק המעסיק והרווחים מחויבים במס לפי המדרגה, והקרן עשויה לנכות במקור 47%. אפשר לבקש מראש מפקיד השומה אישור על שיעור הניכוי, ומי שנוכה לו יותר מדי מגיש בקשה להחזר אחרי סוף השנה, ואת זה בודקים בבדיקת החזרי מס לשכירים.
מה קורה לכספי קרן ההשתלמות אם החוסך נפטר?
הכסף עובר למוטבים שהחוסך רשם בקרן, ואפשר למשוך אותו מיד, בלי לחכות למועד הנזילות. מה שהיה פטור נשאר פטור גם אצל המוטבים, והפקדות שעברו את התקרה נשארות חייבות במס.
כספי הקרן אינם חלק מהעיזבון ולא מקבלים אותם בצו ירושה. החוסך יכול לקבוע שהמוטבים יהיו היורשים לפי צוואה או לפי החוק, ולשנות מוטבים בכל עת בטופס של החברה המנהלת. שינוי מוטבים בצוואה תקף בוודאות כשההודעה הגיעה לחברה לפני הפטירה, ובתי המשפט לא פסקו בזה באופן אחיד, ולכן מי שמשנה צוואה מעדכן גם את הקרן.
אילו טעויות נפוצות בקרן השתלמות אנחנו מונעים מכם?
אלה הטעויות שאנחנו פוגשים הכי הרבה:
הפרש של 0.5% בדמי ניהול מצטבר ל-50,000 ₪ ויותר על קרן של 500,000 ₪ ב-20 שנה, וההבדל בין קרן מובילה לבינונית הוא 1% עד 2% תשואה בשנה. את ההשוואה עושה סהר ביטון.
צעיר במסלול אג"חי בגיל 30 מאבד עשרות אחוזים מהצמיחה האפשרית מול מסלול מנייתי לאופק ארוך. את ההשוואה בין המסלולים עושה סהר ביטון.
כסף שלא הופקד השנה לא ניתן להפקיד "רטרואקטיבית", וזוג עצמאים מפסיד עד 41,132 ₪ פוטנציאל הפקדה בכל שנה.
משיכה לפני המועד מחויבת במס לפי מדרגת המס שלכם בשנת המשיכה. לכרית חירום מתכננים מקורות אחרים.
לידה, נישואין, גירושין או פטירת קרוב מחייבים עדכון מוטבים, אחרת הכסף עלול לא להגיע ליעד הנכון.
למה כדאי לבדוק את היתרה בקרן ההשתלמות באופן תקופתי?
כי הפטור תלוי בכך שההפקדות הגיעו בזמן ובתוך התקרה, ותלוש השכר מראה רק שהכסף נוכה. בדוח הקרן בודקים שהמעסיק העביר כל חודש את שני החלקים, תוך 7 ימי עסקים מיום תשלום המשכורת או תוך 15 ימים מתום החודש שבעדו היא משולמת, לפי המוקדם, כי איחור עלול לפגוע בהטבת המס. עצמאי עם כמה קרנות בודק שסך ההפקדות בכולן לא עבר את התקרה. קרנות שנשכחו מאתרים באתר הר הכסף, ואת התמונה המלאה מקבלים באיתור כספים וחסכונות.
למה כדאי לפתוח קרן השתלמות עם ליווי מקצועי?
כי ההחלטות בקרן הן החלטות מס: כמה להפקיד, איך לתאם עם הדוח השנתי ומתי למשוך בלי לאבד פטור. את זה מלווה אילנית גנימה, יועצת מס מוסמכת, ואת צד המוצרים (הקרן, המסלול ודמי הניהול) מלווה סהר ביטון, סוכן ביטוח מורשה, בהתקשרות נפרדת ובלי תמורה למשרד.
- בדיקת זכאות לפתיחת קרן השתלמות, כעצמאים, כשכירים או בשניהם, ואיזה מסלול חוקי מתאים לכם.
- תיאום ההפקדה עם הדוח השנתי, לקבלת מלוא הזיכוי במס.
- השוואת קרנות ומסלולים (מנייתי, אג"חי, כללי או 50/50) אצל סהר ביטון.
- תיאום עם תכנון פנסיוני וכלי חיסכון כמו קופת גמל להשקעה וקרן פנסיה.
כיצד פותחים קרן השתלמות, שלב אחר שלב?
שיחה של 45 עד 60 דקות: אילנית גנימה בודקת את ההכנסה ואת תקרות ההפקדה, וסהר ביטון, סוכן ביטוח מורשה, בודק את אופק הזמן ואת פרופיל הסיכון ומציג 3 עד 4 קרנות מתאימות עם השוואת תשואות ודמי ניהול.
סהר פונה בשמכם לבית ההשקעות ומבקש דמי ניהול נמוכים מהמחירון.
סהר ביטון מטפל בפתיחת הקרן, בחתימת הטפסים ובהפקדה הראשונה, ואילנית גנימה מתאמת אותה עם הדוח השנתי לקבלת הזיכוי.
פעם בשנה אילנית בודקת את ההפקדות מול התקרות ואת הניכוי בדוח, וסהר בודק את דמי הניהול ואת המסלול. מעבר בין מסלולים או קרנות שומר על הוותק.
כמה עולה הליווי לפתיחת קרן השתלמות וכמה זמן הוא לוקח?
המחיר נקבע מראש בכתב, לא באחוזים מהקרן, ובפגישת האבחון, שהיא ללא עלות וללא התחייבות, מקבלים הצעת מחיר מדויקת:
| חבילה | מה כלול | זמן לסיום |
|---|---|---|
| פגישת אבחון | 45 עד 60 דקות: השוואת קרנות אצל סהר ביטון ובדיקת המס אצל אילנית גנימה, המלצה ראשונית, ללא תכנית כתובה | פגישה אחת |
| פתיחת קרן חד פעמית (צד המוצר, סהר ביטון) | השוואת קרנות + מיקוח דמי ניהול + פתיחה + הפקדה ראשונה | 2 עד 3 שבועות |
| ליווי שנתי | פתיחה חד פעמית + בדיקה שנתית של דמי ניהול ומסלול (סהר ביטון) ושל ההפקדות מול התקרות (אילנית גנימה) | שנה ראשונה כולל פתיחה, מתחדש שנתית |
מי הצוות שמלווה אתכם?
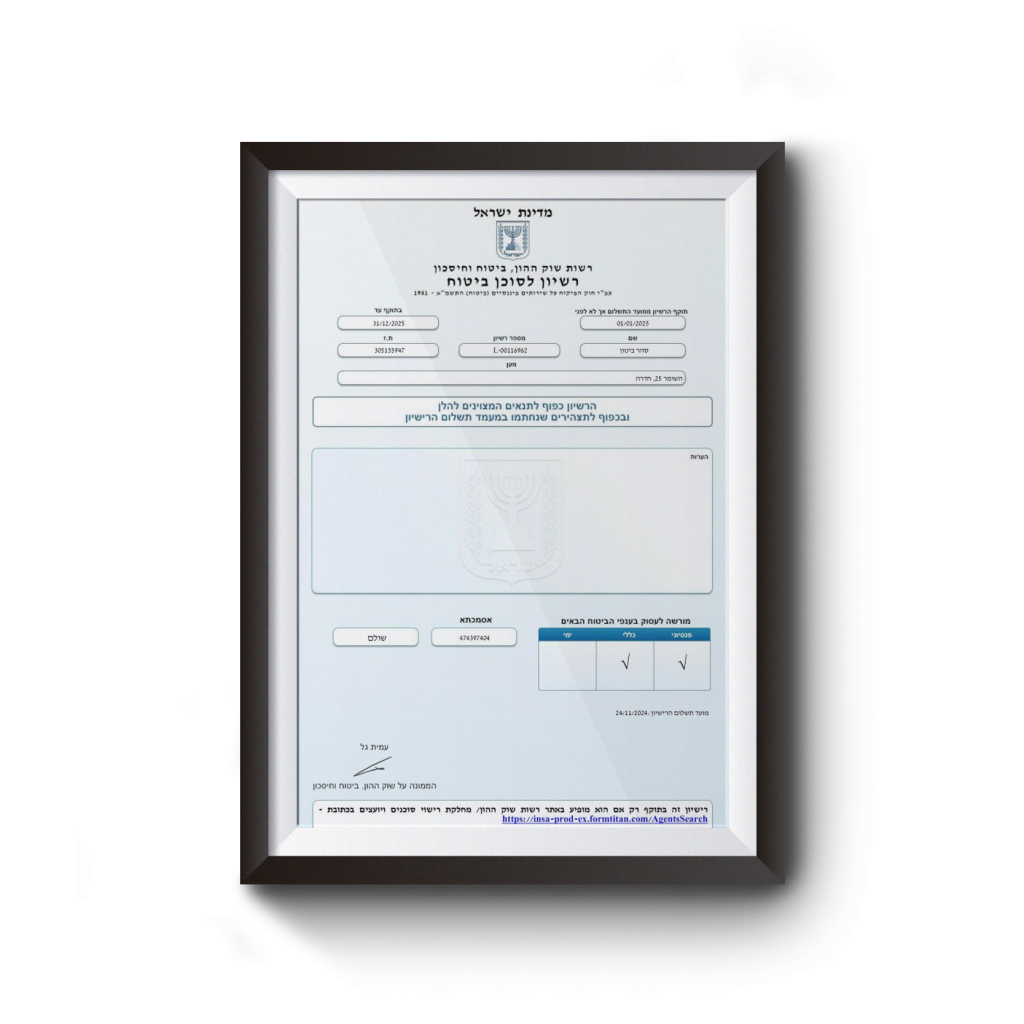
את צד המס מלווה אילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, ואת צד המוצרים סהר ביטון, שותף חיצוני בהתקשרות נפרדת. למשרד 77 ביקורות בגוגל בדירוג 5.0.
רישיון 45633
מתמחה בהטבות מס לעצמאים ולשכירים ובתיאום ההפקדה לקרן עם הדוח השנתי.
רישיון L-00116962
מתמחה בהשוואת קרנות השתלמות, בדמי ניהול ובמסלולי השקעה לפי גיל ואופק זמן.
פגישת אבחון ראשונה ללא עלות
אילנית גנימה, יועצת מס מוסמכת, תבדוק את ההפקדות מול התקרות, את הניכוי בדוח השנתי ואת מועד המשיכה, וסהר ביטון, סוכן ביטוח מורשה ושותף חיצוני בהתקשרות נפרדת, ישווה קרנות ודמי ניהול. ללא התחייבות, ללא לחץ מכירתי.
השאירו פרטים בטופס שבעמוד או צרו איתנו קשר טלפוני.
קישורים שימושיים
- קופת גמל להשקעה, אפיק חיסכון משלים
- קרן פנסיה, איך בוחרים מסלול נכון
- תכנון פנסיוני, התאמת התיק לפרישה
- תכנון חיסכון פיננסי, ליווי כולל
- דוח שנתי למס הכנסה, לקבלת הזיכוי
- איתור כספים נשכחים בקרנות ישנות
- כל זכות, קרן השתלמות לעצמאי
- משרד האוצר, מדריך לכלי חיסכון
- כל זכות, חיסכון, מדריך אזרחי
- מחשבון מס לעצמאי, מס הכנסה, ביטוח לאומי ומקדמות לעצמאים
לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה, יחד עם סהר ביטון, סוכן ביטוח מורשה רישיון L-00116962. השירותים שלנו כוללים גם החזר מס על הפקדה לקרן השתלמות, קופת גמל להשקעה ותכנון פנסיוני. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה הוא כללי ואינו מהווה ייעוץ מס, ייעוץ פנסיוני או תחליף לייעוץ אישי. תקרות ההפקדה, שיעורי הניכוי והמיסוי בקרן השתלמות נכונים לשנת המס 2026 ועשויים להשתנות. תשואות עבר אינן מבטיחות תשואות עתידיות. כל מקרה נבחן לגופו על ידי בעל מקצוע מוסמך.
תוכן העניינים
- קרן השתלמות, איך אנחנו ממקסמים לכם את הטבת המס?
- מהי קרן השתלמות, ולמה היא נחשבת לחיסכון משתלם?
- מי זכאי לפתוח קרן השתלמות לעצמאי?
- האם המעסיק חייב להפקיד לי לקרן השתלמות?
- מה זו קרן השתלמות בניהול אישי (IRA), ומה היתרונות שלה?
- מהם התנאים לקבלת הטבת המס בקרן השתלמות לעצמאי?
- מהם התנאים למשיכת קרן השתלמות בפטור ממס?
- איך מושכים את הכסף מקרן ההשתלמות אחרי 6 שנים, שלב אחר שלב?
- מה קורה לקרן ההשתלמות אם עוזבים את מקום העבודה?
- מה קורה לכספי קרן ההשתלמות אם החוסך נפטר?
- אילו טעויות נפוצות בקרן השתלמות אנחנו מונעים מכם?
- למה כדאי לפתוח קרן השתלמות עם ליווי מקצועי?
ביקורות אמיתיות, מילה במילה
מה אומרים לקוחות שליווינו
כולנו מכירים את הביורוקרטיה שאנשי רשות המסים אוהבים בטרם זה ויותר על שמגיע לנו. פניתי לאילנית לטיפול בקיבוע הזכויות שלי. להיות הוגן, ומאז הכל השתנה. במסירות אין קץ ומקצועיות הצליחה לפתור סיבוכים, מדובר ב-25 שנות הזכויות לאחור. הלך תביא, תשלמו עוד ועוד... על אילנית הכל קטן. 8 בבוקר חצות הלילה... הם דורשים ואילנית משיבה אש בקור רוח, נחישות ורוגע. תודה אילנית, מי שמחפש תוצאות בנועם, נחישות ורוגע - אילנית הבחירה הטבעית.
החיבור עם אילנית היה מיידי כבר מלקרוא את הפרטים בגוגל. לאחר שיחה טלפונית הבנתי שגם היא וגם ארז שניהם שירותיים ואילנית מקצועית ברמות. אבל מה שהכריע את הכף היה עניין השקט הנפשי שעם פנייה לכאן בכל הפרישה, ואילנית בקשר עם מקום העבודה עם קרן הפנסיה ועם מס הכנסה ואנחנו עם ראש שקט. אז יותר מזה לא צריך. אילנית היתה זמינה גם בווטסאפ גם בבוקר ליל הסדר זה לא מובן מאליו. תודה לכם על טיפול מסור ומקצועי ממעלייה מאוד
חייבת לציין מאוד לטובה את הגב' אילנית גנימה בטיפול שלה ובעזרתה שלה לקבל החזר מס , ממס הכנסה. אילנית מאוד נחושה להשיג את מיטב התוצאות, גם כאשר זה היה פשוט. פרשתי מעבודתי בבנק ובזכות מאמציה קיבלתי ללא עיכוב מיותר את הכספים שהגיעו לי מהמדינה. כל זאת בנוסף לאישיותה המקסימה, אוזן קשבת, ודאגה לי גם באופן אישי. יש לציין שגם עלות עבודתה היתה הוגנת ביותר, ובמיוחד בהשוואה להצעות אחרות שקיבלתי.
מקורות רשמיים
העמוד עודכן לאחרונה ב-8.11.2026. אלה המקורות הרשמיים שהוא מפנה אליהם.