
מהי קופת גמל להשקעה, ולמי היא מתאימה?
קופת גמל להשקעה היא חיסכון נזיל שפתוח לכל תושב ישראל, בלי דרישת גיל או הכנסה מעבודה, גם לילדים ולפנסיונרים. מפקידים עד 83,641 ₪ בשנה קלנדרית, מושכים בכל עת בלי קנס, והמס על הרווח נדחה עד המשיכה. מגיל 60, בקצבה חודשית, כל הרווח פטור ממס. ב-iG-TAX מתכננים את המשיכה מבחינת המס, ואת פתיחת הקופה מלווה סהר ביטון, סוכן ביטוח מורשה ושותף חיצוני בהתקשרות נפרדת.
קופת גמל להשקעה, המספרים שצריך לדעת ב-2026
הפירוט המלא של התקרה, כולל הפקדה מעבר לה וניצולה במשפחה, נמצא במדריך תקרת ההפקדה לקופת גמל להשקעה ב-2026.
קופת גמל להשקעה מתאימה לכם אם
פחות מתאים אם
מה היתרונות המרכזיים בפתיחת קופת גמל להשקעה?
נזילות, פתיחה לכל אדם, דחיית המס ופטור בקצבה מגיל 60:
- נזילות: משיכה בכל עת, מלאה או חלקית, בלי קנס, או הלוואה כנגד הקופה.
- פתוחה לכולם: בלי דרישת גיל או הכנסה מעבודה.
- דחיית המס: המס על הרווח מנוכה רק במשיכה, ומעבר בין מסלולים או קופות אינו אירוע מס.
- פטור בקצבה: מגיל 60 הקצבה והרווח פטורים ממס, בלי קיבוע זכויות.
- מוטבים: הכסף עובר למוטבים שרשמתם, מחוץ לירושה.
פוטנציאל החיסכון בקופת גמל להשקעה לאחר 20 שנה
דוגמה היפותטית בלבד, לא לקוח אמיתי. תשואות עבר אינן מבטיחות תשואות עתידיות.
האם יש סכום מינימום להפקדה בקופת גמל להשקעה?
החוק מגביל את ההפקדות לקופת גמל להשקעה רק מלמעלה: עד 83,641 ₪ בשנה קלנדרית בכל הקופות שלכם יחד (נכון ל-2026). אם יש סכום מזערי להפקדה חודשית או חד פעמית, הוא נקבע בתנאי החברה המנהלת, ותמצאו אותו בטופס ההצטרפות שלה.
אפשר להפקיד סכום חד פעמי, הוראת קבע חודשית או את שניהם.
מהן הטבות המס בקופת גמל להשקעה?
הטבות המס בקופת גמל להשקעה מגיעות ביום המשיכה ולא ביום ההפקדה: המס על הרווחים נדחה עד שמושכים את הכסף, ומי שמושך אותו מגיל 60 כקצבה חודשית פטור ממנו לגמרי. על ההפקדה עצמה אין זיכוי ואין ניכוי ממס, בשונה מהפקדה לקרן פנסיה.
- דחיית המס: מעבר מקופה לקופה אינו אירוע מס, ולכן הרווחים ממשיכים לצמוח בלי שנוכה מהם מס בדרך. המס, עד 25% מהרווח הריאלי, מנוכה רק כשמושכים.
- פטור בקצבה: מגיל 60, מי שמעביר את הכסף לקופה שמשלמת קצבה פטור ממס על כל הרווחים שנצברו, והקצבה החודשית עצמה פטורה ממס הכנסה. בשונה מקצבת פנסיה רגילה, לקצבה הזאת לא צריך לבצע קיבוע זכויות כדי ליהנות מהפטור. הפטור נשמר גם למי שמקבל קצבת פנסיה, ממשיך לעבוד או מקבל הכנסות אחרות.
מהי התשואה הצפויה בקופת גמל להשקעה?
אין תשואה צפויה שנקבעת מראש. הרווח תלוי בביצועי ההשקעות במסלול שבו מושקע הכסף, ותשואות עבר אינן מבטיחות תשואות עתידיות. מה שידוע מראש הוא כמה מהתשואה יישאר אצלכם אחרי מס.
במשיכה כסכום חד פעמי, לפני גיל 60 או אחריו, הקופה מנכה מס של עד 25% מהרווח הריאלי, כלומר מהרווח שנשאר אחרי שמנכים ממנו את עליית המדד בתקופת החיסכון. על החלק של הרווח שרק שמר על ערך הכסף מול האינפלציה לא משלמים מס.
מה ההבדל במס בין קופת גמל להשקעה לתיק השקעות מנוהל או לחשבון מסחר עצמאי?
ההבדל הוא מתי משלמים את המס על הרווח. בקופת גמל להשקעה המס נדחה עד שמושכים את הכסף, ומי שמושך אותו מגיל 60 כקצבה חודשית פטור ממנו. בחשבון מסחר עצמאי הבנק או בית ההשקעות מנכה את המס במקור כבר כשמוכרים נייר ערך ברווח.
מנגד, בחשבון מסחר אין תקרה שנתית להפקדה, ובקופה ההפקדות לכל הקופות יחד מוגבלות.
תיק השקעות מנוהל מתנהג במס כמו חשבון מסחר, כי מנהל תיקים בעל רישיון קונה ומוכר ניירות ערך בחשבון שלכם: כל מכירה שלו ברווח מחייבת מס באותו מועד, גם כשהוא רק מאזן את התיק, ואין בו תקרת הפקדה. הפטור על קצבה מגיל 60 חל רק על כסף שנחסך בקופת גמל.
מה היתרון של דחיית המס לעומת השקעה ישירה?
דחיית המס משאירה בקופה את הכסף שבהשקעה ישירה היה יוצא למס בדרך, והוא ממשיך להניב תשואה עד המשיכה. מי שמחזיק ניירות ישירות בלי למכור דוחה גם הוא את המס על עליית הערך, אבל לא את המס על דיבידנד וריבית, שהבנק מנכה כשהם מתקבלים, וגם לא כשהוא משנה את הרכב התיק. בקופה המס מנוכה פעם אחת, במשיכה.
מהי השקעה בקופת גמל בניהול אישי (IRA)?
בקופת גמל בניהול אישי, שמכונה גם IRA, העמית עצמו, או מנהל תיקים בעל רישיון שהוא בחר, מחליט במה יושקע הכסף, ולא מנהלי ההשקעות של החברה. הכסף נשאר בתוך אותו סוג קופה, ולכן הטבות המס ותנאי המשיכה הם של הקופה ולא של אופן הניהול. פירטנו במדריך לקופת גמל IRA בניהול אישי.
איך מושכים כסף מקופת גמל להשקעה?
מגישים בקשת משיכה לחברה המנהלת, ואפשר למשוך את כל הסכום או רק חלק ממנו, והחברה מנכה את המס על הרווח. מגיל 60 עומדות לפניכם שלוש דרכים:
- סכום חד פעמי: המס על הרווח הריאלי מנוכה כמו במשיכה לפני גיל 60.
- קצבה חודשית: מבקשים להעביר את הכסף לקופה שמשלמת קצבה, למשל קרן פנסיה. אפשר לבחור כל קופה כזו, לא רק את קרן הפנסיה שבה אתם כבר חוסכים, וגובה הקצבה נקבע לפי התקנון שלה.
- שילוב: חלק כסכום חד פעמי והיתרה לקצבה. הפטור ממס חל רק על החלק שעבר לקצבה.
אחרי שהכסף עבר לקופה שמשלמת קצבה, ככלל אפשר לקבל אותו רק כקצבה, אלא אם התקנון של אותה קופה מתיר משיכה חלקית.
מה קורה אם מושכים את הכסף מקופת גמל להשקעה לפני גיל 60?
אפשר למשוך בכל גיל בלי קנס. לפני גיל 60 המשיכה היא סכום חד פעמי, והקופה מנכה מס של עד 25% על הרווח הריאלי לפני שהיא מעבירה אליכם את הכסף. על הסכום שהפקדתם לא משלמים מס, והכסף מגיע תוך 4 ימי עסקים מקבלת הבקשה.
מי שמתכנן לפרוש לפני 60 ולחיות מהקופה בשנים שעד הקצבה צריך להכניס את המס הזה לחשבון מראש, וזה חלק מתכנון פרישה מוקדמת.
למי מתאים לקבל את הכסף מקופת גמל להשקעה כקצבה מגיל 60?
למי שמלאו לו 60, צבר בקופה רווח משמעותי ולא צריך את כל הסכום בבת אחת. היא פחות מתאימה למי שצריך את הכסף כסכום אחד, למשל כדי לעזור לילדים בקניית דירה, ומי שהרווח בקופה שלו קטן חוסך מעט מס במעבר. את החלוקה בין קצבה למשיכה קובעים בתכנון פרישה.
מתי עדיף לקחת הלוואה כנגד קופת גמל להשקעה במקום למשוך ממנה?
כשצריך את הכסף לתקופה קצרה ויש בקופה רווח שהמס עליו עדיין נדחה. הלוואה אינה משיכה, ולכן הקופה לא מנכה ממנה מס.
הקופה יכולה להלוות עד 80% מהחיסכון, וההלוואה נושאת ריבית לפי תנאי החברה המנהלת. כל עוד נשארה יתרת חוב אי אפשר להעביר את הכסף לקופה אחרת, ולכן את ההלוואה פורעים לפני המעבר לקופה שמשלמת קצבה.
מתי שווה להגיש דוח שנתי אחרי משיכה מקופת גמל להשקעה?
כשההכנסה החייבת שלכם באותה שנה נמצאת במדרגת מס נמוכה מ-25%. הקופה מנכה מס של עד 25% מהרווח הריאלי בכל משיכה חד פעמית, גם אחרי גיל 60, ודוח שנתי או בקשה להחזר מס על אותה שנה הם הדרך לקבל בחזרה את מה שנוכה ביותר. מי חייב להגיש דוח ומה מצרפים, במדריך להגשת דוח שנתי למס הכנסה.
אפשר לעבור בקופת גמל להשקעה בין מסלולים או בין חברות?
כן. אפשר להעביר את החיסכון לקופת גמל להשקעה אחרת, באותה חברה או בחברה אחרת, בבקשה שמגישים לקופה שאליה עוברים, ואפשר גם לבקש מהחברה המנהלת להעביר את הכסף למסלול השקעה אחר שלה. המעבר אינו אירוע מס, כי המס על הרווחים שנצברו מנוכה רק כשמושכים את הכסף מהקופה.
במצבים האלה אי אפשר להעביר את הכסף לקופה אחרת:
- נשארה יתרת חוב על הלוואה שלקחתם מהקופה.
- על החשבון מוטל עיקול או שעבוד כדין בגובה כל היתרה.
- הקופה שאליה רוצים לעבור היא קופת גמל סגורה.
- בעל הקופה נפטר לפני שהבקשה הגיעה לקופה.
מגיל 60 יש מעבר אחד שמשנה את המס: העברת הכסף לקופה שמשלמת קצבה, שפותחת את הפטור על הרווחים. מתי לבצע אותו ואיזה חלק להשאיר נזיל בודקים יחד עם שאר מקורות ההכנסה בתכנון פרישה.
במה שונה קופת גמל להשקעה ממוצרי חיסכון אחרים?
במס על הרווח, בנזילות ובשאלה אם יש בחיסכון ביטוח.
במה שונה קופת גמל להשקעה מקרן פנסיה?
קרן פנסיה היא חיסכון עם ביטוח שמיועד לקצבה, וקופת גמל להשקעה היא חיסכון נזיל בלי ביטוח:
| קריטריון | קופת גמל להשקעה | קרן פנסיה |
|---|---|---|
| הטבת מס בהפקדה | אין | יש |
| נזילות | משיכה בכל עת, מלאה או חלקית, בלי קנס | קצבה חודשית, ומשיכה בבת אחת רק במקרים מסוימים |
| מס במשיכה | עד 25% מהרווח הריאלי בסכום חד פעמי, פטור מלא בקצבה מגיל 60 | הקצבה חייבת במס הכנסה, וחלק ממנה אפשר לפטור ממס בקיבוע זכויות |
| רכיב ביטוחי | אין, מקבלים רק את מה שנצבר | ביטוח למקרה נכות ולשאירים |
| ערבות הדדית | אין, החיסכון לא מושפע מהחוסכים האחרים | יש, ומצב הקרן עלול להקטין את החיסכון של כל חוסך |
| חובה | אין חובה לפתוח | כל שכיר ועצמאי חייב בביטוח פנסיוני |
איזה מהמוצרים ייתן תשואה גבוהה יותר, קרן השתלמות או קופת גמל להשקעה?
אי אפשר לדעת מראש, כי התשואה תלויה בביצועי ההשקעות ולא בסוג המוצר. ההבדל הוא במס על הרווח ובשאלה מי יכול לחסוך בכל אחד מהם.
בקרן השתלמות, מי שמושך את הכסף אחרי 6 שנים מתחילת ההפקדות פטור ממס על הרווחים, בכל גיל ולכל מטרה, על הפקדות שלא עברו את התקרה. בקופת גמל להשקעה הפטור המלא מגיע רק בקצבה חודשית מגיל 60. מנגד, קרן השתלמות מיועדת לשכירים ולעצמאים, ושכיר יכול לחסוך בה רק כשהמעסיק מפריש לה את חלקו, וקופת גמל להשקעה פתוחה לכל אדם.
מהי פוליסת חיסכון, ובמה היא שונה מקופת גמל להשקעה?
פוליסת חיסכון היא תוכנית חיסכון שחברת ביטוח מנהלת במסגרת פוליסת ביטוח חיים, והיא אינה קופת גמל. ההבדל העיקרי במס הוא הפטור על הרווחים ועל הקצבה מגיל 60, שפקודת מס הכנסה מחילה על סכומים שהפקדתם בעצמכם לקופת גמל להשקעה (סעיף 9א לפקודה).
השוואה מלאה, כולל המיסוי ומתי כל אחד מתאים, במדריך פוליסת חיסכון: יתרונות, מיסוי ומתי באמת כדאי.
אפשר להחזיק קופת גמל להשקעה ופוליסת חיסכון במקביל?
כן, וגם לצד קרן השתלמות או קרן פנסיה. אפשר גם להחזיק כמה קופות גמל להשקעה, באותה חברה או בחברות שונות, ותקרת ההפקדה חלה על כולן יחד. במשיכה כל מוצר ממוסה לפי הכללים שלו, ולכן ההחלטה מאיזה כסף למשוך קודם היא החלטת מס לכל דבר.
תיקון 190 או קופת גמל להשקעה, מה מתאים לכם?
בקצבה חודשית אחרי גיל 60 אין הבדל במס, כי בשתי הדרכים גם הקצבה וגם הרווחים פטורים ממס. ההבדל הוא במשיכה בבת אחת. מקופת גמל להשקעה מושכים בכל גיל ובכל עת, במס של עד 25% מהרווח הריאלי. מכסף שהופקד לקופת גמל לקצבה לפי תיקון 190 משלמים 15% מהרווח הנומינלי, רק אחרי גיל 60 ובתנאים.
משיכה בבת אחת לפי תיקון 190 מותנית בשלושה תנאים: אתם מקבלים קצבה חודשית מעל הקצבה המזערית, הכסף הופקד אחרי 2012, והצהרתם שלא הפקדתם מעל התקרה, שמשתנה לפי הגיל. בקופת גמל להשקעה אין תנאים כאלה, רק תקרת הפקדה שנתית.
איזה מס נמוך יותר תלוי בחלק של עליית המדד ברווח: ככל שהחלק הזה גדול יותר, קטן המס של 25% על הרווח הריאלי. התנאים המלאים ודוגמה מחושבת נמצאים במדריך לתיקון 190 לפקודת מס הכנסה.
איך משתלבת קופת גמל להשקעה בתוכנית פיננסית לקראת הפרישה?
היא החיסכון הגמיש של התוכנית: נזילה בכל עת, ומגיל 60 אפשר להפוך אותה לקצבה פטורה ממס. לכן היא מתאימה במיוחד למי שבונה תוכנית כספית לשנים שאחרי הפרישה מעבודה.
בתוכנית עצמה מחלקים את הכסף שבקופה לפי המועד שבו תצטרכו אותו: מה שיימשך לפני גיל 60 או בסכום אחד, ומה שיחכה לקצבה הפטורה, וקובעים מאיזה חיסכון מושכים קודם. בקופה אין ביטוח לנכות או לשאירים, ולכן היא משלימה את הפנסיה ולא מחליפה אותה. את החלוקה בין הקופה, הפנסיה ושאר מקורות ההכנסה קובעים בתכנון פרישה ותכנון מס בפרישה.
מה עושים בפרישה עם כמה קופות גמל וקרנות ממקומות עבודה שונים?
ממפים את כולן ובודקים כל אחת לפי סוגה. הפטור על קצבה מזכה מחושב על כל הקצבאות המזכות יחד ולא בנפרד לכל קופה, ובשנת 2026 הוא 57.5% מתקרת הקצבה המזכה.
- קרן פנסיה, קופת גמל לקצבה וביטוח מנהלים, גם כשהם סגורים: הקצבה המזכה מכולם נכנסת לאותו פטור, שאת ניצולו קובעים בקיבוע זכויות בטופס 161ד.
- מבטחים ממקום עבודה קודם: בודקים אם זו הקרן הוותיקה או קרן חדשה, כי לקרן פנסיה ותיקה כללים משלה.
- פוליסה ישנה: בחלק מהן יש כספים הוניים שהופקדו לפני 2008, שאפשר למשוך בסכום אחד.
- קרן השתלמות: אינה קצבה, ולכן נבדקת בנפרד לפי הוותק שלה.
- קופת גמל להשקעה: קצבה ממנה מגיל 60 היא קצבה מוכרת, מחוץ לחישוב הזה ופטורה בפני עצמה.
מענק פרישה פטור בגין 32 שנות העבודה שלפני גיל הזכאות מקטין את הפטור על הקצבה. את סדר המשיכה בונים בתכנון פרישה.
מה קורה לכסף בקופת גמל להשקעה אם בעל הקופה נפטר?
הכסף שנצבר בקופה, כולל הרווחים, שייך למוטבים שבעל הקופה רשם בה. אם לא רשם מוטבים, או כתב שהמוטבים הם היורשים לפי דין, הכסף עובר ליורשים, והם מציגים לחברה המנהלת צו ירושה או צו קיום צוואה.
הכסף הזה אינו נחשב חלק מהירושה, ולכן אין חובה לכסות ממנו חובות של המנוח. צוואה מאוחרת ששינתה את המוטבים גוברת על מה שנרשם בטופסי הקופה, וזו סיבה טובה לעדכן מוטבים אחרי כל שינוי במשפחה: לידה, נישואין, גירושין או פטירת קרוב. בקופה אין רכיב ביטוחי, כך שהמשפחה מקבלת את מה שנצבר ולא קצבת שאירים. מי שכבר העביר את הכסף אחרי גיל 60 לקופה שמשלמת קצבה, התשלום לשאירים שלו נקבע לפי התקנון של אותה קופה. כשלא נקבעו מוטבים והיתרה אינה עולה על 8,000 ₪, ייתכן שאפשר לקבל את הכסף גם בלי צו, בפנייה ישירה לחברה המנהלת.
אילו טעויות נפוצות בקופת גמל להשקעה אנחנו מונעים מכם?
טעויות בקופת גמל להשקעה עולות לחוסכים עשרות אלפי שקלים לאורך השנים:
הפרש של 0.3% בדמי ניהול שנתיים, למשל בין 0.5% ל-0.8%, מצטבר ל-30,000 ₪ ויותר בקופת גמל להשקעה ב-20 שנה. את ההשוואה עושה סהר ביטון.
צעיר במסלול אג"חי בגיל 30 מאבד עשרות אחוזים מהצמיחה הפוטנציאלית של קופת גמל להשקעה לעומת מסלול מנייתי לאופק זמן ארוך. את ההשוואה בין המסלולים עושה סהר ביטון.
כסף שלא הופקד השנה לא ניתן להפקיד "רטרואקטיבית". זוג מפסיד עד 167,282 ₪ פוטנציאל הפקדה בכל שנה.
כל ילד יכול לפתוח קופת גמל להשקעה תחת השם שלו עם תקרה זהה, ורוב ההורים לא מנצלים את האפשרות לתכנון בין דורי.
איך iG-TAX מלווה אתכם בקופת גמל להשקעה, וכמה זה עולה?
הליווי מתחלק בין שני אנשי מקצוע: סהר ביטון, סוכן ביטוח מורשה ושותף חיצוני בהתקשרות נפרדת, אחראי על הקופה, ואילנית גנימה על המס. בפגישת אבחון של 45 עד 60 דקות סהר מציג 3 עד 4 קופות מתאימות. המחיר פיקס, נקבע מראש בכתב ולא באחוזים מהקופה. פעם בשנה סהר בודק את הקופה, בתיאום עם קרן השתלמות ועם קרן פנסיה, ולפנסיונרים גם עם תיקון 190.
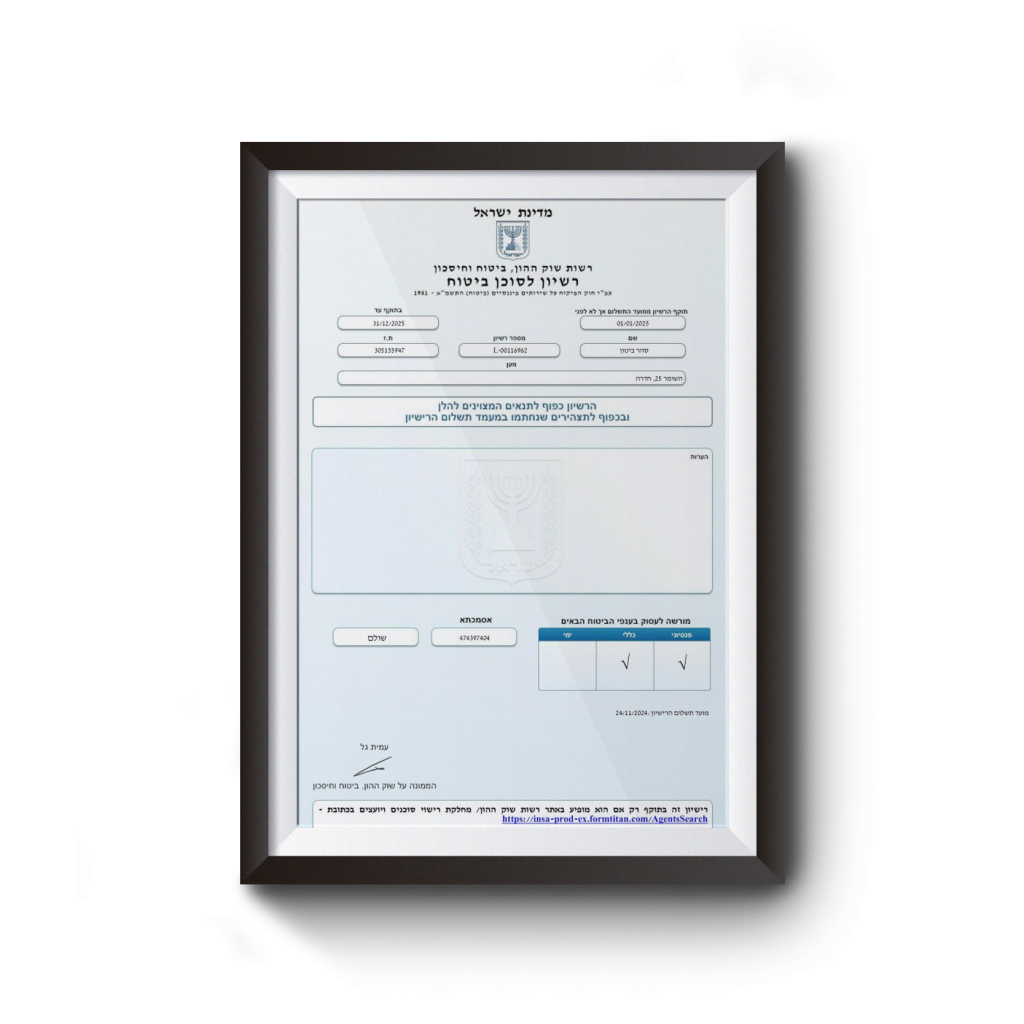
רישיון L-00116962
14 שנות ניסיון בתחום מוצרי החיסכון. מטפל בצד הקופה: השוואת קופות, מסלול ההשקעה, דמי הניהול, הפתיחה והניוד.
רישיון 45633
למעלה מ-20 שנות ניסיון בייצוג מול רשות המסים.
| חבילה | מה כלול | זמן לסיום |
|---|---|---|
| פגישת אבחון | 45 עד 60 דקות: השוואת קופות אצל סהר ביטון ובדיקת המס אצל אילנית גנימה, המלצה ראשונית, ללא תכנית כתובה | פגישה אחת |
| פתיחה חד פעמית (צד המוצר, סהר ביטון) | השוואת קופות + מיקוח דמי ניהול + פתיחה + הפקדה ראשונה | 2 עד 3 שבועות |
| ליווי שנתי | פתיחה חד פעמית + בדיקה שנתית של דמי ניהול ומסלול (סהר ביטון) | שנה ראשונה כולל פתיחה, מתחדש שנתית |
פגישת אבחון ראשונה ללא עלות
סהר ביטון, סוכן ביטוח מורשה ושותף חיצוני בהתקשרות נפרדת, ישווה את הקופות בשוק, ואילנית גנימה, יועצת מס מוסמכת, תבנה את אסטרטגיית המשיכה מבחינת המס. ללא התחייבות, ללא לחץ מכירתי.
השאירו פרטים בטופס שבעמוד או צרו איתנו קשר טלפוני.
קישורים שימושיים
- קרן השתלמות, חיסכון משלים פטור ממס
- קרן פנסיה, חיסכון פנסיוני חובה
- תכנון פנסיוני, התאמת התיק לפרישה
- תכנון חיסכון פיננסי כולל
- תיקון 190, הטבת מס לפנסיונרים
- איתור כספים נשכחים
- כל זכות, קופת גמל להשקעה
- משרד האוצר, מדריך לכלי חיסכון
- כל זכות, חיסכון, מדריך אזרחי
- מחשבון תיקון 190, המס על משיכה מקופת גמל לפי תיקון 190
לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה, יחד עם סהר ביטון, סוכן ביטוח מורשה ברישיון L-00116962. השירותים שלנו כוללים גם קרן השתלמות, קרן פנסיה ותכנון פנסיוני לפרישה. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה הוא כללי ואינו מהווה ייעוץ מס, ייעוץ פנסיוני או ייעוץ השקעות, ואינו תחליף לייעוץ אישי. תקרת ההפקדה של 83,641 ₪, שיעור מס רווחי ההון של 25% והפטור בקצבה מוכרת מגיל 60 נכונים לשנת 2026 ועשויים להשתנות. תשואות עבר אינן מבטיחות תשואות עתידיות. כל מקרה נבחן לגופו על ידי יועץ מס מוסמך וסוכן ביטוח מורשה.
תוכן העניינים
- מהי קופת גמל להשקעה, ולמי היא מתאימה?
- מה היתרונות המרכזיים בפתיחת קופת גמל להשקעה?
- האם יש סכום מינימום להפקדה בקופת גמל להשקעה?
- מהן הטבות המס בקופת גמל להשקעה?
- מה ההבדל במס בין קופת גמל להשקעה לתיק השקעות מנוהל או לחשבון מסחר עצמאי?
- איך מושכים כסף מקופת גמל להשקעה?
- אפשר לעבור בקופת גמל להשקעה בין מסלולים או בין חברות?
- במה שונה קופת גמל להשקעה ממוצרי חיסכון אחרים?
- איך משתלבת קופת גמל להשקעה בתוכנית פיננסית לקראת הפרישה?
- מה קורה לכסף בקופת גמל להשקעה אם בעל הקופה נפטר?
- אילו טעויות נפוצות בקופת גמל להשקעה אנחנו מונעים מכם?
- איך iG-TAX מלווה אתכם בקופת גמל להשקעה, וכמה זה עולה?
- קישורים שימושיים
ביקורות אמיתיות, מילה במילה
מה אומרים לקוחות שליווינו
כולנו מכירים את הביורוקרטיה שאנשי רשות המסים אוהבים בטרם זה ויותר על שמגיע לנו. פניתי לאילנית לטיפול בקיבוע הזכויות שלי. להיות הוגן, ומאז הכל השתנה. במסירות אין קץ ומקצועיות הצליחה לפתור סיבוכים, מדובר ב-25 שנות הזכויות לאחור. הלך תביא, תשלמו עוד ועוד... על אילנית הכל קטן. 8 בבוקר חצות הלילה... הם דורשים ואילנית משיבה אש בקור רוח, נחישות ורוגע. תודה אילנית, מי שמחפש תוצאות בנועם, נחישות ורוגע - אילנית הבחירה הטבעית.
החיבור עם אילנית היה מיידי כבר מלקרוא את הפרטים בגוגל. לאחר שיחה טלפונית הבנתי שגם היא וגם ארז שניהם שירותיים ואילנית מקצועית ברמות. אבל מה שהכריע את הכף היה עניין השקט הנפשי שעם פנייה לכאן בכל הפרישה, ואילנית בקשר עם מקום העבודה עם קרן הפנסיה ועם מס הכנסה ואנחנו עם ראש שקט. אז יותר מזה לא צריך. אילנית היתה זמינה גם בווטסאפ גם בבוקר ליל הסדר זה לא מובן מאליו. תודה לכם על טיפול מסור ומקצועי ממעלייה מאוד
חייבת לציין מאוד לטובה את הגב' אילנית גנימה בטיפול שלה ובעזרתה שלה לקבל החזר מס , ממס הכנסה. אילנית מאוד נחושה להשיג את מיטב התוצאות, גם כאשר זה היה פשוט. פרשתי מעבודתי בבנק ובזכות מאמציה קיבלתי ללא עיכוב מיותר את הכספים שהגיעו לי מהמדינה. כל זאת בנוסף לאישיותה המקסימה, אוזן קשבת, ודאגה לי גם באופן אישי. יש לציין שגם עלות עבודתה היתה הוגנת ביותר, ובמיוחד בהשוואה להצעות אחרות שקיבלתי.
מקורות רשמיים
העמוד עודכן לאחרונה ב-8.11.2026. אלה המקורות הרשמיים שהוא מפנה אליהם.