
הלוואה כנגד קרן פנסיה - איך לוקחים מזומן בריבית נמוכה בלי לפגוע בחיסכון?
הלוואה כנגד קרן פנסיה היא הלוואה שהגוף המנהל את הקרן רשאי, אבל לא חייב, לתת לכם כנגד החיסכון הצבור: עד 30 אחוז מהכספים שעדיין אי אפשר למשוך כדין, לא כנגד כספי הפיצויים, ולתקופה של עד 7 שנים. אם לא מחזירים, הקרן רשאית לגבות את החוב מהחיסכון ששועבד. הלוואה איננה משיכה, ולכן היא לא יוצרת אירוע מס, בניגוד למשיכה מוקדמת שלא כדין שעלולה להתחייב במס של עד 35 אחוז, והכסף בקרן ממשיך לצבור תשואה. אנחנו ב-iG-TAX בודקים את התנאים ואת צד המס ומלווים אתכם בכל התהליך מול הקופה.
מה זאת הלוואה כנגד קרן פנסיה ולמי היא מתאימה?
הלוואה כנגד קרן פנסיה היא הלוואה שאתם מקבלים מהגוף המנהל את החיסכון שלכם (מנורה, הראל, מגדל, כלל, הפניקס וכו), כשהחיסכון הצבור משמש כביטחון. השירות מתאים למי שצריך נזילות מהירה ולא רוצה לפגוע בחיסכון לטווח ארוך.
רוצים לדעת כמה תוכלו ללוות מהקופות שלכם ואם ההלוואה נכונה לכם גם מבחינת המס? השאירו פרטים לבדיקת זכאות ללא עלות או התקשרו ל-052-8271191.
כמה מותר ללוות מקרן הפנסיה לפי כללי רשות שוק ההון?
על כספים בקרן שעדיין אי אפשר למשוך כדין, ההלוואה מוגבלת ל-30% מהסכום שעומד לזכותכם ביום שבו היא ניתנת. על כספים נזילים התקרה היא 80%. ההלוואה ניתנת כנגד החיסכון הצבור ולא כנגד כספי הפיצויים, ולתקופה של שבע שנים לכל היותר.
הכללים קבועים בהוראות החוזר המאוחד של רשות שוק ההון, ביטוח וחיסכון, וחלים על כל גוף מוסדי שמלווה לעמיתים שלו. בקרן פנסיה ההחזר מתחיל לכל המאוחר בתום השנה הראשונה, ותנאי ההלוואה חייבים לאפשר לכם לפרוע אותה לפני המועד. גמלאי שכבר מקבל קצבת זקנה מקופת גמל לקצבה, או פנסיה תקציבית, יכול לקבל הלוואה של 30% עד 50% מהסכום שעומד לזכותו, בתנאי שהקצבה שמשולמת לו אינה נמוכה מסכום הקצבה המזערי.
את הריבית ואת ההצמדה קובעת כל קופה, והן משתנות בין הקרנות ולאורך הזמן, ולכן מבקשים מכל קופה הצעה בכתב לפני שמחליטים. תנאי זכאות כמו ותק מינימלי בקרן נקבעים בנוהל ההלוואות של כל קופה, ולכן שואלים על כך לפני ההגשה. בקופת גמל ובקרן השתלמות ניתן לרוב ללוות אחוז גבוה יותר מהצבירה (תלוי אם הכספים נזילים).
איך זה עובד מבחינה מעשית?
התהליך פשוט עבורכם: 4 שלבים, רוב העבודה נעשית אצלנו ומול הקופה. בודקים זכאות, מגישים בקשה לגוף שמנהל את הקרן, הקופה מאשרת את הסכום, והכסף מועבר לחשבון הבנק שלכם.
איך נראה התהליך - שלב אחר שלב?
15 דקות
אנחנו בודקים את יתרת הקרן, מחשבים את סכום ההלוואה האפשרי ואת הריבית הצפויה.
יום עסקים
מילוי טופס בקשת הלוואה, חתימה דיגיטלית והצגת תעודת זהות. אנחנו מלווים את ההגשה.
5-14 ימי עסקים
בדיקת הקופה, אישור הסכום וחתימה על הסכם ההלוואה.
2-3 ימי עסקים
העברת הסכום לחשבון הבנק שלכם ותחילת התשלומים החודשיים.
מה צריך להכין לפני שמגישים בקשת הלוואה לקרן הפנסיה?
מעבר לטופס הבקשה ולתעודת הזהות שבשלב 2, מכינים את נתוני היתרה בקרן, מסמך שמראה את ההכנסה ותדפיס חשבון בנק עדכני. ההלוואה ניתנת רק אחרי התחייבות בכתב לשלם את ההחזרים, ולכן את תוכנית ההחזר בונים לפני החתימה.
- יתרה ונזילות: בדוח השנתי או באזור האישי באתר הקרן רואים כמה עומד לזכותכם, ואת הקרן שואלים איזה חלק ממנו נזיל, כי מזה נגזרת התקרה שפירטנו למעלה.
- יכולת החזר: לפי אותו חוזר מאוחד, כל גוף מוסדי קובע נוהל להערכת יכולת ההחזר, שיכול לכלול הכנסה, תדפיס בנק, הלוואות אחרות ונתוני אשראי. כל קופה קובעת כמה לבדוק, ולכן שואלים מראש מה היא מבקשת.
מה ההבדל בין הלוואה כנגד הפנסיה לבין משיכה מוקדמת?
הלוואה איננה משיכה ולכן היא אינה יוצרת אירוע מס. משיכת כספי פנסיה לפני גיל הפרישה נחשבת "משיכה שלא כדין" ועלולה להתחייב במס של עד 35 אחוז, ואילו הלוואה משאירה את החיסכון על מקומו, והוא ממשיך לצבור תשואה בלי לגעת במס. זו ההבחנה החשובה ביותר, ואותה אנחנו בודקים עם כל לקוח. הטבלה ממחישה את הפער:
| היבט | משיכה מוקדמת | הלוואה כנגד הקרן |
|---|---|---|
| מס | עד 35% מס על משיכה שלא כדין | אין אירוע מס - זאת הלוואה |
| החיסכון | נשחק, מפסיק לצבור תשואה | נשאר וממשיך לצבור |
| הקצבה העתידית | נפגעת לצמיתות | לא נפגעת (בהחזר תקין) |
איך משווים בין הלוואה מקרן הפנסיה לחלופות מימון אחרות?
משווים את העלות הכוללת של כל חלופה לאורך כל התקופה, כולל הצמדה ועמלות, ואת המס שהיא גוררת. כמו בטבלה, המס נוצר במשיכה לפני המועד ולא בהלוואה, בין שלקחתם אותה מקרן הפנסיה, מהבנק או מקרן ההשתלמות.
- הלוואה מקרן השתלמות: לפי כל-זכות, חוסכים בקרן השתלמות יכולים לקבל הלוואה בריבית נמוכה ובתנאי החזר נוחים יותר מאשר בבנק.
- משיכה מקרן השתלמות נזילה: אחרי 6 שנים מתחילת ההפקדות המשיכה פטורה ממס הכנסה, עד התקרה. מה שנשאר בקרן ממשיך לצבור רווחים פטורים, ולכן משווים את ריבית ההלוואה לפטור שמוותרים עליו. הפירוט במאמר מתי קרן השתלמות נזילה.
- ניכוי הריבית: ריבית על הלוואה שכספה שימש להשגת הכנסה, למשל בעסק, מותרת בניכוי לפי סעיף 17(1) לפקודה אם פקיד השומה נוכח בכך, גם כשהמלווה הוא קרן הפנסיה. ריבית על הלוואה לצורכי הבית אינה מוכרת.
מה היתרונות של הלוואה מקרן פנסיה?
הריבית בכל סוג קופה, שפירטנו בסעיף על כמה מותר ללוות, לרוב נמוכה ממה שבנק יציע על הלוואה רגילה ללא ביטחון.
החיסכון בקרן משמש בטוחה, ולכן לרוב לא נדרשים ערבים. את יכולת ההחזר כל קופה בודקת לפי הנוהל שלה, כפי שפירטנו בהכנות להגשה.
בניגוד למשיכה מוקדמת, החיסכון ממשיך לצבור תשואה, וההלוואה לא פוגעת בקרן הפנסיה או בקצבה העתידית כל עוד מחזירים אותה.
ממה נובע היתרון של הלוואה כנגד הפנסיה על פני הלוואה רגילה?
מהבטוחה ולא מהנחה בריבית. החיסכון שלכם בקרן משועבד להלוואה, ולכן הגוף המלווה מסתכן פחות. לפי כללי רשות שוק ההון ההלוואה ניתנת בתנאים מסחריים רגילים, והריבית לא יכולה להיות נמוכה מזו שהגוף מקבל, או היה יכול לקבל, על הלוואות בתנאים זהים או דומים.
לבטוחה הזאת יש מחיר. לפי כל-זכות, אם לא עומדים בהחזרים, קרן הפנסיה רשאית לעקל את הכספים ששועבדו, וכל עוד ההלוואה לא הוחזרה במלואה אי אפשר להעביר את החיסכון לגוף פנסיוני אחר. לכן לא מניחים מראש שהקרן זולה יותר מהבנק, ומשווים לפי העלות הכוללת כמו בחלופות המימון.
מה בודקים לפני שחותמים על הלוואה כנגד קרן הפנסיה?
בודקים בהסכם ההלוואה ארבעה דברים: מה תחזירו בסך הכול, אילו תשלומים נלווים נגבים, מה עולה פירעון מוקדם, ומה קורה כשתשלום לא נפרע בזמן. את העלות הכוללת משווים כמו בחלופות המימון שלמעלה, ושלושת האחרים כתובים בתנאי ההלוואה:
- דמי טיפול: לעמדת רשות שוק ההון, גוף מוסדי שגובה דמי טיפול על הקמת ההלוואה או על הטיפול בה עובר על חוק הפיקוח על קופות גמל.
- פירעון מוקדם: הכללים מחייבים לאפשר אותו בתנאים הנהוגים בהלוואות דומות, ולכן בודקים בהסכם אם נגבית עליו עמלה.
- תשלום שלא נפרע: הגוף המוסדי נדרש לפעול לפירעון ההלוואה בתוך 30 ימי עסקים מהמועד שנקבע לתשלום, לפי נוהל שיכול לכלול ריבית פיגורים. מה קורה אז לחיסכון המשועבד, תיארנו בסעיף הקודם.
אילו 5 טעויות בהלוואה כנגד פנסיה עולות ביוקר?
אם לא מחזירים, הקרן מפחיתה מהחיסכון ופוגעת בקצבה העתידית. תוכנית החזר היא חיונית.
חלק מהקופות מציעות ריבית גבוהה יותר. שווה לבדוק את כל הקופות שלכם ולקחת מהזולה ביותר.
קל לקחת את המקסימום כי "זה זמין", אבל כל שקל הוא ריבית מצטברת ופוטנציאל לפגיעה בעתיד.
הלוואה היא חוב שמחזירים, לא משיכה, וההבדל במס מופיע בטבלה שלמעלה.
הלוואה בריבית נמוכה לרכישות לא הכרחיות היא לרוב טעות. תכנון פיננסי כאן קריטי.
מה כולל הליווי שאקבל ממשרד iG-TAX?
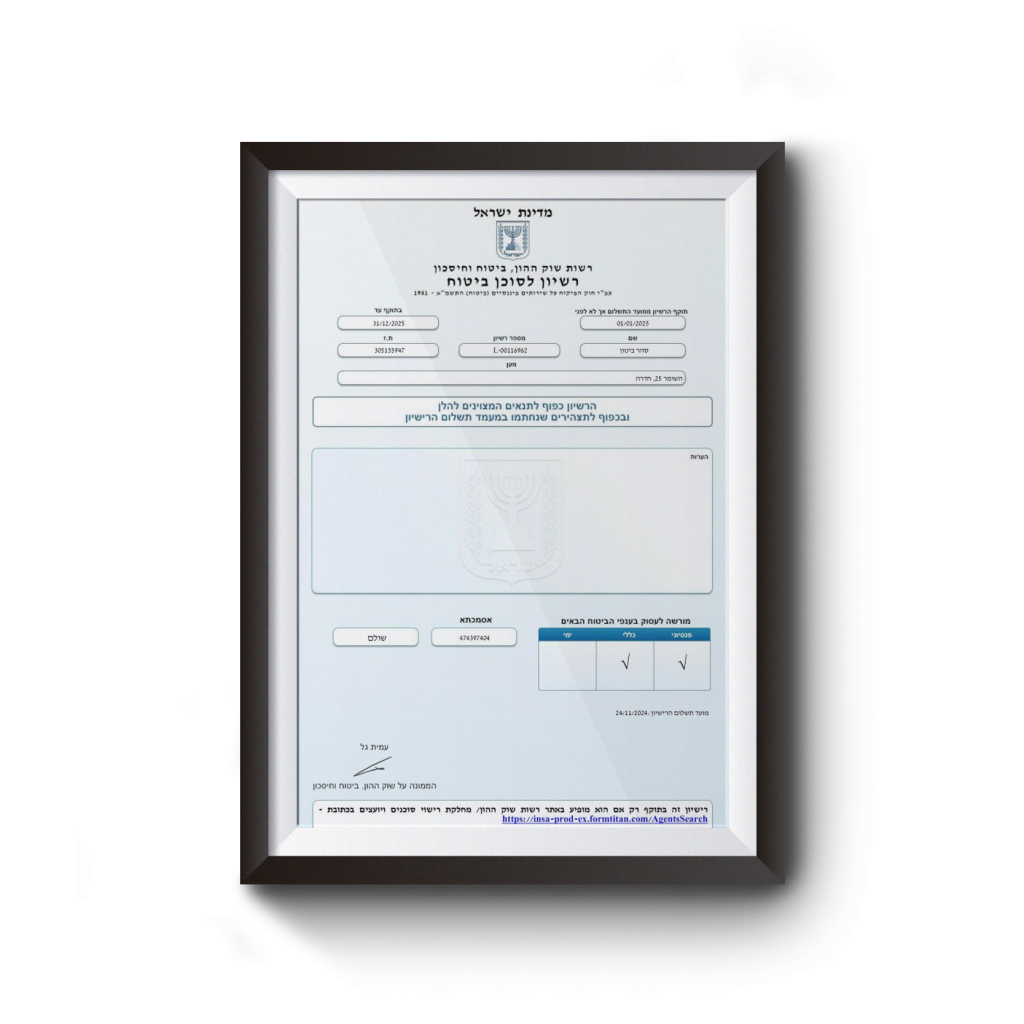
אנחנו בודקים שההלוואה היא המהלך הנכון עבורכם ומלווים אתכם עד שהכסף בחשבון. את ההשוואה בין הקופות שלכם עושה סהר ביטון, סוכן ביטוח מורשה ושותף חיצוני בהתקשרות נפרדת, שאינו מתוגמל על ידי המשרד. כך נראה מה שתקבלו:
| מה כלול | פירוט | תוצר |
|---|---|---|
| מיפוי החסכונות | בדיקת כל הקרנות והקופות שלכם, יתרות ונזילות | תמונת מצב מלאה |
| חישוב והשוואה (סהר ביטון) | סכום אפשרי, ריבית צפויה והחזר חודשי בכל קופה | המלצה מאיזו קופה לקחת |
| ליווי בהגשה | מילוי טופס בקשה, חתימה דיגיטלית, מול הגוף המנהל | בקשה מסודרת ומאושרת |
| תכנון החזר | בניית לוח החזר שלא יפגע בחיסכון העתידי | תוכנית החזר ברורה |
כמה זמן זה לוקח וכמה זה עולה?
פגישת הייעוץ הראשונה היא חינם וללא התחייבות, והריבית תלויה בסוג הקופה. משך כל שלב מופיע בתהליך שלמעלה, ושיעורי הריבית ותקופת ההחזר בתיבת המספרים החשובים בראש העמוד.
למה לבחור ב-iG-TAX לליווי ההלוואה?
אנחנו משרד יועצי מס וליווי פיננסי בחדרה בהובלת אילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, עם ניסיון של למעלה מ-20 שנה. מעבר לליווי שפירטנו בטבלה למעלה, אנחנו בודקים שהמהלך נכון גם מבחינת המס. למשרד 77 ביקורות בגוגל בדירוג 5.0 ומענה אישי, לא מוקד טלפוני.
מי הצוות שמלווה אתכם?
רישיון L-00116962
14 שנות ניסיון בליווי חוסכים מול קרנות הפנסיה והקופות, בהלוואות כנגד חיסכון, התאמת מסלולים ותכנון פיננסי אישי. אינו מתוגמל על ידי המשרד.
רישיון 45633
למעלה מ-20 שנות ניסיון בייצוג מול רשות המסים ובמיסוי משיכות פנסיה. מוודאת שההלוואה לא יוצרת אירוע מס מיותר.
הלוואה חכמה בריבית נמוכה
אנחנו בודקים את היתרה, מחשבים את ההלוואה האפשרית, ומלווים אתכם בכל התהליך מול הקופה.
אחריות: שכר טרחה רק על הלוואה שאושרה בפועל.
מה קורה לקצבה ולמס בפרישה כשיש הלוואה פתוחה?
הלוואה שמחזירים בזמן לא נוגעת בקצבה. הלוואה שלא הוחזרה נגבית מהחיסכון, וכל שקל שיורד מהצבירה מקטין את הקצבה, כי הקצבה נגזרת מהצבירה ומקדם הקצבה, ובקרן חדשה היא עשויה להשתנות גם באיזון האקטוארי. את החישוב הסברנו במדריך איך מחשבים פנסיה ובמאמר איזון אקטוארי בפנסיה. ארבע נקודות נוגעות ישירות למי שלוקח הלוואה:
- כמה קרנות ופוליסות: כל גוף מלווה כנגד החיסכון שמנוהל אצלו, ולכן את האפשרות בקרן המקיפה, בקרן הכללית ובביטוח המנהלים בודקים בנפרד, ואנחנו ממפים את היתרה בכל אחד מהם לפני הבקשה. מי ששוקל למשוך מהפוליסה במקום ללוות, יבדוק קודם מה מותר ובאיזה מס, במאמר משיכת כסף מביטוח מנהלים לפני הפרישה.
- החלפת מסלול: מעבר בין מסלולי השקעה באותה קופה אינו מעבר לגוף אחר, ולפי הוראות הרשות הקופה רשאית לאפשר לכם להמשיך לשלם את ההלוואה אחרי המעבר. שואלים אותה לפני שמגישים. בחירת המסלול עצמו אינה חלק מייעוץ המס שלנו, ומי שרוצה ליווי בה פונה לסהר ביטון, סוכן ביטוח מורשה ושותף חיצוני בהתקשרות נפרדת.
- קרן ותיקה: בקרן פנסיה ותיקה (מבטחים, מקפת, קג"מ) הקצבה מחושבת ממשכורת קובעת ולא מיתרה אישית, ולכן את האפשרות ללוות בה בודקים מול הקרן עצמה. נקודות המס של פורשי הקרנות האלה ריכזנו בעמוד קרן פנסיה ותיקה.
- המס בפרישה: כשגם הקרן וגם הפוליסה משלמות קצבה, יש לכם בדרך כלל שני משלמים. בבקשת קיבוע זכויות מצרפים תלוש קצבה מכל משלם, ומי שמקבל פנסיה מכמה משלמים עורך תיאום מס, כדי שלא ינוכה ממנו מס בשיעור המרבי. את ההשפעה של הלוואה על הפרישה ועל המס אנחנו בודקים בשירות תכנון פרישה שלנו.
ההבדלים בין סוגי הקרנות, הכיסויים הביטוחיים וביטוח המנהלים אינם חלק מההלוואה, והם מפורטים בעמוד קרן פנסיה.
לפני שאתם חותמים על הלוואה כנגד הפנסיה, תנו לנו לבדוק את היתרות ואת צד המס. לקביעת שיחה ראשונה ללא עלות, או בטלפון 052-8271191.
- קרן פנסיה
- קרן השתלמות
- קופת גמל להשקעה
- חיסכון פיננסי
- תכנון פנסיוני
- איתור כספים וחסכונות
- משרד האוצר, פנסיה
- כל-זכות: הלוואה כנגד קופה
לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה, יחד עם סהר ביטון, סוכן ביטוח מורשה ברישיון L-00116962. השירותים שלנו כוללים גם קרן פנסיה, חיסכון פיננסי ותכנון פנסיוני. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.
שאלות נפוצות
לפני שלוקחים הלוואה כנגד הפנסיה בשירות תכנון פרישה לפנסיה בודקים איך היא תשפיע על התכנית לפרישה ועל הכספים שתקבלו. השיחה הראשונה ללא עלות.
גילוי ואחריות, המידע בעמוד זה הוא כללי ואינו מהווה ייעוץ פיננסי, ייעוץ מס או תחליף לייעוץ אישי. אחוזי ההלוואה, שיעורי הריבית ותנאי ההחזר משתנים בין הגופים המנהלים ועשויים להשתנות, והם נכונים למיטב ידיעתנו לשנת 2026. כל מקרה נבחן לגופו על ידי בעל מקצוע מוסמך.
תוכן העניינים
- הלוואה כנגד קרן פנסיה - איך לוקחים מזומן בריבית נמוכה בלי לפגוע בחיסכון?
- מה זאת הלוואה כנגד קרן פנסיה ולמי היא מתאימה?
- כמה מותר ללוות מקרן הפנסיה לפי כללי רשות שוק ההון?
- איך זה עובד מבחינה מעשית?
- מה ההבדל בין הלוואה כנגד הפנסיה לבין משיכה מוקדמת?
- מה היתרונות של הלוואה מקרן פנסיה?
- מה בודקים לפני שחותמים על הלוואה כנגד קרן הפנסיה?
- מה כולל הליווי שאקבל ממשרד iG-TAX?
- למה לבחור ב-iG-TAX לליווי ההלוואה?
- מה קורה לקצבה ולמס בפרישה כשיש הלוואה פתוחה?
ביקורות אמיתיות, מילה במילה
לקוחות שליווינו בקיבוע זכויות ובפרישה מספרים
החיבור עם אילנית היה מיידי כבר מלקרוא את הפרטים בגוגל. לאחר שיחה טלפונית הבנתי שגם היא וגם ארז שניהם שירותיים ואילנית מקצועית ברמות. אבל מה שהכריע את הכף היה עניין השקט הנפשי שעם פנייה לכאן בכל הפרישה, ואילנית בקשר עם מקום העבודה עם קרן הפנסיה ועם מס הכנסה ואנחנו עם ראש שקט. אז יותר מזה לא צריך. אילנית היתה זמינה גם בווטסאפ גם בבוקר ליל הסדר זה לא מובן מאליו. תודה לכם על טיפול מסור ומקצועי ממעלייה מאוד
ברצוני לשתף את היועצת מס מספר אחד בארץ עם הרבה סבלנות, ועקשנות, ואדיבות. אילנית אין עלייך. ממליץ בחום לכל אדם שיוצא לגמלאות לעשות קיבוע זכויות. ברצוני לציין לא היה קל עם מס ההכנסה אבל עם אורך רוח שלך השגת את מבוקשך. תודה על הכל אילנית.
אילנית היקרה תודה על הטיפול המהיר ויעיל להסדרת קיבוע זכויות שלי לרגל פרישתי לפנסיה. אילנית מנוסה בעלת הסברים ושיתוף בהחלטה של עתידי, מקצועיות ועניינית. תודה רבה וכמובן ממליץ מאוד (חסכה לי הרבה כסף). מומלצת
מקורות רשמיים
העמוד עודכן לאחרונה ב-21.11.2026. אלה המקורות הרשמיים שהוא מפנה אליהם.