קיבוע זכויות רטרואקטיבי, כך בודקים אם מגיע לכם פטור ממס והחזר מס ב-2026
המידע אינו מחליף ייעוץ פרטני.
בקצרה: האם מגיע לכם קיבוע זכויות רטרואקטיבי?
קיבוע זכויות רטרואקטיבי מתאים לגברים מעל גיל 67 ולנשים מעל גיל 63 שכבר מקבלים קצבה מזכה, לא הגישו בעבר טופס 161ד, והפטור ממס לא הופעל או לא מוצה. לפי מדריך 161ד לשנת 2026 ניתן לבצע את הקיבוע בכל עת מגיל הזכאות, ולהגיש בקשה להחזר מס עד 6 שנים אחורה, בכפוף לפקודת מס הכנסה.
שלום לכם, אני אילנית גנימה, יועצת מס מוסמכת. אם אתם גברים מעל גיל 67 או נשים מעל גיל 63, וכבר התחלתם לקבל קצבה בלי שטיפלתם בקיבוע זכויות פנסיה, ייתכן שנכון לבדוק אם מגיע לכם פטור ממס שלא הופעל בזמן, ואם קיימת גם אפשרות להחזר מס על שנים קודמות. רשות המסים קובעת במדריך 161ד לשנת 2026 כי ניתן לבצע קיבוע זכויות גם אחרי גיל הפרישה, בכל עת החל מגיל הזכאות, ובמקרה כזה ניתן להגיש בקשה להחזר מס עד 6 שנים אחורה ע"י ביצוע קיבוע זכויות רטרואקטיבי, בכפוף להוראות פקודת מס הכנסה.
התשובה הישירה היא זו: קיבוע זכויות רטרואקטיבי מתאים בעיקר למי שכבר מקבלים קצבה מזכה, לא הגישו בעבר טופס 161ד, והפטור על הקצבה לא הופעל או לא מוצה במלואו. זה לא תלוי בשם של קרן הפנסיה, אלא בסוג הקצבה, במועד תחילתה, בגיל הזכאות, ובמצב המס בפועל.
למה מס הכנסה לא מחזיר לכם את הכסף אוטומטית?
רשות המסים לא תקיש על דלתכם כדי להעניק לכם פטור שלא ביקשתם. האחריות על ביצוע קיבוע הזכויות היא עליכם בלבד. אם כבר התחלתם לקבל קצבה ושילמתם מס, המדינה מאפשרת לכם "לתקן לאחור" ולדרוש את הכסף בטווח של עד 6 שנים.
חשוב לדעת: הזמן כאן הוא פקטור קריטי. בכל שנה שחולפת מבלי שהגשתם בקשה, שנת זכאות אחת נמחקת לנצח בשל התיישנות. אל תחכו לשנה השביעית כדי לגלות שהכסף שלכם נשאר בקופת המדינה.
מה זה קיבוע זכויות רטרואקטיבי?
קיבוע זכויות רטרואקטיבי הוא טיפול מאוחר במצב שבו כבר התחלתם לקבל קצבה מזכה, אבל לא בוצע עבורכם קיבוע זכויות בזמן. טופס 161ד הוא הבקשה הרשמית לקביעת אופן קבלת הפטור ממס על הקצבה המזכה או על היוון קצבה, למי שהגיעו לגיל הזכאות. כאשר ההליך לא בוצע בזמן, ייתכן שנוכה מס ביתר, ולכן בודקים עכשיו גם את הקיבוע עצמו וגם את האפשרות להחזר מס על השנים שלא התיישנו. [קישור חיצוני רשמי: רשות המסים]
במילים פשוטות, לא מדובר רק ב"טופס חסר". מדובר בהחלטת מס שמשפיעה על גובה המס שנוכה מהקצבה, על האפשרות לנצל את הפטור לפי סעיף 9א, ועל מבנה המס שלכם מכאן והלאה. אם הקיבוע לא בוצע בזמן, ייתכן שהמס שנוכה היה גבוה מהנדרש.
מה קורה למי שלא עושה קיבוע זכויות פנסיה?
רבים טועים לחשוב שאם הם לא יגישו את טופס 161ד, הפטור פשוט "יחכה להם" או שהמס יתעדכן מאליו. המציאות היא שרשות המסים וקרנות הפנסיה פועלות לפי ברירת מחדל של גביית מס מקסימלית. ללא הליך קיבוע אקטיבי, אתם חשופים לנזקים הבאים:
-
אובדן ישיר של נטו בכל חודש: קרן הפנסיה מחויבת לנכות לכם מס לפי מדרגת המס השולית (שיכולה להגיע ל-35%, 47% ואף יותר).
-
"קנס" מצטבר של עשרות אלפים: אדם שזכאי לפטור חודשי של 5,000 ₪ אך לא ביצע קיבוע, משלם בפועל בין 1,500 ₪ ל-2,500 ₪ יותר מס בכל חודש. בחישוב שנתי, מדובר בהפסד נקי של עד 30,000 ₪ שיורדים לטמיון.
-
קיבוע שגוי של מדרגות המס: ללא תכנון, משיכות עבר או פיצויים שקיבלתם עלולים "להיבלע" בתוך החישוב האוטומטי ולפגוע לכם בפטור על הקצבה לשארית חייכם.
-
חוסר הפיכות: אין מועד אחרון להגשת קיבוע הזכויות, אך אחרי שהקיבוע הוגש יש חלון של 90 יום בלבד להגשת שינוי או תיקון. אחרי 90 הימים אי אפשר לתקן או לשנות את ההחלטה, גם אם התגלתה בעיה, ולכן חשוב לבצע את הקיבוע בצורה מקצועית מההתחלה.
אני מרגיש שפספסתי את הרכבת - האם זה באמת אבוד?
זו השאלה שאני שומעת הכי הרבה. התשובה היא חד-משמעית לא. זה ששילמתם מס עודף במשך שנים לא אומר שהכסף נעלם לנצח. החוק מאפשר לנו לתקן את הטעות הזו רטרואקטיבית. אל תתנו לתחושת ה"פספוס" למנוע מכם לקבל את מה ששייך לכם. אנחנו עושים את התיקון הזה כמעט מדי יום, וזה תהליך שגרתי עבורנו.
המשמעות המעשית: אי-ביצוע קיבוע זכויות הוא לא רק "חוסר בטופס", הוא החלטה כלכלית לוותר על כסף ששייך לכם. במדינת ישראל, פטור ממס לא מקבלים - פטור ממס דורשים.
משימה קצרה עבורכם: הסתכלו בתלוש הפנסיה האחרון שלכם. האם מופיע בו ניכוי מס הכנסה? אם כן, והגעתם לגיל פרישה - ייתכן מאוד שאתם משלמים למדינה כסף ששייך לכם. קיבוע זכויות מקצועי, גם אם הוא רטרואקטיבי, אמור למחוק או לצמצם את השורה הזו באופן דרמטי ולהחזיר את הכסף לכיס שלכם.
באילו מקרים ניתן לבצע קיבוע זכויות רטרואקטיבי?
קיבוע זכויות רטרואקטיבי אפשרי כאשר כבר התחלתם לקבל קצבה מזכה, לא בוצע בעבר קיבוע זכויות, והגעתם לגיל הזכאות. מדריך 161ד לשנת 2026 כותב במפורש כי ניתן לבצע קיבוע זכויות בכל עת, החל מגיל הזכאות ואילך, וכי אם הקיבוע בוצע בשנים שלאחר גיל הזכאות, ניתן להגיש בקשה להחזר מס עד 6 שנים אחורה, בכפוף להוראות פקודת מס הכנסה.
בפועל, אלה המצבים השכיחים שבהם נכון לבדוק את הנושא:
-
התחלתם לקבל קצבה לפני חודשים או שנים, אבל מעולם לא הגשתם 161ד.
-
נוכה מס מהקצבה לפי ברירת מחדל, בלי שנקבע אחוז פטור מסודר.
-
יש לכם קצבה אחת או יותר, ורק עכשיו הבנתם שהפטור לא הופעל.
-
אתם רוצים להסדיר את הפטור מהיום והלאה, ובמקביל לבדוק אם מגיע החזר על השנים הקודמות.
על אילו קצבאות אפשר לבצע קיבוע רטרואקטיבי?
קיבוע זכויות רטרואקטיבי לא תלוי בשם של הקרן, אלא בסוג הקצבה. שירותי רשות המסים בנושא סעיף 9א והפטור הנוסף מתייחסים ל, קצבה מזכה, שהיא קצבה המשולמת על ידי קופת גמל, מעביד, או לפי ביטוח מפני אובדן כושר עבודה, למעט קצבת שארים וקצבה מוכרת. במדריך 161ד ובטופס 161ד נכללות בפועל גם קצבה מקרן פנסיה, קצבה מביטוח מנהלים, וגם קצבה ממעסיק לשעבר, כלומר פנסיה תקציבית.
לכן הבדיקה רלוונטית בדרך כלל במקרים של:
-
קצבה מקרן פנסיה
-
קצבה מביטוח מנהלים
-
פנסיה תקציבית או צוברת
-
קצבה לפי ביטוח מפני אובדן כושר עבודה, כאשר היא נכנסת להגדרת קצבה מזכה
לעומת זאת, קרן השתלמות אינה חלק רגיל ממסלול קיבוע הזכויות, משום שההליך עוסק בקצבה מזכה או בהיוון קצבה, ולא בחיסכון הוני רגיל. בנוסף, קצבה מוכרת וקצבת שארים אינן נכללות במסגרת הקצבה המזכה לעניין הזה.
מה ההבדל בין קצבה מזכה לקצבה מוכרת?
ההבדל הזה קובע אם הקצבה בכלל נכנסת למסלול קיבוע הזכויות הרטרואקטיבי. קצבה מזכה היא קצבה המשולמת על ידי קופת גמל, מעביד, או לפי ביטוח מפני אובדן כושר עבודה, למעט קצבת שארים וקצבה מוכרת, והיא זו שעליה חל הפטור ממס שבודקים בקיבוע הזכויות. קצבה מוכרת אינה נכללת בהגדרת הקצבה המזכה לעניין זה, ולכן היא אינה חלק ממסלול הפטור והקיבוע הרטרואקטיבי. לכן לפני כל בדיקה רטרואקטיבית מזהים קודם אם הקצבה היא מזכה או מוכרת, משום שרק קצבה מזכה פותחת את הזכאות לפטור ולהחזר המס על השנים שלא התיישנו.
קצבה מזכה מול קצבה מוכרת: ההגדרה לפי פקודת מס הכנסה
קצבה מזכה וקצבה מוכרת הן שתי הגדרות נפרדות בסעיף 9א לפקודת מס הכנסה, וההבדל ביניהן קובע על איזה חלק מהקצבה חל הפטור ממס שבודקים בקיבוע הזכויות. קצבה מזכה היא, לפי סעיף 9א לפקודת מס הכנסה, קצבה המשתלמת מאת קופת גמל לקצבה, מעביד, או לפי ביטוח מפני אובדן כושר עבודה, למעט קצבת שארים וקצבה מוכרת, והיא הקצבה שעליה מחושב הפטור ממס בקיבוע הזכויות. קצבה מוכרת היא, לפי אותו סעיף, החלק מהקצבה הנובע מתשלומים פטורים, כספים שהופקדו בקופת גמל לקצבה בלי שזיכו את העמית בהטבת מס בעת ההפקדה או שחויבו במס כבר אז, ולכן חלק זה פטור ממס בזכות עצמו ואינו נספר בסל הפטור של הקצבה המזכה. כך שקצבה מזכה היא החלק שתלוי בפטור שנקבע בקיבוע הזכויות, ואילו קצבה מוכרת כבר פטורה ממס ללא קשר לקיבוע, ולכן מזהים את סוג הקצבה עוד לפני כל בדיקה רטרואקטיבית.
איך בוחרים את הדרך הנכונה לנצל את הפטור?
ניצול סל הפטור בקיבוע רטרואקטיבי הוא משחק של סדרי עדיפויות, במיוחד כשמסתכלים על העתיד. הנה 3 אסטרטגיות נפוצות שאנחנו בוחנים בתהליך:
-
אסטרטגיית "הנטו כאן ועכשיו": מתאימה למי שזקוק לקצבה חודשית גבוהה ככל האפשר כדי לשמור על רמת החיים. כאן נכוון את רוב הפטור לקצבה החודשית המזכה.
-
אסטרטגיית "הקופה לשעת חירום": מתאימה למי שרוצה למשוך בעתיד סכום הוני גדול (היוון) לטובת סגירת משכנתא, עזרה לילדים או שיפוץ. כאן נשמור חלק משמעותי מסל הפטור לטובת היוון פטור ממס.
-
אסטרטגיית "הירושה": למי שיש לו מקורות הכנסה נוספים ומעדיף להשאיר את הכספים בקרן הפנסיה (כדי שיישארו למוטבים), תוך ניצול מינימלי של הפטור על הקצבה כרגע.
מתי זה לא רלוונטי או דורש בדיקה מיוחדת?
לא כל מצב של קצבה או ניכוי מס מתאים אוטומטית לקיבוע זכויות רטרואקטיבי או להחזר מס דרך טופס 135. טופס 135 מיועד ליחידים שאינם חייבים בדוח שנתי, והוא אינו מיועד, בין היתר, לבעלי הכנסה מעסק, לבעלי הכנסה מחו"ל, לבעלי שליטה, לבעלי עסק זעיר, למי שביקשו פריסת פיצויים לפי סעיף 8(ג), לחברי קיבוץ, לבעלי הכנסות מנאמנות, או למי שהיה להם שבח חייב או רווח הון שאינו ניירות ערך סחירים.
גיל הזכאות, התנאי הראשון שחייבים לבדוק - מה חשוב לדעת?
לפני כל בדיקה של קיבוע זכויות רטרואקטיבית, חייבים לבדוק אם בכלל הגעתם ל"גיל הזכאות" נשים 63 עד 65, גברים 67. רשות המסים מגדירה את גיל הזכאות כמועד המאוחר מבין גיל הפרישה לבין מועד תחילת קבלת הקצבה המזכה לראשונה.
המשמעות היא שגם אם התחלתם לקבל קצבה לפני גיל הפרישה, גיל הזכאות יכול להיקבע רק לגיל מאוחר יותר. לכן בבדיקה רטרואקטיבית לא מספיק לראות מתי התחילה הקצבה, אלא חייבים לבדוק גם את גיל הפרישה החוקי שלכם ואת מועד גיל הזכאות המדויק.
נתוני 2026 שחייבים להכיר - מהם?
כל חישוב של קיבוע זכויות רטרואקטיבית בשנת 2026 חייב להתבסס על הנתונים הרשמיים הבאים. הם מופיעים במדריך 161ד ל-2026 ובמסמכי רשות המסים הרשמיים.
| פרמטר | נתון רשמי ל-2026 |
|---|---|
| תקרת קצבה מזכה | 9,430 ₪ לחודש |
| שיעור פטור מרבי | 57.5% |
| פטור חודשי מרבי | 5,422.25 ₪ |
| סל הפטור המצטבר | 976,005 ₪ |
| קצבה מזערית לעניין היוון | 5,306 ₪ לחודש |
| הפטור הנוסף | 22.5% בשנת 2026 |
הנתונים האלה מחליפים מספרים ישנים יותר, ובשנים 2025 עד 2027 חלק מהסכומים הוקפאו ולא עודכנו למדד לפי חוק ההקפאה, כפי שמצוין בחוברת הניכויים ל-2026. לכן חשוב מאוד לא להסתמך על חישובים ישנים.
ביצעתם קיבוע בעבר? כך תעדכנו את הפטור המוגדל
בשנת 2026 תקרת הפטור עלתה ל-57.5%. אם ביצעתם קיבוע זכויות בשנים עברו, ייתכן שאישור המס שלכם עדיין מבוסס על אחוזי פטור נמוכים יותר (כמו אלו שהיו נהוגים ב-2024 ומטה).
ברוב המקרים, אם הקיבוע המקורי נעשה בצורה נכונה וביקשתם לנצל את הפטור על הקצבה, העדכון של תקרת הפטור החדשה אמור להתבצע באופן אוטומטי על ידי קרן הפנסיה. עם זאת, במקרים של כפל קצבאות או שינויים במצב האישי, כדאי לבצע "בדיקת דופק" לקיבוע הקיים כדי לוודא שאתם אכן מקבלים את המקסימום החדש ששנת 2026 מאפשרת.
איך נראה תהליך קיבוע זכויות בפועל?
התהליך הנכון מתחיל במיפוי יסודי של מצב הקצבה ומערכת המס שלכם, ולא בהגשת טופס עיוורת למס הכנסה. אנחנו לא רצים להגיש ניירת לפני שביצענו "צילום מצב" מקיף:
-
בדיקת סוג הקצבה ומועד תחילתה: האם מדובר בקצבה מזכה או מוכרת?
-
בדיקת גיל הזכאות: האם פספסתם שנים שניתן לקבל עליהן כסף בחזרה?
-
ניתוח היסטורי: האם בוצע קיבוע בעבר? אילו טפסי פרישה (161) קיימים ומה נוכה בפועל מהקצבה לאורך השנים?
רק לאחר המיפוי, אנחנו בונים את האסטרטגיה: האם נכון להגיש טופס 161ד כעת, והאם נדרש מסלול מקביל של החזר מס רטרואקטיבי.
החזר מס על פנסיה: הכסף שלכם צובר ריבית
חשוב להבין - החזר המס הוא לא רק "החזר יבש" של הסכום שנוכה לכם. מכיוון שמדובר בכסף שהיה אמור להיות אצלכם בחשבון, מס הכנסה מחזיר אותו בתוספת ריבית והצמדה של 4% בשנה.
במציאות הכלכלית של היום, זוהי מעין "תוכנית חיסכון" כפויה שמניבה תשואה משמעותית על כסף שכבר חשבתם שאיבדתם. אנחנו דואגים שתקבלו כל שקל שמגיע לכם, כולל הריבית שנצברה עליו.
מה מקבלים במסגרת הליווי?
השירות שלי לא נעצר בהסבר כללי. אני מלווה את הלקוח מהבדיקה הראשונה ועד להסדרת המסמכים מול הגופים הרלוונטיים, עם התאמה אישית למבנה הקצבה, למצב המס, ולשאלות שעולות בדרך.
במסגרת הליווי אתם מקבלים:
-
בדיקה אם בכלל יש בסיס ל, קיבוע זכויות רטרואקטיבי
-
מיפוי של הקצבאות, הטפסים והמסמכים
-
בדיקת זכאות להסדרת הפטור מהיום והלאה
-
בדיקה אם ניתן לבקש גם החזר מס על השנים הקודמות
-
איסוף והכנת המסמכים הנדרשים
-
הגשת מסמכים לגופים השונים
-
מענה לשאלות לאורך הדרך
-
ייעוץ ראשוני חינם
אילו מסמכים וטפסים צריך להגיש בקיבוע זכויות?
כדי לבדוק קיבוע זכויות רטרואקטיבי בצורה אמיתית, צריך לרכז קודם את כל המסמכים הרלוונטיים. מדריך ההקלות והתיאום לגמלאים של רשות המסים מציין שמי שלא נקבע להם אחוז פטור מהקצבה צריכים לצרף גם טופס 161 הכולל אישורים על פיצויים, מענקים וקצבאות.
המסמכים שכדאי להכין מראש:
-
תלושי קצבה מכל משלם קצבה
-
טופס 161 עזיבת מקום עבודה
-
מסמכים על מענקי פרישה, פיצויים ומשיכות עבר
-
אישורים על קצבאות נוספות, אם יש
-
טופס 135, אם בודקים גם החזר מס רטרואקטיבי
-
טפסי 101 או 101ג, אם נדרש לעדכן גם זיכויים ותיאום מס
איך ממלאים ומגישים טופס 161ד שלב אחר שלב?
בקיבוע רטרואקטיבי ממלאים את אותו טופס 161ד, גם כאשר הפרישה כבר מאחוריכם וכבר נוכה מס מהקצבה. להלן חמשת השלבים למילוי והגשת הטופס, בתמצית ולפי סדר המילוי וההגשה לפקיד השומה:
- איסוף המסמכים (תלושי קצבה מכל משלם קצבה וטופסי 161 מכל תקופת עבודה כשכיר).
- מילוי הפרטים האישיים וגיל הזכאות (חלקים א-ב).
- דיווח מענקי הפרישה הפטורים ורישום היוון הקצבה בפטור (חלקים ג-ד).
- בחירת ייעוד הגדלות הפטור, הצהרה, חתימה והגשה לפקיד השומה (חלקים ה-ו).
- קבלת האישור ועדכון הגופים המשלמים.
מה ההבדל בין ביצוע קיבוע רטרואקטיבי לבין אי-עשייה?
בקצרה, ההבדל הוא בין החזר מס בפועל לבין ויתור שקט על כסף שמגיע לכם. הטבלה הבאה ממחישה את הפער בין שני המסלולים עבור מי שכבר מקבל קצבה מזכה ולא הגיש טופס 161ד בזמן.
| נקודת השוואה | בלי קיבוע (ברירת מחדל) | עם קיבוע זכויות רטרואקטיבי |
|---|---|---|
| ניכוי מס מהקצבה | לפי מדרגת מס שולית, ללא ניצול הפטור | פטור עד 57.5% מהקצבה המזכה (עד 5,422.25 ₪ לחודש בשנת 2026) |
| החזר על שנים שעברו | אין; מס עודף נשאר בקופת המדינה | בקשה להחזר מס עד 6 שנים אחורה |
| סל הפטור ההוני | לא נוצל / נשחק | קיבוע מסודר עד תקרת הון פטורה 976,005 ₪ |
| חלון הזמן להשפעה | כל שנת זכאות שלא הוגשה מתיישנת ונמחקת | ניתן לבצע בכל עת מגיל הזכאות לפי מדריך 161ד 2026 |
מתי לפנות ליועצת מס בדחיפות ולא לדחות את ביצוע הקיבוע?
יש מצבים שבהם לא נכון לנסות לפתור את הנושא לבד. במבנים מסוימים של הכנסה, קצבה ומשיכות עבר, טעות אחת יכולה לעכב את ההליך או לגרום לבדיקה לא נכונה.
פנו בדחיפות לבדיקה אם:
-
יש לכם יותר ממשלם קצבה אחד, למשל קרן פנסיה וגם ביטוח מנהלים.
-
ביצעתם היוון קצבה בעבר או נמשכו פיצויים פטורים.
-
יש לכם קצבת נכות, אובדן כושר עבודה, או מצב רפואי שמשפיע על המיסוי.
-
יש לכם הכנסות נוספות מעסק, מחו"ל, או מבנה מס שמוציא אתכם ממסלול 135.
-
אתם לא בטוחים אם בוצע בעבר קיבוע, תיאום מס, או עדכון אחוז פטור.
האם כדאי לבצע קיבוע זכויות רטרואקטיבי לבד או עם יועץ מס?
התשובה נקבעת כמעט כולה לפי שני דברים: כמה גופים משלמים לכם קצבה, וכמה מורכבת ההיסטוריה הרטרואקטיבית שלכם. ככל שהתמונה פשוטה יותר, גדל הסיכוי שתוכלו להתקדם בכוחות עצמכם; ככל שהיא מורכבת יותר, טעות אחת בחישוב עולה יותר מעלות הליווי המקצועי.
כשיש לכם משלם קצבה אחד בלבד, לא בוצע היוון בעבר, לא נמשכו פיצויים פטורים ואין הכנסות נוספות שמשנות את מצב המס, זהו מקרה פשוט יחסית. אפשר לאסוף את המסמכים ולהגיש את הבקשה לבד, בתנאי שאתם בטוחים שלא בוצע בעבר קיבוע, תיאום מס או עדכון אחוז פטור שישנה את החישוב.
כשמתקיים ולו אחד מהמצבים הבאים, עדיף לבצע את ההליך עם יועצת מס: יש יותר ממשלם קצבה אחד כמו קרן פנסיה וגם ביטוח מנהלים, בוצע היוון קצבה בעבר או נמשכו פיצויים פטורים, יש הכנסות נוספות מעסק או מחו"ל, או שאינכם בטוחים מה נעשה בתיק עד היום. בכל אחד מהמצבים האלה סדר הפעולות ההיסטורי משנה את החישוב הרטרואקטיבי, ובדיקה מסודרת שומרת על אחוז הפטור המלא לאורך כל השנים שאפשר להחזיר בגינן מס.
איזה יועץ מס מומלץ לקיבוע זכויות רטרואקטיבי?
בחרו יועץ מס מוסמך בעל רישיון תקף, שמבצע קיבוע זכויות והגשת טופס 161ד כעיסוק קבוע ולא כמשימה מזדמנת בין הדוחות השנתיים. בקיבוע רטרואקטיבי העבודה מורכבת יותר, משום שצריך לשחזר את מצב המס לשנים שכבר חלפו, לבדוק אם בוצעו בעבר היוון, תיאום מס או עדכון אחוז פטור, ולוודא שבקשת ההחזר על השנים הפתוחות אינה פוגעת בפטור העתידי על הקצבה. לכן ניסיון ממשי בתיקים רטרואקטיביים שווה יותר מכל הבטחה כללית.
עוד לפני שמוסרים ליועץ ייפוי כוח או מסמכים מהשנים שבגינן מבקשים החזר, מומלץ לוודא שהוא מופיע ברשימת מורשי הייצוג הרשומים ברשות המסים, כדי שתדעו שהוא מוסמך לייצג אתכם בבקשת ההחזר הרטרואקטיבי ובהגשת טופס 161ד.
לפי מה בוחרים, קריטריון אחר קריטריון:
- רישיון יועץ מס שאפשר לאמת. בדקו את שם היועץ ואת מספר הרישיון בחיפוש יועצי המס של מועצת יועצי המס באתר tac.gov.il. קיבוע זכויות ותכנון המס בפרישה הם עבודה של יועץ מס מוסמך, ולא של יועץ פנסיוני שמורשה מטעם רשות שוק ההון לבחירת קרן ומסלול השקעה.
- ניסיון בבקשות רטרואקטיביות ובהחזרי מס. שאלו האם היועץ מגיש בפועל בקשות קיבוע רטרואקטיביות, כיצד הוא קובע אילו שנים עדיין פתוחות להחזר, ואיך הוא משחזר מסמכי פרישה וקצבה מהשנים שבגינן מבקשים את ההחזר.
- ראייה כוללת של סדר הפעולות ההיסטורי. יועץ מתאים בוחן את כל משלמי הקצבה, ההיוונים, מענקי העבר והמשיכות הפטורות כמערכת אחת, כי סדר הפעולות ההיסטורי הוא שקובע את החישוב הרטרואקטיבי.
- ליווי עד שהחזר המס מתקבל והפטור מיושם. העבודה אינה נגמרת בהגשת הטופס, אלא כשרשות המסים אישרה את ההחזר על השנים שאפשר להחזיר והפטור עודכן אצל הגוף המשלם.
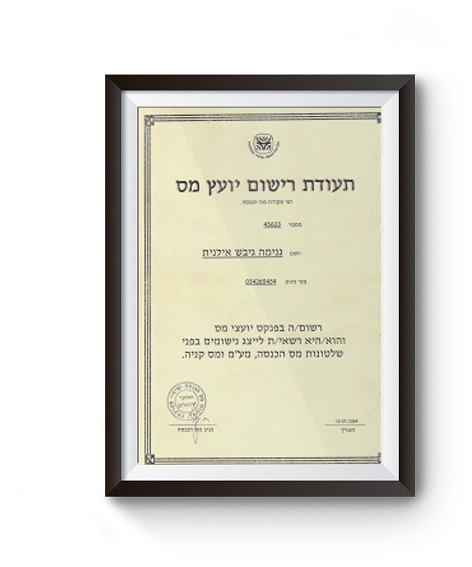
אילנית גנימה היא יועצת מס מוסמכת בעלת רישיון 45633, המלווה פורשים בקיבוע זכויות רטרואקטיבי ובהגשת טופס 161ד מול רשות המסים. את הרישיון אפשר לאמת בחיפוש יועצי המס של מועצת יועצי המס, ובדיקת הזכאות הראשונית במשרד ניתנת ללא עלות. נכון לאוקטובר 2026, למשרד 77 ביקורות בגוגל בדירוג 5.0 ודירוג 9.87 במידרג. אפשר לקרוא אותן בעמוד הביקורות ובפרופיל המשרד במידרג.
את ההרשאה לייצג מול רשות המסים אפשר לאמת גם במרשם מורשי הייצוג של רשות המסים, כך שלצד חיפוש יועצי המס של מועצת יועצי המס עומדים לרשותכם שני ערוצי אימות רשמיים לפני שבוחרים את מי שמטפל בקיבוע הזכויות הרטרואקטיבי.
טעויות נפוצות - איך להימנע מהן?
הטעות הנפוצה ביותר היא לחשוב שקיבוע זכויות רטרואקטיבי תלוי בשם הקרן, ולא בסוג הקצבה. בפועל, הבדיקה נעשית לפי השאלה אם מדובר בקצבה מזכה, לפי גיל הזכאות, ולפי מצב המס בפועל.
טעויות נוספות שחוזרות שוב ושוב:
-
ההנחה שאם הקצבה כבר התחילה, מאוחר מדי לבדוק.
-
בלבול בין 161ד לבין טופס 135.
-
הגשת טופס 135 בלי לבדוק קודם אם המסלול בכלל מתאים למבנה ההכנסות שלכם.
-
התעלמות מטופס 161, ממענקי עבר או ממשיכות קודמות.
-
שימוש בנתוני מס ישנים במקום בנתוני 2026.
האם אתם מועמדים לקיבוע זכויות רטרואקטיבי? בדיקה מהירה:
-
האם אתם מקבלים פנסיה חודשית (קרן פנסיה/ביטוח מנהלים/תקציבית)?
-
האם אתם משלמים מס הכנסה על הפנסיה הזו?
-
האם מעולם לא הגשתם טופס 161ד (קיבוע זכויות)?
-
האם עברו פחות מ-6 שנים מאז שהתחלתם לקבל את הקצבה?
אם עניתם "כן" על רוב השאלות - יש סבירות גבוהה שמגיע לכם החזר כספי משמעותי.
קיבוע זכויות רטרואקטיבי, צעד מסודר אחד יכול לשנות את התמונה - וכיצד מתחילים?
קיבוע זכויות רטרואקטיבי הוא לא הבטחה אוטומטית להחזר, אלא בדיקה מקצועית שנועדה לברר אם הפטור על הקצבה שלכם לא הופעל בזמן, ואם יש מקום להסדיר אותו עכשיו ולבדוק גם את השנים הקודמות. עבור גברים מעל גיל 67 ונשים מעל גיל 63 שכבר מקבלים קצבה, זו בדיקה שיכולה להיות בעלת ערך ממשי, במיוחד כאשר הניכוי מהקצבה נראה גבוה, כשהמבנה הפנסיוני מורכב, או כשמעולם לא הוגש 161ד
איך מתקדמים? זה פשוט מכפי שזה נראה
כדי לא להכביד עליכם בביורוקרטיה, הבדיקה הראשונית פשוטה מאוד. כל מה שנדרש זה:
-
צילום של תלוש הפנסיה האחרון.
-
טופס 161 (במידה וישנו בהישג יד).
עד כמה שנים אחורה אפשר לקבל החזר מס בקיבוע רטרואקטיבי?
התשובה הישירה: ניתן להגיש בקשה להחזר מס עבור עד שש שנות המס האחרונות. כלומר, מי שמבצע קיבוע זכויות רטרואקטיבי בשנת 2026 יכול לבחון החזר על השנים 2020 עד 2025, בכפוף להוראות פקודת מס הכנסה ולבדיקה פרטנית של תיק המס. כל שנה שחולפת בלי הגשת בקשה גורמת לשנת הזכאות הישנה ביותר להתיישן ולרדת מהחישוב, ולכן עיתוי ההגשה משפיע ישירות על סכום ההחזר. את הזכאות והתיישנות השנים מסדירים פקודת מס הכנסה ונהלי רשות המסים באתר רשות המסים הרשמי.
מכאן, אני לוקחת פיקוד - משחזור היסטוריית הפיצויים ועד להתנהלות המלאה מול מס הכנסה וחברות הביטוח לעדכון הנטו בבנק.
לבדיקת זכאות לקיבוע זכויות רטרואקטיבי והחזר מס, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה. השירותים שלנו כוללים קיבוע זכויות פנסיה וקיבוע זכויות פנסיה והשארת פרטים. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.
לתשומת לבכם: iG-TAX הם יועצי מס מוסמכים המתמחים בתכנון המס בפרישה ובקיבוע זכויות, ולא יועצים פנסיוניים. בחירת מוצר פנסיוני מחייבת בעל רישיון פנסיוני. הליווי שלנו מתמקד במיצוי הפטור ממס על הקצבה, קיבוע רטרואקטיבי לפי סעיף 160 והיבטי המיסוי של הפרישה.שאלות נפוצות
גילוי ואחריות
המידע בעמוד זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס, ייעוץ פנסיוני, ייעוץ השקעות או תחליף לבדיקה אישית. כל החלטה בנוגע לקיבוע זכויות רטרואקטיבית, החזר מס, היוון קצבה, קצבה מזכה או תיאום מס חייבת להתבסס על בחינה פרטנית של הנתונים, המסמכים והנסיבות האישיות של כל אדם.אני מציעה בדיקת זכאות ממוקדת לקיבוע זכויות רטרואקטיבית, עם סימולציות מסודרות והטמעה בפועל. פרטיות מלאה, ללא התחייבות, ותשובה מהירה.
דברו איתי עכשיו | אפשר גם בוואטסאפ או בטופס קצר באתר.אילנית גנימה - משרד יעוץ מס לקבלת שרות קיבוע זכיות פנסיה מאילנית - לחץ כאן
מעבר לביצוע הרטרואקטיבי, אם אתם לקראת פרישה או בתחילתה, כדאי להכיר את התהליך המלא מקצה לקצה: נתוני 2026, נוסחת הקיזוז וכל שלבי מיצוי הפטור. ראו את המדריך המלא לקיבוע זכויות פנסיה.
קיבוע הזכויות הרטרואקטיבי מסדיר את הפטור על הקצבה, אך הוא רק שלב אחד בתוך תכנון המס של הפרישה כולה: לצד הפטור החודשי נקבעת גם החלוקה בין הקצבה לרכיב ההוני, פריסת מענקי הפרישה ועיתוי המשיכות, וההחלטות האלה משפיעות זו על זו. לבניית התמונה השלמה ראו את עמוד תכנון המס המלא של הפרישה.
לפני שנכנסים לביצוע הרטרואקטיבי עצמו, כדאי לוודא שהבסיס ברור: מה המשמעות של קיבוע זכויות, אילו מסמכים הוא דורש וכיצד הוא קובע את הפטור על הקצבה החודשית. את ההסבר השלם תמצאו בעמוד מהו קיבוע זכויות פנסיה וכיצד נקבע הפטור.
אם אתם מתלבטים האם להגיש את הבקשה בעצמכם, אמות המידה המלאות להכרעה מרוכזות בעמוד לבד או עם יועץ מס בקיבוע זכויות הפנסיה.
קיבוע זכויות למי שפרש לפני 2012: אפשר עדיין?
כן. גם מי שפרש והתחיל לקבל קצבה מזכה לפני שנת 2012 יכול לבצע קיבוע זכויות היום. אין מועד אחרון לביצוע הקיבוע עצמו, הוא נעשה בכל עת החל מגיל הזכאות, ואינו תלוי במועד הפרישה. מה שמוגבל בזמן הוא בקשת החזר המס, שניתנת על שש שנות המס האחרונות בלבד.
קיבוע הזכויות בצורתו הנוכחית פועל מאז הרפורמה במיסוי הקצבאות שנכנסה לתוקף בשנת 2012, ולכן מי שפרש עוד לפניה שואל בצדק אם הדלת עדיין פתוחה. הזכאות לפטור על הקצבה המזכה נקבעת לפי סוג הקצבה, גיל הזכאות ומצב המס בפועל, ולא לפי השנה שבה פרשתם. אדם שפרש בשנות התשעים או בעשור הקודם, ממשיך לקבל קצבה חודשית ומשלם עליה מס, הוא מועמד מובהק לבדיקה.
נקודה שמייחדת פרישה ותיקה: מי שפרש לפני שנים רבות קיבל לרוב מענקי פרישה ופיצויים פטורים בעבר, ואלה נכנסים לחישוב ומקטינים את סל הפטור שעומד לרשותו בקיבוע. לכן דווקא בפרישה שקדמה לשנת 2012 כדאי לשחזר את היסטוריית המענקים לפני ההגשה. את אופן חישוב הפטור וקביעתו מסבירים במלואם בעמוד קיבוע זכויות פנסיה.