
קרן פנסיה: מה זה, למי היא חובה ומה בודקים בה?
קרן פנסיה היא אפיק החיסכון הפנסיוני המרכזי בישראל וחובה חוקית לעובדים שכירים ולעצמאים. כל חודש מופקד אליה חלק מהשכר או מההכנסה, ובפרישה הכסף שנצבר משולם כקצבה חודשית לכל החיים. קרן פנסיה מקיפה כוללת גם ביטוח לשאירים ולאובדן כושר עבודה. את צד המוצר (הקרן, המסלול, דמי הניהול והכיסויים) בודק סהר ביטון, סוכן ביטוח מורשה ושותף חיצוני בהתקשרות נפרדת, ואת צד המס, מהטבות המס על ההפקדות ועד המס על הקצבה, בודקת אילנית גנימה, יועצת מס מוסמכת.
קרן פנסיה, המספרים שצריך לדעת ב-2026
קרן פנסיה היא חובה חוקית לעובדים שכירים מאז 2008, וגם עצמאים חייבים בהפקדה לקרן פנסיה מ-2017. הבחירה בקרן ובמסלול נשארת בידכם, גם כשהמעסיק בחר עבורכם. פנסיונרים שכבר מקבלים קצבה צריכים בעיקר קיבוע זכויות.
כמה מפרישים לקרן פנסיה ב-2026, ומאילו רכיבים?
ההפרשה הכוללת לקרן פנסיה של עובד שכיר עומדת ב-2026 על 18.5% מהשכר: 6% מנוכים משכר העובד (תגמולי עובד), 6.5% מפריש המעסיק לתגמולים, ו-6% מפריש המעסיק לרכיב הפיצויים.
| רכיב | מי מפריש | שיעור מהשכר |
|---|---|---|
| תגמולי עובד | העובד (ניכוי מהשכר) | 6% |
| תגמולי מעסיק | המעסיק | 6.5% |
| פיצויים | המעסיק | 6% |
| סך הכל | עובד + מעסיק | 18.5% |
עצמאי מפקיד ב-2026 לפי מדרגות: 4.45% על חלק ההכנסה עד מחצית השכר הממוצע במשק, ו-12.55% על החלק שמעבר לכך ועד גובה השכר הממוצע במשק.
מהי ההפקדה המקסימלית לקרן פנסיה לפי החוק?
עד 20.5% מפעמיים השכר הממוצע במשק בכל חודש, כולל חלק העובד וחלק המעסיק. ב-2025 התקרה עמדה על 5,645.29 ₪ לחודש, ולכן היא נגעה בעיקר למשכורות של יותר מ-26,000 ₪. היא קיימת כי המדינה מבטיחה ל-30% מנכסי הקרן המקיפה תשואה של 5.15% צמודה למדד לשנה, ומה שמעבר לה עובר לקרן כללית (משלימה), לביטוח מנהלים או לקופת גמל. זו לא תקרת הטבות המס.
איך קרן פנסיה עובדת בפועל, מההפקדה ועד הקצבה?
ההפקדות נרשמות בחשבון אישי על שמכם, הקרן משקיעה אותן וגובה מהחשבון דמי ניהול ותשלום על הביטוח, וביום הפרישה הסכום שנצבר הופך לקצבה חודשית לכל החיים. הקצבה היא הצבירה חלקי מקדם ההמרה: חוסך שצבר 1,000,000 ₪ ומקדם ההמרה שלו 200 יקבל קצבה של 5,000 ₪ לחודש, כי 1,000,000 חלקי 200 הם 5,000. מקדם נמוך יותר נותן קצבה גבוהה יותר, והדוח השנתי מראה כבר היום את הקצבה הצפויה.
מהו איזון אקטוארי, ומהי ערבות הדדית?
איזון אקטוארי הוא החישוב שבו הקרן בודקת אם הכסף שיש בה מספיק לכל הקצבאות, ומעדכנת לפי התוצאה את הזכויות של העמיתים. העמיתים ערבים זה לזה: כשהכסף לא מספיק, הקצבה של כל עמית קטנה, וכשנשאר עודף, כולם מקבלים תוספת, גם מי שכבר מקבל קצבה. ההסבר המלא במאמר איזון אקטוארי בפנסיה.
מהו מקדם מובטח ולמה הוא חשוב?
מקדם שנקבע ביום ההצטרפות ולא משתנה גם כשתוחלת החיים עולה. בקרן פנסיה אין כזה: הוא קיים רק בפוליסות ביטוח מנהלים שנעשו לפני 2013, ומ-2013 ואילך המקדם משתנה לפי לוחות התמותה. שומרים עליו כל עוד ממשיכים באותה פוליסה ברציפות, ולכן לפני שמעבירים פוליסה ישנה בודקים איזה מקדם רשום בה. ההסבר המלא בערך מקדם המרה לקצבה בכל-זכות.
מה ההבדל בין קרן פנסיה מקיפה, קרן כללית, קופת גמל וביטוח מנהלים?
קרן מקיפה, ברירת המחדל לרוב החוסכים, כוללת חיסכון וביטוח לשאירים ולנכות. קרן כללית היא חיסכון בלבד, בעיקר להפקדות מעבר לתקרה של המקיפה.
| היבט | קרן מקיפה | קרן כללית |
|---|---|---|
| ביטוח שאירים | כלול | לא כלול |
| ביטוח אובדן כושר עבודה | כלול | לא כלול |
| למי מתאים | הפקדה שוטפת עד התקרה המוטבת | הפקדות מעבר לתקרה או מי שלא צריך כיסוי ביטוחי |
| דמי ניהול | מהפקדה + מצבירה | מהצבירה בלבד |
בקופת גמל אין כיסוי ביטוחי בכלל, רק חיסכון, וכספים שהופקדו אליה אחרי 2008 משולמים גם הם כקצבה. קופת גמל להשקעה היא מוצר אחר: אפשר למשוך ממנה בכל עת, ואין הטבת מס על ההפקדה. ההשוואה המלאה במדריך ההבדל בין קופת גמל לקרן פנסיה.
ביטוח מנהלים הוא פוליסה של חברת ביטוח שמשלבת חיסכון לקצבה עם ביטוח חיים. מספטמבר 2023 שכיר יכול להתחיל להפקיד אליו רק כששכרו גבוה מפעמיים השכר הממוצע במשק, ורק אחרי שהופקד לקרן הפנסיה הסכום המלא עד התקרה. מי שמקבל קצבה משני הגופים מחלק ביניהם תקרת פטור אחת בקיבוע זכויות.
מה כולל הביטוח בקרן פנסיה מקיפה?
ביטוח שאירים, שמשלם קצבה לבן או בת הזוג ולילדים אם העמית נפטר, וביטוח אובדן כושר עבודה, שמשלם קצבת נכות. את שני הכיסויים מקבל רק עמית פעיל: מי שמפקידים לו כל חודש, או שלא עברו חמישה חודשים מההפקדה האחרונה.
מהי פנסיית נכות, וכמה היא משלמת?
קצבה לעמית פעיל שאיבד לפחות 25% מכושר העבודה ולא יכול לעבוד בעבודתו או בעבודה מתאימה יותר מ-90 ימים רצופים. היא מגיעה עד 75% מהשכר המבוטח, משולמת עד גיל הפרישה, ואז מתחלפת בקצבת זקנה רגילה. בינתיים הקרן ממשיכה להפקיד לחיסכון. הדוגמה של כל-זכות: שכר 10,000 ₪, שיעור כיסוי 66% (שכר קובע 6,600 ₪) ו-70% נכות נותנים 4,620 ₪ בחודש לפני ניכויים. החישוב המלא בערך חישוב גובה קצבת נכות מקרן פנסיה בכל-זכות.
מהי תקופת אכשרה בקרן פנסיה?
60 החודשים הראשונים מההצטרפות, שבהם הביטוח לא מכסה מחלה שהייתה קיימת לפני ההצטרפות. אחרי חמש שנות ותק הקרן מכסה גם החמרה של מחלה קיימת. הפסקה של יותר מחמש הפקדות חודשיות רצופות קוטעת את צבירת הוותק.
איך מגישים תביעה לקצבת נכות מקרן הפנסיה?
ישירות לקרן, עם המסמכים הרפואיים, אישור מעסיק, וטופס 101 או אישור פטור מפקיד השומה, שבלעדיו הקרן מנכה מס מהקצבה. על החלטת הוועדה הרפואית מערערים לוועדת ערעורים. לרוב, שלוש שנים אחרי האירוע כבר אי אפשר לתבוע את הקרן בבית המשפט. בנכות מתאונת עבודה, מפעולת איבה או משירות הביטחון הקרן רשאית לקזז את מה שמשלמים הביטוח הלאומי או משרד הביטחון. בכיוון ההפוך, פנסיית הנכות מהקרן לא פוגעת בקצבת הנכות הכללית הבסיסית של הביטוח הלאומי, ויכולה להקטין רק את תוספת התלויים. הרשימה המלאה בערך הגשת תביעה לקצבת נכות מקרן פנסיה בכל-זכות, והמס על הקצבה בעמוד ביטוח אובדן כושר עבודה.
מה קורה לכספי הפנסיה במקרה של פטירה?
לפני הפרישה, הקרן משלמת קצבת שאירים לבן או לבת הזוג ולילדים שגילם פחות מ-21, וילד עם מוגבלות מקבל קצבה לכל החיים. גם הורים של עמית רווק בלי ילדים עשויים להיחשב שאירים. כשאין שאירים, הכסף עובר למוטבים שנרשמו בקרן, ובלעדיהם ליורשים לפי צו ירושה. אחרי הפרישה, בלי שאירים ובלי תקופת הבטחה, הקרן לא משלמת דבר. קצבת שאירים פטורה ממס עד תקרת הקצבה המזכה. פירוט במדריך קצבת שאירים מקרן פנסיה ובערך קבלת כספים צבורים בקרן הפנסיה במקרה של מות העמית בכל-זכות.
איך קובעים את קצבת השאירים ואת תקופת ההבטחה?
בבקשה לקצבה קובעים לבן או בת הזוג לא פחות מ-30% מהקצבה, ולילדים אפשר 20% לפחות. אפשר גם לבחור תקופת הבטחה של 60, 120, 180 או 240 חודשים, עד גיל 87 לכל המאוחר: אם הפורש נפטר לפני סופה, בן או בת הזוג מקבלים 100% מהקצבה עד תום התקופה. כל בחירה כזו מקטינה את הקצבה וננעלת בפרישה. מי שהיה זכאי לקצבת נכות בשנתיים שלפני הפרישה לא יכול לבחור תקופת הבטחה. את הבחירות מתכננים יחד עם המס בתכנון פרישה לפנסיה. פירוט בערך בחירת תקופת הבטחה בכל-זכות.
שאירים של עובד שנפטר לפני הפרישה עשויים לקבל גם פיצויי פיטורים, הפטורים ממס עד שתי המשכורות האחרונות כפול שנות העבודה, בכפוף לתקרה. על סכום גבוה יותר ממלאים טופס 161.
אילו הטבות מס יש על קרן פנסיה, ואיך ממוסה הקצבה בפרישה?
על ההפקדות מקבלים זיכוי ממס לפי סעיף 45א בשיעור של 35% מההפקדה המוכרת, וניכוי מההכנסה החייבת לפי סעיף 47. על הקצבה בפרישה מגיע פטור חלקי:
- תקרת הפקדה מוטבת ב-2026, עד 16.5% מהכנסה מזכה שנתית של 232,800 ₪, כלומר עד כ-38,412 ₪ לשנה שמקנים הטבת מס.
- פטור על הקצבה ב-2026, 57.5% מתקרת קצבה מזכה של כ-9,430 ₪ לחודש, כלומר פטור של עד כ-5,422 ₪ בחודש.
את הפטור על הקצבה מממשים בקיבוע זכויות מול רשות המסים, ואת השימוש בו מתכננים יחד עם החלוקה בין קצבה להון בתכנון מס בפרישה. הקצבה שבדוח השנתי של הקרן היא לפני מס.
מה קורה אם אחליט למשוך את כספי הפנסיה לפני גיל הפרישה?
ברוב המקרים אי אפשר למשוך את כל הכסף. מי שעוזב עבודה יכול לרוב למשוך את רכיב הפיצויים, אבל לפי משרד האוצר זה מקטין את הקצבה ביותר משליש, עלול לחייב מס הכנסה ועלול לצמצם את הטבות המס בפרישה. אפשר גם להשאיר את הפיצויים בקרן, ברצף קצבה או ברצף פיצויים, בטופס 161. הפרטים במדריך איך למשוך כספי פנסיה ובשירות תכנון פרישה מוקדמת.
איך בודקים אם יש לכם קרנות פנסיה לא פעילות?
באתר הר הכסף של משרד האוצר, שמאתר גם ביטוחי חיים וחשבונות בנק. שווה לבדוק בו גם את בן או בת הזוג. כסף ישן בקופת גמל או בקרן פנסיה ותיקה (שנפתחה לפני 1995) אפשר לפעמים למשוך בלי מס, כשמתחילת 2014 לא הופקד אליו כסף והיתרה בכל החשבונות יחד לא עולה על 8,000 ₪. משיכה מוקדמת אחרת חייבת ככלל במס של 35%. את האיתור אפשר לעשות איתנו בשירות איתור כספים וחסכונות.
מתי כדאי לנייד את קרן הפנסיה לחברה אחרת?
כשבדיקה מראה שקרן אחרת מתאימה לכם יותר, בדמי הניהול, במסלול או בכיסוי, וכל עוד לא התחלתם לקבל קצבה. כל עמית רשאי בכל עת להעביר את כל החיסכון לקרן אחרת לפי בחירתו, גם אם בהסכם העבודה נקבעה קרן מסוימת, ולמעסיק אסור לכפות עליו להישאר.
חשבונות לא פעילים בקרנות פנסיה חדשות מאוחדים מאז 2016 לחשבון הפעיל בלי שתעשו דבר, ואת שאר החסכונות מאחדים בעצמכם לפני הפרישה. המעבר חסום למי שמקבל קצבה או קצבת נכות, למי שלא החזיר הלוואה מהגוף הפנסיוני ולמי שכספו מעוקל. מביטוח מנהלים ישן אי אפשר לחזור אליו אחרי מעבר. האיחוד לא משנה את תקרת הפטור, שמחושבת על סך כל הקצבאות בקיבוע הזכויות.
מה קורה לכיסוי הביטוחי ואיך עושים את המעבר?
הוותק נשמר, אבל הכיסוי נקבע לפי התקנון של הקרן החדשה, והיא רשאית להחריג מחלות. העברה לקופת גמל מבטלת את הכיסוי, ובקשת ניוד שולחים רק אחרי שההפקדות לקרן החדשה התחילו. פונים לגוף החדש ישירות, דרך סוכן או דרך המסלקה הפנסיונית. שכיר מחתים גם את המעסיק על אישור הצטרפות, והמעסיק לא בוחר במקומו. הגוף הקודם חייב להעביר את הכסף תוך 20 ימי עסקים. פירוט בערך מעבר בין גופים פנסיוניים בכל-זכות.
איך בדיקת קרן פנסיה חוסכת כסף, ומה משווים בין הקרנות?
הבדיקה חוסכת כסף בשלושה מקומות: דמי הניהול, מסלול ההשקעה והכיסוי הביטוחי. דמי הניהול נגבים כל שנה מכל הצבירה, ולכן ההפרש בין 0.1% ל-0.3% מצטבר לאורך 30 שנה לסכום ניכר בקצבה. דוגמה היפותטית בלבד, לא לקוח אמיתי: בשכר ממוצע ובתשואה היסטורית, הפרש של 0.2% בדמי הניהול שווה כ-150,000 ₪ והפרש במסלול כ-200,000 ₪, מתוך צבירה צפויה של כ-1.5M ₪, ויחד כ-350,000 ₪, כלומר כ-1,500 ₪ לחודש בקצבה.
כמה דמי ניהול מותר לקרן פנסיה לגבות?
עד 6% מכל הפקדה ועד 0.5% בשנה מהצבירה. בקרנות הנבחרות, שזכו במכרז של משרד האוצר ומשמשות ברירת מחדל לעובד שלא בחר קרן, דמי הניהול הם עד 1% מההפקדות ו-0.22% מהצבירה, קבועים ל-10 שנים לפחות. את דמי הניהול בפועל רואים בדוח השנתי, ואת הגופים משווים במחשבון דמי הניהול של רשות שוק ההון. פירוט בערך קרנות פנסיה נבחרות בכל-זכות.
מה משווים במסלול ובתשואות?
מי שלא בחר מסלול צורף אוטומטית למסלול לפי גילו, ואפשר לשנות מסלול בכל עת. המסלולים נבדלים ברמת הסיכון, בתשואה ובדמי הניהול. את התשואות לאורך שנים משווים במערכת פנסיה נט של רשות שוק ההון. הכלים מפורטים בערך בחירה בזהות הגוף הפנסיוני בכל-זכות.
אפשר לחסוך גם בכיסוי הביטוחי?
כן, במקרה אחד. עמית בלי בן או בת זוג ובלי ילדים רשאי לוותר על ביטוח השאירים, וכך גדלים החיסכון והקצבה. מבקשים זאת מהקרן ביוזמתכם, והוויתור תקף לשנתיים בלבד, ואז הביטוח מתחדש אוטומטית אם לא מבקשים שוב. פירוט בערך ויתור על ביטוח שאירים בכל-זכות.
האם חיסכון לכל ילד קשור לקרן הפנסיה של ההורים?
לא. זו תוכנית של הביטוח הלאומי, שמפקיד כל חודש סכום קבוע על שם כל ילד שזכאי לקצבת ילדים, עד גיל 18. ההורים יכולים להוסיף סכום זהה מקצבת הילדים ובוחרים בין בנק לקופת גמל להשקעה, והכסף שייך לילד ולא נכנס לפנסיה של ההורים. פירוט בערך תוכנית חיסכון לכל ילד בכל-זכות.
אילו טעויות נפוצות בקרן פנסיה אנחנו רואים?
הם מופיעים בדוח השנתי, ומעטים מסתכלים עליהם.
מי שלא בחר צורף למסלול לפי גיל, ולא תמיד יודע זאת.
מותר להעביר את הקרן לכל קרן אחרת בכל זמן.
מי שלא בודק את הכיסוי מגלה את החוסר רק באירוע ביטוחי.
ומשלמים דמי ניהול כפולים על שני חשבונות.
בלי קיבוע זכויות פנסיה אין פטור מס על הקצבה.
אילו טעויות מס אנחנו רואים הכי הרבה כשמתחילים לקבל קצבה מהקרן?
הטעות הנפוצה ביותר היא להתחיל לקבל קצבה בלי אישור פטור מפקיד השומה. בלי האישור הקרן חייבת לפי החוק לנכות מס מרבי, עד 47%, מהקצבה החודשית ומההיוון.
את האישור מקבלים בבקשה לקיבוע זכויות בטופס 161ד ומעבירים לקרן. מי שיש לו עוד הכנסה או עוד קצבה ולא עשה תיאום מס, יגלה גם הוא שהקרן מנכה בשיעור המרבי. טעות יקרה אחרת היא להגיש את הקיבוע בחופזה. אין מועד אחרון להגשת קיבוע זכויות. אחרי שהקיבוע הוגש, יש חלון של 90 יום בלבד להגשת שינוי או תיקון. אחרי 90 הימים אי אפשר להגיש תיקון או כל שינוי, גם אם התגלתה בעיה, ולכן חשוב לבצע את הקיבוע בצורה מקצועית מההתחלה. את הבקשה אנחנו מכינים ומגישים בשירות קיבוע זכויות פנסיה.
מה בודקים בדוח השנתי של קרן הפנסיה?
הדוח מגיע עד סוף מרץ, ודוח רבעוני בינואר, באפריל, ביולי ובאוקטובר. משווים את ההפקדות שבו לתלושי השכר, כי סכום שלא מופיע בדוח נחשב כאילו לא הועבר, ובודקים את המוטבים. עצמאי מצרף את הדוח של הקרן לדוח השנתי למס הכנסה כדי לקבל את הזיכוי והניכוי. תמונה של כל החסכונות, כולל יתרת הפיצויים, מקבלים מהמסלקה הפנסיונית תמורת תשלום סמלי.
איך אנחנו מלווים אתכם, כמה זה עולה ומי הצוות?
בפגישת אבחון של 45 עד 60 דקות ממפים את כל החסכונות. את צד המוצר, השוואה בין 3 עד 5 קרנות פנסיה וההעברה עצמה, מוביל סהר ביטון. את צד המס מובילה אילנית גנימה: מיצוי הזיכוי והניכוי על ההפקדות, תיאום עם קרן השתלמות ועם קופת גמל להשקעה, ותכנון פנסיוני לקראת הפרישה.
המחיר על הליווי נקבע מראש בכתב, ולא באחוזים מהצבירה. בצד המוצרים מטפל סהר ביטון, סוכן ביטוח מורשה ושותף חיצוני בהתקשרות נפרדת, שאינו מתוגמל על ידי המשרד. הפגישה הראשונה היא ללא עלות וללא התחייבות.
| חבילה | מה כלול | זמן לסיום |
|---|---|---|
| פגישת אבחון | 45 עד 60 דקות: בדיקת הקרן הקיימת אצל סהר ביטון ובדיקת הטבות המס אצל אילנית גנימה, המלצה ראשונית, ללא תכנית כתובה | פגישה אחת |
| בחירת קרן והעברה (צד המוצר, סהר ביטון) | השוואת קרנות + מיקוח דמי ניהול + העברת צבירה + עדכון מעסיק | 3 עד 4 שבועות |
| ליווי שנתי | בדיקה שנתית של תשואות ודמי ניהול (סהר ביטון) ושל הטבות המס על ההפקדות (אילנית גנימה) | שנה ראשונה כולל העברה, מתחדש שנתית |
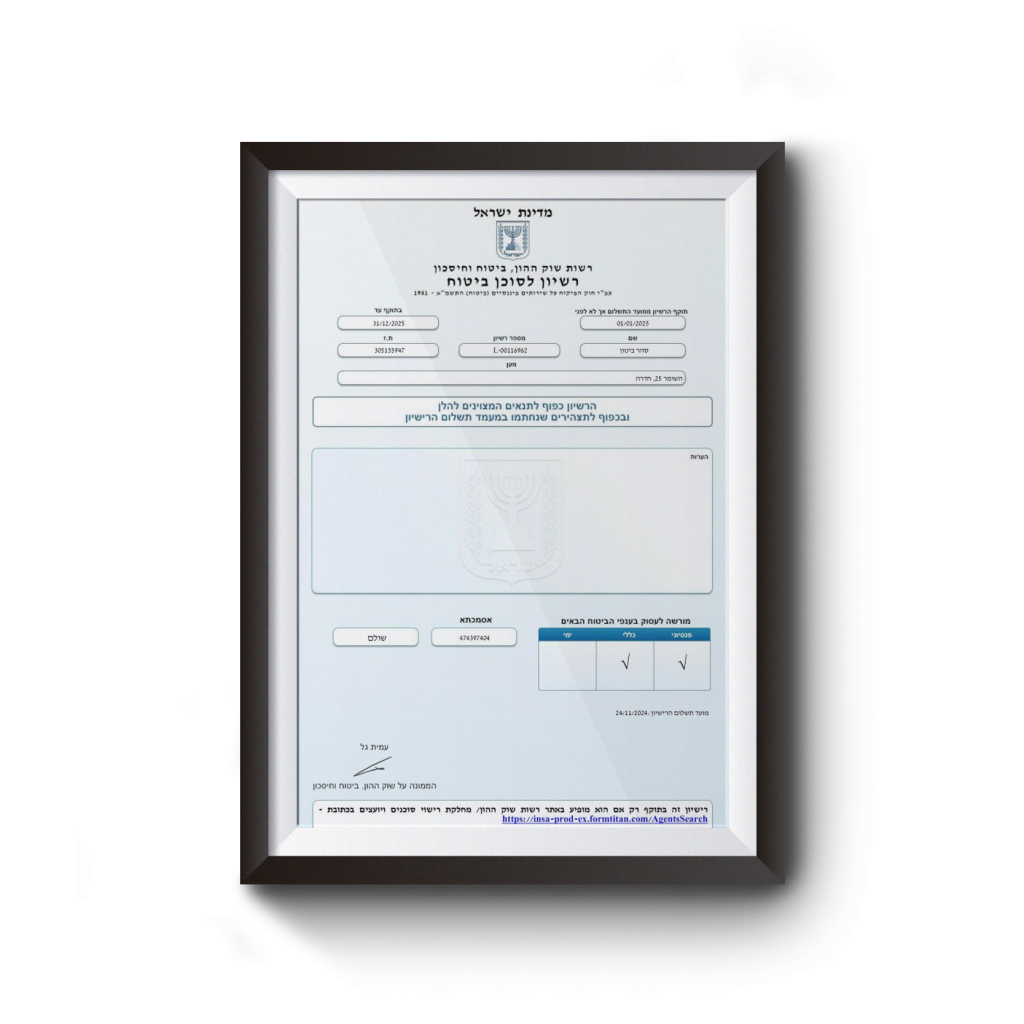
רישיון L-00116962
מלווה את הלקוחות בבחירת קרן הפנסיה, בהשוואת מסלולי ההשקעה, במיקוח על דמי הניהול ובהתאמת רכיבי הביטוח לשאירים ולאובדן כושר עבודה.
רישיון 45633
אחראית על מיצוי הטבות המס על ההפקדות לקרן הפנסיה ועל תכנון מיסוי הקצבה בפרישה, כולל קיבוע זכויות. למעלה מ-20 שנות ניסיון מול רשות המסים.
פגישת אבחון ראשונה ללא עלות
סהר ביטון, סוכן ביטוח מורשה ושותף חיצוני בהתקשרות נפרדת, יבדוק את הקרן ואת דמי הניהול, ואילנית גנימה, יועצת מס מוסמכת, את הטבות המס על ההפקדות. השאירו פרטים בטופס שבעמוד או צרו איתנו קשר טלפוני.
קישורים שימושיים
- תכנון פנסיוני, התאמת התיק לפרישה
- קיבוע זכויות פנסיה, פטור מס על קצבה
- קרן השתלמות, חיסכון נוסף פטור ממס
- קופת גמל להשקעה, אפיק משלים
- תכנון חיסכון פיננסי כולל
- איתור כספים נשכחים בקרנות ישנות
- כל זכות, חובת ביטוח פנסיוני
- משרד האוצר, מדריך לכלי חיסכון
- כל זכות, חיסכון, מדריך אזרחי
- מחשבון קיבוע זכויות, סל הפטור, קיזוז המענקים והפטור החודשי על הקצבה
לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה, יחד עם סהר ביטון, סוכן ביטוח מורשה ברישיון L-00116962. השירותים שלנו כוללים גם תכנון פנסיוני, קיבוע זכויות פנסיה וקרן השתלמות. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.
שאלות נפוצות
מתקרבים לפרישה? בשירות תכנון פרישה לפנסיה בודקים איך הכספים בקרן יימשכו בפרישה ובכמה מס. השיחה הראשונה ללא עלות.
גילוי ואחריות, המידע בעמוד זה הוא כללי ואינו מהווה ייעוץ פנסיוני, ייעוץ ביטוחי או ייעוץ מס ואינו תחליף לייעוץ אישי. שיעורי ההפרשה, תקרות הטבות המס, שיעור הפטור על הקצבה והסכומים נכונים לשנת 2026 ועשויים להשתנות. בחירת קרן פנסיה ומסלול השקעה כרוכה בסיכון ותשואות עבר אינן מבטיחות תשואות עתידיות. כל מקרה נבחן לגופו על ידי בעל הרישיון המתאים.
תוכן העניינים
- קרן פנסיה: מה זה, למי היא חובה ומה בודקים בה?
- כמה מפרישים לקרן פנסיה ב-2026, ומאילו רכיבים?
- איך קרן פנסיה עובדת בפועל, מההפקדה ועד הקצבה?
- מה ההבדל בין קרן פנסיה מקיפה, קרן כללית, קופת גמל וביטוח מנהלים?
- מה כולל הביטוח בקרן פנסיה מקיפה?
- מה קורה לכספי הפנסיה במקרה של פטירה?
- אילו הטבות מס יש על קרן פנסיה, ואיך ממוסה הקצבה בפרישה?
- מה קורה אם אחליט למשוך את כספי הפנסיה לפני גיל הפרישה?
- מתי כדאי לנייד את קרן הפנסיה לחברה אחרת?
- איך בדיקת קרן פנסיה חוסכת כסף, ומה משווים בין הקרנות?
- אילו טעויות נפוצות בקרן פנסיה אנחנו רואים?
- איך אנחנו מלווים אתכם, כמה זה עולה ומי הצוות?
- קישורים שימושיים
ביקורות אמיתיות, מילה במילה
לקוחות שליווינו בקיבוע זכויות ובפרישה מספרים
החיבור עם אילנית היה מיידי כבר מלקרוא את הפרטים בגוגל. לאחר שיחה טלפונית הבנתי שגם היא וגם ארז שניהם שירותיים ואילנית מקצועית ברמות. אבל מה שהכריע את הכף היה עניין השקט הנפשי שעם פנייה לכאן בכל הפרישה, ואילנית בקשר עם מקום העבודה עם קרן הפנסיה ועם מס הכנסה ואנחנו עם ראש שקט. אז יותר מזה לא צריך. אילנית היתה זמינה גם בווטסאפ גם בבוקר ליל הסדר זה לא מובן מאליו. תודה לכם על טיפול מסור ומקצועי ממעלייה מאוד
ברצוני לשתף את היועצת מס מספר אחד בארץ עם הרבה סבלנות, ועקשנות, ואדיבות. אילנית אין עלייך. ממליץ בחום לכל אדם שיוצא לגמלאות לעשות קיבוע זכויות. ברצוני לציין לא היה קל עם מס ההכנסה אבל עם אורך רוח שלך השגת את מבוקשך. תודה על הכל אילנית.
אילנית היקרה תודה על הטיפול המהיר ויעיל להסדרת קיבוע זכויות שלי לרגל פרישתי לפנסיה. אילנית מנוסה בעלת הסברים ושיתוף בהחלטה של עתידי, מקצועיות ועניינית. תודה רבה וכמובן ממליץ מאוד (חסכה לי הרבה כסף). מומלצת
מקורות רשמיים
העמוד עודכן לאחרונה ב-8.11.2026. אלה המקורות הרשמיים שהוא מפנה אליהם.