משיכת קרן פנסיה חד פעמית ממוסה בשיעור גבוה במקור. לעיתים 35 אחוז ויותר נוכה אוטומטית בעת המשיכה, גם אם החלק הפטור היה צריך להיות גדול יותר. סכומים שנצברו מעבודה הקודמת, החזרי הפקדות לא מנוצלות, ופטור על רכיב פיצויים, כולם משפיעים. בדיקת החזרי מס רטרואקטיבית 6 שנים מגיעה לרוב לחזר של 10,000-50,000 ש"ח.
מגיע לי החזר מס על משיכת קרן פנסיה?
אם משכתם כסף מקרן פנסיה בשש השנים האחרונות, כנראה כן. הקרן מנכה מס במקור לפי כלל אחיד, בלי לדעת את הוותק שלכם, את ההכנסה שלכם באותה שנה, ואם מגיעה לכם הקלה רפואית. את ההפרש בין מה שנוכה למה שהחוק מחייב מחזירים בדוח שנתי.
עיקרי הדברים
- קרן פנסיה מורכבת משני רכיבים שממוסים בשתי דרכים שונות לגמרי: פיצויים ותגמולים.
- רכיב הפיצויים פטור ממס עד 13,750 ש"ח לכל שנת ותק בשנת 2026. עובד עם 12 שנות ותק מגיע לתקרת פטור של 165,000 ש"ח.
- רכיב התגמולים במשיכה לפני גיל 60 ממוסה ב-35 אחוז או במס השולי, לפי הגבוה. 35 אחוז הם רצפה, לא תקרה.
- הקרן מנכה לרוב 35 אחוז על כל הסכום, גם על החלק הפטור. שם נולד רוב ההחזר.
- לפני משיכה אפשר לבקש אישור פקיד שומה בטופס 159 ולקבל את הכסף נקי ממס מלכתחילה.
- בקשת החזר אפשרית 6 שנות מס אחורה, וההחזר חוזר בתוספת הפרשי הצמדה וריבית.
- הפיכת המשיכה לקצבה חודשית פוטרת 57.5 אחוז מהקצבה המזכה בשנת 2026, עד 5,422 ש"ח בחודש, מגיל הפרישה.
למה משיכת קרן פנסיה ממוסה ביתר?
קרן פנסיה כוללת שני רכיבים: רכיב פיצויים (מהמעסיק) ורכיב תגמולים (הפקדות מהשכר). הרכיבים ממוסים שונה. במשיכה הונית (חד פעמית), חברת הביטוח מנכה אוטומטית 35 אחוז על כל הסכום. אבל החלק של פיצויי הפיטורין פטור עד תקרת הפטור (13,750 ש"ח לכל שנת ותק לפי 2026), והחלק של תגמולים זכאי לחישוב מס שולי שלרוב נמוך מ-35 אחוז. השילוב יוצר עודף ניכוי משמעותי. שונה מהחזר מס לפי תיקון 190 שמתייחס למסלול חיסכון לפנסיונרים.
למי השירות מתאים?
הרכיבים שזכאים לפטור או הקלה
פטור עד 13,750 שח לשנת ותק לפי 2026. עובד עם 10 שנות ותק = פטור 137,500 שח אוטומטי.
במשיכה לפני גיל 60 חל מס של 35 אחוז או המס השולי, לפי הגבוה מביניהם. מגיל 60, כשתנאי המשיכה מתקיימים, המיסוי נקבע לפי קיבוע הזכויות ולרוב נמוך בהרבה.
אם תהפכו את המשיכה לקצבה חודשית, חלק ניכר ממנה פטור ממס. שיעור הפטור על הקצבה המזכה עומד על 57.5 אחוז בשנת 2026 (כ-5,422 שח לחודש) ומנוצל מגיל הפרישה. עדיף לבדוק לפני המשיכה.
אם חלק מההפקדות לקרן לא קיבלו זיכוי באותה שנת מס, במשיכה זה משפיע על המס.
אם פדיתם קופת גמל לפני המועד, ייתכן שגם זה ממוסה ביתר. בדיקה משלבת.
מתי המס על משיכת קרן פנסיה הוא 35 אחוז, ומתי פחות?
35 אחוז הם רצפה ולא תקרה, והם חלים על רכיב התגמולים במשיכה לפני גיל 60. על רכיב הפיצויים המצב הפוך: הוא פטור עד 13,750 ש"ח לכל שנת ותק, ורוב ההחזרים נולדים שם, כשהקרן ניכתה 35 אחוז גם על החלק שהיה אמור לצאת פטור.
חברת הביטוח או קרן הפנסיה מנכות במקור לפי כלל אחיד. הן לא יודעות כמה שנות ותק צברתם, כמה הרווחתם באותה שנה, ואם אתם זכאים להקלה רפואית. הבדיקה בדיעבד מפרידה בין שני הרכיבים ומחשבת את המס האמיתי על כל אחד מהם.
| רכיב פיצויים | רכיב תגמולים | |
| מקור הכסף | הפקדות המעסיק לפיצויי פיטורין | הפקדות העובד והמעסיק לחיסכון |
| מעמד המשיכה בעזיבת עבודה | משיכה חוקית | משיכה שלא כדין לפני גיל 60 |
| הפטור ב-2026 | עד 13,750 ש"ח לכל שנת ותק | אין פטור במשיכה שלא כדין |
| שיעור המס | מס שולי על החלק שמעל התקרה בלבד | 35% או המס השולי, לפי הגבוה |
| מה נוכה בפועל | לרוב 35% על כל הסכום, בלי הפרדה בין הרכיבים | |
| איפה נוצר ההחזר | בפער בין הניכוי בפועל לפטור שמגיע לפי הוותק | בהקלות אישיות: מיעוט הכנסות, נכות, הוצאות רפואיות |
המס על משיכה שלא כדין מרכיב התגמולים נקבע בתקנות מס הכנסה שחלות על קופות גמל, והוא 35 אחוז או המס השולי לפי הגבוה מביניהם. מגיל 60, כשתנאי המשיכה מתקיימים, הכסף יוצא כקצבה או בהיוון, והמיסוי נקבע לפי קיבוע הזכויות ולא לפי הכלל הזה.
מסלול נוסף: פטור בגין נכות, מיעוט הכנסות והוצאות רפואיות
מעבר לחלוקה בין פיצויים לתגמולים, החוק מאפשר הקלות ופטורים במצבים סוציאליים או רפואיים. חברות הביטוח מנכות את המס באופן אוטומטי במעמד המשיכה, תחת ניכוי במקור, בלי לבדוק את זכאותכם להנחה. כך אלפי ישראלים משלמים מס מיותר של עשרות אלפי שקלים. אלה המסלולים העיקריים שאנחנו בודקים:
אם בשנת המשיכה לא עבדתם או שהכנסתכם הייתה נמוכה מתחת לסף המס, סביר שנוכה מכם מס ביתר. הגשת דוח שנתי מאפשרת לחשב את המס האמיתי ולקבל החזר.
נכים, או הורים לילדים נכים שמשכו כספים למימון הוצאות רפואיות, עשויים להיות זכאים לפטור או הקלה משמעותית. צריך להציג את המקרה נכון מול פקיד השומה.
מי שנקלע למצוקה רפואית ועמד בהוצאות רפואיות חריגות בשנת המשיכה, יכול לעיתים לקזז אותן ולהפחית את חבות המס על המשיכה.
אם כבר משכתם ושילמתם את הקנס, נבדוק אם היו לכם נקודות זיכוי לא מנוצלות באותה שנה (למשל אם חד-הורי, ילדים, סיום תואר). במקרים רבים נקודות הזיכוי מקזזות חלק ניכר מהמס ומחזירות אלפי שקלים. אפשר גם לנצל נקודות זיכוי של בן או בת הזוג.
טפסים ומסמכים נדרשים
אנחנו פועלים בשני מישורים: מניעת המס מראש, ותיקון בדיעבד אם כבר נוכה. לפני המשיכה, אם טרם משכתם, אפשר לבדוק זכאות לפטור באמצעות אישור פקיד שומה (טופס 159), ולהגיש את הבקשה כך שתקבלו את הכסף נקי ממס. אחרי המשיכה, אנחנו אוספים את אישורי המשיכה ובודקים החזר בדוח שנתי. אלה המסמכים שנזדקק להם:
- טופס 159 - בקשה לפטור או הקלה בניכוי מס במקור מפקיד השומה (לפני המשיכה)
- טופס 106 מחברת הביטוח, המעיד על המשיכה והמס שנוכה (אם המשיכה כבר בוצעה)
- דוח יתרות עדכני מקרן הפנסיה או קופת הגמל
- מסמכים רפואיים או אישורי נכות במקרים רלוונטיים
- תלושי שכר או אישורי הכנסה אחרים לשנת המשיכה
תהליך הליווי, 4 שלבים
שבועיים
אישור פדיון מחברת הביטוח, טופס 106, פירוט מס שנוכה, חישוב הוותק, אישורי הפקדות לאורך השנים.
שבוע
הפרדה בין רכיב פיצויים לתגמולים, חישוב פטור לפי שנות ותק, חישוב מס שולי בפועל, ובדיקת נקודות זיכוי לא מנוצלות.
יום עסקים
הגשת דוח שנתי לשנת הפדיון עם בקשת החזר על המס שנוכה ביתר.
3-6 חודשים
מענה לפניות פקיד שומה, ווידוא קליטת ההחזר.
כמה כסף אתם מפסידים? טבלת תרחישים
| סכום המשיכה | המס שינוכה (35%) | הסכום שיישאר ביד | החזר פוטנציאלי בטיפול נכון |
| 50,000 ש"ח | 17,500 ש"ח | 32,500 ש"ח | עד 17,500 ש"ח |
| 100,000 ש"ח | 35,000 ש"ח | 65,000 ש"ח | עד 35,000 ש"ח |
| 200,000 ש"ח | 70,000 ש"ח | 130,000 ש"ח | עד 70,000 ש"ח |
איך מחשבים את ההחזר בפועל, דוגמה מלאה?
יוסי עזב את מקום העבודה בגיל 54 אחרי 12 שנות ותק, ומשך את כל הצבירה בקרן הפנסיה: 240,000 ש"ח. מתוכם 150,000 ש"ח ברכיב הפיצויים ו-90,000 ש"ח ברכיב התגמולים. הקרן ניכתה 35 אחוז על הסכום כולו, 84,000 ש"ח, ויוסי קיבל ליד 156,000 ש"ח.
12 שנות ותק כפול 13,750 ש"ח לשנה נותנות תקרת פטור של 165,000 ש"ח. רכיב הפיצויים של יוסי, 150,000 ש"ח, נמוך מהתקרה ולכן פטור במלואו. המס הנכון עליו הוא אפס.
יוסי בן 54, ולכן המשיכה מרכיב התגמולים היא משיכה שלא כדין. על 90,000 ש"ח חל מס של 35 אחוז, כלומר 31,500 ש"ח. המס השולי שלו נמוך מ-35 אחוז, ולכן הרצפה היא שקובעת.
המס הנכון על המשיכה כולה הוא 31,500 ש"ח. בפועל נוכו 84,000 ש"ח. ההפרש, 52,500 ש"ח, הוא ההחזר שיוסי זכאי לו.
הגשת דוח שנתי לשנת המשיכה, עם אישור הפדיון ואישור הוותק מהמעסיק. ההחזר מגיע תוך שלושה עד שישה חודשים, בתוספת הפרשי הצמדה וריבית.
הדוגמה הזו מציגה את המסלול הנפוץ ביותר, פטור הפיצויים שלא נוצל. מעליו נבנים המסלולים האישיים שפירטנו למעלה: שנה שבה לא עבדתם, נכות או הוצאות רפואיות חריגות, ונקודות זיכוי שלא נוצלו. בתיק אחד הם יכולים להצטבר יחד.
מה היה קורה אם יוסי היה פונה לפני המשיכה: אישור פקיד שומה בטופס 159 היה מורה לקרן לנכות מס רק על רכיב התגמולים. יוסי היה מקבל 208,500 ש"ח מיד, במקום לקבל 156,000 ש"ח ולחכות חצי שנה ל-52,500 ש"ח. אותו כסף, שנה הבדל.
5 טעויות שמסכנות החזר
נכון שנוכה במקור, אבל החוק מאפשר תיקון בדוח שנתי. אסור לוותר.
פיצויים ותגמולים ממוסים שונה. חישוב מאוחד = פספוס הזכות לפטור.
פטור פיצויי פיטורין נצבר לפי שנות ותק. ותק של 15 שנה = פטור של 206,250 שח אוטומטי. הרבה לא מודעים.
אם הפדיון היה אחרי פיטורין, ההחזר משולב גם עם החזר מס פיטורין. בלי שילוב = פחות החזר.
לפעמים עדיף להפוך משיכה הונית לקצבה חודשית. חלק מהקצבה המזכה פטור ממס (57.5 אחוז בשנת 2026) החל מגיל הפרישה.
שתי דוגמאות מהשטח
המקרה של רונית, אם חד הורית: רונית נקלעה לחובות ומשכה 80,000 שח מקרן הפנסיה. חברת הביטוח ניכתה לה 28,000 שח מס. בבדיקה התברר שבאותה שנה רונית עבדה רק בחלק מהזמן והכנסתה הייתה נמוכה. הגשנו דוח שנתי וקיזזנו את המס ששולם מול נקודות הזיכוי שלה כאם חד הורית. רונית קיבלה את מלוא המס בחזרה.
המקרה של דוד, נכה צה"ל: דוד ביקש למשוך את כספי התגמולים לשיפוץ הבית, ולא ידע שכנכה הוא זכאי להקלות. רגע לפני המשיכה הוא פנה להתייעצות. הגשנו עבורו בקשה לפקיד השומה באמצעות טופס 159 והשגנו אישור על פטור מלא מניכוי מס במקור. דוד משך 150,000 שח ללא תשלום מס כלל וחסך כ-52,000 שח.
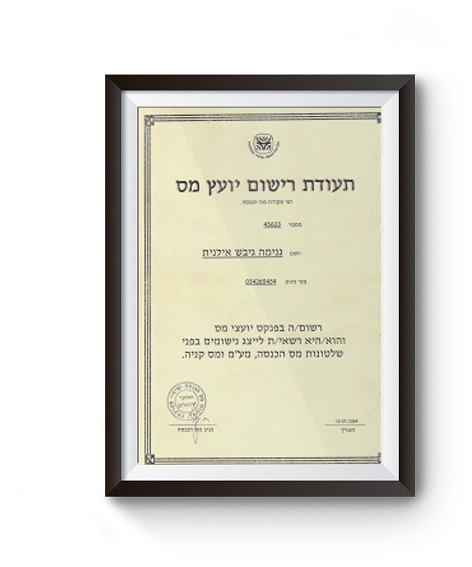
הטיפול אצלנו מתבצע בליווי אילנית גנימה, יועצת מס מוסמכת. התמודדות מול פקיד השומה דורשת ידע מקצועי והכרת ההקלות בחוק, ואנחנו יודעים להציג את המקרה כך שימקסם את הסיכוי לפטור או להחזר.
משכת קרן? בודקים אם נוכה יותר מדי
בדיקת זכאות חינם ב-30 דקות
מבדקים את אישור הפדיון, הוותק, וההכנסה השנתית. מחשבים את ההחזר הצפוי.
אחריות: שכר טרחה רק על החזר שמתקבל בפועל.