
החזרי מס השקעות וביטוחים - כמה כסף מגיע לכם בחזרה?
ביטוח חיים, ביטוח בריאות פרטי, אובדן כושר עבודה, ביטוח משכנתא חיצוני, ריבית מפיקדונות, הפקדות לקרן השתלמות ולקופת גמל, ורווחים והפסדים בשוק ההון - כל אחד מהמרכיבים האלה יכול לזכות אתכם בהחזר מס, ורבים מהם לא מנוצלים אוטומטית. אנחנו ב-iG-TAX אוספים את כל המסלולים לתמונה אחת, בודקים את הזכאות שלכם להחזרי מס רטרואקטיבית עד 6 שנות מס, ומגישים בקשת החזר אחת מסודרת לרשות המסים.
מה כולל החזר מס על השקעות וביטוחים ולמי הוא מיועד?
החזר מס על השקעות וביטוחים הוא שירות מקיף שאוסף את כל מקורות ההחזר הקשורים לפעילות הפיננסית שלכם, ומגיש אותם יחד כדי למקסם את הסכום החוזר. אנחנו ב-iG-TAX בודקים את פוליסות הביטוח, ההפקדות הפנסיוניות, הריבית מהפיקדונות והפעילות בשוק ההון של כל אחת מ-6 שנות המס האחרונות, מאתרים זיכויים שלא נוצלו ומס שנוכה ביתר, ומגישים בקשת החזר מסודרת. השירות מיועד לכל מי שמחזיק פוליסות ביטוח פרטיות, חוסך באופן עצמאי, או פעיל בשוק ההון.
השירות מתאים במיוחד ל:
- בעלי פוליסות ביטוח חיים, בריאות או אובדן כושר עבודה פרטיות
- מי שמשלם ביטוח חיים חיצוני למשכנתא (לא דרך הבנק)
- משקיעים בשוק ההון - מניות, אגרות חוב, קרנות סל ונאמנות
- בעלי פיקדונות בנקאיים ותוכניות חיסכון, ובמיוחד בני 60 ומעלה
- מי שמפקיד באופן פרטי לקרן השתלמות או לקופת גמל
- מי שספג הפסדים בבורסה וטרם קיזז אותם מול רווחים
מאילו מקורות מגיע ההחזר על השקעות וביטוחים?
בפועל ההחזר מורכב ממספר מסלולים שאנחנו בודקים יחד, כל אחד לפי הסעיף הרלוונטי בפקודת מס הכנסה, ומשלבים לתמונה אחת שממקסמת את הסכום:
זיכוי של 25% מהפרמיה לפי סעיף 45א לפקודה, עד תקרה שנתית מוגדרת. פוליסה פרטית שלא דרך מעסיק אינה מזכה אוטומטית - צריך לדווח כדי לקבל את הזיכוי. ראו החזר מס ביטוח חיים.
פרמיות לביטוח בריאות פרטי, ביטוח משלים וביטוח אובדן כושר עבודה עשויות לזכות בהקלת מס בתנאים מסוימים. כל פוליסה נבדקת לגופה. ראו החזר מס בריאות.
פוליסת ביטוח חיים חיצונית למשכנתא, שנרכשה מחוץ לבנק, יכולה להיכלל בזיכוי לפי סעיף 45א. רבים אינם מודעים לכך. ראו החזר מס על ביטוח משכנתא.
הפקדה עצמאית לקרן השתלמות (עד תקרת ההפקדה הפטורה של 20,566 ש"ח ב-2026) צוברת רווחים פטורים ממס, ויכולה לזכות בניכוי. הפקדה לקופת גמל מזכה אף היא. ראו הפקדה לקרן השתלמות והפקדה לקופת גמל.
על ריבית מפיקדונות ותוכניות חיסכון נוכה מס במקור (25% צמוד מדד, 15% לא צמוד). בני 60 ומעלה ובעלי הכנסה נמוכה עשויים להיות זכאים להקלה משמעותית לפי סעיף 125ד ולהחזר על המס שנוכה. ראו החזר מס על ריבית מפיקדון.
הפסד ממכירת ניירות ערך מקזז רווחי הון, ריבית ודיבידנד, וניתן לגרור הפסד שלא נוצל לשנים הבאות. אנחנו אוספים את טופס 867 מהבנק ומבצעים את הקיזוז. ראו החזרי מס מהפסדים בשוק ההון.
על רווח הון ריאלי ועל דיבידנד נוכה מס במקור (25%). כשנוכה מס ביתר, או כשיש זכאות לזיכוי מס זר בגין ניירות ערך זרים, ניתן לקבל את ההפרש בחזרה. כל מקרה נבדק לגופו.
איך נראה תהליך הליווי מולנו - שלב אחר שלב?
התהליך פשוט עבורכם: רוב העבודה נעשית אצלנו, ואתם נדרשים בעיקר לאסוף כמה אישורים בתחילת הדרך.
שיחה אחת
אנחנו ממפים את כל הפוליסות, ההפקדות וההשקעות שלכם ומזהים אילו מסלולי החזר רלוונטיים עבורכם.
שבועות בודדים
אתם אוספים אישורי פרמיה מחברות הביטוח, טופס 867 מהבנק, אישורי הפקדה לקופות וטפסי 106 מהמעסיק.
ימי עסקים בודדים
אנחנו מחשבים כל מסלול בנפרד, משלבים לתמונה כוללת ומגישים דוח שנתי עם בקשת החזר לכל שנה רלוונטית.
3-6 חודשים
אנחנו עוקבים אחר התיק, עונים לפניות פקיד השומה ומוודאים שההחזר נכנס לחשבון שלכם.
כמה זמן זה לוקח וכמה זה עולה?
בדיקת הזכאות הראשונית היא חינם וללא התחייבות. שכר הטרחה נגבה רק על החזר שמתקבל בפועל בחשבון - אם לא חזר כסף, לא משלמים. הטיפול עצמו דורש מכם שיחה או שתיים ואיסוף מסמכים, וכל השאר נעשה אצלנו.
| שלב | משך | עלות |
|---|---|---|
| בדיקת זכאות ראשונית | שיחה אחת | חינם |
| חישוב משולב והגשת הדוחות | ימי עסקים בודדים | שכר טרחה על בסיס הצלחה בלבד |
| קבלת ההחזר לחשבון | 3-6 חודשים | אחוז מההחזר שהתקבל בפועל |
אילו טעויות עולות למשקיעים ולמבוטחים אלפי שקלים?
טיפול נפרד בכל פוליסה ובכל השקעה מפספס את האופטימיזציה. שילוב כל המסלולים יחד מניב לרוב החזר גדול יותר.
הפסדים ממכירת ניירות ערך מקזזים רווחי הון, ריבית ודיבידנד. הפסד שלא נוצל ניתן לגרור לשנים הבאות במקום לאבד אותו.
פוליסת ביטוח חיים או בריאות פרטית שלא דרך מעסיק אינה מפעילה את הזיכוי אוטומטית. בלי דיווח, הזיכוי לפי סעיף 45א פשוט הולך לאיבוד.
בני 60 ומעלה ובעלי הכנסה נמוכה זכאים להקלה משמעותית על ריבית מפיקדונות לפי סעיף 125ד. מי שלא מבקש, ממשיך לשלם מס מלא שנוכה במקור.
דווקא תיק מורכב עם כמה מקורות החזר שווה הכי הרבה. ניסיון לטפל לבד מסתיים פעמים רבות בהחזר חלקי בלבד.
מה ההבדל בין לטפל בזה לבד לבין דרך iG-TAX?
| היבט | לבד | דרך iG-TAX |
|---|---|---|
| איתור כל מקורות ההחזר | קל לפספס זיכויי ביטוח וקיזוז הפסדים | בדיקה של 7+ מסלולים בכל 6 השנים |
| חישוב משולב ואופטימיזציה | חישוב חלקי, ללא ראייה כוללת | שילוב כל המסלולים למקסום ההחזר |
| טפסים מול רשות המסים | מורכב, קל לטעות | אנחנו ממלאים ומגישים עבורכם |
| סיכון כספי | עלות זמן וטעויות | תשלום רק על החזר שהתקבל בפועל |
למה לבחור ב-iG-TAX ולא ביועץ אחר?
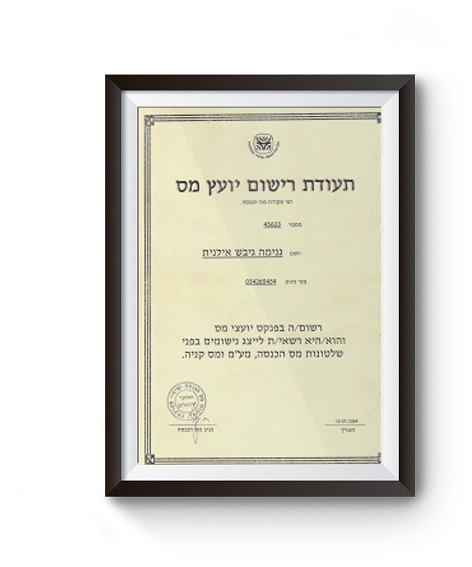
אנחנו משרד יועצי מס בחדרה בהובלת אילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, עם ניסיון של למעלה מ-20 שנה ומאות תיקי החזרי מס. אנחנו מתמחים באיתור כל מקורות ההחזר מהשקעות וביטוחים, משלבים בין מסלולי הזיכוי בביטוח לבין קיזוז ההפסדים בשוק ההון כדי למקסם את הסכום, מטפלים בתיק מקצה לקצה ונותנים מענה אישי ולא מוקד טלפוני. למשרד 77 ביקורות בגוגל בדירוג 5.0.
רישיון 45633
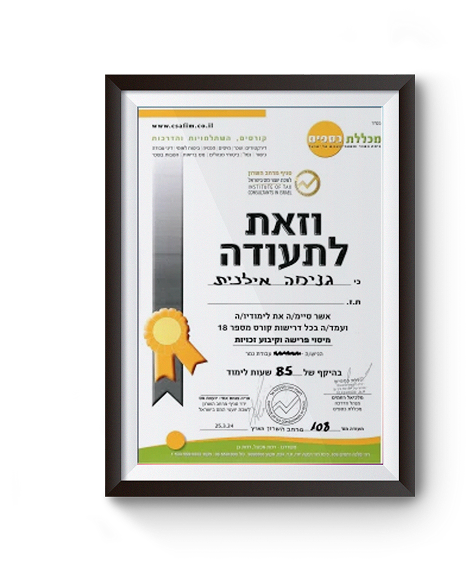
למעלה מ-20 שנות ניסיון בייצוג מול רשות המסים, החזרי מס וקיבוע זכויות. ליווי אישי לכל לקוח.
החזר משולב על כל ההשקעות והביטוחים שלכם
אנחנו סוקרים את כל הפוליסות, ההפקדות וההשקעות, מחשבים את ההחזר האפשרי המשולב, ומתקדמים רק אם שווה לכם.
אחריות: שכר טרחה רק על החזר שמתקבל בפועל בחשבון.
- החזרי מס, הדף הראשי
- החזר מס ביטוח חיים
- החזר מס בריאות
- מהפסדים בשוק ההון
- ריבית מפיקדון ותוכנית חיסכון
- ביטוח משכנתא
- הפקדה לקרן השתלמות
- הפקדה לקופת גמל
- החזר מס רטרואקטיבי 6 שנים
- רשות המסים
לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה. השירותים שלנו כוללים גם החזר מס ביטוח חיים, החזרי מס מהפסדים בשוק ההון ובדיקת זכאות להחזרי מס לשכירים. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.
שאלות נפוצות על החזרי מס להשקעות וביטוחים
מגיע לי החזר מס על ביטוח חיים פרטי שאני משלם מהכיס?
ייתכן שכן. פוליסת ביטוח חיים פרטית שרכשתם בעצמכם, ולא דרך המעסיק, מזכה בזיכוי ממס לפי סעיף 45א לפקודה, אך הזיכוי אינו ניתן אוטומטית. כדי לקבל אותו צריך לדווח עליו מול רשות המסים, לרוב במסגרת דוח שנתי או בקשת החזר. אנחנו עוברים על אישורי הפרמיה של כל שנה ומוסיפים את הזיכוי לחישוב. ראו החזר מס ביטוח חיים.
איך מקבלים החזר מס על רווח הון ממניות ומקרנות?
על רווח ההון הריאלי נוכה לכם מס במקור בידי הבנק או בית ההשקעות. אם באותה תקופה ספגתם גם הפסדים ממכירת ניירות ערך, אפשר לקזז אותם מול הרווחים ולקבל בחזרה מס ששולם ביתר, ואם ההפסד גדול מהרווח ניתן לגרור אותו לשנים הבאות. גם מס שנוכה ביתר, או זיכוי בשל מס ששולם על ניירות ערך בחו"ל, מזכה בהחזר. אנחנו אוספים את הדוח השנתי של ריכוז הרווחים וההפסדים מהבנק ומבצעים את הקיזוז. ראו החזרי מס מהפסדים בשוק ההון.
שילמתי ביטוח חיים למשכנתא, האם זה מזכה בהחזר?
כן, כאשר זו פוליסת ביטוח חיים חיצונית שרכשתם למשכנתא מחוץ לבנק. פרמיה כזו יכולה להיכלל בזיכוי לפי סעיף 45א בדיוק כמו ביטוח חיים פרטי רגיל, ורבים אינם מדווחים עליה ומפסידים את ההחזר. שמרו את אישור הפרמיה השנתי מחברת הביטוח כדי שנוכל לכלול אותו. ראו הזיכוי על ביטוח חיים.
כמה שנים אחורה אפשר לבקש החזר מס על השקעות וביטוחים?
אפשר לבקש החזר רטרואקטיבית עד שש שנות המס האחרונות. זיכוי על ביטוח, מס שנוכה ביתר על ריבית או על רווח הון, או הפסד בבורסה שלא קוזז, ניתנים לבדיקה ולתביעה גם כמה שנים אחורה, כל עוד לא חלפה התקופה. כל שנה נבדקת בנפרד ומוגשת לפי הזכאות שלה. ראו החזר מס רטרואקטיבי שש שנים.
השקעתי בשותפות לחיפושי נפט וגז, יש לזה משמעות במס?
כן, זהו תחום מיוחד שנבדק לגופו. השקעה ביחידות השתתפות בשותפויות לחיפושי נפט וגז נהנתה בעבר מהסדר מס שאפשר להכיר בחלק מהוצאות החיפוש כהוצאה מוכרת כנגד הכנסות אחרות של המשקיע. מכיוון שהכללים מורכבים ותלויים בשנה ובסוג היחידה, אנחנו בודקים כל מקרה בנפרד כחלק מסקירת ההשקעות, ומאתרים אם נוצרה זכאות להחזר שלא נוצלה.
איך בודקים אם מגיע לי החזר בלי להתחייב?
מתחילים בבדיקת זכאות ראשונית, שבה אנחנו עוברים על הביטוחים, ההפקדות וההשקעות שלכם ומזהים אילו מסלולי החזר רלוונטיים לכם. הבדיקה חינם וללא התחייבות, והתשלום הוא רק על החזר שמתקבל בפועל בחשבון. אפשר להתחיל דרך בדיקת החזרי מס לשכירים.
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה הוא כללי ואינו מהווה ייעוץ מס או תחליף לייעוץ אישי. הזכאות להחזר מס, שיעורי המס, שיעורי הזיכוי והתקרות נכונים לשנת המס 2026 ועשויים להשתנות. כל מקרה נבחן לגופו על ידי יועץ מס מוסמך.