

החזר מס על הפקדה לקרן השתלמות - כמה כסף מגיע לכם בחזרה?
עצמאי שמפקיד לקרן השתלמות זכאי לנכות את ההפקדה מההכנסה החייבת לפי סעיף 17(5א) לפקודה. עד 4.5 אחוז מההכנסה החייבת, ובסכום של עד 13,203 ש"ח בשנה (2026), מוכרים כהוצאה ומקטינים את המס. רוב העצמאים לא מנצלים את ההטבה במלואה, או לא מפעילים אותה בדוח כלל. אנחנו ב-iG-TAX בודקים את הזכאות שלכם להחזרי מס רטרואקטיבית עד 6 שנות מס.
מה זה החזר מס על הפקדה לקרן השתלמות ולמי הוא מיועד?
החזר מס על הפקדה לקרן השתלמות הוא מימוש של הטבת המס שמגיעה לעצמאי שהפקיד לקרן, ולא נוצלה במלואה או לא דווחה. אנחנו ב-iG-TAX בודקים עבורכם את כל שנות ההפקדה (עד 6 שנים אחורה), מוודאים שהניכוי לפי סעיף 17(5א) הופעל בכל שנה, מחשבים את ההפרש מול המס ששולם בפועל, ומגישים בקשת החזר מסודרת לרשות המסים. השירות מיועד לכל עצמאי שמפקיד לקרן השתלמות, או שיכול להפקיד.
השירות מתאים במיוחד ל:
- עוסק פטור, עוסק זעיר או עוסק מורשה שמפקיד לקרן השתלמות
- עצמאי שעדיין לא הפקיד אבל יכול להתחיל ולתבוע רטרואקטיבית
- בעלי שליטה בחברה שיכולים לפתוח קרן נפרדת על שם פרטי
- פרילנסרים עם הכנסה משמעותית (מעל 100,000 ש"ח לשנה)
- שכירים שמנהלים במקביל גם עסק עצמאי
- פנסיונרים שעובדים בעצמאות חלקית
איך עובדת הטבת המס בקרן השתלמות לעצמאי?
סעיף 17(5א) לפקודת מס הכנסה מאפשר לעצמאי לנכות את ההפקדה לקרן השתלמות מההכנסה החייבת במס, עד 4.5 אחוז מההכנסה החייבת ועד תקרת ניכוי של 13,203 ש"ח לשנה (2026), כשההכנסה השנתית המרבית שממנה ניתן להפריש היא 293,397 ש"ח. הסכום שנוכה מקטין ישירות את ההכנסה החייבת, כך שהחיסכון במס תלוי במדרגת המס השולית של העצמאי. בנוסף, ההפקדה מקטינה גם את הבסיס לדמי ביטוח לאומי ומס בריאות. הכספים בקרן צוברים תשואה, והפקדות עד התקרה המוטבת (20,566 ש"ח ב-2026) פטורות ממס רווחי הון במשיכה. הטבה משולשת: ניכוי בהפקדה, צבירה מוטבת, ופטור במשיכה אחרי 6 שנים. מנגנון זה שונה מהחזר מס על הפקדה לקופת גמל בתקרות ובאופן הניכוי.
למי השירות מתאים - האם אתם זכאים?
מאילו מרכיבים מורכבת ההטבה?
הטבת קרן השתלמות לעצמאי בנויה ממספר שכבות שאנחנו בודקים יחד כדי למקסם את התועלת:
הפקדה של עד 4.5 אחוז מההכנסה ועד 13,203 ש"ח (2026) מוכרת כהוצאה ומקטינה את ההכנסה החייבת. החיסכון במס תלוי במדרגה השולית.
ההפקדה מקטינה גם את הבסיס לדמי ביטוח לאומי ומס בריאות, חיסכון נוסף מעבר למס ההכנסה.
הפקדות עד התקרה המוטבת (20,566 ש"ח ב-2026) צוברות תשואה הפטורה ממס רווחי הון. מעל התקרה חל מס של 25 אחוז על הרווח הריאלי.
לאחר 6 שנים מההפקדה הראשונה ניתן למשוך את הכספים, כולל הרווחים בגבולות התקרה המוטבת, ללא מס.
בעלי שליטה בחברה בע"מ יכולים, בכפוף לכללים, לפתוח קרן השתלמות על שם פרטי לצד זו של החברה.
שני בני זוג עצמאים = שתי קרנות, שתי תקרות ניכוי נפרדות, הטבה כפולה במשק הבית.
איך נראה תהליך הליווי מולנו - שלב אחר שלב?
התהליך פשוט עבורכם: 4 שלבים, רוב העבודה נעשית אצלנו.
שבוע
אתם שולחים אישורי הפקדה מהקרן, ואנחנו בודקים אם הניכוי הופעל בכל שנה רלוונטית.
יום עסקים
אנחנו מחשבים את הניכוי המגיע לכל שנה ומשווים למס ששולם בפועל.
יום עסקים
אנחנו מגישים דוח שנתי לכל שנה רלוונטית עם נספח קרן השתלמות ובקשת החזר.
3-6 חודשים
אנחנו עוקבים אחר התיק עד שההחזר נכנס לחשבון שלכם בתוספת ריבית והצמדה.
כמה זמן זה לוקח וכמה זה עולה?
בדיקת הזכאות הראשונית היא חינם וללא התחייבות. שכר הטרחה נגבה רק על החזר שמתקבל בפועל בחשבון - אם לא חזר כסף, לא משלמים. הטיפול עצמו דורש מכם שיחה או שתיים ומעט מסמכים, וכל השאר נעשה אצלנו.
| שלב | משך | עלות |
|---|---|---|
| בדיקת זכאות ראשונית | שיחה אחת | חינם |
| חישוב והגשת הדוחות | ימי עסקים בודדים | שכר טרחה על בסיס הצלחה בלבד |
| קבלת ההחזר לחשבון | 3-6 חודשים | אחוז מההחזר שהתקבל |
אילו טעויות עולות לעצמאים אלפי שקלים?
עצמאי שלא פתח קרן השתלמות מפסיד שתי הטבות: החיסכון לעתיד והניכוי המיידי מההכנסה החייבת.
תקרת הניכוי ב-2026 היא 13,203 ש"ח. הפקדה חלקית = ניכוי חלקי. הפקדה עד התקרה = מיצוי מלא של ההטבה.
הניכוי לא מופעל אוטומטית. צריך לציין אותו בדוח השנתי ולצרף את אישור ההפקדה מהקרן.
ניתן לבדוק עד 6 שנות מס אחורה. אם הפקדתם ולא ניכיתם, ייתכן שמגיע לכם החזר משמעותי.
שני בני זוג עצמאים זכאים לשתי תקרות ניכוי נפרדות. ניצול שתיהן מגדיל את ההטבה במשק הבית.
מה ההבדל בין לטפל בזה לבד לבין דרך iG-TAX?
| היבט | לבד | דרך iG-TAX |
|---|---|---|
| חישוב הניכוי וההכנסה הקובעת | סיכון לחשב שגוי ולפספס תקרה | חישוב מדויק לכל שנה לפי הכללים |
| בדיקה רטרואקטיבית 6 שנים | קל לפספס שנים שלא דווחו | בדיקה של כל 6 השנים והגשה מסודרת |
| סיכון כספי | עלות זמן + טעויות | תשלום רק על החזר שהתקבל |
למה לבחור ב-iG-TAX ולא ביועץ אחר?
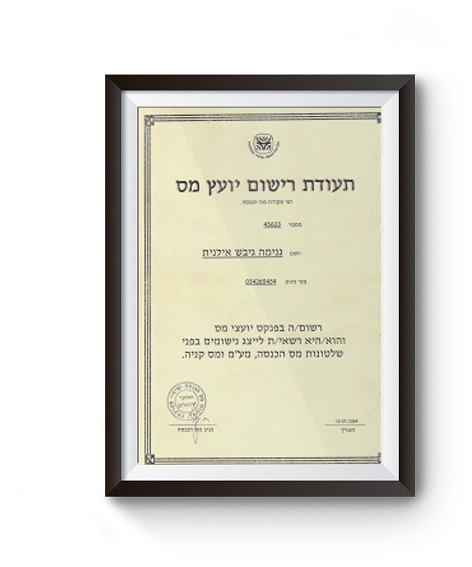
אנחנו משרד יועצי מס בחדרה בהובלת אילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, עם ניסיון של למעלה מ-20 שנה ומאות תיקי החזרי מס. אנחנו מתמחים במיצוי הטבות חיסכון לעצמאים, כולל קרן השתלמות וקופת גמל, מטפלים בתיק מקצה לקצה, ונותנים מענה אישי ולא מוקד טלפוני. למשרד 77 ביקורות בגוגל בדירוג 5.0.
רישיון 45633
למעלה מ-20 שנות ניסיון בייצוג מול רשות המסים, החזרי מס וקיבוע זכויות. ליווי אישי לכל לקוח.
הטבת מס שנתית שעצמאים רבים לא ממצים
אנחנו בודקים הפקדות קודמות, מחשבים את הניכוי המגיע, ומטפלים בכל הניירת מולכם.
אחריות: שכר טרחה רק על החזר שמתקבל בפועל בחשבון.
- החזרי מס, הדף הראשי
- קרן השתלמות
- קופת גמל
- תיקון 190
- השקעות וביטוחים
- החזר רטרואקטיבי
- ביטוח חיים
- משרד האוצר, קרן השתלמות
- כל-זכות: קרן השתלמות
לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה. השירותים שלנו כוללים גם פתיחת וניהול קרן השתלמות, החזר מס על הפקדה לקופת גמל ובדיקת זכאות להחזרי מס. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.
שאלות נפוצות על החזר מס בקרן השתלמות
האם שכיר יכול לקבל החזר מס על הפקדה לקרן השתלמות?
קרן השתלמות של שכיר מתנהלת דרך המעסיק, והפקדת המעסיק עד התקרה נחשבת הטבה פטורה ממס ישירות בתלוש, כך שבדרך כלל אין עליה החזר נפרד. זווית ההחזר על קרן השתלמות רלוונטית בעיקר למי שיש לו גם הכנסה עצמאית לצד המשכורת, או לעצמאי שהפקיד ולא ניכה את ההפקדה בדוח. אם אתם שכירים שמנהלים גם עסק צד, שווה לבדוק אם ההפקדה שלכם כעצמאי נוכתה בכל שנה. אפשר להתחיל בבדיקת החזרי מס לשכירים.
איזה מסמך צריך כדי לתבוע את ההחזר על קרן השתלמות?
המסמך המרכזי הוא אישור ההפקדה השנתי מהקרן, שמפרט כמה הופקד בכל שנת מס. אנחנו מצרפים אותו לדוח השנתי לצד אישורי ההכנסה והניכויים, ומוודאים שהניכוי שמתירה פקודת מס הכנסה הופעל. בלי האישור הזה הניכוי לא נרשם, גם אם הפקדתם בפועל.
עד מתי צריך להפקיד לקרן השתלמות כדי ליהנות מהניכוי באותה שנה?
ההפקדה נספרת לשנת המס שבה היא בוצעה בפועל, ולכן כדי שהניכוי ייכנס לשנה מסוימת צריך להשלים את ההפקדה עד תום אותה שנה קלנדרית. עצמאי שממתין לרגע האחרון של השנה לא תמיד מספיק להפקיד את מלוא התקרה, ואז הניכוי יוצא חלקי.
מהן הפקדות עודפות לקרן השתלמות, ומה קורה איתן במס?
הפקדה עודפת היא כל סכום שהופקד לקרן מעבר לתקרה שהחוק מעניק עליה הטבת מס. הכסף נשאר בקרן ונצבר לטובתכם, אבל ההטבה עליו חלקית או שאין בכלל. אצל עצמאי יש שתי תקרות נפרדות: הניכוי מההכנסה מוגבל ל-4.5% מההכנסה הקובעת, וההפקדה המוטבת, שהרווחים עליה פטורים במשיכה, מוגבלת ל-20,566 ש"ח בשנת 2026. סכום שמעבר לניכוי לא מקטין את המס של אותה שנה, והריבית והרווחים על החלק שמעבר להפקדה המוטבת אינם פטורים. אצל שכיר, הפרשת מעסיק מעבר לשיעור שבהסכם הקיבוצי, או בשל משכורת שמעל 188,544 ש"ח בשנה, נחשבת להכנסה שלו במועד ההפקדה וחייבת במס.
מהי הפקדה עצמאית לקרן השתלמות, ומי יכול לנכות אותה?
הפקדה עצמאית היא הפקדה שאתם משלמים בעצמכם לקרן השתלמות לעצמאים, ולא דרך תלוש השכר, והניכוי עליה מחושב רק מההכנסה מעסק או ממשלח יד. לכן שכיר שאין לו הכנסה מעסק לא מקבל ניכוי על הפקדה כזו. מי שגם שכיר וגם עצמאי, והמעסיק מפקיד עבורו לקרן השתלמות, מקבל תקרה מוקטנת: מ-293,397 ש"ח מורידים את המשכורת שבשלה הפקיד המעסיק, עד 188,544 ש"ח, והניכוי הוא עד 4.5% מהנמוך מבין היתרה לבין ההכנסה מהעסק. בדוח השנתי רושמים את כל הסכום ששילמתם לקרן, ואת המשכורת שבשלה הפקיד המעסיק מוצאים בטופס 106. הפקדה עצמאית של שכיר לקופת גמל לקצבה היא מסלול אחר עם הטבה משלו, ופירטנו אותו בעמוד החזר מס על הפקדה לקופת גמל.
מה ההבדל בין ההחזר על קרן השתלמות לבין קופת גמל?
שני המכשירים מקטינים את חבות המס, אבל דרך מנגנונים ותקרות נפרדים, ואפשר לנצל את שניהם באותה שנה. בקרן השתלמות ההפקדה מוכרת כהוצאה ומנוכה מההכנסה החייבת, ולכל מכשיר חיסכון יש כללים ותקרות משלו. את ההטבה על קופת גמל וההחזר הנלווה לה ריכזנו בעמוד החזר מס על הפקדה לקופת גמל.
אפשר לבקש החזר על קרן השתלמות גם על שנים קודמות?
כן. אפשר לבדוק רטרואקטיבית עד שש שנות מס אחורה, ואם בשנה מסוימת הפקדתם ולא ניכיתם את ההפקדה, ייתכן שמגיע לכם החזר על אותה שנה. אנחנו עוברים שנה-שנה, מאתרים את ההפקדות שלא נוצלו ומגישים בקשה מסודרת לכל שנה רלוונטית.
מהו תהליך הגשת הבקשה להחזר מס על הפקדה לקרן השתלמות?
עצמאי לא מגיש בקשת החזר נפרדת: את ההפקדה לקרן השתלמות תובעים כניכוי בדוח השנתי למס הכנסה (טופס 1301) של השנה שבה הפקדתם, ומצרפים את אישור ההפקדה מהקרן. אם המס ששילמתם במהלך השנה, במקדמות או בניכוי במקור, גבוה מהמס שנקבע אחרי הניכוי, ההפרש מוחזר לחשבון הבנק שמסרתם לרשות המסים.
אם הדוח של אותה שנה כבר הוגש בלי הניכוי, מגישים לפקיד השומה בקשה מנומקת לתיקון הדוח, עם מספר התיק, שנת המס, הסבר לשינוי, הדוח המתוקן ואישור ההפקדה. אפשר לבקש תיקון עד 4 שנים מתום השנה שבה הוגש הדוח, וכשהבקשה מתקבלת יוצאת שומה מתוקנת. טופס 135 מיועד למי שאינו חייב בהגשת דוח שנתי, ובעל עסק חייב בה, ולכן ההחזר שלו עובר דרך הדוח. את הבקשה ואת הדוח המתוקן אנחנו מכינים ומגישים במסגרת הגשת דוח שנתי למס הכנסה לעצמאים, אחד מהשירותים שלנו לעצמאים.
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה הוא כללי ואינו מהווה ייעוץ מס או תחליף לייעוץ אישי. תקרות ההפקדה, שיעורי הניכוי והסכומים נכונים לשנת המס 2026 ועשויים להשתנות. כל מקרה נבחן לגופו על ידי יועץ מס מוסמך.