תכנון פנסיוני נכון, כמה כסף נוסף יחכה לכם בקצבה?
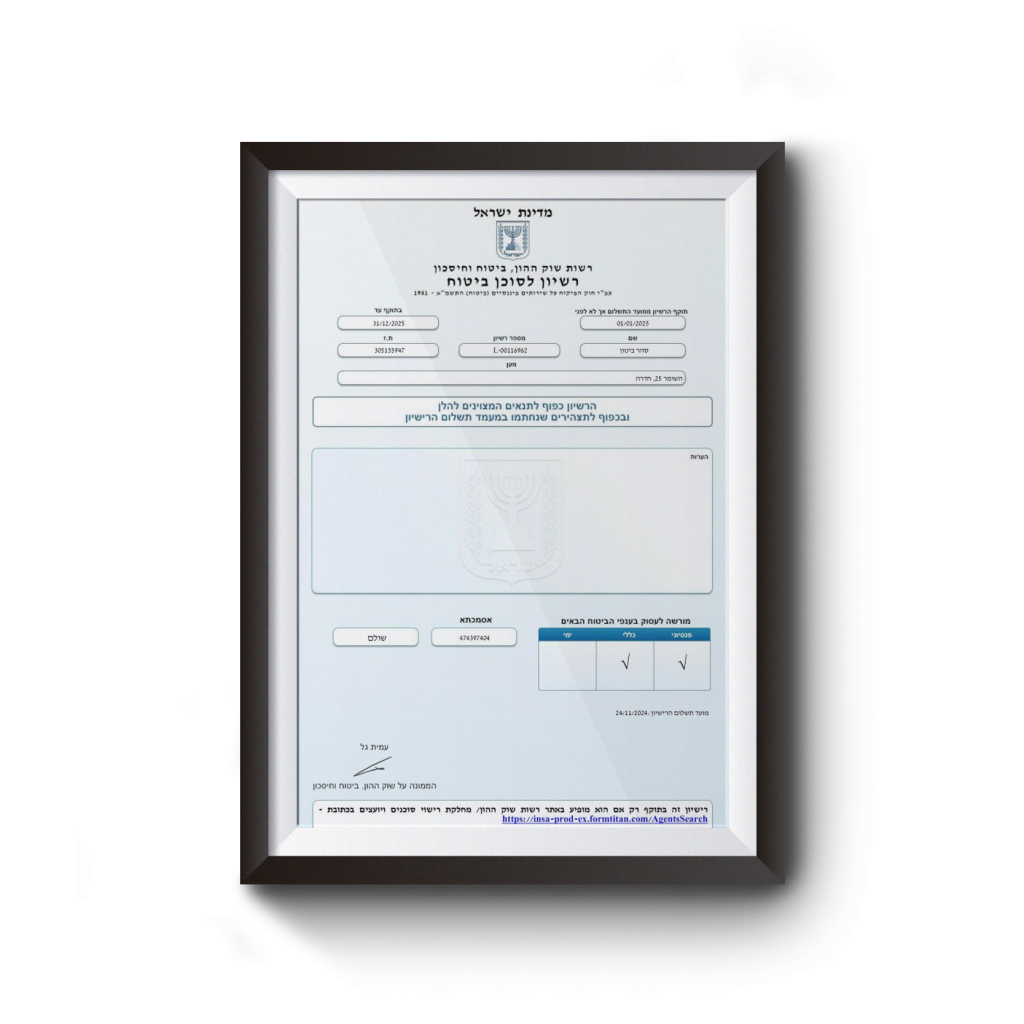
תכנון פנסיוני הוא תהליך שמטרתו להבטיח לכם פנסיה מספקת בגיל הפרישה. ב-iG-TAX תכנון פנסיוני נעשה בשני חלקים, כל אחד בידי בעל הרישיון שלו. סהר ביטון, סוכן ביטוח מורשה (רישיון L-00116962), מטפל במוצרים: בדיקת קרנות פנסיה, קופות גמל וקרנות השתלמות, השוואת דמי ניהול, מסלולי השקעה והעברות בין קרנות. אילנית גנימה, יועצת מס מוסמכת (רישיון 45633), מטפלת במס: קיבוע זכויות, פטור על הקצבה ומיסוי מענקים. אילנית אינה יועצת פנסיונית ואינה ממליצה על מוצר או מסלול השקעה.
תכנון פנסיוני, המספרים שצריך לדעת ב-2026
למה כדאי לבצע תכנון פנסיוני עם ליווי מקצועי?
רוב הישראלים מחזיקים 3 עד 5 קרנות פנסיוניות שונות מבלי לבדוק אותן בעומק. ראשית, דמי הניהול בקרנות הישנות גבוהים במיוחד. שנית, מסלולי ההשקעה לא תמיד מתאימים לגיל. לאורך שנים, דמי הניהול ומסלול ההשקעה משפיעים על הצבירה ועל הקצבה.
- מיפוי כל המוצרים הפנסיוניים, קרנות פנסיה, קופות גמל, קרנות השתלמות, ביטוחי מנהלים, מכל מקומות העבודה.
- בדיקת דמי ניהול ומסלולי השקעה, השוואה למתחרים ולממוצע השוק, איתור הזדמנויות למיקוח.
- בניית תכנון פנסיוני אישי, התאמת תמהיל ההשקעות לגיל, ליעדים ולפרופיל הסיכון שלכם.
- איחוד קרנות מיותרות, איחוד קרנות פנסיה ותיקות לקרן מובילה מקטין דמי ניהול ומגדיל את הצבירה.
- תיאום עם קיבוע זכויות פנסיה, לקראת הפרישה, לקבלת פטור מס מקסימלי על הקצבה.
- תיאום עם תכנון חיסכון פיננסי וקרנות נוספות, בניית תיק מאוזן מעבר לקרנות החובה.
מי צריך תכנון פנסיוני?
תכנון פנסיוני רלוונטי לכל אדם בכל גיל, אבל הערך משתנה בהתאם לשלב החיים. ראשית, צעירים יכולים להרוויח מאפקט הריבית דריבית. שנית, אנשים בגיל הביניים יכולים לתקן טעויות עבר. בנוסף, מי שמתקרב לפרישה זקוק לתכנון פנסיוני אופטימלי לקראת המעבר.
תכנון פנסיוני יעניק לכם ערך רב אם
פחות רלוונטי אם
כיצד מבצעים תכנון פנסיוני, שלב אחר שלב?
שיחה של 60 דקות בה אנחנו אוספים את כל המוצרים הפנסיוניים שיש לכם. בנוסף, אנחנו מבינים מה היעדים, אופק הזמן ופרופיל הסיכון שלכם.
אנחנו בונים תכנית פנסיונית כתובה שכוללת השוואות בין קרנות, המלצות על איחודים והעברות, ותחזית לקצבה הצפויה בפרישה.
ביצוע ההעברות בין קרנות, מיקוח על דמי ניהול, ובחירת מסלולי השקעה חדשים. אנחנו עובדים מולכם מול חברות הביטוח ובתי ההשקעות.
אחת לשנה אנחנו סוקרים את הביצועים, בודקים שינויי חיים, ומעדכנים את התכנון פנסיוני לפי הצורך. במידת הצורך מבצעים העברות חדשות.
כמה אפשר לחסוך בעזרת תכנון פנסיוני?
אי אפשר להבטיח סכום: התוצאה תלויה בגובה הצבירה, בדמי הניהול הקיימים, בתשואות ובשנים שנותרו. דמי ניהול נמוכים יותר, מסלול שמתאים לגיל ואיחוד קרנות מיותרות משפיעים על הצבירה לאורך שנים. הדוגמה ההיפותטית הבאה ממחישה את סדר הגודל.
דוגמה היפותטית: השפעה אפשרית לאורך 30 שנה
דוגמה היפותטית בלבד, לא לקוח אמיתי. תשואות עבר אינן מבטיחות תשואות עתידיות.
כמה עולה השירות וכמה זמן הוא לוקח?
המחיר נקבע מראש בכתב, והפגישה הראשונה היא ללא עלות וללא התחייבות. שכר הטרחה על צד המס נקבע מראש בכתב, ואילנית לא מקבלת עמלות מגופים מוסדיים. סהר ביטון, כסוכן ביטוח, מתוגמל בעמלות מהגופים המוסדיים שבמוצריהם הוא מטפל, ולפני כל פעולה במוצר הוא מפרט לכם את הגופים שהוא קשור אליהם ואת אופן התגמול שלו.
| חבילה | מה כלול | זמן לסיום |
|---|---|---|
| פגישת אבחון | 60 דקות, בדיקה ראשונית של כל המוצרים, ללא תכנית כתובה | פגישה אחת |
| תכנון פנסיוני חד פעמי | מיפוי + תכנית כתובה + ביצוע ההעברות + מיקוח דמי ניהול | 4 עד 6 שבועות |
| ליווי שנתי | תכנון פנסיוני חד פעמי + בדיקה שנתית של תכנון פנסיוני | שנה ראשונה כולל בנייה, מתחדש שנתית |
בפגישת האבחון אנחנו מציגים לכם הצעת מחיר מדויקת לחבילה שמתאימה למצבכם בתכנון פנסיוני.
אילו טעויות נפוצות בתכנון פנסיוני אנחנו מונעים מכם?
טעויות בתכנון פנסיוני עולות מאות אלפי שקלים. לכן, חשוב להכיר אותן מראש. הנה שש הטעויות הקריטיות שאנחנו מונעים מכם בליווי מקצועי של תכנון פנסיוני:
קרנות פנסיה ישנות לרוב גובות דמי ניהול גבוהים. למרות זאת, רבים לא בודקים את הקרנות שלהם ולא מבצעים תכנון פנסיוני, ומפסידים מאות אלפי שקלים בצבירה לאורך 30 שנה.
קרנות פנסיה ישנות שנשארו לאחר מעבר עבודה לרוב גובות דמי ניהול מקסימליים של 6% מההפקדה. תכנון פנסיוני נכון מאחד אותן לקרן מובילה בדמי ניהול נמוכים.
צעיר במסלול אג"חי בגיל 30 מאבד עשרות אחוזים מהצמיחה הפוטנציאלית. תכנון פנסיוני נכון מתאים את המסלול לאופק הזמן עד הפרישה ולפרופיל הסיכון.
בלי קיבוע זכויות, הקצבה עלולה להיות ממוסה בלי הפטור שמגיע לכם. בנוסף, יש לבצע אופטימיזציה של נקודות זיכוי ושימוש בפטור על קצבה מזכה.
תכנון פנסיוני נכון לא מסתפק בקרן פנסיה החובה. הוא משלב גם קרן השתלמות וקופת גמל להשקעה כדי לבנות תיק מאוזן ופטור ממס.
לידה, נישואין, גירושין, רכישת דירה, פרישה. כל אחד מהשינויים האלה דורש עדכון של תכנון פנסיוני ושל מוטבים בקרנות. אי עדכון יכול לעלות אלפי שקלים.
האם אפשר לממן פרישה מפיקדונות ומתכניות חיסכון?
אפשר, אבל פיקדון ותכנית חיסכון אינם פנסיה. אין עליהם הטבת מס כשמפקידים, והריבית והרווח חייבים במס, ולכן התכנון מתחיל בשאלה איך למשוך אותם בפחות מס.
- מס מופחת מגיל 60: מי שמלאו לו 60 משלם על ריבית מפיקדונות ומתכניות חיסכון ועל רווחי הון מס מופחת של 10% עד 20%, לפי מדרגות ההכנסה השנתית הכוללת, עד הכנסה של 228,000 ש"ח בשנה (נתוני 2026). על החלק שמעל חל המס הרגיל.
- קופת גמל להשקעה: כסף שנמשך ממנה מגיל 60 כקצבה חודשית פטור ממס על הרווחים.
- תיקון 190: כסף שהופקד לקופת גמל בלי הטבת מס אפשר למשוך מגיל 60 כקצבה חודשית פטורה ממס. מי שמקבל קצבה מעל הקצבה המזערית יכול למשוך אותו גם בסכום חד פעמי, במס של 15% על הרווח הנומינלי במקום 25% על הרווח הריאלי.
את סדר המשיכות מכל מקור קובעים יחד עם הקצבה והפטור עליה, וזה החישוב שאנחנו עושים בליווי תכנון פרישה לפנסיה.
האם עצמאים צריכים תכנון פנסיוני שונה משכירים?
כן, כי לעצמאי אין מעסיק. אצל שכיר ההפקדות יורדות מהתלוש כל חודש והמעסיק מוסיף תגמולים ופיצויים, ואילו עצמאי מפקיד לבד, בלי רכיב פיצויים ממעסיק, ומקבל את הטבת המס על ההפקדה רק בדוח השנתי, אחרי סוף שנת המס.
עצמאי שאין לו הכנסה ממשכורת מקבל הטבת מס על הפקדות של עד 16.5% מההכנסה, עד התקרות השנתיות: ניכוי מההכנסה החייבת על עד 11%, וזיכוי של 35% מההפקדה על עד 5.5%. ההטבה ניתנת רק בשנה שבה הכסף הופקד בפועל, ולכן משלימים את ההפקדה עד סוף דצמבר. מי שבוחר בניכוי מקטין גם את דמי הביטוח הלאומי, ומי שבוחר בזיכוי לא. לקראת הפרישה, את הפטור על הקצבה של עצמאי אנחנו בודקים בתהליך קיבוע זכויות לעצמאים.
איך מתכננים חיסכון לפנסיה מעבר להפקדות מהמשכורת?
שכיר יכול להפקיד בעצמו לביטוח הפנסיוני שלו, מעבר למה שיורד מהתלוש, ולקבל על חלק מההפקדה זיכוי של 35% ממס ההכנסה. ההטבה מגיעה רק למי שמשלם מס הכנסה, ורק אחרי סוף שנת המס, בדוח שמגישים לרשות המסים.
לפי נתוני 2026, שכיר שמרוויח יותר מ-9,700 ₪ בחודש יכול להשלים את חלקו בהפקדות ל-7% מהשכר המבוטח, ולכל היותר עד 679 ₪ בחודש, ולהפקיד עוד 5% מרכיבי שכר שלא מפרישים מהם לפנסיה, כמו נסיעות, שעות נוספות והבראה, עד 485 ₪ בחודש. הזיכוי ניתן רק על כסף שהופקד בפועל עד סוף דצמבר. מי שלא משלם מס לא יקבל זיכוי, אבל ההפקדה עדיין מגדילה את הקצבה. את ההפקדות האלה אנחנו מכניסים לחישוב הקצבה והפטור בליווי תכנון פרישה לשכירים. הפירוט המלא נמצא בכל זכות, הטבות מס על הפקדות עצמאיות לפנסיה.
איך מתכננים פרישה מוקדמת?
מתכננים אותה סביב שנות הגשר, מהיום שעוזבים את העבודה ועד גיל הפרישה. קרן פנסיה מאפשרת לקבל קצבה כבר מגיל 60, אבל קצבה שמתחילה מוקדם עשויה להיות נמוכה יותר, ואת הפטור על הקצבה בקיבוע זכויות בטופס 161ד מקבלים ככלל רק מגיל הפרישה.
עד אז משלמים על הקצבה מס לפי המדרגות ונקודות הזיכוי, ומי שמקבל פנסיה מוקדמת חייב ככלל גם בדמי ביטוח לאומי ובדמי ביטוח בריאות, שמנוכים מהקצבה. את סדר המשיכות בשנים האלה, מפיצויים, ממענק הפרישה, מקרן ההשתלמות ומהחסכונות, אנחנו בונים בליווי תכנון פרישה מוקדמת.
האם אפשר לעשות תכנון פיננסי ופנסיוני לבד?
חלק גדול מהעבודה אפשר לעשות לבד. את התמונה של כל החסכונות הפנסיוניים מכל הגופים מקבלים באתר המסלקה הפנסיונית, שפועלת בפיקוח משרד האוצר, וחיסכון שלא יודעים איפה הוא מנוהל מאתרים באתר הר הכסף של משרד האוצר. גם את הבקשה לקיבוע זכויות, טופס 161ד, אפשר להגיש בעצמכם לרשות המסים.
הטעויות היקרות קורות בחישוב המס. בטופס 161ד בוחרים איך לחלק את הטבות המס בין מענקי הפרישה, הקצבה החודשית והיוון הקצבה, ומענקי פרישה שנמשכו בפטור עשויים להקטין את הפטור על הקצבה. החלוקה הזו קובעת כמה מס תשלמו בכל שנות הפרישה, ולכן את הקיבוע עצמו עדיף לבצע בצורה מקצועית מההתחלה.
מהו תכנון פנסיוני לעסק?
תכנון פנסיוני לעסק מטפל בשני צדדים: החיסכון של בעל העסק עצמו, וחובת העסק להפריש לפנסיה של העובדים. כל צד נבדק בנפרד, גם מבחינת המס.
לפי צו ההרחבה לביטוח פנסיוני, על שכר העובד מפרישים 18.5%: 6% על חשבון העובד, 6.5% של המעסיק לתגמולים ו-6% של המעסיק לפיצויים. בעל עסק שעובד כעצמאי חייב בדרך כלל להפקיד גם לעצמו, ומקבל על ההפקדה ניכוי וזיכוי במס כמו שתיארנו בשאלה על עצמאים. את התמונה המלאה של העסק, מהדוח השנתי ועד ההפקדות, אנחנו בודקים בשירות ייעוץ מס לעצמאים.
ממתי המעסיק חייב להפריש לפנסיה של עובד חדש?
עובד שהיה לו ביטוח פנסיוני פעיל כשהתקבל לעבודה זכאי להפרשות מהיום הראשון. עובד שלא היה מבוטח זכאי להן רק אחרי 6 חודשי עבודה, ועל החודשים האלה לא מפרישים לו, אלא אם הסכם קיבוצי או חוזה אישי קובע מועד מוקדם יותר. החובה חלה על עובד מגיל 21 ועל עובדת מגיל 20.
כשהזכאות היא מהיום הראשון, המעסיק מעביר את הכסף בפעם הראשונה בתום 3 חודשי עבודה או בסוף שנת המס, לפי המוקדם, וגם על החודשים שעברו. מכאן והלאה הכסף צריך להגיע לגוף שמנהל את החיסכון בתוך 7 ימי עסקים מתשלום המשכורת או בתוך 15 ימים מסוף החודש, לפי המוקדם. העובד לא יכול לוותר על ההפרשות, ומעסיק שלא מפריש חשוף לקנסות מהיחידה לאכיפת חוקי העבודה במשרד העבודה ולתביעה של העובד. הפירוט נמצא בכל זכות, חובת ביטוח פנסיוני לעובדים.
מתי צריך לעדכן את התכנון הפנסיוני?
פעם בשנה בבדיקה קבועה, ומיד כשקורה אירוע שמשנה את חישוב המס: עזיבת מקום עבודה, מעבר משכיר לעצמאי, והשנים שלפני הפרישה. ברגעים האלה מחליטים מה יקרה לכספי הפיצויים ולהטבות המס, ולכן את הבדיקה עושים לפני שחותמים על הטפסים, ולא אחרי.
- עזיבת עבודה: בסיום ההעסקה המעסיק והעובד ממלאים טופס 161, ובחלק של העובד בוחרים מה יקרה לפיצויים שנצברו בקופה: למשוך אותם, להשאיר אותם כרצף פיצויים למעסיק הבא, או לייעד אותם לקצבה כשהם נמצאים בקופה שמשלמת קצבה. מי שמושך משלם מס על הסכום שמעל התקרה הפטורה, ומי שבוחר ברצף קצבה דוחה את חישוב המס ליום הפרישה. עובד שלא ממלא את הטופס נחשב כמי שבחר ברצף קצבה. את ההבדלים בין האפשרויות פירטנו במאמר איך בוחרים בין רצף פיצויים לרצף קצבה בטופס 161.
- מעבר משכיר לעצמאי: מאותו יום ההפקדות כבר לא יורדות מהתלוש ואין רכיב פיצויים ממעסיק. הטבת המס ניתנת רק על כסף שהופקד בפועל באותה שנה, ולכן קובעים מחדש כמה להפקיד ומתי, כמו שפירטנו בשאלה על עצמאים.
- השנים שלפני הפרישה: השאלה כבר אינה כמה להפקיד אלא איך למשוך: איך לחלק את הטבות המס בין מענקי הפרישה, הקצבה החודשית והיוון הקצבה, ומאיזה מקור לממן כל שנה. את החישוב הזה אנחנו עושים בליווי תכנון פרישה ותכנון מס בפרישה.
האם הליווי בתכנון פנסיוני נגמר ביום הפרישה?
לא. ביום הפרישה התכנון עובר מההפקדות אל המשיכה: מקבעים את הפטור על הקצבה, מוודאים שהגוף שמשלם אותה מנכה מס לפי הפטור, ובודקים כל שנה אם נוסף מקור הכנסה שמחייב תיאום מס.
את הפטור מבקשים מרשות המסים בטופס 161ד, ופקיד השומה שולח אישור קיבוע זכויות. את האישור מעבירים לקרן הפנסיה או לגוף שמשלם את הקצבה, כי בלי האישור הקרן חייבת לנכות מהקצבה מס בשיעור המרבי, עד 47%. אין מועד אחרון להגשת קיבוע זכויות. אחרי שהקיבוע הוגש, יש חלון של 90 יום בלבד להגשת שינוי או תיקון. אחרי 90 הימים אי אפשר להגיש תיקון או כל שינוי, גם אם התגלתה בעיה, ולכן חשוב לבצע את הקיבוע בצורה מקצועית מההתחלה.
גם אחרי הקיבוע יש מה לבדוק. מי שממשיך לעבוד לצד הפנסיה, או מקבל קצבה מיותר מקרן אחת, צריך תיאום מס, כדי שלא ינוכה ממנו מס מרבי על אחד המקורות. את הבקשה, את העברת האישור לגופים המשלמים ואת תיאום המס שאחריה אנחנו עושים בשירות קיבוע זכויות ופטור ממס על הקצבה.
פגישת אבחון ראשונה ללא עלות
ראשית, נסקור את כל הקרנות שיש לכם היום. בנוסף, נחשב את הקצבה הצפויה. לבסוף, נציע תכנון פנסיוני אופטימלי. ללא התחייבות, ללא לחץ מכירתי.
השאירו פרטים בטופס שבעמוד או צרו איתנו קשר טלפוני.
מי הצוות שמלווה אתכם?
תכנון פנסיוני נכון משלב שני עולמות, הצד הפיננסי של הקרנות והמסלולים, והצד המיסויי של הקצבה והפטור בפרישה. ב-iG-TAX כל צד בידי בעל הרישיון שלו: סהר ביטון בצד הקרנות והמסלולים, ואילנית גנימה בצד המס.
רישיון L-00116962
מתמחה בתכנון פנסיוני, בחירת קרנות פנסיה וקופות גמל, השוואת דמי ניהול ובניית מסלולי חיסכון מותאמים אישית. כסוכן ביטוח הוא מתוגמל בעמלות מהגופים המוסדיים, ומפרט אותן ללקוח מראש.
רישיון 45633
מתמחה במיסוי פרישה, קיבוע זכויות ופטור על קצבה מזכה. למעלה מ-20 שנות ניסיון בייצוג מול רשות המסים ובליווי אישי של פורשים. אינה יועצת פנסיונית ואינה ממליצה על מוצר או מסלול השקעה.
קישורים שימושיים
- קרן פנסיה, בחירה והעברה
- קרן השתלמות, חיסכון פטור ממס
- קופת גמל להשקעה, אפיק משלים
- קיבוע זכויות פנסיה, פטור מס על קצבה
- תכנון חיסכון פיננסי כולל
- איתור כספים נשכחים בקרנות ישנות
- כל זכות, מדריך לפרישה לפנסיה
- משרד האוצר, מדריך לכלי חיסכון
- כל זכות, חיסכון, מדריך אזרחי
לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה. תכנון פנסיוני אצלנו נעשה בליווי סהר ביטון, סוכן ביטוח מורשה L-00116962. השירותים שלנו כוללים גם בחירה והעברת קרן פנסיה, קיבוע זכויות פנסיה ותכנון חיסכון פיננסי. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה הוא כללי ואינו מהווה ייעוץ פנסיוני, ייעוץ מס או תחליף לייעוץ אישי. תקרת הקצבה המזכה, שיעורי הפטור על הקצבה, גיל הפרישה, שיעורי ההפקדה לעצמאים והסכומים נכונים לשנת המס 2026 ועשויים להשתנות. תכנון פנסיוני וקיבוע זכויות נבחנים לגופם על ידי איש מקצוע מוסמך. תשואות עבר אינן מבטיחות תשואות עתידיות.