קרן השתלמות, איך אנחנו ממקסמים לכם את הטבת המס?
קרן השתלמות היא אחד מאפיקי החיסכון המשתלמים ביותר לעצמאים ולשכירים בישראל. במשרד iG-TAX אנחנו מלווים אתכם בפתיחת קרן השתלמות, בבחירת המסלול הנכון ובמיקסום הטבות המס לפי תקרות 2026. ראשית אנחנו ממפים את מצבכם, לאחר מכן בוחרים את הקרן המתאימה, ולבסוף מוודאים שאתם מנצלים את כל ההטבות שמגיעות לכם בקרן השתלמות.
קרן השתלמות, המספרים שצריך לדעת ב-2026
מהי קרן השתלמות, ולמה היא נחשבת לחיסכון משתלם?
קרן השתלמות היא קופת חיסכון לשכירים ולעצמאים, שנועדה במקור למימון השתלמויות ולימודים ומשמשת היום בעיקר כחיסכון לטווח בינוני. היא משתלמת בגלל המס: כשההפקדות בתוך התקרה והכסף נמשך במועד, הכסף והרווחים שנצברו עליו פטורים ממס הכנסה.
אצל שכיר, הפקדת המעסיק של עד 7.5% מהשכר לא נחשבת הכנסה חייבת במס, וחלק העובד מופרש מהשכר נטו אבל הרווחים עליו פטורים. עצמאי מנכה מההכנסה שלו חלק מההפקדה, עד לתקרה, ואת הניכוי הזה מתאמים עם הדוח השנתי במסגרת ייעוץ מס לעצמאים. המחיר הוא נזילות: הפטור חל על משיכה אחרי 6 שנים, או אחרי 3 שנים למימון לימודים או למי שהגיע לגיל פרישה.
למה כדאי לפתוח קרן השתלמות עם ליווי מקצועי?
קרן השתלמות היא הכלי הפיננסי המשתלם ביותר לעצמאי, אבל הבחירה הלא נכונה של קרן עולה עשרות אלפי שקלים. ראשית, דמי ניהול גבוהים אוכלים את התשואה לאורך שנים. בנוסף, מסלול לא מתאים מקטין את הצמיחה. לפיכך, ליווי מקצועי בקרן השתלמות מאפשר לכם להפיק את המקסימום מההפקדות שלכם.
- בדיקת זכאות מלאה לפתיחת קרן השתלמות, האם אתם עצמאים, שכירים או שניהם, ואיזה מסלול חוקי מתאים למצבכם הספציפי.
- השוואה בין הקרנות בשוק, אנחנו מציגים לכם תשואות עבר, דמי ניהול וסיכון לפי גודל התיק שלכם. את ההשוואה עושה סהר ביטון, סוכן ביטוח מורשה, שמתוגמל בעמלות מהגופים המוסדיים ומפרט אותן לכם מראש.
- בחירת מסלול ההשקעה המתאים, מנייתי, אג"חי, כללי או 50/50, בהתאם לגיל ולאופק הזמן.
- תיאום ההפקדה עם הדוח השנתי, כדי שתקבלו את מלוא הזיכוי במס.
- בדיקה שנתית של דמי הניהול, ומיקוח אגרסיבי מול הגוף המנהל. הפרש של 0.5% מצטבר ל-50,000 ₪ ויותר ב-20 שנה.
- תיאום מלא עם תכנון פנסיוני וכלי חיסכון נוספים כמו קופת גמל להשקעה וקרן פנסיה.
מי זכאי לפתוח קרן השתלמות לעצמאי?
קרן השתלמות לעצמאי פתוחה לכל מי שיש לו הכנסה מעסק, גם בנוסף להכנסה משכר. למעשה, ניתן לנהל קרן השתלמות לעצמאי במקביל לקרן השתלמות שמעסיק מנהל בשבילכם, כל עוד עומדים בתקרת ההפקדה.
קרן השתלמות מתאימה לכם אם
קרן השתלמות פחות מתאימה אם
כיצד פותחים קרן השתלמות, שלב אחר שלב?
שיחה של 45 עד 60 דקות בה אנחנו מבינים את ההכנסה, אופק הזמן ופרופיל הסיכון. לאחר מכן אנחנו מציגים לכם 3 עד 4 קרנות מתאימות עם השוואת תשואות ודמי ניהול.
אנחנו פונים בשמכם לבית ההשקעות, מציגים את היקף ההפקדה הצפוי ומשיגים דמי ניהול נמוכים מהמחירון. בנוסף, אנחנו דואגים לחתימת הסכם בתנאים מועדפים.
פתיחת קרן השתלמות מול הגוף הפיננסי, חתימת טפסים והעברת ההפקדה הראשונה. כל זאת תוך תיאום עם הדוח השנתי כדי לקבל את הזיכוי במס.
אחת לשנה אנחנו סוקרים את ביצועי הקרן, משווים מול קרנות מתחרות, ודואגים שדמי הניהול עדיין אופטימליים. במידת הצורך מבצעים העברה בין מסלולים או בין קרנות.
כמה אפשר לחסוך עם קרן השתלמות בשנה?
קרן השתלמות מציעה שני סוגי הטבות מס שמצטברות בהתמדה לאורך השנים. ראשית, ההפקדה עצמה מקטינה את חבות המס השנתית. שנית, הרווחים פטורים ממס לאחר 6 שנים. כתוצאה מכך, ההפרש בין מי שמנצל את קרן השתלמות לבין מי שמשאיר את הכסף בעו"ש הוא דרמטי.
פוטנציאל החיסכון בקרן השתלמות לאחר 20 שנה
קרן השתלמות היא הכלי הפיננסי הכי משתלם לעצמאי בישראל.
דוגמה היפותטית בלבד, לא לקוח אמיתי. תשואות עבר אינן מבטיחות תשואות עתידיות.
כמה עולה הליווי לפתיחת קרן השתלמות וכמה זמן הוא לוקח?
במשרד iG-TAX אנחנו עובדים במחיר פיקס לכל פרויקט של פתיחת קרן השתלמות וליווי, לא באחוזים מהקרן ולא בעמלות מבית ההשקעות. ראשית, המחיר נקבע מראש בכתב. בנוסף, אנחנו לא מקבלים תשלום נוסף מאף גוף פיננסי. מעבר לכך, הפגישה הראשונה היא ללא עלות וללא התחייבות.
| חבילה | מה כלול | זמן לסיום |
|---|---|---|
| פגישת אבחון | 45 עד 60 דקות, השוואת קרנות, המלצה ראשונית, ללא תכנית כתובה | פגישה אחת |
| פתיחת קרן חד פעמית | השוואת קרנות + מיקוח דמי ניהול + פתיחה + הפקדה ראשונה | 2 עד 3 שבועות |
| ליווי שנתי | פתיחה חד פעמית + בדיקה שנתית של דמי ניהול ומסלול | שנה ראשונה כולל פתיחה, מתחדש שנתית |
בפגישת האבחון אנחנו מציגים לכם הצעת מחיר מדויקת לחבילה שמתאימה למצבכם בקרן השתלמות.
אילו טעויות נפוצות בקרן השתלמות אנחנו מונעים מכם?
טעויות בקרן השתלמות עולות לחוסכים עשרות אלפי שקלים לאורך השנים. לכן, חשוב להכיר אותן מראש. הנה שש הטעויות הקריטיות שאנחנו מונעים מכם בליווי מקצועי של קרן השתלמות:
הפרש של 0.5% בדמי ניהול שנתיים מצטבר ל-50,000 ₪ ויותר על קרן השתלמות של 500,000 ₪ ב-20 שנה. אנחנו מנהלים מיקוח אגרסיבי בשמכם.
צעיר במסלול אג"חי בגיל 30 מאבד עשרות אחוזים מהצמיחה הפוטנציאלית של קרן השתלמות לעומת מסלול מנייתי לאופק זמן ארוך.
תקרת ההפקדה השנתית של קרן השתלמות לעצמאי היא הזדמנות שלא חוזרת. כסף שלא הופקד השנה לא ניתן להפקיד "רטרואקטיבית". זוג עצמאים מפסיד עד 41,132 ₪ פוטנציאל הפקדה בכל שנה.
משיכה מוקדמת מקרן השתלמות לפני 6 שנים גוררת תשלום 25% מס על הרווחים הריאליים. בתכנון נכון אנחנו דואגים שלכרית חירום שלכם יהיו מקורות אחרים, ולא קרן השתלמות.
ההבדל בין קרן השתלמות מובילה לקרן השתלמות בינונית הוא 1% עד 2% תשואה שנתית. למרות זאת, רוב החוסכים בוחרים את הקרן הראשונה שמציעים להם בבנק.
לידה, נישואין, גירושין, פטירת קרוב. כל אחד מהאירועים האלה דורש עדכון מוטבים בקרן השתלמות. אי עדכון יכול לגרום לכך שהכסף לא יגיע ליעד הנכון.
פגישת אבחון ראשונה ללא עלות
ראשית, נסקור את מצבכם הפיננסי. בנוסף, נשווה את כל הקרנות בשוק. לבסוף, נציע לכם את הקרן עם דמי הניהול הנמוכים ביותר בקרן השתלמות שמתאימה למסלול ולגיל שלכם. ללא התחייבות, ללא לחץ מכירתי.
השאירו פרטים בטופס שבעמוד או צרו איתנו קשר טלפוני.
מי הצוות שמלווה אתכם?
אנחנו משרד יועצי מס וליווי פיננסי בחדרה בהובלת אילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, יחד עם סהר ביטון, סוכן ביטוח מורשה המתמחה בקרנות השתלמות ובחיסכון. כל לקוח מקבל מענה אישי, לא מוקד טלפוני. למשרד 77 ביקורות בגוגל בדירוג 5.0.
רישיון 45633
מתמחה בהטבות מס לעצמאים ולשכירים, בתיאום ההפקדה לקרן השתלמות עם הדוח השנתי ובמיצוי מלוא הזיכוי במס שמגיע לכם.
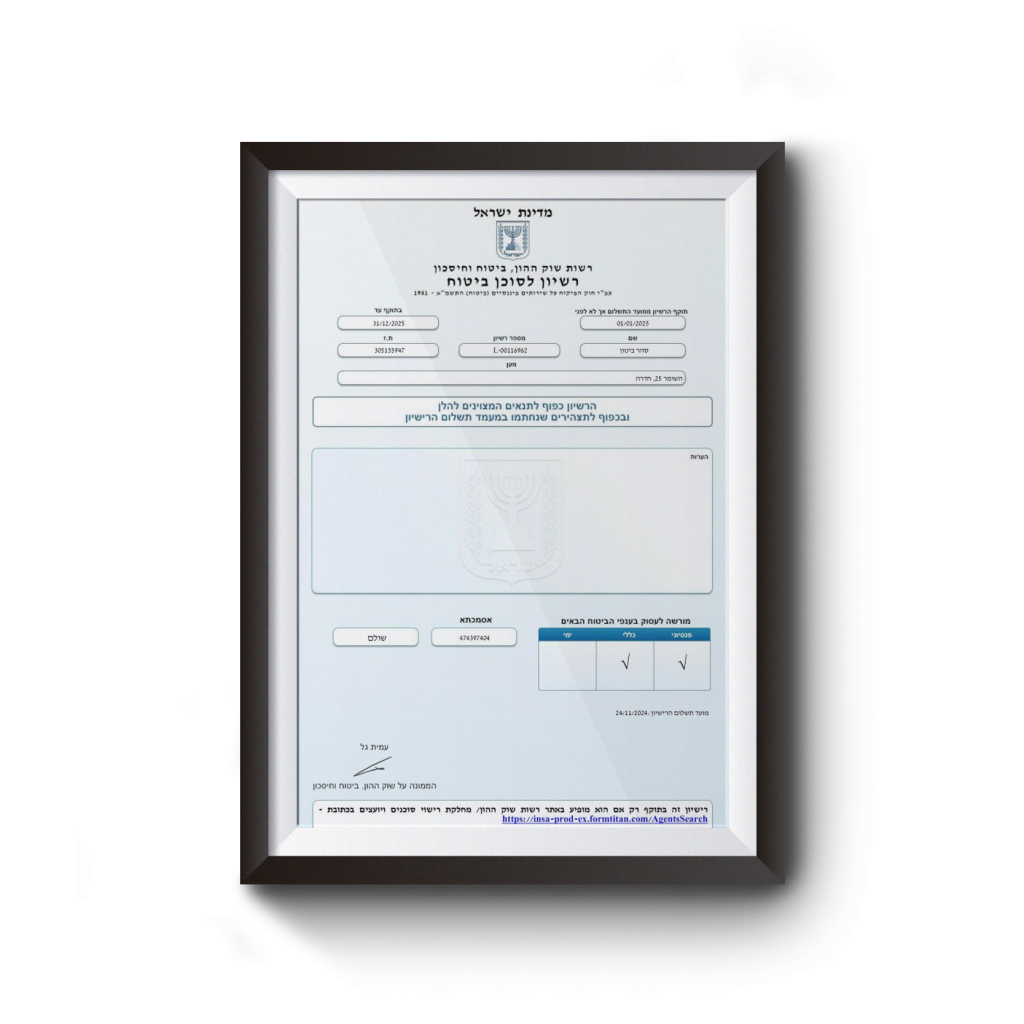
רישיון L-00116962
מתמחה בקרנות השתלמות וחיסכון, בהשוואת קרנות, במיקוח על דמי ניהול ובבחירת מסלול ההשקעה המתאים לגיל ולאופק הזמן.
מה קורה לקרן ההשתלמות אם עוזבים את מקום העבודה?
הכסף נשאר שלכם. קרן ההשתלמות רשומה על שם העובד, וגם אחרי שעוזבים את המעסיק שדרכו נפתחה היא ממשיכה לצבור ותק ותשואה, בלי פגיעה בזכויות.
הוותק נספר ממועד ההפקדה הראשונה, ולכן העזיבה לא מאפסת את ספירת 6 השנים. אם המעסיק החדש מפריש לכם לקרן השתלמות, ההפקדות שלו נכנסות לקרן נפרדת, כי מעסיקים שונים לא מפקידים לאותה קרן. מי שעובר לעבוד כעצמאי פותח קרן חדשה כעצמאי ולא ממשיך להפקיד לקרן הישנה. כשמגיע מועד המשיכה, החברה המנהלת עשויה לדרוש מכתב שחרור מהמעסיק, ולכן קל יותר לבקש אותו לפני שעוזבים.
הטעות היקרה היא למשוך את הכסף עם העזיבה, לפני המועד. אצל שכיר, חלק המעסיק והרווחים מחויבים אז במס לפי מדרגת המס בשנת המשיכה, והקרן, שלא מכירה את שאר ההכנסות שלכם, עשויה לנכות במקור 47%. אפשר לבקש מראש מפקיד השומה אישור על שיעור הניכוי, ומי שנוכה לו יותר מהמס שחל עליו מגיש אחרי סוף השנה בקשה להחזר, ואת זה בודקים בבדיקת החזרי מס לשכירים.
האם המעסיק חייב להפקיד לי לקרן השתלמות?
לא לפי חוק כללי. החובה נובעת מהסכם קיבוצי או מצו הרחבה שחל על הענף שלכם, או מהתחייבות של המעסיק בחוזה העבודה, ולכן בודקים קודם מה כתוב בהסכם שחל עליכם.
יש ענפים שבהם ההפרשה חובה, למשל עובדי חברות ניקיון ותחזוקה ועובדי שמירה ואבטחה. עובדי בניין זכאים לה אחרי 3 שנות ותק בענף, ומנופאים ומנהלי עבודה באתר מהיום הראשון. מעסיק שנהג להפריש ממשיך להפריש גם בתקופת מילואים ובחופשת לידה. שכיר שהמעסיק שלו לא מפריש לא יכול לפתוח קרן השתלמות כשכיר ולהפקיד לבד, אבל מי שיש לו גם הכנסה מעסק יכול לפתוח קרן כעצמאי.
כשהמעסיק כן מפריש, ההפקדה שלו פטורה ממס הכנסה עד 7.5% מהשכר, ולא יותר מפי 3 מחלק העובד, עד שכר חודשי ממוצע של 15,712 ₪ (נכון ל-2026). הפקדת מעסיק מעל התקרה נחשבת הכנסה שלכם ומחויבת במס כבר במועד ההפקדה. ואם המעסיק לא העביר את הכספים בזמן והשלים אותם רק אחרי שנת המס, הם עשויים להיחשב הכנסה של השנה שבה הועברו בפועל, ומה שעובר את התקרה של אותה שנה מחויב במס.
מהם התנאים למשיכת קרן השתלמות בפטור ממס?
המשיכה פטורה ממס כשמתקיימים שני תנאים: ההפקדות היו בתוך התקרה השנתית, והכסף נמשך אחרי הוותק שהחוק דורש. אחרי 6 שנים מתחילת ההפקדות מושכים לכל מטרה ובכל גיל, ואחרי 3 שנות ותק מושכים בפטור למימון השתלמות או לימודים, או לכל מטרה מי שהגיע לגיל פרישה.
הוותק נספר מסוף החודש שבו בוצעה ההפקדה הראשונה, ועל כסף שהופקד מעל התקרה הפטור לא חל, ולכן הרווחים עליו חייבים במס רווחי הון. איך מחשבים את מועד הנזילות בפועל ומה בודקים לפני המשיכה, מפורט במדריך המלא למשיכת קרן השתלמות בפטור ממס.
האם חייבים למשוך את הכסף אחרי שש שנים?
לא. אחרי 6 שנים הכסף נזיל ואפשר למשוך אותו בפטור ממס על ההפקדות שבתוך התקרה, אבל אין חובה לעשות זאת. אפשר להשאיר אותו בקרן, והוא ממשיך לצבור ותק ותשואה ונשאר זמין למשיכה בכל מועד מאוחר יותר.
אפשר גם למשוך רק חלק מהסכום. מי שמשך וממשיך להפקיד לאותה קרן, יוכל למשוך שוב בפטור רק כעבור 6 שנים (או 3 שנים, למטרת השתלמות או אחרי גיל פרישה). מי שמתקרב לפרישה משלב את ההחלטה מתי למשוך בתכנון פרישה, כי כסף נזיל ופטור בקרן יכול לאפשר לדחות משיכה של כספים אחרים שחייבים במס.
האם כדאי למשוך את קרן ההשתלמות כשהיא נזילה?
כדאי למשוך כשיש לכסף שימוש ברור. המשיכה אחרי 6 שנים פטורה ממס על ההפקדות שבתוך התקרה, אבל מי שמושך רק כדי להשקיע את הכסף במקום אחר מוותר על פטור שאין לו תחליף דומה.
קרן ההשתלמות היא אפיק החיסכון היחיד שאינו לטווח ארוך ונשאר פטור ממס אחרי הרפורמות במיסוי שוק ההון. כל עוד הכסף בקרן, הרווחים על ההפקדות שבתוך התקרה ממשיכים להיות פטורים, ובתיק השקעות רגיל אותם רווחים חייבים במס. איך מחשבים את מועד הנזילות, מה קורה להפקדות שעברו את התקרה ומתי נכון למשוך רק חלק, מפורט במדריך מתי קרן השתלמות נזילה ואיך מושכים בפטור ממס.
האם אפשר לקחת הלוואה מקרן ההשתלמות במקום למשוך אותה?
כן. חוסכים בקרן השתלמות יכולים לקבל הלוואה בריבית נמוכה ובתנאי החזר נוחים יותר מאשר בבנק. את הסכום, הריבית ותנאי ההחזר קובעת החברה המנהלת, ולכן בודקים אותם מולה.
מבחינת המס, משווים את ההלוואה למשיכה לפני המועד. משיכה כזו מחויבת במס הכנסה לפי מדרגת המס שלכם בשנת המשיכה, על הרווחים, ואצל שכיר גם על חלק המעסיק. בהלוואה הכסף נשאר בקרן, הוותק ממשיך להיספר מההפקדה הראשונה, והפטור מחכה למועד שבו הקרן תהיה נזילה. מצד שני, הלוואה היא חוב שמחזירים עם ריבית, ולכן היא מתאימה לצורך זמני שברור מאיפה יגיע ההחזר שלו.
מי שחוסך גם בקרן פנסיה יכול לקחת הלוואה גם כנגדה. את התנאים שלה ואת ההבדל בינה לבין משיכה מוקדמת מסבירים בעמוד הלוואה כנגד קרן פנסיה.
אפשר להחזיק יותר מקרן השתלמות אחת?
כן. מי שעובד אצל שני מעסיקים שמפרישים לו, או שעבר ממקום עבודה אחד לאחר, מחזיק קרן נפרדת לכל מעסיק, כי מעסיקים שונים לא מפקידים לאותה קרן. שכיר שיש לו גם הכנסה מעסק יכול לפתוח לצידן קרן נוספת כעצמאי.
את הקרנות הנפרדות אפשר להחזיק באותה חברה מנהלת או בחברות שונות. הוותק של קרן ישנה שלא משכו ממנה נספר גם לקרן החדשה: מי שהפרישו לו ארבע שנים אצל מעסיק אחד ושנתיים אצל הבא, רשאי למשוך משתי הקרנות בפטור, כי הוותק של הקרן הראשונה הגיע ל-6 שנים. מי שמחזיק קרן כעצמאי מתאם את ההפקדה לה עם הדוח השנתי במסגרת ליווי המס לעצמאים ובעלי עסקים.
מה קורה לכספי קרן ההשתלמות אם החוסך נפטר?
הכסף עובר למוטבים שהחוסך רשם בקרן, ואפשר למשוך אותו מיד, בלי לחכות למועד הנזילות. הפטירה לא משנה את מעמד המס של הכסף: מה שהיה פטור נשאר פטור גם אצל המוטבים, והפקדות שעברו את התקרה נשארות חייבות במס גם בידיהם.
כספי הקרן אינם חלק מהעיזבון, ולכן לא מקבלים אותם בצו ירושה. המוטבים פונים לחברה המנהלת וממלאים את הטפסים שהיא מבקשת. החוסך יכול לקבוע שהמוטבים יהיו היורשים שלו לפי צוואה או לפי החוק, ולשנות את המוטבים בכל עת בטופס של החברה המנהלת. שינוי מוטבים בצוואה תקף בוודאות כשההודעה עליו הגיעה לחברה לפני הפטירה, ובתי המשפט לא פסקו בזה באופן אחיד, ולכן מי שמשנה צוואה מעדכן גם את הקרן עצמה.
מתי משלימים את קרן ההשתלמות בקופת גמל להשקעה?
כשההפקדות לקרן ההשתלמות כבר מגיעות לתקרה הפטורה ורוצים לחסוך עוד. על הרווחים מהפקדה שעברה את התקרה בקרן ההשתלמות משלמים מס רווחי הון, ובקופת גמל להשקעה הרווחים יכולים להיות פטורים לגמרי, אם מושכים אותם מגיל 60 כקצבה חודשית.
את היתרון הזה מפספסים כשמושכים את כל הקופה בבת אחת: אז הקופה מנכה מס של עד 25% מהרווח הריאלי, גם אחרי גיל 60. על ההפקדה לקופה עצמה אין הטבת מס, ואפשר להפקיד לכל הקופות יחד עד 83,641 ₪ בשנה (נכון ל-2026). המעבר מקופה לקופה ודרכי המשיכה מגיל 60 מפורטים בהמדריך לקופת גמל להשקעה ולמיסוי שלה.
קישורים שימושיים
- קופת גמל להשקעה, אפיק חיסכון משלים
- קרן פנסיה, איך בוחרים מסלול נכון
- תכנון פנסיוני, התאמת התיק לפרישה
- תכנון חיסכון פיננסי, ליווי כולל
- דוח שנתי למס הכנסה, לקבלת הזיכוי
- איתור כספים נשכחים בקרנות ישנות
- כל זכות, קרן השתלמות לעצמאי
- משרד האוצר, מדריך לכלי חיסכון
- כל זכות, חיסכון, מדריך אזרחי
לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה, יחד עם סהר ביטון, סוכן ביטוח מורשה רישיון L-00116962. השירותים שלנו כוללים גם החזר מס על הפקדה לקרן השתלמות, קופת גמל להשקעה ותכנון פנסיוני. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה הוא כללי ואינו מהווה ייעוץ מס, ייעוץ פנסיוני או תחליף לייעוץ אישי. תקרות ההפקדה, שיעורי הניכוי והמיסוי בקרן השתלמות נכונים לשנת המס 2026 ועשויים להשתנות. תשואות עבר אינן מבטיחות תשואות עתידיות. כל מקרה נבחן לגופו על ידי בעל מקצוע מוסמך.