משיכת קרן פנסיה חד פעמית ממוסה בשיעור גבוה במקור. לעיתים 35 אחוז ויותר נוכה אוטומטית בעת המשיכה, גם אם החלק הפטור היה צריך להיות גדול יותר. סכומים שנצברו מעבודה הקודמת, החזרי הפקדות לא מנוצלות, ופטור על רכיב פיצויים, כולם משפיעים. בדיקת החזרי מס רטרואקטיבית 6 שנים עשויה להחזיר מס ששולם ביתר.
מגיע לי החזר מס על משיכת קרן פנסיה?
אם משכתם כסף מקרן פנסיה בשש השנים האחרונות, כנראה כן. הקרן מנכה מס במקור לפי כלל אחיד, בלי לדעת את הוותק שלכם, את ההכנסה שלכם באותה שנה, ואם מגיעה לכם הקלה רפואית. את ההפרש בין מה שנוכה למה שהחוק מחייב מחזירים בדוח שנתי.
עיקרי הדברים
- קרן פנסיה מורכבת משני רכיבים שממוסים בשתי דרכים שונות לגמרי: פיצויים ותגמולים.
- רכיב הפיצויים פטור ממס עד 13,750 ש"ח לכל שנת ותק בשנת 2026. עובד עם 12 שנות ותק מגיע לתקרת פטור של 165,000 ש"ח.
- רכיב התגמולים במשיכה לפני גיל 60 ממוסה ב-35 אחוז או במס השולי, לפי הגבוה. 35 אחוז הם רצפה, לא תקרה.
- הקרן מנכה לרוב 35 אחוז על כל הסכום, גם על החלק הפטור. שם נולד רוב ההחזר.
- לפני משיכה מסדירים את פטור הפיצויים בטופס 161, שעובר לקרן ישירות או דרך פקיד השומה, וכך מקבלים את החלק הפטור בלי ניכוי מס מלכתחילה.
- בקשת החזר אפשרית 6 שנות מס אחורה, וההחזר חוזר בתוספת הפרשי הצמדה וריבית.
- הפיכת המשיכה לקצבה חודשית פוטרת 57.5 אחוז מהקצבה המזכה בשנת 2026, עד 5,422 ש"ח בחודש, מגיל הפרישה.
מה זה החזר מס על משיכת פנסיה?
החזר מס על משיכת פנסיה הוא ההפרש בין המס שהקרן ניכתה במקור בזמן המשיכה לבין המס שחל עליכם לפי החוק. ב-2026 רכיב הפיצויים פטור עד 13,750 ש"ח לכל שנת עבודה, ועל משיכה שלא כדין מרכיב התגמולים חל מס של 35 אחוז או המס השולי, לפי הגבוה. מס שנוכה מעבר לחיוב הזה מבקשים בחזרה.
איך מגישים את הבקשה, לכמה שנים אחורה ובאיזה טופס, ריכזנו בעמוד בדיקת החזרי מס לשכירים, ושם גם בודקים את שאר שנות המס הפתוחות.
מהו החזר מס פנסיוני ואיך הוא עובד?
החזר מס פנסיוני הוא מס הכנסה שמוחזר לכם בגלל החיסכון הפנסיוני, ולרוב באחד משני מצבים: הקרן ניכתה מס ביתר כשמשכתם ממנה כסף, או שהפקדתם לפנסיה בעצמכם, שלא דרך המשכורת, ולא קיבלתם על ההפקדה את הטבת המס. בשני המצבים מבקשים את ההחזר אחרי ששנת המס נגמרה, עד 6 שנים מתום השנה.
את המצב הראשון מפרט העמוד הזה. במצב השני, שכיר שחייב במס והפקיד בעצמו לקרן פנסיה, לביטוח מנהלים או לקופת גמל לקצבה עשוי לקבל זיכוי של 35% מההפקדה, עד תקרה שתלויה בשכר ובהפרשה מהתלוש. הזיכוי לא נכנס לתלוש, ומבקשים אותו בבקשת ההחזר עם הדוח השנתי של הקרן.
למה משיכת קרן פנסיה ממוסה ביתר?
קרן פנסיה כוללת שני רכיבים: רכיב פיצויים (מהמעסיק) ורכיב תגמולים (הפקדות מהשכר). הרכיבים ממוסים שונה. במשיכה הונית (חד פעמית), חברת הביטוח מנכה אוטומטית 35 אחוז על כל הסכום. אבל החלק של פיצויי הפיטורין פטור עד תקרת הפטור (13,750 ש"ח לכל שנת ותק לפי 2026), והחלק של תגמולים זכאי לחישוב מס שולי שלרוב נמוך מ-35 אחוז. השילוב יוצר עודף ניכוי משמעותי. שונה מהחזר מס לפי תיקון 190 שמתייחס למסלול חיסכון לפנסיונרים.
למי השירות מתאים?
הרכיבים שזכאים לפטור או הקלה
פטור עד 13,750 שח לשנת ותק לפי 2026. עובד עם 10 שנות ותק = פטור 137,500 שח אוטומטי.
במשיכה לפני גיל 60 חל מס של 35 אחוז או המס השולי, לפי הגבוה מביניהם. מגיל 60, כשתנאי המשיכה מתקיימים, המיסוי נקבע לפי קיבוע הזכויות ולרוב נמוך בהרבה.
אם תהפכו את המשיכה לקצבה חודשית, חלק ניכר ממנה פטור ממס. שיעור הפטור על הקצבה המזכה עומד על 57.5 אחוז בשנת 2026 (כ-5,422 שח לחודש) ומנוצל מגיל הפרישה. עדיף לבדוק לפני המשיכה.
אם חלק מההפקדות לקרן לא קיבלו זיכוי באותה שנת מס, במשיכה זה משפיע על המס.
אם פדיתם קופת גמל לפני המועד, ייתכן שגם זה ממוסה ביתר. בדיקה משלבת.
מתי המס על משיכת קרן פנסיה הוא 35 אחוז, ומתי פחות?
35 אחוז הם רצפה ולא תקרה, והם חלים על רכיב התגמולים במשיכה לפני גיל 60. על רכיב הפיצויים המצב הפוך: הוא פטור עד 13,750 ש"ח לכל שנת ותק, ורוב ההחזרים נולדים שם, כשהקרן ניכתה 35 אחוז גם על החלק שהיה אמור לצאת פטור.
הקרן מנכה לפי כלל אחיד, כפי שהסברנו בפתיחה, ולכן הבדיקה בדיעבד מפרידה בין שני הרכיבים ומחשבת את המס האמיתי על כל אחד מהם.
| רכיב פיצויים | רכיב תגמולים | |
| מקור הכסף | הפקדות המעסיק לפיצויי פיטורין | הפקדות העובד והמעסיק לחיסכון |
| מעמד המשיכה בעזיבת עבודה | משיכה חוקית | משיכה שלא כדין לפני גיל 60 |
| הפטור ב-2026 | עד 13,750 ש"ח לכל שנת ותק | אין פטור במשיכה שלא כדין |
| שיעור המס | מס שולי על החלק שמעל התקרה בלבד | 35% או המס השולי, לפי הגבוה |
| מה נוכה בפועל | לרוב 35% על כל הסכום, בלי הפרדה בין הרכיבים | |
| איפה נוצר ההחזר | בפער בין הניכוי בפועל לפטור שמגיע לפי הוותק | בהקלות אישיות: מיעוט הכנסות, נכות, הוצאות רפואיות |
המס על משיכה שלא כדין מרכיב התגמולים נקבע בתקנות מס הכנסה שחלות על קופות גמל, והוא 35 אחוז או המס השולי לפי הגבוה מביניהם. מגיל 60, כשתנאי המשיכה מתקיימים, הכסף יוצא כקצבה או בהיוון, והמיסוי נקבע לפי קיבוע הזכויות ולא לפי הכלל הזה.
מסלול נוסף: פטור בגין נכות, מיעוט הכנסות והוצאות רפואיות
מעבר לחלוקה בין פיצויים לתגמולים, החוק מאפשר הקלות ופטורים במצבים סוציאליים או רפואיים. חברות הביטוח מנכות את המס באופן אוטומטי במעמד המשיכה, תחת ניכוי במקור, בלי לבדוק את זכאותכם להנחה. כך אלפי ישראלים משלמים מס מיותר של עשרות אלפי שקלים. אלה המסלולים העיקריים שאנחנו בודקים:
אם בשנת המשיכה לא עבדתם או שהכנסתכם הייתה נמוכה מתחת לסף המס, סביר שנוכה מכם מס ביתר. הגשת דוח שנתי מאפשרת לחשב את המס האמיתי ולקבל החזר.
מי שנקבעה לו, לילדו או לקרוב משפחה אחר נכות רפואית לצמיתות בשיעור 75% ומעלה, מפגיעה או ממחלה שאירעו אחרי פתיחת החשבון בקופה, עשוי לקבל פטור ממס על משיכת כספי התגמולים. את הבקשה מגישים לפקיד השומה, וצריך להציג בה את המקרה נכון.
מי ששילם בשנת המס הוצאות רפואיות, בשבילו או בשביל קרוב משפחה, שגבוהות ממחצית ההכנסה השנתית של המשפחה (בלי טיפולי שיניים), עשוי למשוך בלי מס סכום עד גובה ההוצאות, באישור פקיד השומה.
אם כבר משכתם ושילמתם את הקנס, נבדוק אם היו לכם נקודות זיכוי לא מנוצלות באותה שנה (למשל אם חד-הורי, ילדים, סיום תואר). במקרים רבים נקודות הזיכוי מקזזות חלק ניכר מהמס ומחזירות אלפי שקלים. אפשר גם לנצל נקודות זיכוי של בן או בת הזוג.
האם אפשר לקחת הלוואה על חשבון הפנסיה?
כן. קרן פנסיה יכולה לתת לעמית הלוואה, כשהעמית משעבד את החיסכון שלו בקרן כבטוחה להחזר. מבחינת מס זה ההבדל המרכזי מול משיכה: הלוואה אינה משיכה מהחיסכון, ולכן הקרן לא מנכה עליה מס.
משיכה של כספי תגמולים לפני המועד שנקבע בדין מחויבת במס הכנסה של 35 אחוז, והקרן מנכה אותו במקור. בהלוואה החיסכון נשאר בקרן ורשום על שמכם. הצד השני הוא השעבוד: אם ההלוואה לא מוחזרת, הקרן רשאית לגבות את החוב מכספי החיסכון עצמם. את גובה ההלוואה, הריבית ותנאי ההחזר קובעת הקרן, ואותם בודקים מולה. החלק שלנו הוא חשבון המס: כמה תעלה משיכה במקום הלוואה, והאם מגיע לכם פטור ממס על המשיכה בגלל הכנסה נמוכה, נכות או הוצאות רפואיות גבוהות.
מתי מגיע החזר מס על משיכת קרן השתלמות?
כשמשכתם קרן השתלמות לפני שהיא נזילה, והקרן ניכתה מס בשיעור גבוה מהמס שחל עליכם באותה שנה. משיכה אחרי 6 שנים מתחילת ההפקדות, או אחרי 3 שנים כשהכסף משמש ללימודים או להשתלמות, פטורה ממס הכנסה עד התקרה, ולכן בדרך כלל אין בה מס להחזיר.
כשאתם שכירים ומושכים לפני המועד, המס חל על הפקדות המעסיק ועל הרווחים שנצברו בקרן, לפי מדרגת המס שלכם בשנת המשיכה. ההפקדות שלכם מהשכר כבר מוסו בתלוש. הקרן לא יודעת כמה הרווחתם באותה שנה, ולכן היא עשויה לנכות מס בשיעור המרבי, 47%. אם מדרגת המס שלכם נמוכה מזה, מגיע לכם ההפרש. מבקשים אותו אחרי סוף שנת המס בבקשה להחזר מס, בטופס 135 או בבקשה המקוונת של רשות המסים, עד 6 שנים אחורה. מי שעוד לא משך יכול לפנות לפקיד השומה מראש, לקבל אישור על שיעור הניכוי ולמסור אותו לקרן לפני המשיכה.
את הבדיקה הזו אנחנו עושים לשכירים יחד עם שאר שנות המס הפתוחות, במסגרת בדיקת החזרי מס לשכירים. עצמאים שהפקידו לקרן ולא ניכו את ההפקדה בדוח השנתי יכולים לקבל החזר גם על שנות ההפקדה עצמן, ואת המסלול הזה פירטנו בעמוד החזרי מס לעצמאים על הפקדה לקרן השתלמות.
טפסים ומסמכים נדרשים
אנחנו פועלים בשני מישורים: מניעת המס מראש, ותיקון בדיעבד אם כבר נוכה. לפני המשיכה, אם טרם משכתם, אפשר לבדוק זכאות לפטור באמצעות אישור פקיד שומה (טופס 159) כשיש נכות או הוצאות רפואיות גבוהות, ולהגיש את הבקשה כך שתקבלו את הכסף נקי ממס. מי שההכנסה שלו ושל בן או בת הזוג באחד משני החודשים האחרונים לא עלתה על שכר המינימום, או על פעמיים שכר המינימום כשיש ילד מתחת לגיל 18, מצהיר על כך ישירות לקופה בטופס 159א ומושך בלי ניכוי מס את ההפרש בין ההכנסה לתקרה. אחרי המשיכה, אנחנו אוספים את אישורי המשיכה ובודקים החזר בדוח שנתי. אלה המסמכים שנזדקק להם:
- טופס 159 - בקשה לפטור או הקלה בניכוי מס במקור מפקיד השומה (לפני המשיכה)
- טופס 106 מחברת הביטוח, המעיד על המשיכה והמס שנוכה (אם המשיכה כבר בוצעה)
- דוח יתרות עדכני מקרן הפנסיה או קופת הגמל
- מסמכים רפואיים או אישורי נכות במקרים רלוונטיים
- תלושי שכר או אישורי הכנסה אחרים לשנת המשיכה
אילו מסמכים צריך להכין לבדיקת החזר מס על משיכת קרן פנסיה?
שלושה מסמכים הם הבסיס: האישור של הקרן על הסכום שנמשך ועל המס שנוכה ממנו, טופס 161 שקיבלתם מהמעסיק כשעזבתם את העבודה, ואישורי ההכנסה של כל שנת המשיכה, שלכם ושל בן או בת הזוג.
טופס 161 הכרחי כשמשכתם פיצויים: בחלק ב' שלו רשום אם ביקשתם פטור ממס ועל איזה סכום. תקרת הפטור נקבעת לפי מספר שנות העבודה והשכר האחרון, ולכן נבקש גם את תלוש השכר האחרון. אישורי ההכנסה הם טופס 106 מכל מקום עבודה ומכל משלם קצבה, ואישורי תשלום מהביטוח הלאומי. מי שמבקש הקלה בגלל נכות מצרף את החלטת הוועדה הרפואית שקבעה את אחוזי הנכות, ומי שמבקש הקלה בגלל הוצאות רפואיות מצרף את האישורים עליהן. בקשת החזר מגישים לכל שנת מס בנפרד, עם האישורים של אותה שנה, כך שמשיכות משתי שנים הן שתי בקשות. ואחרון, צילום צ'ק או אישור מהבנק, כדי שההחזר ייכנס לחשבון הנכון.
תהליך הליווי, 4 שלבים
שבועיים
אישור פדיון מחברת הביטוח, טופס 106, פירוט מס שנוכה, חישוב הוותק, אישורי הפקדות לאורך השנים.
שבוע
הפרדה בין רכיב פיצויים לתגמולים, חישוב פטור לפי שנות ותק, חישוב מס שולי בפועל, ובדיקת נקודות זיכוי לא מנוצלות.
יום עסקים
הגשת דוח שנתי לשנת הפדיון עם בקשת החזר על המס שנוכה ביתר.
3-6 חודשים
מענה לפניות פקיד שומה, ווידוא קליטת ההחזר.
כמה כסף אתם מפסידים? טבלת תרחישים
| סכום המשיכה | המס שינוכה (35%) | הסכום שיישאר ביד | החזר פוטנציאלי בטיפול נכון |
| 50,000 ש"ח | 17,500 ש"ח | 32,500 ש"ח | עד 17,500 ש"ח |
| 100,000 ש"ח | 35,000 ש"ח | 65,000 ש"ח | עד 35,000 ש"ח |
| 200,000 ש"ח | 70,000 ש"ח | 130,000 ש"ח | עד 70,000 ש"ח |
איך מחשבים את ההחזר בפועל, דוגמה מלאה?
יוסי עזב את מקום העבודה בגיל 54 אחרי 12 שנות ותק, ומשך את כל הצבירה בקרן הפנסיה: 240,000 ש"ח. מתוכם 150,000 ש"ח ברכיב הפיצויים ו-90,000 ש"ח ברכיב התגמולים. הקרן ניכתה 35 אחוז על הסכום כולו, 84,000 ש"ח, ויוסי קיבל ליד 156,000 ש"ח.
12 שנות ותק כפול 13,750 ש"ח לשנה נותנות תקרת פטור של 165,000 ש"ח. רכיב הפיצויים של יוסי, 150,000 ש"ח, נמוך מהתקרה ולכן פטור במלואו. המס הנכון עליו הוא אפס.
יוסי בן 54, ולכן המשיכה מרכיב התגמולים היא משיכה שלא כדין. על 90,000 ש"ח חל מס של 35 אחוז, כלומר 31,500 ש"ח. המס השולי שלו נמוך מ-35 אחוז, ולכן הרצפה היא שקובעת.
המס הנכון על המשיכה כולה הוא 31,500 ש"ח. בפועל נוכו 84,000 ש"ח. ההפרש, 52,500 ש"ח, הוא ההחזר שיוסי זכאי לו.
הגשת דוח שנתי לשנת המשיכה, עם אישור הפדיון ואישור הוותק מהמעסיק. ההחזר מגיע תוך שלושה עד שישה חודשים, בתוספת הפרשי הצמדה וריבית.
הדוגמה הזו מציגה את המסלול הנפוץ ביותר, פטור הפיצויים שלא נוצל. מעליו נבנים המסלולים האישיים שפירטנו למעלה: שנה שבה לא עבדתם, נכות או הוצאות רפואיות חריגות, ונקודות זיכוי שלא נוצלו. בתיק אחד הם יכולים להצטבר יחד.
מה היה קורה אם יוסי היה פונה לפני המשיכה: טופס 161 עם הנחיות פקיד השומה לניכוי מס היה מורה לקרן לנכות מס רק על רכיב התגמולים, כי כל הפיצויים שלו בתוך הפטור. יוסי היה מקבל 208,500 ש"ח מיד, במקום לקבל 156,000 ש"ח ולחכות חצי שנה ל-52,500 ש"ח. אותו כסף, שנה הבדל.
האם הגשת בקשה להחזר מס יכולה לגרום לי לשלם יותר?
כן, אבל רק אם באותה שנה שולם פחות מס ממה שהחוק מחייב. בקשת החזר מובילה לשומה על כל ההכנסות של שנת המס, כולל המשיכה מהקרן, ואם החישוב מגיע לסכום גבוה ממה שנוכה, ההפרש הוא חוב ולא החזר.
מס הכנסה מחושב על בסיס שנתי, לפי סך ההכנסות בשנה. מי שהיו לו באותה שנה הכנסות נוספות על המשכורת, למשל ריבית מפיקדונות או שכר דירה, עשוי להיות חייב במס גבוה יותר ממה שנוכה לו. לבקשה מצרפים אישורים על כל ההכנסות שלכם ושל בן או בת הזוג, וכולן נכנסות לחישוב. לכן אנחנו לא מגישים לפני שמחשבים את המס של כל השנה מכל מקורות ההכנסה ומשווים אותו למה שנוכה בפועל. כשהחישוב מראה חוב, יודעים את זה לפני ההגשה ולא מהודעת השומה.
5 טעויות שמסכנות החזר
נכון שנוכה במקור, אבל החוק מאפשר תיקון בדוח שנתי. אסור לוותר.
פיצויים ותגמולים ממוסים שונה. חישוב מאוחד = פספוס הזכות לפטור.
פטור פיצויי פיטורין נצבר לפי שנות ותק. ותק של 15 שנה = פטור של 206,250 שח אוטומטי. הרבה לא מודעים.
אם הפדיון היה אחרי פיטורין, ההחזר משולב גם עם החזר מס פיטורין. בלי שילוב = פחות החזר.
לפעמים עדיף להפוך משיכה הונית לקצבה חודשית. חלק מהקצבה המזכה פטור ממס (57.5 אחוז בשנת 2026) החל מגיל הפרישה.
שתי דוגמאות מהשטח
המקרה של רונית, אם חד הורית: רונית נקלעה לחובות ומשכה 80,000 שח מקרן הפנסיה. חברת הביטוח ניכתה לה 28,000 שח מס. בבדיקה התברר שבאותה שנה רונית עבדה רק בחלק מהזמן והכנסתה הייתה נמוכה. הגשנו דוח שנתי וקיזזנו את המס ששולם מול נקודות הזיכוי שלה כאם חד הורית. רונית קיבלה את מלוא המס בחזרה.
המקרה של דוד, נכה צה"ל: דוד ביקש למשוך את כספי התגמולים לשיפוץ הבית, ולא ידע שכנכה הוא זכאי להקלות. רגע לפני המשיכה הוא פנה להתייעצות. הגשנו עבורו בקשה לפקיד השומה באמצעות טופס 159 והשגנו אישור על פטור מלא מניכוי מס במקור. דוד משך 150,000 שח ללא תשלום מס כלל וחסך כ-52,000 שח.
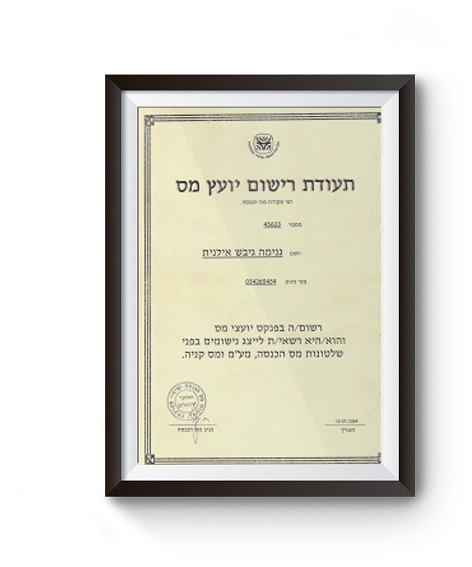
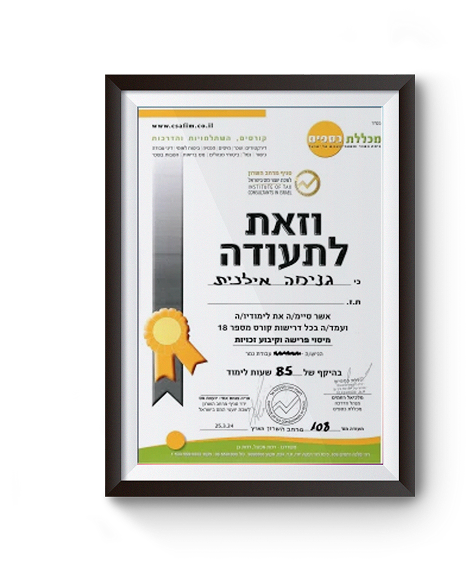
הטיפול אצלנו מתבצע בליווי אילנית גנימה, יועצת מס מוסמכת. התמודדות מול פקיד השומה דורשת ידע מקצועי והכרת ההקלות בחוק, ואנחנו יודעים להציג את המקרה כך שימקסם את הסיכוי לפטור או להחזר.
משכת קרן? בודקים אם נוכה יותר מדי
בדיקת זכאות חינם ב-30 דקות
מבדקים את אישור הפדיון, הוותק, וההכנסה השנתית. מחשבים את ההחזר הצפוי.
אחריות: שכר טרחה רק על החזר שמתקבל בפועל.
קישורים שימושיים
- תכנון פרישה לפנסיה
- החזר מס לפי תיקון 190
- החזר מס עקב פיטורין
- החזר מס לפנסיונרים
- החזר מס רטרואקטיבי 6 שנים
- אודות אילנית גנימה, יועצת מס
- רשות המסים, פנסיה
- כל-זכות: משיכת כספים
- שאלון החזר מס לשכירים, האם יש סימנים להחזר מס מהשנים האחרונות
- רשימת מסמכים אישית, אילו מסמכים לאסוף לקיבוע, להחזר מס או לפרישה
- מחשבון נקודות זיכוי, כמה נקודות זיכוי מגיעות לכם ומה שוויין
תוכן העניינים
- מגיע לי החזר מס על משיכת קרן פנסיה?
- למה משיכת קרן פנסיה ממוסה ביתר?
- למי השירות מתאים?
- הרכיבים שזכאים לפטור או הקלה
- מתי המס על משיכת קרן פנסיה הוא 35 אחוז, ומתי פחות?
- מסלול נוסף: פטור בגין נכות, מיעוט הכנסות והוצאות רפואיות
- האם אפשר לקחת הלוואה על חשבון הפנסיה?
- מתי מגיע החזר מס על משיכת קרן השתלמות?
- טפסים ומסמכים נדרשים
- תהליך הליווי, 4 שלבים
- כמה כסף אתם מפסידים? טבלת תרחישים
- איך מחשבים את ההחזר בפועל, דוגמה מלאה?
- האם הגשת בקשה להחזר מס יכולה לגרום לי לשלם יותר?
- 5 טעויות שמסכנות החזר
- שתי דוגמאות מהשטח
- קישורים שימושיים
לפני שמושכים כספי פנסיה שווה לבדוק את כל האפשרויות. בשירות תכנון פרישה לפנסיה בודקים מה למשוך, מתי ובאיזה מסלול מס. השיחה הראשונה ללא עלות.
ביקורות אמיתיות, מילה במילה
לקוחות שליווינו בקיבוע זכויות ובפרישה מספרים
החיבור עם אילנית היה מיידי כבר מלקרוא את הפרטים בגוגל. לאחר שיחה טלפונית הבנתי שגם היא וגם ארז שניהם שירותיים ואילנית מקצועית ברמות. אבל מה שהכריע את הכף היה עניין השקט הנפשי שעם פנייה לכאן בכל הפרישה, ואילנית בקשר עם מקום העבודה עם קרן הפנסיה ועם מס הכנסה ואנחנו עם ראש שקט. אז יותר מזה לא צריך. אילנית היתה זמינה גם בווטסאפ גם בבוקר ליל הסדר זה לא מובן מאליו. תודה לכם על טיפול מסור ומקצועי ממעלייה מאוד
ברצוני לשתף את היועצת מס מספר אחד בארץ עם הרבה סבלנות, ועקשנות, ואדיבות. אילנית אין עלייך. ממליץ בחום לכל אדם שיוצא לגמלאות לעשות קיבוע זכויות. ברצוני לציין לא היה קל עם מס ההכנסה אבל עם אורך רוח שלך השגת את מבוקשך. תודה על הכל אילנית.
אילנית היקרה תודה על הטיפול המהיר ויעיל להסדרת קיבוע זכויות שלי לרגל פרישתי לפנסיה. אילנית מנוסה בעלת הסברים ושיתוף בהחלטה של עתידי, מקצועיות ועניינית. תודה רבה וכמובן ממליץ מאוד (חסכה לי הרבה כסף). מומלצת
מקורות רשמיים
העמוד עודכן לאחרונה ב-10.11.2026. אלה המקורות הרשמיים שהוא מפנה אליהם.