קופת גמל להשקעה - איך הופכים אותה לכלי החיסכון המשתלם ביותר שלכם?
קופת גמל להשקעה היא אפיק החיסכון הגמיש ביותר בישראל, פתוח לכל אדם בכל גיל ומציע הטבת מס משמעותית בפרישה. במשרד iG-TAX אנחנו מלווים אתכם בפתיחת קופת גמל להשקעה, בבחירת המסלול המתאים לגיל ובמיקוח על דמי הניהול. ראשית אנחנו ממפים את מצבכם, לאחר מכן בוחרים את הגוף המנהל, ולבסוף מבצעים את ההפקדה הראשונה בקופת גמל להשקעה.
קופת גמל להשקעה, המספרים שצריך לדעת ב-2026
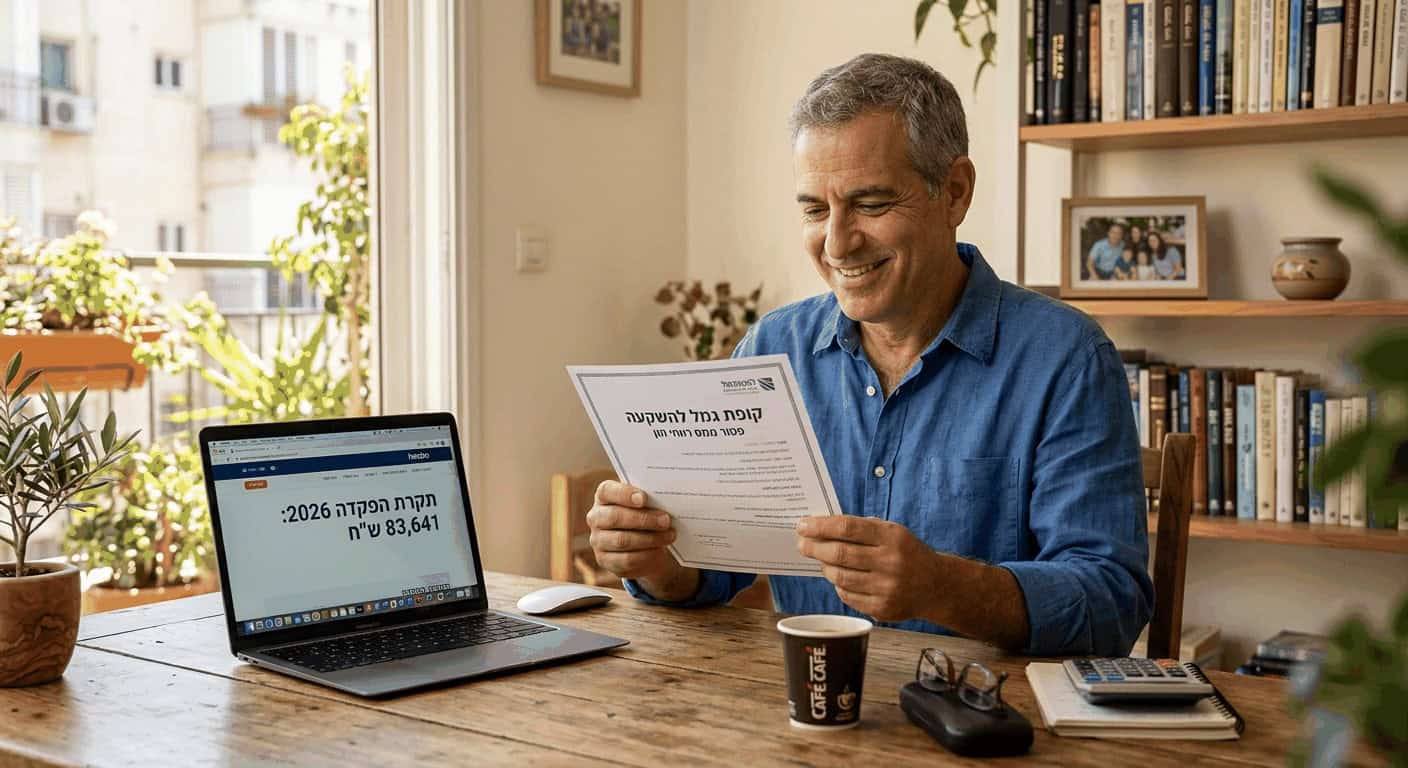
הפירוט המלא של התקרה, כולל מה קורה כשמנסים להפקיד מעבר לה ואיך מנצלים אותה במשפחה, נמצא במדריך תקרת ההפקדה לקופת גמל להשקעה ב-2026.
למה כדאי לפתוח קופת גמל להשקעה עם ליווי מקצועי?
קופת גמל להשקעה היא הכלי הפיננסי המגוון ביותר בישראל. ראשית, היא נזילה בכל זמן. שנית, היא מציעה פטור מס מלא במשיכה כקצבה מגיל 60. בנוסף, אין דרישה של הכנסה מעבודה. לפיכך, גם ילדים, פנסיונרים ומקבלי ירושה יכולים לפתוח קופת גמל להשקעה ולנצל את היתרונות שלה.
- השוואה בין הקופות בשוק, אנחנו בודקים תשואות עבר, דמי ניהול וגודל החברה המנהלת בקופת גמל להשקעה.
- בחירת המסלול המתאים לגיל ולאופק הזמן, מסלול מנייתי לצעירים, מסלול מאוזן לגיל הביניים, ומסלול סולידי לקראת המשיכה.
- תכנון חכם של ייעוד הסכום, האם להקצות לילדים, לעצמכם או להעברה בין דורית פטורה ממס.
- מיקוח אגרסיבי על דמי ניהול, ההפרש בין 0.5% ל-0.8% מצטבר לעשרות אלפי שקלים ב-20 שנה בקופת גמל להשקעה.
- תיאום עם קרן השתלמות ועם קרן פנסיה לבניית תיק חיסכון מאוזן.
- בדיקה שנתית של הקופה, השוואה למתחרים, ועדכון לפי שינויי חיים. בנוסף, תיאום עם תיקון 190 לפנסיונרים.
מי יכול לפתוח קופת גמל להשקעה?
קופת גמל להשקעה פתוחה לכל תושב ישראל, ללא דרישת גיל וללא דרישת הכנסה. למעשה, ההפקדה הראשונה יכולה להתבצע גם לילד תינוק, מה שמאפשר תכנון בין דורי משמעותי בקופת גמל להשקעה.
קופת גמל להשקעה מתאימה לכם אם
פחות מתאים אם
כיצד פותחים קופת גמל להשקעה, שלב אחר שלב?
שיחה של 45 עד 60 דקות בה אנחנו מבינים את היעדים, אופק הזמן ופרופיל הסיכון. לאחר מכן אנחנו מציגים לכם 3 עד 4 קופות גמל להשקעה מתאימות עם השוואת תשואות ודמי ניהול.
אנחנו פונים בשמכם לבית ההשקעות הנבחר ומשיגים דמי ניהול נמוכים מהמחירון של קופת גמל להשקעה. בנוסף, אנחנו מסדירים את כל ההסכמים בתנאים מועדפים.
פתיחה רשמית של קופת גמל להשקעה מול בית ההשקעות, חתימת טפסי הצטרפות וביצוע ההפקדה הראשונה. ניתן להפקיד גם סכום חד פעמי וגם בהוראת קבע חודשית.
אחת לשנה אנחנו סוקרים את ביצועי הקופה, משווים מול קופות מתחרות, ובודקים אם דמי הניהול עדיין אופטימליים. במידת הצורך מבצעים העברה לקופה אחרת ללא אירוע מס.
כמה אפשר לחסוך עם קופת גמל להשקעה?
היתרון הגדול של קופת גמל להשקעה הוא הגמישות במיסוי. ראשית, אם תמשכו את הכסף כקצבה מגיל 60, הקצבה והרווחים פטורים לחלוטין ממס. שנית, גם אם תמשכו את הסכום כסכום חד פעמי, אתם נהנים מצמיחה ארוכת טווח. כתוצאה מכך, ההפרש בין השארת הכסף בעו"ש לחיסכון בקופת גמל להשקעה לאורך 20 שנה הוא דרמטי.
פוטנציאל החיסכון בקופת גמל להשקעה לאחר 20 שנה
קופת גמל להשקעה היא הכלי הכי משתלם לתכנון פרישה ארוך טווח.
דוגמה היפותטית בלבד, לא לקוח אמיתי. תשואות עבר אינן מבטיחות תשואות עתידיות.
כמה עולה הליווי לפתיחת קופת גמל להשקעה?
במשרד iG-TAX אנחנו עובדים במחיר פיקס לכל פרויקט פתיחת קופת גמל להשקעה, לא באחוזים מהקופה ולא בעמלות מבית ההשקעות. ראשית, המחיר נקבע מראש בכתב. בנוסף, אנחנו לא מקבלים תשלום נוסף מאף גוף פיננסי. מעבר לכך, הפגישה הראשונה היא ללא עלות וללא התחייבות.
| חבילה | מה כלול | זמן לסיום |
|---|---|---|
| פגישת אבחון | 45 עד 60 דקות, השוואת קופות, המלצה ראשונית, ללא תכנית כתובה | פגישה אחת |
| פתיחה חד פעמית | השוואת קופות + מיקוח דמי ניהול + פתיחה + הפקדה ראשונה | 2 עד 3 שבועות |
| ליווי שנתי | פתיחה חד פעמית + בדיקה שנתית של דמי ניהול ומסלול | שנה ראשונה כולל פתיחה, מתחדש שנתית |
בפגישת האבחון אנחנו מציגים לכם הצעת מחיר מדויקת לחבילה שמתאימה למצבכם בקופת גמל להשקעה.
אילו טעויות נפוצות בקופת גמל להשקעה אנחנו מונעים מכם?
טעויות בקופת גמל להשקעה עולות לחוסכים עשרות אלפי שקלים לאורך השנים. לכן, חשוב להכיר אותן מראש. הנה שש הטעויות הקריטיות שאנחנו מונעים מכם בליווי מקצועי של קופת גמל להשקעה:
הפרש של 0.3% בדמי ניהול שנתיים מצטבר ל-30,000 ₪ ויותר בקופת גמל להשקעה ב-20 שנה. אנחנו מנהלים מיקוח אגרסיבי בשמכם.
צעיר במסלול אג"חי בגיל 30 מאבד עשרות אחוזים מהצמיחה הפוטנציאלית של קופת גמל להשקעה לעומת מסלול מנייתי לאופק זמן ארוך.
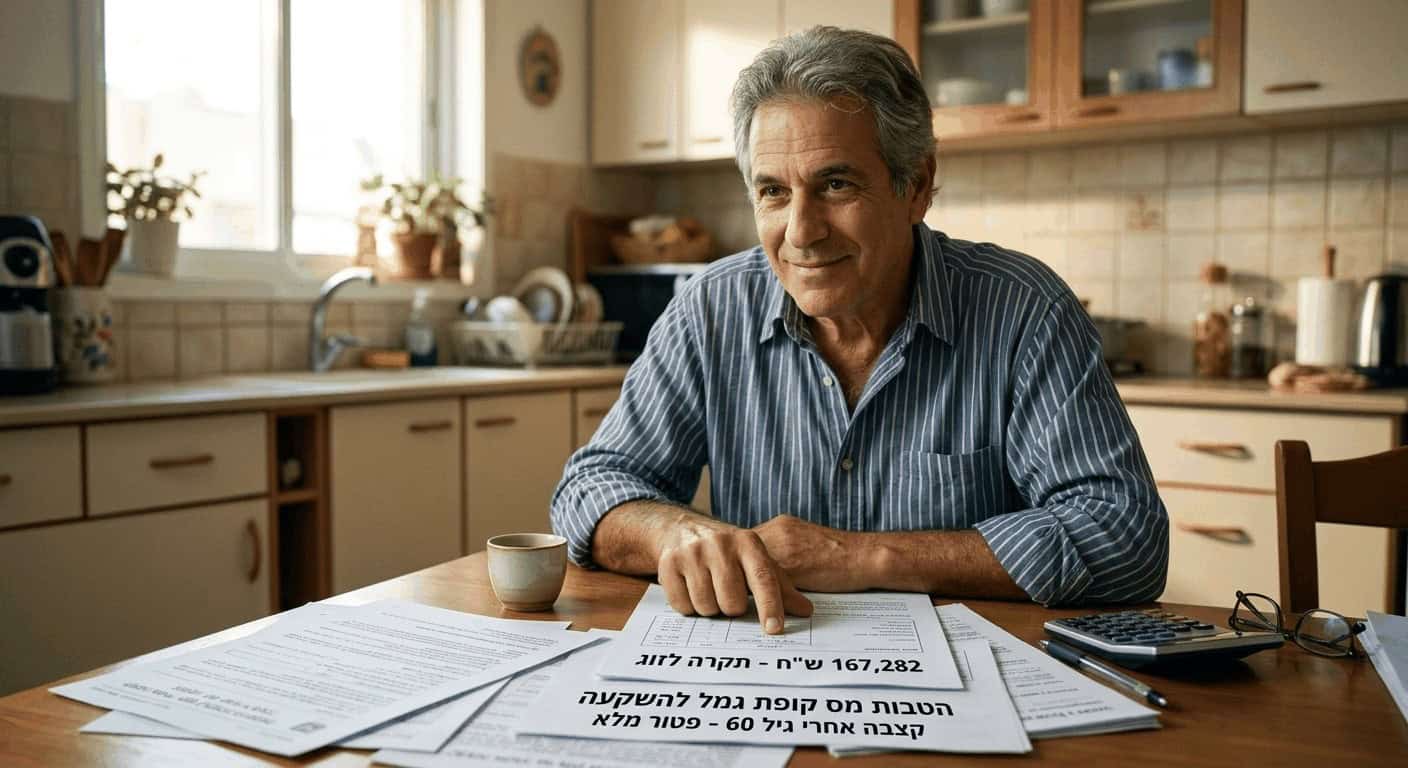
תקרת ההפקדה של קופת גמל להשקעה היא הזדמנות שלא חוזרת. כסף שלא הופקד השנה לא ניתן להפקיד "רטרואקטיבית". זוג מפסיד עד 167,282 ₪ פוטנציאל הפקדה בכל שנה.
משיכה כסכום חד פעמי מקופת גמל להשקעה גוררת 25% מס על הרווחים הריאליים. למרות זאת, משיכה כקצבה מוכרת מגיל 60 פטורה לחלוטין ממס. ההפרש הוא עשרות עד מאות אלפי שקלים.
כל ילד יכול לפתוח קופת גמל להשקעה תחת השם שלו עם תקרה זהה. מצד שני, רוב ההורים לא מנצלים את ההזדמנות לתכנון בין דורי פטור ממס.
לידה, נישואין, גירושין, פטירת קרוב. כל אחד מהאירועים האלה דורש עדכון מוטבים בקופת גמל להשקעה. אי עדכון יכול לגרום לכך שהכסף לא יגיע ליעד הנכון.
פגישת אבחון ראשונה ללא עלות
ראשית, נסקור את מצבכם הפיננסי. בנוסף, נשווה את כל הקופות בשוק. לבסוף, נציע לכם את קופת גמל להשקעה עם דמי הניהול הנמוכים ביותר ומסלול שמתאים לגיל. ללא התחייבות, ללא לחץ מכירתי.
השאירו פרטים בטופס שבעמוד או צרו איתנו קשר טלפוני.
מי הצוות שמלווה אתכם?
קופת גמל להשקעה משלבת שני עולמות, חיסכון פיננסי ומיסוי משיכות. לכן הליווי שלנו ניתן בידי שני מומחים שעובדים יחד על התיק שלכם, אחד על בחירת הקופה והמסלול והשני על אופטימיזציית המיסוי במשיכה.
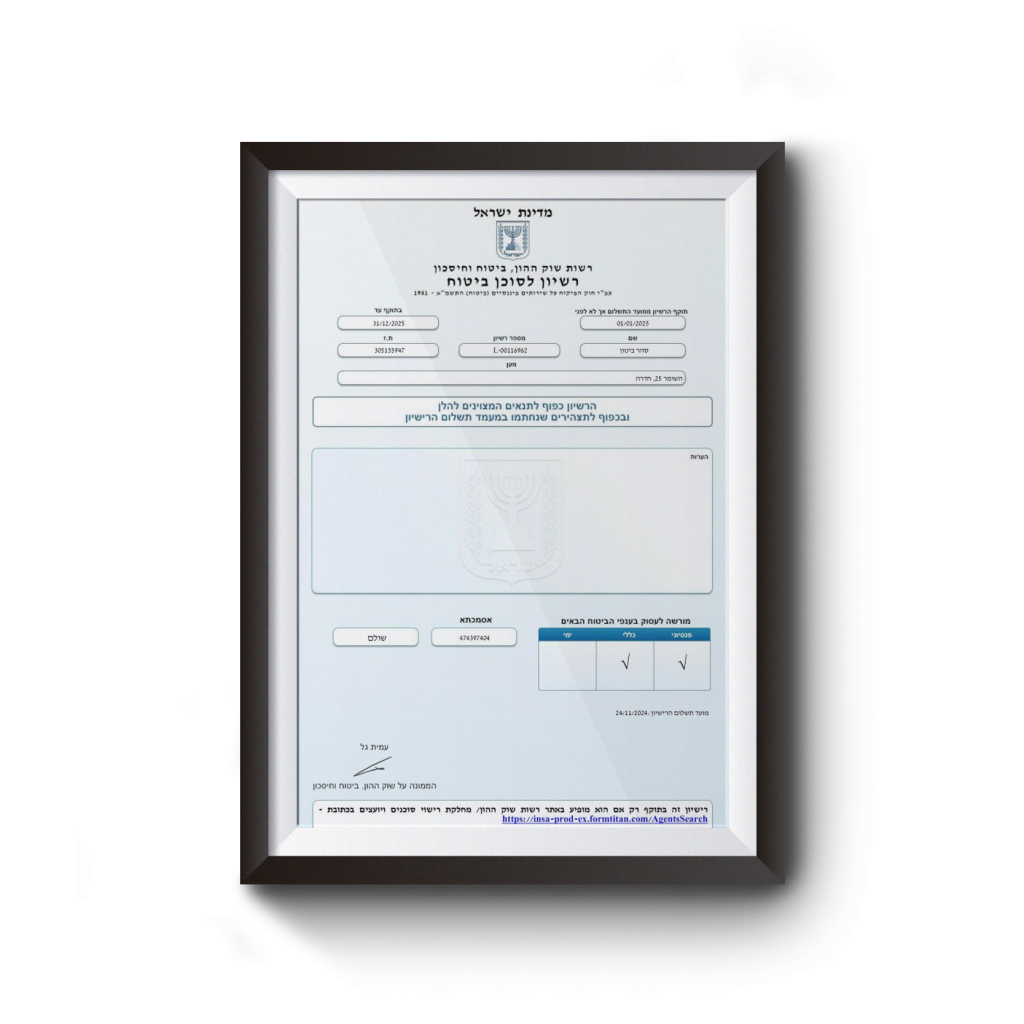
רישיון L-00116962
14 שנות ניסיון בייעוץ חיסכון והשקעות. מלווה אתכם בבחירת קופת גמל להשקעה, התאמת המסלול לגיל ולאופק הזמן ומיקוח על דמי ניהול מול בתי ההשקעות.
רישיון 45633
למעלה מ-20 שנות ניסיון בייצוג מול רשות המסים. מתכננת עבורכם את אסטרטגיית המשיכה מקופת גמל להשקעה כך שתיהנו מהפטור בקצבה מוכרת מגיל 60 ותחסכו במס רווחי ההון.
מה ההבדל בין לנהל את הקופה לבד לבין ליווי של iG-TAX?
| היבט | לבד | דרך iG-TAX |
|---|---|---|
| בחירת קופה ומסלול | השוואה חלקית, נטייה למסלול ברירת מחדל | השוואת כל הקופות בשוק והתאמת מסלול לגיל ולסיכון |
| דמי ניהול | מחירון ברירת מחדל, יקר לאורך זמן | מיקוח אגרסיבי בשמכם להשגת דמי ניהול נמוכים |
| אסטרטגיית משיכה ומיסוי | סיכון למשיכה חד פעמית עם 25% מס מיותר | תכנון קצבה מוכרת פטורה ממס מגיל 60 |
מה קורה לכסף בקופת גמל להשקעה אם בעל הקופה נפטר?
הכסף שנצבר בקופה, כולל הרווחים, שייך למוטבים שבעל הקופה רשם בה. אם לא רשם מוטבים, או כתב שהמוטבים הם היורשים לפי דין, הכסף עובר ליורשים, והם מציגים לחברה המנהלת צו ירושה או צו קיום צוואה.
הכסף הזה אינו נחשב חלק מהירושה, ולכן אין חובה לכסות ממנו חובות של המנוח. צוואה מאוחרת ששינתה את המוטבים גוברת על מה שנרשם בטופסי הקופה, וזו סיבה טובה לעדכן מוטבים אחרי כל שינוי במשפחה. בקופה אין רכיב ביטוחי, כך שהמשפחה מקבלת את מה שנצבר ולא קצבת שאירים. מי שכבר העביר את הכסף אחרי גיל 60 לקופה שמשלמת קצבה, התשלום לשאירים שלו נקבע לפי התקנון של אותה קופה. כשלא נקבעו מוטבים והיתרה אינה עולה על 8,000 ₪, ייתכן שאפשר לקבל את הכסף גם בלי צו, בפנייה ישירה לחברה המנהלת.
מהי פוליסת חיסכון, ובמה היא שונה מקופת גמל להשקעה?
פוליסת חיסכון היא תוכנית חיסכון שחברת ביטוח מנהלת במסגרת פוליסת ביטוח חיים, והיא אינה קופת גמל. ההבדל שהכי משמעותי מבחינת המס הוא הפטור שתיארנו בעמוד הזה: פקודת מס הכנסה פוטרת ממס את הרווחים ואת הקצבה כשמושכים מגיל 60 כקצבה חודשית, והיא מחילה את הפטור על סכומים שהפקדתם בעצמכם לקופת גמל להשקעה (סעיף 9א לפקודה).
השוואה מלאה בין שני המוצרים, כולל המיסוי ומתי כל אחד מהם מתאים, נמצאת במדריך פוליסת חיסכון: יתרונות, מיסוי ומתי באמת כדאי.
אפשר להחזיק קופת גמל להשקעה ופוליסת חיסכון במקביל?
כן. קופת גמל להשקעה מיועדת לכלל הציבור, ואפשר להחזיק אותה לצד פוליסת חיסכון, קרן השתלמות או קרן פנסיה. אפשר גם להחזיק כמה קופות גמל להשקעה, באותה חברה או בחברות שונות. המגבלה היא על הסכום: ההפקדות לכל קופות הגמל להשקעה שלכם יחד לא יעלו על 83,641 ₪ בשנה קלנדרית (נכון ל-2026).
במשיכה כל מוצר ממוסה לפי הכללים שלו. לכן ההחלטה מאיזה כסף למשוך קודם, ומה להשאיר לקצבה פטורה מגיל 60, היא החלטת מס לכל דבר. את התמונה המלאה הזאת אנחנו בונים בתכנון פרישה ותכנון מס בפרישה.
מה קורה אם מושכים את הכסף מקופת גמל להשקעה לפני גיל 60?
אפשר למשוך בכל גיל, את כל הסכום או חלק ממנו, בלי קנס. לפני גיל 60 המשיכה היא סכום חד פעמי, והקופה מנכה מס של עד 25% על הרווח הריאלי לפני שהיא מעבירה אליכם את הכסף. על הסכום שהפקדתם לא משלמים מס, והכסף מגיע תוך 4 ימי עסקים מקבלת הבקשה.
הפטור ממס על הרווחים ועל הקצבה נפתח רק מגיל 60, ורק למי שבוחר לקבל את הכסף כקצבה חודשית. מי שמתכנן לפרוש לפני 60 ולחיות מהקופה בשנים שעד הקצבה צריך להכניס את המס הזה לחשבון מראש, וזה חלק מתכנון פרישה מוקדמת.
מי שמשך מוקדם, וההכנסה החייבת שלו באותה שנה נמצאת במדרגת מס נמוכה מ-25%, עשוי להיות זכאי להחזר של חלק מהמס שהקופה ניכתה.
מהן הטבות המס בקופת גמל להשקעה?
הטבות המס בקופת גמל להשקעה מגיעות ביום המשיכה ולא ביום ההפקדה: המס על הרווחים נדחה עד שמושכים את הכסף, ומי שמושך אותו מגיל 60 כקצבה חודשית פטור ממנו לגמרי. על ההפקדה עצמה אין זיכוי ואין ניכוי ממס, בשונה מהפקדה לקרן פנסיה.
- דחיית המס: מעבר מקופה לקופה אינו אירוע מס, ולכן הרווחים ממשיכים לצמוח בלי שנוכה מהם מס בדרך. המס, עד 25% מהרווח הריאלי, מנוכה רק כשמושכים.
- פטור בקצבה: מגיל 60, מי שמעביר את הכסף לקופה שמשלמת קצבה פטור ממס על כל הרווחים שנצברו, והקצבה החודשית עצמה פטורה ממס הכנסה. בשונה מקצבת פנסיה רגילה, לקצבה הזאת לא צריך לבצע קיבוע זכויות כדי ליהנות מהפטור. הפטור נשמר גם למי שמקבל קצבת פנסיה, ממשיך לעבוד או מקבל הכנסות אחרות.
איך מושכים כסף מקופת גמל להשקעה?
מגישים בקשת משיכה לחברה המנהלת, ואפשר למשוך את כל הסכום או רק חלק ממנו. החברה מנכה את המס על הרווח ומעבירה אליכם את היתרה. מגיל 60 עומדות לפניכם שלוש דרכים:
- סכום חד פעמי: המס על הרווח הריאלי מנוכה כמו במשיכה לפני גיל 60.
- קצבה חודשית: מבקשים להעביר את הכסף לקופה שמשלמת קצבה, למשל קרן פנסיה. אפשר לבחור כל קופה כזו, לא רק את קרן הפנסיה שבה אתם כבר חוסכים, וגובה הקצבה נקבע לפי התקנון שלה.
- שילוב: חלק כסכום חד פעמי והיתרה לקצבה. הפטור ממס חל רק על החלק שעבר לקצבה.
אחרי שהכסף עבר לקופה שמשלמת קצבה, ככלל אפשר לקבל אותו רק כקצבה, אלא אם התקנון של אותה קופה מתיר משיכה חלקית. מי שצריך כסף לזמן קצר יכול לבקש מהקופה הלוואה של עד 80% מהחיסכון במקום למשוך אותו, אבל כל עוד ההלוואה לא נפרעה אי אפשר להעביר את הכסף לקופת גמל אחרת.
למי מתאים לקבל את הכסף מקופת גמל להשקעה כקצבה מגיל 60?
למי שמלאו לו 60, צבר בקופה רווח משמעותי ולא צריך את כל הסכום בבת אחת. בקצבה כל הרווח שנצבר פטור ממס, ובמשיכה חד פעמית הקופה הייתה מנכה ממנו מס של עד 25% מהרווח הריאלי.
הפטור לא תלוי בשאר ההכנסות, ולכן הוא מתאים גם למי שכבר מקבל פנסיה או ממשיך לעבוד. הוא פחות מתאים למי שצריך את הכסף כסכום אחד, למשל כדי לעזור לילדים בקניית דירה, כי אחרי המעבר לקופה שמשלמת קצבה ככלל אפשר לקבל את הכסף רק כקצבה. מי שהרווח בקופה שלו קטן חוסך מעט מס במעבר. אפשר גם להעביר לקצבה רק חלק ולמשוך את השאר, ואת החלוקה קובעים לפי הפנסיה ושאר מקורות ההכנסה בתכנון פרישה.
מתי עדיף לקחת הלוואה כנגד קופת גמל להשקעה במקום למשוך ממנה?
כשצריך את הכסף לתקופה קצרה ויש בקופה רווח שהמס עליו עדיין נדחה. הלוואה אינה משיכה, ולכן הקופה לא מנכה ממנה מס, והחיסכון נשאר בקופה עם דחיית המס ועם האפשרות לקבל אותו כקצבה פטורה ממס מגיל 60.
הקופה יכולה להלוות עד 80% מהחיסכון, וההלוואה נושאת ריבית לפי תנאי החברה המנהלת. כל עוד נשארה יתרת חוב על ההלוואה אי אפשר להעביר את הכסף לקופת גמל אחרת, ולכן מי שמתכנן להעביר את החיסכון לקופה שמשלמת קצבה צריך לפרוע את ההלוואה לפני המעבר.
במה שונה קופת גמל להשקעה מקרן פנסיה?
קרן פנסיה היא חיסכון עם ביטוח שמיועד לקצבה, וקופת גמל להשקעה היא חיסכון נזיל בלי ביטוח. ההבדלים בין השתיים, קריטריון מול קריטריון:
| קריטריון | קופת גמל להשקעה | קרן פנסיה |
|---|---|---|
| הטבת מס בהפקדה | אין | יש |
| נזילות | משיכה בכל עת, מלאה או חלקית, בלי קנס | קצבה חודשית, ומשיכה בבת אחת רק במקרים מסוימים |
| מס במשיכה | עד 25% מהרווח הריאלי בסכום חד פעמי, פטור מלא בקצבה מגיל 60 | הקצבה חייבת במס הכנסה, וחלק ממנה אפשר לפטור ממס בקיבוע זכויות |
| רכיב ביטוחי | אין, מקבלים רק את מה שנצבר | ביטוח למקרה נכות ולשאירים |
| ערבות הדדית | אין, החיסכון לא מושפע מהחוסכים האחרים | יש, ומצב הקרן עלול להקטין את החיסכון של כל חוסך |
| חובה | אין חובה לפתוח | כל שכיר ועצמאי חייב בביטוח פנסיוני |
מה ההבדל במס בין קופת גמל להשקעה לחשבון מסחר עצמאי?
ההבדל הוא מתי משלמים את המס על הרווח. בקופת גמל להשקעה המס נדחה עד שמושכים את הכסף, ומי שמושך אותו מגיל 60 כקצבה חודשית פטור ממנו. בחשבון מסחר עצמאי הבנק או בית ההשקעות מנכה את המס במקור כבר כשמוכרים נייר ערך ברווח.
בקופה, מעבר למסלול אחר או לקופה אחרת אינו אירוע מס, ולכן הרווח ממשיך לצמוח במלואו. בחשבון מסחר כל מכירה ברווח, גם כשמוכרים רק כדי לשנות את הרכב התיק, מחייבת מס באותו מועד. מנגד, בחשבון מסחר אין תקרה שנתית להפקדה, ובקופה ההפקדות לכל הקופות יחד מוגבלות. בשתי הדרכים אין הטבת מס על ההפקדה עצמה.
מתי שווה להגיש דוח שנתי אחרי משיכה מקופת גמל להשקעה?
כשההכנסה החייבת שלכם באותה שנה נמצאת במדרגת מס נמוכה מ-25%. הקופה מנכה מס של עד 25% מהרווח הריאלי בכל משיכה חד פעמית, גם אחרי גיל 60, ודוח שנתי או בקשה להחזר מס על אותה שנה הם הדרך לקבל בחזרה את מה שנוכה ביותר. מי חייב להגיש דוח ואילו מסמכים מצרפים אליו, תמצאו במדריך שלנו להגשת דוח שנתי למס הכנסה.
האם יש סכום מינימום להפקדה בקופת גמל להשקעה?
החוק מגביל את ההפקדות לקופת גמל להשקעה רק מלמעלה: עד 83,641 ₪ בשנה קלנדרית בכל הקופות שלכם יחד (נכון ל-2026). אם יש סכום מזערי להפקדה חודשית או חד פעמית, הוא נקבע בתנאי החברה המנהלת, ותמצאו אותו בטופס ההצטרפות שלה.
גודל ההפקדה לא משנה את כללי המס. על ההפקדה עצמה אין הטבת מס, המס על הרווח נדחה עד המשיכה, והפטור מגיע רק למי שמושך את הכסף כקצבה חודשית מגיל 60.
אפשר לעבור בקופת גמל להשקעה בין מסלולים או בין חברות?
כן. אפשר להעביר את החיסכון לקופת גמל להשקעה אחרת, באותה חברה או בחברה אחרת, בבקשה שמגישים לקופה שאליה עוברים, ואפשר גם לבקש מהחברה המנהלת להעביר את הכסף למסלול השקעה אחר שלה. המעבר אינו אירוע מס, כי המס על הרווחים שנצברו מנוכה רק כשמושכים את הכסף מהקופה.
במצבים האלה אי אפשר להעביר את הכסף לקופה אחרת:
- נשארה יתרת חוב על הלוואה שלקחתם מהקופה.
- על החשבון מוטל עיקול או שעבוד כדין בגובה כל היתרה.
- הקופה שאליה רוצים לעבור היא קופת גמל סגורה.
- בעל הקופה נפטר לפני שהבקשה הגיעה לקופה.
מגיל 60 יש מעבר אחד שמשנה את המס: העברת הכסף לקופה שמשלמת קצבה, שפותחת את הפטור על הרווחים. מתי לבצע אותו ואיזה חלק להשאיר נזיל בודקים יחד עם שאר מקורות ההכנסה בתכנון פרישה.
מהי השקעה בקופת גמל בניהול אישי (IRA)?
בקופת גמל בניהול אישי, שמכונה גם IRA, העמית עצמו, או מנהל תיקים בעל רישיון שהוא בחר, מחליט במה יושקע הכסף, ולא מנהלי ההשקעות של החברה. הכסף נשאר בתוך אותו סוג קופה, ולכן הטבות המס ותנאי המשיכה הם של הקופה ולא של אופן הניהול.
אילו סוגי קופות אפשר לנהל כך ולמי זה מתאים, פירטנו במדריך לקופת גמל IRA בניהול אישי.
קישורים שימושיים
- קרן השתלמות, חיסכון משלים פטור ממס
- קרן פנסיה, חיסכון פנסיוני חובה
- תכנון פנסיוני, התאמת התיק לפרישה
- תכנון חיסכון פיננסי כולל
- תיקון 190, הטבת מס לפנסיונרים
- איתור כספים נשכחים
- כל זכות, קופת גמל להשקעה
- משרד האוצר, מדריך לכלי חיסכון
- כל זכות, חיסכון, מדריך אזרחי
לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה, יחד עם סהר ביטון, סוכן ביטוח מורשה ברישיון L-00116962. השירותים שלנו כוללים גם קרן השתלמות, קרן פנסיה ותכנון פנסיוני לפרישה. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה הוא כללי ואינו מהווה ייעוץ מס, ייעוץ פנסיוני או ייעוץ השקעות, ואינו תחליף לייעוץ אישי. תקרת ההפקדה של 83,641 ₪, שיעור מס רווחי ההון של 25% והפטור בקצבה מוכרת מגיל 60 נכונים לשנת 2026 ועשויים להשתנות. תשואות עבר אינן מבטיחות תשואות עתידיות. כל מקרה נבחן לגופו על ידי יועץ מס מוסמך וסוכן ביטוח מורשה.