אנונה

ניהול חסכונות נכון

אנחנו רוצים לחסוך בקופות גמל ומנהלים, לבדיקת כדאיות ללא התחייבות וללא סיכונים מיותרים

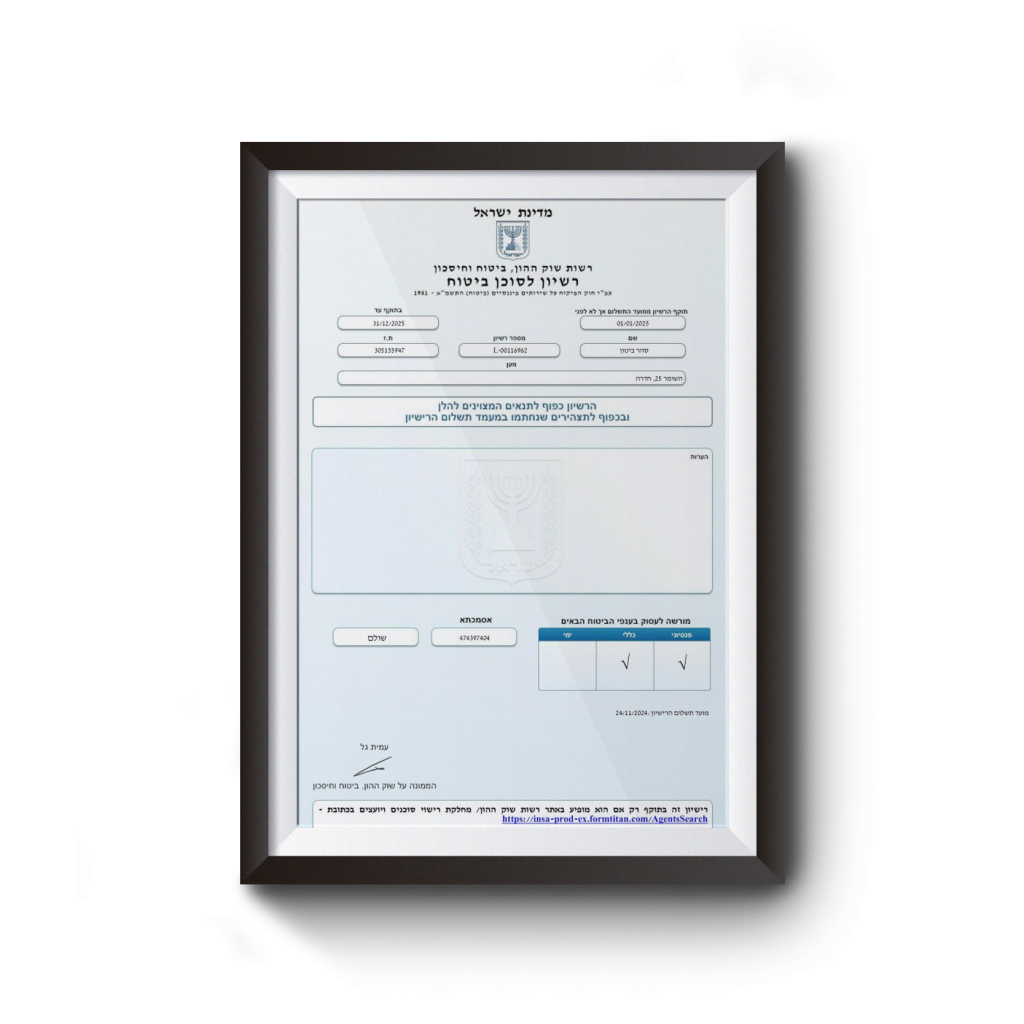
רישיון סוכן ביטוח

איך כדי לנו לשמור על הכסף? האם כדי לחסוך עוד היום בקופות גמל וביטוחי מנהלים?
לבדיקת כדאיות ללא התחייבות וללא סיכונים מיותרים

אנונה · iG-TAX · ייעוץ וליווי אישי · פגישת ייעוץ ראשונה חינם
אנונה הופכת הון חד-פעמי להכנסה חודשית, אבל זה לא קצבה לכל החיים

סידור still-life מלמעלה של שולחן עבודה פנסיוני עם מסמכים, מחשבון פליז, משקפיים וכסף לתכנון אנונה
אנונה

אנונה, איך הופכים חיסכון לתשלום חודשי קבוע בלי טעויות יקרות?

אנונה (משיכה לשיעורין) היא תשלום חודשי קבוע שאתם מושכים מתוך חיסכון שנצבר, כל עוד נותר בו כסף. בניגוד לקצבה לכל החיים שמשולמת עד יום המוות, אנונה ממומנת ישירות מההון שלכם, ולכן היא יכולה גם להיגמר. אנחנו ב-iG-TAX מסייעים לכם לתכנן מסלול משיכה נכון, להבין את המיסוי לפי מקור הכסף, ולהחליט מתי אנונה עדיפה ומתי קצבה לכל החיים. אנחנו עובדים בשכר טרחה ישירות מהלקוח, ללא תלות בחברת ביטוח, וניתן להשלים את התמונה עם תכנון פנסיוני מלא.

אנונה במספרים, מה חשוב לדעת
מהות התשלום
משיכה חודשית מההון
משך התשלום
עד מיצוי הכסף
גיל רלוונטי לרוב
60+
מיסוי
תלוי מקור הכסף
פגישת ייעוץ ראשונה
חינם, ללא התחייבות

מה זה אנונה ולמי היא מיועדת?

אנונה, או בשמה המקצועי משיכה לשיעורין, היא תזרים של תשלומים חודשיים קבועים שאתם מושכים ישירות מתוך חיסכון שצברתם, עד שהכסף בחשבון מתמצה. אנחנו ב-iG-TAX בונים עבורכם מסלול משיכה שמתאים לגיל, להוצאות החודשיות ולמקורות ההכנסה הנוספים שלכם, כך שההון יחזיק לאורך זמן ולא ייגמר מוקדם מדי. זאת אינה קצבה לכל החיים, אלא דרך גמישה להפוך הון נזיל להכנסה שוטפת. האנונה מתאימה במיוחד למי שנמצא באחד מהמצבים הבאים:

  • בני 60+ עם חיסכון פנסיוני או פיננסי משמעותי
  • פנסיונרים שרוצים יציבות בהכנסה החודשית מבלי לוותר על השליטה בהון
  • בעלי קרן פנסיה, קופת גמל להשקעה או פוליסת חיסכון
  • מי שלא רוצה לנהל בעצמו תיק השקעות אך מעדיף גמישות על פני התחייבות לכל החיים
  • זוגות שרוצים לתכנן את חלוקת ההון בין הכנסה שוטפת לבין הון נזיל לחירום וליורשים
  • מי שמסיים עבודה, קבע או צבא בגיל פרישה ומחפש מקור הכנסה חודשי

מה ההבדל בין אנונה לבין קצבה לכל החיים?

זה ההבדל החשוב ביותר להבין לפני שמחליטים, וגם זה שבו לקוחות מתבלבלים הכי הרבה. אנונה משולמת מההון שלכם ונפסקת כשהכסף נגמר, בעוד קצבה לכל החיים נרכשת מחברת ביטוח לפי מקדם המרה ומשולמת עד יום המוות, גם אם תאריכו ימים מעבר לתוחלת. באנונה ההון נשאר בבעלותכם וניתן להורישו, אך קיים סיכון שייגמר; בקצבה לכל החיים ויתרתם על ההון תמורת ביטחון שהתשלום לא ייפסק לעולם. אין תשובה אחת נכונה, וההחלטה תלויה בגיל, בבריאות, בגובה ההון ובמקורות הכנסה נוספים.

היבט אנונה (משיכה לשיעורין) קצבה לכל החיים
מקור התשלום ההון שצברתם חברת ביטוח, לפי מקדם המרה
משך התשלום עד מיצוי הכסף, עלול להיגמר עד יום המוות, לא נגמר
בעלות על ההון נשאר בבעלותכם, ניתן להורשה מומר לקצבה, אין הון נזיל
גמישות גבוהה, ניתן לשנות סכום ותדירות נמוכה, סכום קבוע
סיכון אריכות ימים על הלקוח על חברת הביטוח

האם אנונה יכולה להיגמר?

כן, וזו נקודת ההבדל המהותית מקצבה לכל החיים. מכיוון שהאנונה ממומנת מתוך ההון שצברתם, אם משכתם בקצב גבוה מהתשואה שהחיסכון מניב, יתרת ההון תקטן עד שתתאפס. לכן תכנון נכון של גובה המשיכה החודשי הוא הדבר הקריטי באנונה, ובדיוק כאן אנחנו ממקדים את הליווי שלנו. אנחנו בודקים את תוחלת החיים הצפויה, את התשואה הריאלית של החיסכון ואת ההוצאות שלכם, ומחשבים קצב משיכה שמאזן בין הכנסה נוחה היום לבין החזקת ההון לאורך זמן. במקרים רבים נכון לשלב, להשאיר חלק מההון נזיל ולמשוך ממנו אנונה, ולשקול קצבה לכל החיים על חלק אחר.

איך ממוסה אנונה ומה ההשפעה על ההכנסה שלי?

המיסוי של אנונה תלוי לחלוטין במקור הכסף שממנו מושכים, ולכן אין תשובה אחת לכולם. אנחנו ב-iG-TAX מנתחים עבורכם את כל מקורות החיסכון, מזהים מאיזה מהם כדאי למשוך קודם כדי לצמצם מס, ומתכננים את סדר המשיכות. ככלל, אנונה מכספים שמקורם פטור או במסלול קצבה תהיה פטורה ממס, ואילו אנונה מכספים חייבים תמוסה לפי אופי המוצר:

מקור הכסף מיסוי המשיכה לשיעורין
קופת גמל להשקעה כקצבה אחרי גיל 60 פטור ממס על הרווחים
קופת גמל להשקעה או פוליסת חיסכון, משיכה הונית 25 אחוז מס רווחי הון על הרווח הריאלי
תיקון 190, משיכה הונית 15 אחוז מס על הרווח הנומינלי
כספי קצבה במסלול פטור פטור ממס בגבולות הקבועים בחוק

חשוב לדעת שמכספי קרן פנסיה, ביטוח מנהלים והפקדות גמל לקצבה משנת 2008 ואילך לא ניתן ליצור אנונה הונית, אלא לקבל קצבה חודשית או לבצע היוון של קצבה מעל המינימום. תכנון נכון של סדר המשיכות יכול לחסוך לכם אלפי שקלים במס, ולכן כדאי לבחון זאת לצד חיסכון פיננסי כולל.

מהם סוגי אנונה ואיזה מסלול מתאים לי?

תחת הכותרת אנונה מסתתרים כמה מסלולים שונים, וחלקם משלבים מאפיינים של משיכה לשיעורין עם מאפיינים של קצבה. הבחירה משפיעה ישירות על גובה התשלום, על מידת ההגנה ועל מה שיישאר ליורשים. אלה סוגי האנונה הנפוצים:

  1. אנונה קבועה, סכום חודשי זהה לאורך כל התקופה. פשוטה לתכנון אך אינה מתגוננת מפני אינפלציה.
  2. אנונה צמודה למדד, הסכום החודשי גדל לפי מדד המחירים לצרכן ושומר על כוח הקנייה. ללא הצמדה, ערך התשלום עלול לאבד 30 עד 40 אחוז מכוח הקנייה תוך 20 שנה.
  3. אנונה משתנה, התשלום מתעדכן לפי תשואת תיק ההשקעות. פוטנציאל גבוה יותר אך גם תנודתיות גבוהה יותר.
  4. אנונה עם הגנה ליורשים, יתרת ההון שלא נמשכה עוברת ליורשים. יתרון מהותי של משיכה לשיעורין על פני קצבה לכל החיים.
  5. אנונה דחויה, התחלת המשיכה נדחית למועד עתידי, למשל גיל 70, כך שההון ממשיך לצבור תשואה והתשלום החודשי גבוה יותר.
  6. אנונה משולבת, שילוב של משיכה לשיעורין מחלק מההון לצד קצבה לכל החיים על חלק אחר, לתכנון מותאם אישית.

איך נראה תהליך הליווי מולנו, שלב אחר שלב?

התהליך בנוי כך שרוב העבודה והניתוח נעשים אצלנו, ואתם מקבלים החלטה מבוססת. ארבעה שלבים, מסקירת מצב ועד מעקב שוטף.

1
סקירת מצב

שעה

בדיקת כלל החיסכון הפנסיוני והפיננסי, גיל, מצב משפחתי, ציפיות חיים ומקורות הכנסה נוספים.

2
ניתוח חלופות

שבועיים

השוואת מסלולי אנונה מול קצבה לכל החיים, בדיקת מיסוי לפי מקור הכסף וחישוב קצב משיכה בר-קיימא.

3
בחירה והפעלה

חודש

בחירת המסלול האופטימלי, הסדרת המשיכה מול הגוף המנהל והפעלת התשלום החודשי.

4
מעקב

לאורך החיים

בדיקת יתרת ההון מול קצב המשיכה, התאמות לפי אינפלציה ותשואה, וסיוע במקרים מיוחדים.

כמה זמן זה לוקח וכמה זה עולה?

פגישת הייעוץ הראשונה היא חינם וללא התחייבות, ובה אנחנו מבינים את התמונה ומסבירים לכם את החלופות. הליווי המלא, מסקירת מצב ועד הפעלת האנונה, נמשך לרוב כחודש עד חודש וחצי, ושכר הטרחה על צד המס נגבה ישירות מהלקוח. פעולה במוצר עצמו נעשית אצל סהר ביטון, סוכן ביטוח מורשה, שמתוגמל בעמלות מהגופים המוסדיים ומפרט אותן לכם מראש.

שלב משך עלות
פגישת ייעוץ ראשונה שעה חינם
ניתוח חלופות ותכנון מסלול שבועיים שכר טרחה ישירות מהלקוח
בחירה, הפעלה ומעקב חודש ולאורך החיים מותנה בבחינת התיק

אילו טעויות בבחירת אנונה עולות אלפי שקלים?

1
מבלבלים אנונה עם קצבה לכל החיים

הטעות הנפוצה ביותר. אנונה עלולה להיגמר, קצבה לכל החיים לא. מי שמתכנן משיכה גבוהה מדי בהנחה שהתשלום מובטח לכל החיים, עלול להישאר ללא הכנסה בגיל מבוגר.

2
לא מתכננים את קצב המשיכה

משיכה גבוהה מהתשואה הריאלית שוחקת את ההון מהר. חישוב נכון של הסכום החודשי הוא ההבדל בין הון שמחזיק לבין הון שנגמר.

3
מתעלמים מהמיסוי לפי מקור הכסף

משיכה מהמקור הלא נכון עלולה לחייב ב-25 אחוז מס רווחי הון במקום פטור. סדר המשיכות הוא כלי מרכזי לחיסכון במס.

4
לא בוחרים הצמדה למדד

אנונה לא צמודה עלולה לאבד 30 עד 40 אחוז מכוח הקנייה תוך 20 שנה. הצמדה שומרת על ערך התשלום לאורך זמן.

5
ממירים את כל ההון בלי גמישות

שווה לרוב להשאיר חלק מההון נזיל לחירום וליורשים, ולמשוך אנונה רק מחלק ממנו. חלוקה חכמה עדיפה על מהלך אחד גורף.

מה ההבדל בין לתכנן אנונה לבד לבין דרך iG-TAX?

היבט לבד דרך iG-TAX
בחירת מסלול בלבול בין אנונה לקצבה השוואה מסודרת והתאמה אישית
קצב משיכה סיכון לשחיקת ההון חישוב בר-קיימא לפי תוחלת ותשואה
מיסוי סיכון לתשלום מס מיותר תכנון סדר משיכות לחיסכון במס
שקיפות בתגמול לחץ מכירה מגורם משווק שכר טרחה על צד המס וגילוי מלא על התגמול

למה לבחור ב-iG-TAX ולא ביועץ אחר?

אנחנו משרד בחדרה בהובלת אילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, עם ניסיון של למעלה מ-20 שנה בתכנון מס ופרישה. אנחנו מתמחים בתכנון משיכות והמרת הון להכנסה, גובים על צד המס שכר טרחה ישירות מהלקוח, ובצד המוצרים מפרטים לכם מראש את התגמול, ומספקים מענה אישי ולא מוקד טלפוני. למשרד 77 ביקורות בגוגל בדירוג 5.0, ואנחנו מלווים אתכם לאורך כל חיי האנונה ולא רק במעמד ההסבה.

החלטה אחת היום משפיעה על ההכנסה שלכם לעשרות שנים

לא בטוחים אם אנונה או קצבה מתאימה לכם?

בפגישת ייעוץ של 30 דקות נסביר את ההבדלים, נחשב קצב משיכה בר-קיימא ונראה לכם את תמונת המיסוי המלאה. אפשר גם לקבוע פגישת ייעוץ כאן.

אחריות: פגישת ייעוץ ראשונה ללא עלות וללא התחייבות, וגילוי מלא על התגמול בכל צד.

מי הצוות שמלווה אתכם?

הצוות שמלווה אתכם
סהר ביטון
סוכן ביטוח מורשה, מומחה בתכנון משיכות וחיסכון

רישיון L-00116962

14 שנות ניסיון בתכנון חיסכון פנסיוני ופיננסי, התאמת מסלולי משיכה ואנונה, והשוואת חלופות מול הגופים המנהלים.

אילנית גנימה
יועצת מס מוסמכת, מייסדת iG-TAX, מומחית במיסוי משיכות וקצבה

רישיון 45633

למעלה מ-20 שנות ניסיון בתכנון מס בפרישה, מיסוי משיכות וקצבה, וייצוג מול רשות המסים. ליווי אישי לכל לקוח.

להעמקה נוספת באתר - נושאים קשורים שעשויים לעניין אתכם: הלוואה כנגד קרן פנסיה · איתור כספים וחסכונות · קיבוע זכויות פנסיה

קישורים שימושיים

לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה. לצד תכנון האנונה, הצוות שלנו כולל את סהר ביטון, סוכן ביטוח מורשה ברישיון L-00116962. השירותים שלנו כוללים גם תכנון פנסיוני, תיקון 190 וקרן פנסיה. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.

שאלות נפוצות

גילוי ואחריות, המידע בעמוד זה הוא כללי ואינו מהווה ייעוץ פנסיוני, ייעוץ מס או תחליף לייעוץ אישי. אופן המיסוי של משיכה לשיעורין, שיעורי המס והכדאיות של אנונה מול קצבה לכל החיים תלויים בנתוני התיק האישי ועשויים להשתנות. הנתונים נכונים לשנת 2026 וכל מקרה נבחן לגופו על ידי איש מקצוע מוסמך.

לפני שתמשכו או תהוונו את הפנסיה: בדקו אם מיציתם את קיבוע הזכויות
צוות iG-TAX בראשות אילנית גנימה יבדוק ויבצע עבורכם קיבוע זכויות מלא מול רשות המסים. השאירו פרטים לבדיקת זכאות וייעוץ ראשוני ללא עלות.

לעמוד קיבוע זכויות פנסיה והשארת פרטים ←

סהר ביטון

סוכן ביטוח מורשה בתחום הפנסיוני והביטוחים הפרטיים, עובד מול כלל חברות הביטוח ובתי ההשקעות תוך מתן טיפול מקיף בלקוח , בתחילת עבודה , עזיבה ופרישה , טיפול בביטוחים המשפחתיים וניהול תביעות כחלק מהשירות, בתחום הפנסיה והביטוחים הפרטיים. 14 שנים בתחום הביטוח, בעל תואר ראשון בביטוח, תואר שני במנהל עסקים עם התמחות בשיווק , בעל רישיון סוכן בתחום הפנסיוני והאלמנטארי.

אילנית גנימה

יועצת מס מוסמכת ומתכננת פרישה, בעלת רישיון מס’ 45633, חברה בלשכת יועצי המס של ישראל. עם ניסיון של מעל 20 שנה בליווי שוטף של גמלאים הפורשים לפנסיה, שכירים (החזרי מס), בעלי עסקים ומשקיעים, אני כאן כדי שתוכלו להתנהל נכון ובראש שקט, ותמיד לדעת שמישהי מקצועית באמת דואגת לכם.

איך חוסכים בקופות גמל וביטוחי מנהלים? לבדיקת כדאיות ללא התחייבות
וללא סיכונים מיותרים

התוצרים שתקבלו מהתהליך

ליווי צמוד

הוזלה עדכון ומעקב אחר הרווחים בקופות

התאמה

התאמת החסכונות לצבירה עתידית למיקסום הרווח.

בדיקת חסכונות

בדיקה יסודית של החסכונות הקיימים היום​

ביקורות של לקוחות על iG-TAX בגוגל

פורסם ב-Google Google
יוכי מימון profile picture
יוכי מימון
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
אילנית יקרה שלי ❤️ שנה טובה וחתימה טובה, אישה יקרה ומיוחדת. יש אנשים שנכנסים לחיים שלנו במסגרת תפקיד מקצועי, אבל עם הזמן הופכים להרבה יותר מזה. את בדיוק אחת מהאנשים האלה עבורי. רציתי לנצל את הימים המיוחדים האלה כדי לומר לך תודה. לא תודה רגילה, אלא תודה עמוקה, אמיתית ומכל הלב. תודה על כל החודשים האחרונים שבהם ליווית אותי במסירות, בסבלנות, במקצועיות ובאכפתיות יוצאת דופן. תודה על כל שיחה, כל הודעה, כל בדיקה, כל מסמך, כל בירור וכל פרט קטן שלא ויתרת עליו. תהליך קיבוע הזכויות היה עבורי עולם שלם של שאלות, חששות, בירוקרטיה וחוסר ודאות. ואת, באורך הרוח ובמקצועיות שלך, ידעת לעשות סדר בתוך כל הדבר הזה, להסביר, להרגיע, לבדוק שוב ושוב ולוודא שאני מקבלת את מה שמגיע לי. ההתנהלות שלך מול בית הספר שלי, מול משרדי עמיתים ומול כל הגורמים הרלוונטיים הייתה פשוט מעוררת הערכה. תמיד הרגשתי שאת לא רק "מטפלת בתיק שלי" - את באמת מטפלת בי. וזה בעיניי ההבדל בין בעלת מקצוע טובה לבין מישהי שהיא באמת יוצאת דופן. את אחת התותחיות בתחום, אין לי בכלל ספק בכך. אבל מעבר לידע, לניסיון ולמקצועיות - יש לך משהו שאי אפשר ללמוד בשום קורס: לב גדול. הרגשתי לאורך כל הדרך שיש לי על מי לסמוך. שיש מישהי שמקשיבה לי, מבינה אותי, רואה אותי, ושבאמת חשוב לה שאסיים את התהליך הזה רגועה, בטוחה ומחויכת. ואולי הדבר הכי יפה שיצא מכל התהליך הזה הוא שלא נשארנו רק יועצת ולקוחה. נוצר בינינו קשר של אמון, הערכה וחברות, ואני מודה על כך מכל הלב. אילנית, אני רוצה שתדעי שאני מעריכה אותך מאוד. על המקצועיות - אבל בעיקר על האדם שאת. על הדרך שבה את נותנת מעצמך. על האכפתיות. על היושר. על הזמינות. על הסבלנות. ועל התחושה הנפלאה שאת נותנת למי שנמצא בידיים שלך - שהוא בידיים טובות. מאחלת לך שהשנה החדשה תחזיר לך, ובגדול, את כל הטוב שאת מעניקה לאחרים. שנה של בריאות איתנה, אושר, אהבה, נחת, שפע, הצלחה והגשמה. שתמשיכי לפרוח, להצליח, לגעת באנשים ולעשות את מה שאת עושה כל כך טוב. ובעיקר - שתמיד תהיי מוקפת באנשים שידעו להעריך אותך בדיוק כפי שאני מעריכה אותך. תודה על הכול, אילנית. תודה על הדרך, תודה על הלב, תודה על המקצועיות, ותודה עלייך. שנה טובה ומתוקה וחתימה טובה, באהבה, בהערכה ובהוקרה ענקית, יוכי ❤️
פורסם ב-Google Google
Roza R profile picture
Roza R
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
פניתי לאילנית וארז לפני 10 חודשים עם מקרה מאוד מורכב ואני יכולה להגיד על שירות שלהם ומיקצויות של אילנית מילים הכי טובות! יש לה המון ידע, סבלנות, היא נחושה להגיע לתוצאה , במיקרה שלי הייתה ביורוקרטיה רבה והיא המשיכה עד שסיימה את קיבווע זכויות. אני ממליצה מאוד לפנות לאילנית! תהיו בטוחים, שאתם בידיים הכי טובות.
פורסם ב-Google Google
רונית בוהדנה profile picture
רונית בוהדנה
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
רוצה להמליץ מכל הלב על יועצת המס המקצועית, האמינה והמדהימה אילנית גנימה! מהרגע הראשון קיבלתי יחס אישי, סבלנות והמון עזרה. היא הייתה זמינה לכל שאלה, הסבירה לי הכול בצורה ברורה ופשוטה, ובעיקר נתנה לי תחושת ביטחון שאני בידיים טובות. הרגשתי שאילנית באמת אכפתית ורוצה לעזור, ולא רק “לעשות את העבודה”. המקצועיות, השירות והיחס האישי שלה פשוט יוצאי דופן. ממליצה בחום לכל מי שמחפש/ת יועצת מס שאפשר לסמוך עליה בעיניים עצומות! ❤
פורסם ב-Google Google
פנינה יעקובוביץ profile picture
פנינה יעקובוביץ
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
ממליצה על אילנית וארז אדיבות שרות אמפתיה איכפתייות מרגע ההתקשרות עד רגע השלמת התיק אין מילים נבחרו על ידי בגדול וממליצה בענק שרות מהיר תודה ושנה טובה ותודה גם לסהר שהיה חלק מהצוות
פורסם ב-Google Google
מאיר זגורי profile picture
מאיר זגורי
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
יחס אישי מעולה שירות מעולה וצמוד ממליץ מאוד קיבלתי פתרונות להכל
פורסם ב-Google Google
נאוה שקופ profile picture
נאוה שקופ
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
ברצוני לציין את הטיפול המהיר שקיבלתי ממשרד של אילנית. כמוכן את המקצועיות והאדיבות והסבלנות . בקיצור שירות מעולה מומלץ בחום
פורסם ב-Google Google
איילה גדליהו profile picture
איילה גדליהו
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
חייבת להמליץ על אילנית גנימה, מאחר ואני לא הכרתי אותה הייתי סקפטית, כשהכרתי אותה והיא התחילה לטפל ולייעץ לי הכרתי בת אדם מופלאה אמינה מסורה ואחראית ביותר. השיגה עבורי את הטוב ביותר במקצועייות מרבית. תודה אילנית הכל ועל מי שאת.
פורסם ב-Google Google
avishai kfir profile picture
avishai kfir
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
ממליץ בחום רב קיבלתי מידע חשוב ומורכב באופן ברור רהוט מקצועי ואדיב
פורסם ב-Google Google
Hayley Chen profile picture
Hayley Chen
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
פניתי לאילנית לטיפול בקיבוע זכויות. כבר מהרגע הראשון ,פגשתי בשירותיות ובאופן האנושי שהיא מתייחסת,בדאגה שלה לאורך כל התהליך ,שהכל יסתדר במהירות ועל הצד הטוב ביותר.לגבי המקצועיות שלה לא טעיתי ולא התאכזבתי.בשורה האחרונה: עם אילנית ,אפשר להרגיש שאתה בידיים הכי טובות שאפשר לבקש !!!

שאלות נפוצות על אנונה

אנונה, או משיכה לשיעורין, היא תשלום חודשי קבוע שאתם מושכים מתוך חיסכון שצברתם, כל עוד נותר בו כסף. אנחנו ב-iG-TAX הופכים עבורכם הון חד-פעמי להכנסה חודשית מתוכננת, כך שההון יחזיק לאורך זמן ויתאים לרמת ההוצאות שלכם.

ההבדל מהותי. אנונה משולמת מההון שלכם ונפסקת כשהכסף נגמר, בעוד קצבה לכל החיים נרכשת מחברת ביטוח לפי מקדם המרה ומשולמת עד יום המוות. באנונה ההון נשאר בבעלותכם וניתן להורישו אך עלול להיגמר, ובקצבה ויתרתם על ההון תמורת ביטחון שהתשלום לא ייפסק לעולם. אנחנו עוזרים לכם להחליט מה נכון לכם.

כן. מכיוון שהאנונה ממומנת מתוך ההון שצברתם, אם תמשכו בקצב גבוה מהתשואה שהחיסכון מניב היתרה תקטן עד שתתאזל. לכן אנחנו מחשבים עבורכם קצב משיכה בר-קיימא לפי תוחלת החיים, התשואה הריאלית וההוצאות, כדי שההון יחזיק לאורך זמן.

המיסוי תלוי לחלוטין במקור הכסף. אנונה מכספים פטורים או במסלול קצבה תהיה פטורה ממס, אנונה מקופת גמל להשקעה או פוליסת חיסכון תחויב ב-25 אחוז מס רווחי הון על הרווח הריאלי, ומשיכה מתיקון 190 תחויב ב-15 אחוז על הרווח הנומינלי. אנחנו מתכננים עבורכם את סדר המשיכות כדי לצמצם את המס.

אנונה מתאימה בעיקר לבני 60+ עם חיסכון פנסיוני או פיננסי משמעותי שרוצים הכנסה חודשית יציבה מבלי לוותר על השליטה והגמישות בהון. היא מתאימה למי שמעדיף לשמור על אפשרות הורשה ועל גמישות בסכום, על פני התחייבות לכל החיים.

באנונה קבועה הסכום החודשי זהה לאורך כל התקופה, פשוט לתכנון אך חשוף לאינפלציה. באנונה משתנה או צמודה התשלום מתעדכן לפי תשואת ההשקעות או לפי מדד המחירים לצרכן, מה ששומר על כוח הקנייה לאורך זמן. אנחנו ממליצים לרוב לכלול הצמדה, כי ללא הצמדה ערך התשלום עלול לאבד 30 עד 40 אחוז מכוח הקנייה תוך 20 שנה.

לא מכל מקור. מקופת גמל להשקעה ומפוליסת חיסכון ניתן למשוך אנונה בגמישות, אך מכספי קרן פנסיה, ביטוח מנהלים והפקדות גמל לקצבה משנת 2008 ואילך לא ניתן ליצור אנונה הונית אלא לקבל קצבה חודשית או לבצע היוון מעל קצבת המינימום. אנחנו בודקים עבורכם מאיזה מקור כדאי למשוך ובאיזה סדר.

על תכנון המס של המשיכות אנחנו גובים שכר טרחה ישירות מהלקוח. פעולה במוצר, כמו הסבה לאנונה, נעשית אצל סהר ביטון, סוכן ביטוח מורשה, שמתוגמל בעמלות מהגופים המוסדיים ומפרט אותן לכם מראש. כך אתם יודעים מראש מי מתוגמל על כל החלטה.