קרן פנסיה - איך בוחרים נכון וחוסכים מאות אלפי שקלים?
קרן פנסיה היא אפיק החיסכון הפנסיוני המרכזי בישראל וחובה חוקית לעובדים שכירים ולעצמאים. במשרד iG-TAX אנחנו מלווים אתכם בבחירת קרן פנסיה, בבחינת מסלול ההשקעה הנכון לגיל ובמיקוח על דמי הניהול. ראשית אנחנו ממפים את התיק הקיים, לאחר מכן משווים בין קרנות הפנסיה המובילות, ולבסוף מבצעים את ההעברה או הפתיחה בקרן פנסיה אופטימלית.
קרן פנסיה, המספרים שצריך לדעת ב-2026
למה כדאי לבחור קרן פנסיה עם ליווי מקצועי?
קרן פנסיה היא ההחלטה הפיננסית הכי משמעותית בחיים. ראשית, היא קובעת את גובה הקצבה החודשית בפנסיה. בנוסף, היא מספקת ביטוח שאירים וביטוח אובדן כושר עבודה. לפיכך, בחירה לא נכונה של קרן פנסיה עולה מאות אלפי שקלים לאורך השנים, גם בדמי ניהול גבוהים וגם בתשואה חסרה. אנחנו ב-iG-TAX מלווים אתכם בכל שלב כדי שלא תפסידו את הכסף הזה.
- השוואה בין קרנות הפנסיה, אנחנו בודקים תשואות עבר ב-5 וב-10 שנים, דמי ניהול בפועל וגודל החברה המנהלת.
- בחירת מסלול ההשקעה הנכון לגיל, מסלול לפי גיל הוא ברירת מחדל, אבל פעמים רבות יש מסלול מתאים יותר בקרן פנסיה לאופק הזמן וליעדים שלכם.
- מיקוח אגרסיבי על דמי הניהול, ההפרש בין 0.1% ל-0.3% בקרן פנסיה מצטבר למאות אלפי שקלים בקצבה לאורך 30 שנה.
- בדיקת רכיבי הביטוח, ביטוח שאירים וביטוח אובדן כושר עבודה הם חלק מקרן פנסיה מקיפה. אנחנו בודקים שהכיסויים מתאימים למצב המשפחתי שלכם.
- מיצוי הטבות המס על ההפקדות, אנחנו בודקים שאתם מנצלים את זיכוי המס לפי סעיף 45א ואת ניכוי המס לפי סעיף 47 עד התקרות שמגיעות לכם.
- תיאום עם קרן השתלמות ועם קופת גמל להשקעה, כדי לבנות תיק חיסכון מאוזן.
- בדיקה שנתית של הביצועים, מעקב אחרי תשואה, השוואה למתחרים, וביצוע תכנון פנסיוני לקראת הפרישה.
מי חייב להחזיק קרן פנסיה?
קרן פנסיה היא חובה חוקית לעובדים שכירים מאז 2008, אך הבחירה בין הקרנות נשארת בידכם. מצד שני, גם עצמאים חייבים בהפקדה לקרן פנסיה מ-2017. למרות זאת, רוב האנשים לא בוחנים את קרן הפנסיה שלהם לעומק ומפסידים בגלל זה כסף רב. אנחנו ב-iG-TAX עוזרים לכם לבחון את התיק ולוודא שהוא אופטימלי.
ליווי בקרן פנסיה יעניק לכם ערך רב אם
פחות רלוונטי אם
איך קרן פנסיה עובדת בפועל, מההפקדה ועד הקצבה?
כל חודש עוברות לקרן הפקדות מהשכר או מההכנסה, והן נרשמות בחשבון אישי על שמכם. הקרן משקיעה את הכסף, וביום הפרישה הסכום שנצבר הופך לקצבה חודשית שמשולמת כל החיים.
מהחשבון הזה כל עמית משלם גם על ניהול החיסכון ועל הביטוח לשאירים ולנכות. גובה הקצבה נקבע לפי ארבעה דברים: כמה הופקד, כמה הרוויחו ההשקעות, מקדם ההמרה שמחושב לפי תוחלת החיים, וכמה כסף יש בקרן כולה, כי העמיתים ערבים זה לזה. יש גם צד של מס: על ההפקדות מקבלים זיכוי וניכוי ממס הכנסה, ועל הקצבה משלמים מס הכנסה עם פטור חלקי, ואת הפטור הזה מתכננים לפני הפרישה בתכנון מס בפרישה.
כמה מפרישים לקרן פנסיה ומאילו רכיבים?
ההפרשה הכוללת לקרן פנסיה של עובד שכיר עומדת ב-2026 על 18.5% מהשכר, והיא מורכבת משלושה רכיבים. ראשית, 6% מנוכים משכר העובד (תגמולי עובד). שנית, המעסיק מפריש 6.5% נוספים (תגמולי מעסיק). שלישית, המעסיק מפריש 6% לרכיב הפיצויים. אנחנו מוודאים שכל שלושת הרכיבים מופקדים נכון ושאף אגורה לא הולכת לאיבוד.
| רכיב | מי מפריש | שיעור מהשכר |
|---|---|---|
| תגמולי עובד | העובד (ניכוי מהשכר) | 6% |
| תגמולי מעסיק | המעסיק | 6.5% |
| פיצויים | המעסיק | 6% |
| סך הכל | עובד + מעסיק | 18.5% |
גם עצמאים חייבים בהפקדה לקרן פנסיה. ב-2026 חובת ההפקדה לעצמאי מדורגת: 4.45% על חלק ההכנסה עד מחצית השכר הממוצע במשק, ו-12.55% על החלק שמעבר לכך ועד גובה השכר הממוצע במשק. אנחנו מחשבים עבורכם את ההפקדה המדויקת לפי ההכנסה שלכם.
מהי ההפקדה המקסימלית לקרן פנסיה לפי החוק?
לקרן פנסיה מקיפה אפשר להפקיד בכל חודש עד 20.5% מפעמיים השכר הממוצע במשק, וזה כולל את כל רכיבי ההפרשה יחד, של העובד ושל המעסיק. ב-2025 התקרה עמדה על 5,645.29 ₪ לחודש, ולכן היא נגעה בעיקר למשכורות של יותר מ-26,000 ₪.
התקרה קיימת כי המדינה מבטיחה תשואה על חלק מנכסי הקרן המקיפה. מה שמופקד מעבר לה עובר לקופה אחרת, כמו קרן פנסיה כללית (משלימה) או ביטוח מנהלים. תקרת ההפקדה אינה תקרת הטבות המס: הזיכוי והניכוי מחושבים לפי התקרות של פקודת מס הכנסה, שמפורטות בסעיף הבא, ולכן בשכר גבוה חלק מההפקדה נכנס לקרן בלי שהוא מקנה הטבת מס.
אילו הטבות מס מגיעות לי על ההפקדות לקרן פנסיה?
ההפקדות לקרן פנסיה מזכות בשתי הטבות מס מרכזיות, ואנחנו דואגים שתמצו את שתיהן. ראשית, זיכוי ממס לפי סעיף 45א בשיעור של 35% מסכום ההפקדה המוכרת. שנית, ניכוי מההכנסה החייבת לפי סעיף 47, שמקטין את ההכנסה שעליה משלמים מס. כך ההפקדה לקרן פנסיה חוסכת לכם מס כבר היום, בנוסף לחיסכון לעתיד.
- זיכוי מס לפי סעיף 45א, זיכוי בשיעור 35% מההפקדה המוכרת, עד התקרות הקבועות בחוק.
- ניכוי מההכנסה לפי סעיף 47, הקטנת ההכנסה החייבת במס בגין ההפקדות.
- תקרת הפקדה מוטבת ב-2026, עד 16.5% מהכנסה מזכה שנתית של 232,800 ₪, כלומר עד כ-38,412 ₪ לשנה שמקנים הטבת מס.
מה ההבדל בין קרן פנסיה מקיפה לקרן פנסיה כללית?
קרן פנסיה מקיפה היא ברירת המחדל לרוב החוסכים, והיא כוללת חיסכון לקצבה יחד עם כיסוי ביטוחי לשאירים ולאובדן כושר עבודה. לעומת זאת, קרן פנסיה כללית אינה כוללת את הכיסויים הביטוחיים האלה, ומיועדת בעיקר להפקדות מעבר לתקרה המוטבת של הקרן המקיפה. אנחנו בודקים איזו קרן, או איזה שילוב, מתאים בדיוק למצב שלכם.
| היבט | קרן מקיפה | קרן כללית |
|---|---|---|
| ביטוח שאירים | כלול | לא כלול |
| ביטוח אובדן כושר עבודה | כלול | לא כלול |
| למי מתאים | הפקדה שוטפת עד התקרה המוטבת | הפקדות מעבר לתקרה או מי שלא צריך כיסוי ביטוחי |
| דמי ניהול | מהפקדה + מצבירה | מהצבירה בלבד |
מה ההבדל העיקרי בין קרן פנסיה לקופת גמל?
ההבדל העיקרי הוא הביטוח. קרן פנסיה מקיפה כוללת ביטוח שאירים וביטוח אובדן כושר עבודה, ובקופת גמל אין כיסוי ביטוחי בכלל, רק חיסכון. קרן הפנסיה משלמת את החיסכון כקצבה חודשית, וגם בקופת גמל כספים שהופקדו אחרי 2008 משולמים כקצבה. בפרישה מקופת גמל החוסך בוחר מאיזה גוף יקבל את הקצבה ומעביר אליו את הכסף.
ההפקדות לשני המוצרים מזכות בזיכוי ובניכוי במס. קופת גמל להשקעה היא מוצר אחר: אפשר למשוך ממנה את הכסף בכל עת, ואין הטבת מס על ההפקדה אליה. השוואה מלאה בין המוצרים, כולל ביטוח מנהלים, מופיעה במדריך ההבדל בין קופת גמל לקרן פנסיה.
מהו ביטוח מנהלים?
ביטוח מנהלים הוא פוליסה של חברת ביטוח שמשלבת חיסכון לפנסיה חודשית עם ביטוח חיים, ואפשר לצרף אליה גם ביטוח אובדן כושר עבודה. הפוליסה היא חוזה בין המבוטח לחברת הביטוח, ורוב התנאים בה קבועים לכל תקופת הביטוח. את הסיכון הביטוחי נושאת חברת הביטוח, ובקרן פנסיה נושאים בו העמיתים יחד.
מספטמבר 2023 שכיר יכול להתחיל להפקיד לביטוח מנהלים רק כששכרו גבוה מפעמיים השכר הממוצע במשק, ורק אחרי שבאותו חודש כבר הופקד לקרן פנסיה הסכום המלא עד תקרת ההפקדה שלה. לעניין המס, קצבה מביטוח מנהלים וקצבה מקרן פנסיה הן קצבה מזכה, והפטור מחושב על סך כל הקצבאות יחד. מי שמקבל קצבה משני הגופים מחלק ביניהם תקרת פטור אחת, ואת החלוקה קובעים בקיבוע זכויות.
מה כוללים רכיבי הביטוח בקרן פנסיה מקיפה?
קרן פנסיה מקיפה אינה רק חיסכון, אלא גם פוליסת ביטוח חשובה. ראשית, ביטוח שאירים מבטיח קצבה חודשית לבן או בת הזוג ולילדים במקרה של פטירת העמית. שנית, ביטוח אובדן כושר עבודה מבטיח קצבת נכות אם העמית מאבד את היכולת לעבוד. אנחנו בודקים שהיקף הכיסויים מתאים למצב המשפחתי שלכם ולא משלמים על כיסוי מיותר.
מהי פנסיית נכות ומי זכאי לה?
פנסיית נכות היא קצבה חודשית שקרן פנסיה מקיפה משלמת לעמית שאיבד לפחות 25% מכושר העבודה שלו, ולכן אינו יכול לעבוד בעבודתו או בעבודה אחרת שמתאימה להשכלה ולניסיון שלו יותר מ-90 ימים רצופים. זכאי לה עמית פעיל שעוד לא הגיע לגיל הפרישה.
עמית פעיל הוא מי שמפקידים לו לקרן כל חודש, או שלא עברו חמישה חודשים מההפקדה האחרונה. מי שיש לו בקרן רק יתרת חיסכון, בלי הפקדות שוטפות, לא מבוטח לנכות. הקצבה מגיעה לכל היותר ל-75% מהשכר שממנו הופקד לקרן, לפי דרגת הנכות שקבעה הוועדה הרפואית של הקרן ולפי היקף הכיסוי לנכות. היא משולמת עד גיל הפרישה, ובתקופה הזו הקרן ממשיכה להפקיד לחיסכון במקום העמית, באופן יחסי לדרגת הנכות. בגיל הפרישה היא מתחלפת בקצבת זקנה רגילה, שמחושבת לפי הכסף שנצבר. מהקצבה הקרן מנכה מס הכנסה, דמי ביטוח לאומי ודמי ביטוח בריאות.
מהי תקופת אכשרה בקרן פנסיה?
תקופת האכשרה בקרן פנסיה היא 60 החודשים הראשונים מההצטרפות, שבהם הביטוח לא מכסה מחלה שהייתה קיימת עוד לפני ההצטרפות. עמית שמאבד בתקופה הזו את כושר העבודה בגלל מחלה כזו לא יקבל קצבת נכות, ואם נפטר ממנה, שאיריו לא יקבלו קצבת שאירים. אחרי חמש שנות ותק הקרן מכסה גם החמרה של מחלה קיימת.
במעבר מקרן פנסיה אחת לאחרת הוותק נשמר, אבל הקרן החדשה רשאית להחריג מחלות שהקודמת לא החריגה. הפסקה של יותר מחמש הפקדות חודשיות רצופות קוטעת את צבירת הוותק. מי שמפסיק לעבוד יכול לשמור על הוותק שצבר ולהמשיך לצבור אותו כשההפקדות מתחדשות.
איך מגישים תביעה לקצבת נכות מקרן הפנסיה?
מגישים אותה ישירות לקרן הפנסיה, בטופס תביעת נכות עם המסמכים הרפואיים, והקרן מעבירה אותה לוועדה הרפואית שלה. התביעה מתאימה לעמית פעיל שאיבד לפחות 25% מכושר העבודה ולא יכול לעבוד בעבודתו או בעבודה מתאימה אחרת יותר מ-90 ימים רצופים.
לטופס מצרפים ויתור על סודיות רפואית, אישור רופא, סיכומי מחלה ואשפוז, פרוטוקול ועדה של הביטוח הלאומי אם הייתה, ואישור מעסיק. לעניין המס מצרפים גם טופס 101 או אישור מפקיד השומה על שיעור המס שהקרן תנכה מהקצבה. על החלטת הוועדה הרפואית מערערים לוועדת ערעורים, במועדים שבתקנון הקרן. לא מחכים עם התביעה: לרוב, שלוש שנים אחרי האירוע כבר אי אפשר לתבוע את הקרן בבית המשפט. כמה הקרן משלמת ומתי יש פטור ממס על הקצבה, הסברנו בעמוד ביטוח אובדן כושר עבודה. רשימת המסמכים המלאה בערך הגשת תביעה לקצבת נכות מקרן פנסיה בכל-זכות.
מה קורה לכספי הפנסיה במקרה של פטירה?
זה תלוי בשלב שבו העמית נפטר. לפני הפרישה, קרן פנסיה מקיפה משלמת קצבת שאירים לבן או לבת הזוג ולילדים שגילם פחות מ-21. כשעמית רווק בלי ילדים נפטר, הקרן מעבירה את הכסף שנצבר ברכיב התגמולים למוטבים שרשם בה, ואם לא רשם מוטבים, הכסף עובר ליורשים לפי צו ירושה או צו קיום צוואה. אחרי הפרישה, השאירים מקבלים את אחוז הקצבה שהעמית קבע בבקשה לקצבה. עמית שבחר תקופת הבטחה ונפטר לפני סופה, שאיריו מקבלים את מלוא הקצבה עד תום התקופה.
לעניין המס, פקודת מס הכנסה פוטרת קצבת שאירים מקרן פנסיה עד תקרת הקצבה המזכה, כשהיא משולמת לבן זוג, לילד או להורה שעומדים בהגדרת שאיר. פירוט הזכאות והחישוב נמצא במדריך קצבת שאירים מקרן פנסיה.
מה זה תקופת הבטחה בפנסיה?
תקופת הבטחה היא מספר חודשים שבוחרים בבקשה לקצבה. אם הפנסיונר נפטר לפני שהם נגמרים, בן או בת הזוג מקבלים 100% מהקצבה שלו עד סוף התקופה, ואחריה עוברים לקצבת השאירים שנקבעה בבקשה.
בוחרים אחת מארבע תקופות: 60, 120, 180 או 240 חודשים, והתקופה נגמרת לכל המאוחר בגיל 87. הבחירה לא חובה, והיא מקטינה את הקצבה החודשית, יותר ככל שהתקופה ארוכה יותר. אחרי הפרישה אי אפשר לבטל את התקופה או לשנות אותה, גם כשהמצב המשפחתי משתנה. כשאין שאירים, המוטבים או היורשים מקבלים את ערך החודשים שנשארו, בדרך כלל בתשלום אחד. מי שהיה זכאי לקצבת נכות בשנתיים שלפני הפרישה לא יכול לבחור תקופת הבטחה. הבחירה נרשמת בבקשה לקצבה, ובאותו שלב מתכננים גם את המס על הקצבה בתכנון הפרישה. הפירוט בערך בחירת תקופת הבטחה בכל-זכות.
כיצד בוחרים קרן פנסיה, שלב אחר שלב?
שיחה של 45 עד 60 דקות בה אנחנו סוקרים את קרן הפנסיה הקיימת, בודקים את דמי הניהול ומסלול ההשקעה. בנוסף, מבינים את אופק הזמן ויעדי הפרישה שלכם.
אנחנו מציגים לכם השוואה מקצועית בין 3 עד 5 קרנות פנסיה מובילות, עם נתוני תשואה, דמי ניהול בפועל וגודל החברה המנהלת.
אנחנו פונים בשמכם לקרן הנבחרת ומנהלים מיקוח על דמי הניהול. לאחר מכן, מבצעים העברה של הצבירה מקרן הפנסיה הקודמת לחדשה ללא פגיעה בהפרשה השוטפת.
אחת לשנה אנחנו סוקרים את ביצועי הקרן, משווים מול קרנות מתחרות, ובודקים אם דמי הניהול עדיין אופטימליים. במידת הצורך מבצעים העברה חדשה.
כמה אפשר לחסוך בעזרת ליווי בקרן פנסיה?
ההפרש בין קרן פנסיה אופטימלית לבין קרן ממוצעת הוא דרמטי. ראשית, דמי ניהול נמוכים יותר. שנית, מסלול השקעה מותאם לגיל. כתוצאה מכך, ההפרש בקצבה החודשית בפנסיה יכול להגיע למאות שקלים לחודש לאורך עשרות שנים.
פוטנציאל החיסכון בקרן פנסיה לאורך 30 שנה
תוספת זו מתורגמת לכ-1,500 ₪ לחודש בפנסיה.
דוגמה היפותטית בלבד, לא לקוח אמיתי. תשואות עבר אינן מבטיחות תשואות עתידיות.
כמה עולה הליווי וכמה זמן הוא לוקח?
במשרד iG-TAX אנחנו עובדים במחיר פיקס לכל פרויקט של בחירת קרן פנסיה וליווי, לא באחוזים מהצבירה ולא בעמלות מבית ההשקעות. ראשית, המחיר נקבע מראש בכתב. בנוסף, אנחנו לא מקבלים תשלום נוסף מאף גוף פיננסי. מעבר לכך, הפגישה הראשונה היא ללא עלות וללא התחייבות.
| חבילה | מה כלול | זמן לסיום |
|---|---|---|
| פגישת אבחון | 45 עד 60 דקות, בדיקת קרן קיימת, המלצה ראשונית, ללא תכנית כתובה | פגישה אחת |
| בחירת קרן והעברה | השוואת קרנות + מיקוח דמי ניהול + העברת צבירה + עדכון מעסיק | 3 עד 4 שבועות |
| ליווי שנתי | בחירת קרן + בדיקה שנתית של תשואות ודמי ניהול | שנה ראשונה כולל העברה, מתחדש שנתית |
בפגישת האבחון אנחנו מציגים לכם הצעת מחיר מדויקת לחבילה שמתאימה למצבכם בקרן פנסיה.
אילו טעויות נפוצות בקרן פנסיה אנחנו מונעים מכם?
טעויות בקרן פנסיה עולות לחוסכים מאות אלפי שקלים לאורך השנים. לכן, חשוב לבחון את הקרן בקפידה מראש. הנה שש הטעויות הקריטיות שאנחנו מונעים מכם בליווי מקצועי של קרן פנסיה:
הפרש של 0.2% בדמי ניהול שנתיים מצטבר ל-150,000 ₪ ויותר בקרן פנסיה של עובד ממוצע לאורך 30 שנה. אנחנו מנהלים מיקוח אגרסיבי בשמכם.
צעיר במסלול אג"חי בגיל 30 מאבד עשרות אחוזים מהצמיחה הפוטנציאלית בקרן פנסיה לעומת מסלול מנייתי לאופק זמן ארוך של 30 שנה.
המעסיק בוחר עבורכם קרן פנסיה אחת, אך אתם רשאים להעביר אותה לכל קרן אחרת בכל זמן. רוב האנשים לא מנצלים את הזכות הזו ומפסידים אלפי שקלים.
קרן פנסיה מקיפה כוללת ביטוח שאירים וביטוח אובדן כושר עבודה. אם לא בודקים מה הכיסוי, עלולים להיות חסרים ביטוחים בעת אירוע ביטוחי.
כשמחליפים קרן פנסיה, חובה להעביר את הצבירה הקיימת. למרות זאת, רבים משאירים אותה בקרן הישנה ומשלמים דמי ניהול כפולים.
חמש שנים לפני הפרישה צריך לעבור למסלול שמרני יותר. בנוסף, צריך לתכנן קיבוע זכויות פנסיה כדי לקבל פטור מס על הקצבה.
כיצד ממוסה קרן הפנסיה בעת הפרישה?
בעת הפרישה, הקצבה החודשית מקרן הפנסיה חייבת באופן עקרוני במס הכנסה, אך מגיע לכם פטור משמעותי. ב-2026 שיעור הפטור על הקצבה המזכה עומד על 57.5%, המחושב מתקרת קצבה מזכה של כ-9,430 ₪ לחודש, כלומר פטור של עד כ-5,422 ₪ בחודש. כדי לממש את הפטור צריך לבצע קיבוע זכויות מול רשות המסים, ואנחנו מלווים אתכם גם בשלב הזה.
מה קורה אם אחליט למשוך את כספי הפנסיה לפני גיל הפרישה?
ברוב המקרים אי אפשר למשוך את כל הכסף. קרן פנסיה משלמת את החיסכון כקצבה חודשית, ומשיכה של הכול בבת אחת אפשרית רק במקרים מסוימים. מי שעוזב עבודה יכול לרוב למשוך את רכיב הפיצויים, אבל לפי משרד האוצר משיכה כזו מקטינה את הקצבה בפרישה ביותר משליש, עלולה לחייב מס הכנסה ועלולה לצמצם את הטבות המס בפרישה.
אפשר גם להשאיר את הפיצויים בקרן, ברצף קצבה או ברצף פיצויים, והבחירה נרשמת בטופס 161 שממלאים עם סיום העבודה. האפשרויות והמס בכל אחת מהן מוסברים במדריך איך למשוך כספי פנסיה, ומי ששוקל לעזוב את העבודה לפני הגיל בודק את ההשלכות בתכנון פרישה מוקדמת.
מהו איזון אקטוארי בקרן פנסיה?
איזון אקטוארי הוא החישוב שבו קרן הפנסיה בודקת אם הכסף שיש בה מספיק לכל הקצבאות שהיא צריכה לשלם, ומעדכנת לפי התוצאה את הזכויות של העמיתים. בקרן פנסיה העמיתים ערבים זה לזה: כשהכסף לא מספיק, הקצבה של כל עמית קטנה, וכשנשאר עודף, הקרן מחלקת לכולם תוספת. לכן גם קצבה שכבר משולמת יכולה לעלות או לרדת. איך החישוב נעשה ומה הוא אומר על הקצבה שלכם, הסברנו במאמר איזון אקטוארי בפנסיה.
מהי ערבות הדדית בקרן פנסיה?
ערבות הדדית פירושה שכל העמיתים בקרן נושאים יחד בסיכון הביטוחי, כדי שתמיד יהיה כסף לשלם את כל הקצבאות. כשהתשלומים של העמיתים לביטוח לא מספיקים, הקצבה של כל עמית קטנה, וכשנשאר עודף, כולם מקבלים תוספת.
לצד הערבות בין העמיתים יש גם הבטחה של המדינה: 30% מנכסי קרן פנסיה מקיפה מובטחים בתשואה של 5.15% צמודה למדד לשנה. בגלל ההבטחה הזו יש תקרה להפקדה החודשית לקרן מקיפה, 20.5% מפעמיים השכר הממוצע במשק, ומה שמופקד מעבר לה עובר לקרן פנסיה משלימה, לביטוח מנהלים או לקופת גמל אחרת.
מהו מקדם מובטח ולמה הוא חשוב?
מקדם מובטח הוא מקדם המרה שנקבע ביום ההצטרפות לפוליסה ולא משתנה אחר כך, גם כשתוחלת החיים עולה. בקרן פנסיה אין מקדם מובטח: הוא קיים רק בפוליסות ביטוח מנהלים שנעשו לפני 2013.
מקדם ההמרה קובע כמה קצבה תקבלו על הכסף שנצבר. חוסך שצבר 1,000,000 ₪ ומקדם ההמרה שלו 200 יקבל קצבה של 5,000 ₪ לחודש, כי 1,000,000 חלקי 200 הם 5,000. מקדם נמוך יותר נותן קצבה גבוהה יותר. בקרנות הפנסיה, בקופות הגמל ובפוליסות ביטוח מנהלים שנעשו מ-2013 ואילך המקדם משתנה לפי לוחות התמותה ותוחלת החיים, ולכן החוסכים לא יודעים מראש מה יהיה המקדם שלהם בפרישה.
מי שיש לו פוליסה עם מקדם מובטח שומר עליו כל עוד הוא ממשיך באותה פוליסה ברציפות עד הפרישה. גם בהפסקת עבודה אפשר לשמור עליו, בהסדר ריסק או בהפקדות עצמאיות. לכן לפני שמעבירים פוליסה ישנה או סוגרים אותה, בודקים איזה מקדם רשום בה. ההסבר המלא נמצא בערך מקדם המרה לקצבה בכל-זכות.
כמה קצבת זקנה אקבל, ואיך מקדם ההמרה קובע אותה?
קצבת הזקנה מקרן הפנסיה שווה לסכום שיהיה בחשבון ביום הפרישה, מחולק במקדם ההמרה שיחול עליכם באותו יום. את הסכום המדויק יודעים רק בפרישה, אבל הדוח השנתי של הקרן מראה כבר היום את הקצבה הצפויה.
הסכום שיצטבר תלוי בהפקדות לאורך השנים, ברווחים מהשקעת הכסף ובמצב הקרן כולה, שמתבטא באיזון האקטוארי. מקדם ההמרה נקבע לפי תוחלת החיים ולוחות התמותה, ובקרן פנסיה הוא לא מובטח מראש. הקצבה שבדוח היא לפני מס הכנסה. כמה ממנה יישאר בידכם תלוי בפטור על קצבה מזכה, שמממשים בקיבוע זכויות, ואת הפטור מתכננים יחד עם החלוקה בין קצבה להון בתכנון פרישה.
איך מתבצע איחוד קרנות פנסיה?
ברוב המקרים האיחוד קורה בלי שתעשו דבר. מאז 2016 חשבונות לא פעילים של אותו עמית בקרנות פנסיה חדשות מאוחדים לתוך החשבון הפעיל שלו, כלומר לקרן שאליה מופקד היום הכסף.
את שאר החסכונות, כמו ביטוח מנהלים או קופת גמל, כל חוסך רשאי לאחד בגוף אחד בעצמו. פונים לגוף שאליו רוצים להעביר את הכסף, ישירות, דרך סוכן או דרך המסלקה הפנסיונית. לפני מעבר כזה בודקים שלא מאבדים זכות שקיימת רק בחיסכון הישן, למשל מקדם מובטח.
מתי כדאי לאחד את החסכונות הפנסיוניים?
לפני שמתחילים לקבל קצבה. מי שכבר מקבל קצבה חודשית מגוף פנסיוני לא יכול להעביר ממנו את הכסף, ולכן מרכזים ובודקים את כל החסכונות בשנים שלפני הפרישה.
אצל רוב מי שמתקרבים לפרישה, חיסכון אחד או שניים מחזיקים את רוב הכסף, ולצדם יש כמה חשבונות קטנים ממקומות עבודה קודמים. גם הלוואה מהגוף הפנסיוני שעוד לא הוחזרה במלואה, או כסף מעוקל או משועבד, חוסמים את ההעברה. ביטוח מנהלים ישן בודקים לפני שמזיזים, כי אחרי מעבר ממנו למוצר חדש אי אפשר לחזור אליו. לעניין המס, האיחוד לא משנה את תקרת הפטור: הפטור על קצבה מזכה מחושב על סך כל הקצבאות, מגוף אחד או מכמה גופים, ואת השימוש בו קובעים בקיבוע הזכויות.
מה קורה לכיסוי הביטוחי באיחוד קרנות פנסיה?
כשמעבירים את הכסף מקרן פנסיה אחת לאחרת, הוותק שצברתם נשמר, אבל הכיסוי הביטוחי נקבע לפי התקנון של הקרן שאליה עוברים, ולא לפי התנאים שהיו לכם בקרן הישנה. מי שצבר חמש שנות ותק לא יחכה שוב חמש שנים לכיסוי של מחלה קיימת, אבל הקרן החדשה רשאית לבקש שאלון על מצב הבריאות ולהחריג מחלות שהקודמת לא החריגה.
שני מצבים דורשים זהירות. העברה לקופת גמל מבטלת את הכיסוי לגמרי, כי בקופת גמל אין ביטוח. העברה לקרן שעוד לא הופקד אליה כסף עלולה לפגוע בזכויות הביטוחיות ולבטל את הוותק, ולכן שולחים את בקשת הניוד לקרן הישנה רק אחרי שההפקדות לקרן החדשה כבר התחילו. מי שמקבל קצבת נכות, או הגיש בקשה לקבל אותה, לא יכול להעביר את הכסף לקרן אחרת. הפירוט בערך מעבר בין גופים פנסיוניים בכל-זכות.
איך מתחילים את תהליך האיחוד?
פונים לגוף שאליו רוצים לרכז את הכסף וממלאים אצלו טופס בקשה להעברת הכספים מהגוף הקודם. ההעברה עצמה נעשית בין שני הגופים, ושניהם שולחים לכם הודעה.
שכיר שעובר לקרן פנסיה חדשה מחתים גם את המעסיק על אישור ההצטרפות. המעסיק לא בוחר במקומו, והאישור רק מוודא שההפקדות השוטפות יגיעו לאותה קרן. הקרן החדשה רשאית לבקש מידע רפואי, אבל ברוב המקרים שכירים לא נדרשים לכך. הגוף הקודם חייב להעביר את הכסף תוך 20 ימי עסקים ולשלוח לכם הודעה על הסכומים שהועברו, והגוף החדש שולח הודעה על הסכומים שהתקבלו אצלו. משווים בין שתי ההודעות, ובדוח השנתי הבא בודקים שהכסף נקלט במלואו.
האם כל אחד יכול לבדוק אם יש לו קרנות פנסיה לא פעילות?
כן. כל אחד יכול לבדוק באתר הר הכסף של משרד האוצר אם מתנהל על שמו חיסכון פנסיוני, כולל חשבונות שכבר לא מפקידים אליהם. האתר מאתר גם פוליסות ביטוח חיים וחשבונות בנק, ושווה לבדוק בו גם את החסכונות של בן או בת הזוג.
מי שמוצא כסף ישן בקופת גמל או בקרן פנסיה ותיקה (שנפתחה לפני 1995) יכול לפעמים למשוך אותו בלי מס. התנאים: מתחילת 2014 לא הופקד ולא הועבר כסף לחשבונות שלו באותה קופה, והיתרה בכולם יחד לא עולה על 8,000 ₪. משיכה מוקדמת אחרת חייבת ככלל במס של 35%. את האיתור עצמו אפשר לעשות איתנו בשירות איתור כספים וחסכונות.
מה מופיע בדוח השנתי של קרן הפנסיה?
הדוח השנתי מראה כמה הופקד לחשבון שלכם, כמה הרוויח הכסף, מה היתרה היום, ואיזו קצבה צפויה לכם בפרישה, באובדן כושר עבודה ולשאירים. קרן פנסיה חייבת לשלוח אותו לכל עמית, ולצדו גם דוח רבעוני.
הבדיקה הראשונה בדוח היא השוואה בין ההפקדות שמופיעות בו לבין מה שנוכה בתלושי השכר. סכום שהמעסיק העביר ולא מופיע בדוח נחשב כאילו לא הועבר, ולכן הוא לא יזכה אתכם בזיכוי ממס הכנסה ולא יגדיל את הקצבה. אם יש פער, פונים מיד גם למעסיק וגם לקרן. מי שמפקיד לפנסיה באופן עצמאי מצרף את הדוח השנתי של הקרן לדוח השנתי למס הכנסה, ושם מבקשים את הזיכוי והניכוי על ההפקדות.
איך אפשר לעקוב אחרי מצב הפנסיה שלי?
הדרך הקבועה היא הדוחות שהקרן חייבת לשלוח לכל עמית: דוח רבעוני ארבע פעמים בשנה, בינואר, באפריל, ביולי ובאוקטובר, ודוח שנתי עד סוף מרץ על השנה שעברה. כדי לראות את כל החסכונות יחד, בכל הגופים, מבקשים תמונת מצב מהמסלקה הפנסיונית.
הדוח הרבעוני מראה את ההפקדות, הרווחים והיתרה בשלושת החודשים האחרונים, ולכן הוא הדרך המהירה לגלות הפקדה שלא הגיעה לקרן. המסלקה הפנסיונית פועלת בפיקוח משרד האוצר ומרכזת מידע על קרנות פנסיה, קופות גמל, ביטוחי מנהלים וקרנות השתלמות, כולל יתרת הפיצויים, תמורת תשלום סמלי. חשבון שאתם לא יודעים עליו מאתרים קודם בהר הכסף.
מה כדאי לבדוק בקרן הפנסיה כבר עכשיו?
חמש בדיקות שלא דורשות להחליף קרן או מסלול: שההפקדות הגיעו לקרן, שאין לכם חשבונות נשכחים, שהפרטים והמוטבים מעודכנים, שקיבלתם את הטבת המס על הפקדות עצמאיות, ומה הקצבה הצפויה לכם בפרישה.
- ההפקדות בדוח מול התלוש, השוואה של הדוח השנתי או הרבעוני מול תלושי השכר. פער מבררים מיד מול המעסיק ומול הקרן.
- חשבונות לא פעילים, בדיקה בהר הכסף, כולל חסכונות ממקומות עבודה קודמים.
- פרטים אישיים ומוטבים, כתובת, טלפון ודוא"ל מעודכנים בקרן, ובדיקה מי רשום אצלכם כמוטב. את הפרטים מעדכנים בטופס שמצורף לדוח השנתי או בפנייה ישירה לקרן.
- הטבת המס על הפקדות עצמאיות, הזיכוי והניכוי מתקבלים רק אחרי סוף שנת המס, דרך דוח שנתי למס הכנסה שאליו מצרפים את הדוח של הקרן.
- הקצבה הצפויה בפרישה, הדוח השנתי מראה אותה. מי שמתקרב לפרישה בודק גם כמה מס ישלם עליה ואיך לחלק בין קצבה להון, וזה בדיוק מה שאנחנו עושים בתכנון פרישה.
פגישת אבחון ראשונה ללא עלות
ראשית, נסקור את הקרן הקיימת ואת דמי הניהול. בנוסף, נשווה אותה ל-3 עד 5 קרנות פנסיה מובילות. לבסוף, נציע לכם מסלול ליווי לקרן פנסיה שמתאים למצבכם. ללא התחייבות, ללא לחץ מכירתי.
השאירו פרטים בטופס שבעמוד או צרו איתנו קשר טלפוני.
מי הצוות שמלווה אתכם?
את הליווי בקרן הפנסיה מובילים אצלנו שני אנשי מקצוע מנוסים, כל אחד בתחום ההתמחות שלו, כדי לתת לכם תמונה מלאה גם בצד הפנסיוני וגם בצד המיסויי.
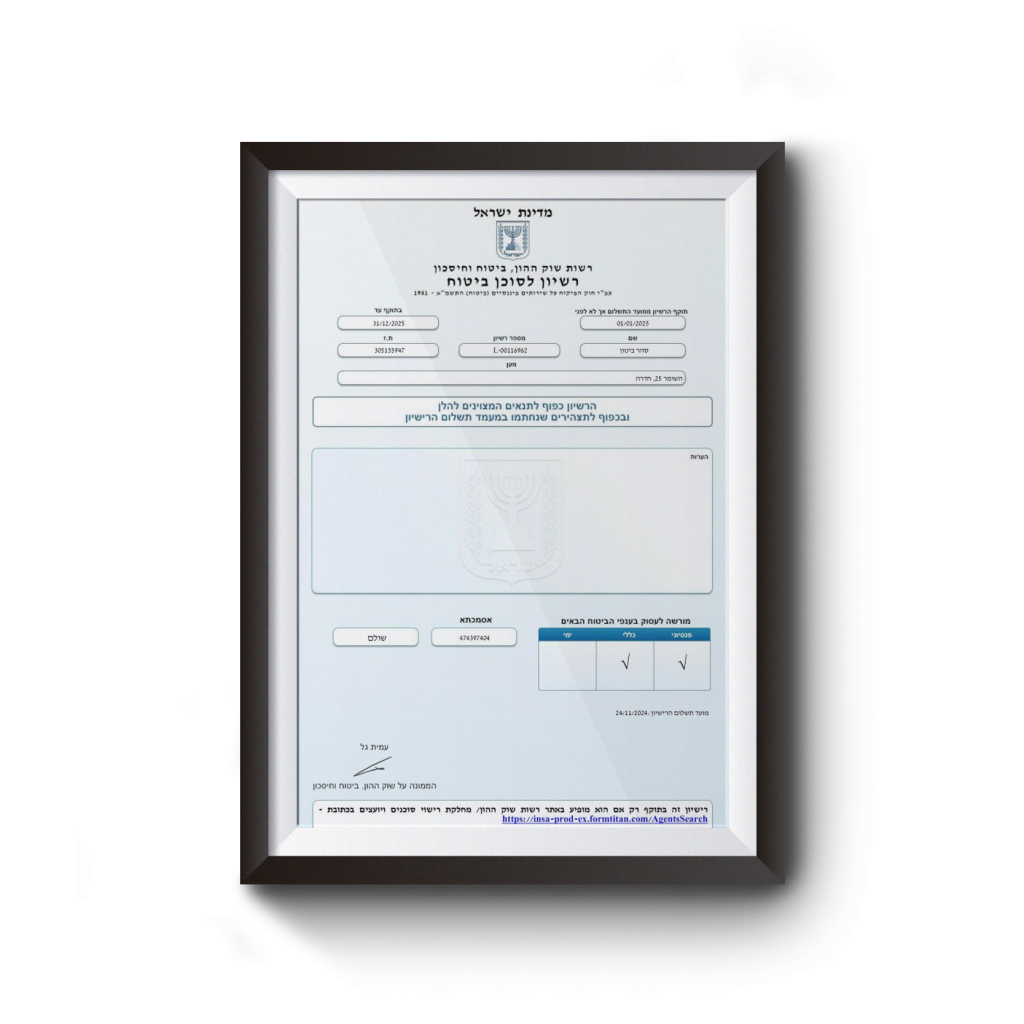
רישיון L-00116962
מלווה את הלקוחות בבחירת קרן הפנסיה, בהשוואת מסלולי ההשקעה, במיקוח על דמי הניהול ובהתאמת רכיבי הביטוח לשאירים ולאובדן כושר עבודה.
רישיון 45633
אחראית על מיצוי הטבות המס על ההפקדות לקרן הפנסיה ועל תכנון מיסוי הקצבה בפרישה, כולל קיבוע זכויות. למעלה מ-20 שנות ניסיון מול רשות המסים.
קישורים שימושיים
- תכנון פנסיוני, התאמת התיק לפרישה
- קיבוע זכויות פנסיה, פטור מס על קצבה
- קרן השתלמות, חיסכון נוסף פטור ממס
- קופת גמל להשקעה, אפיק משלים
- תכנון חיסכון פיננסי כולל
- איתור כספים נשכחים בקרנות ישנות
- כל זכות, חובת ביטוח פנסיוני
- משרד האוצר, מדריך לכלי חיסכון
- כל זכות, חיסכון, מדריך אזרחי
לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה, יחד עם סהר ביטון, סוכן ביטוח מורשה ברישיון L-00116962. השירותים שלנו כוללים גם תכנון פנסיוני, קיבוע זכויות פנסיה וקרן השתלמות. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.
שאלות נפוצות
מתקרבים לפרישה? בשירות תכנון פרישה לפנסיה בודקים איך הכספים בקרן יימשכו בפרישה ובכמה מס. השיחה הראשונה ללא עלות.
גילוי ואחריות, המידע בעמוד זה הוא כללי ואינו מהווה ייעוץ פנסיוני, ייעוץ ביטוחי או ייעוץ מס ואינו תחליף לייעוץ אישי. שיעורי ההפרשה, תקרות הטבות המס, שיעור הפטור על הקצבה והסכומים נכונים לשנת 2026 ועשויים להשתנות. בחירת קרן פנסיה ומסלול השקעה כרוכה בסיכון ותשואות עבר אינן מבטיחות תשואות עתידיות. כל מקרה נבחן לגופו על ידי בעל הרישיון המתאים.