החזר מס ביטוח חיים

מאת אילנית גנימה, יועצת מס מוסמכתעודכן 8.11.20268 דקות קריאה

אני רוצה החזר מס

אילנית גנימה, יועצת מס מוסמכת ומתכננת פרישה

מס הכנסה כבר לקח. עכשיו תורכם לבדוק אם אפשר להחזיר. תשלום על בסיס הצלחה בלבד
ובלי מבוך של טפסים

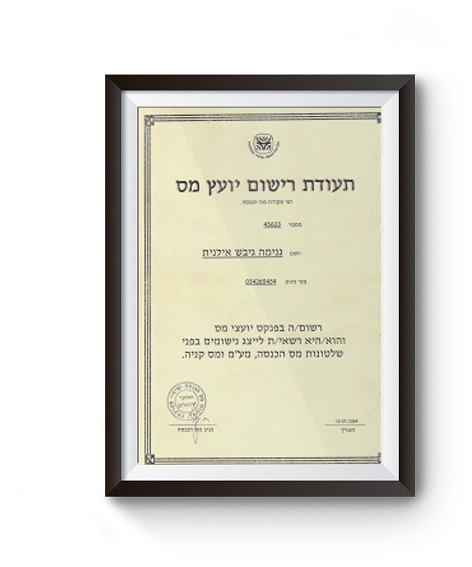
תעודת השתלמות מקצועית בתחום המיסוי - 4
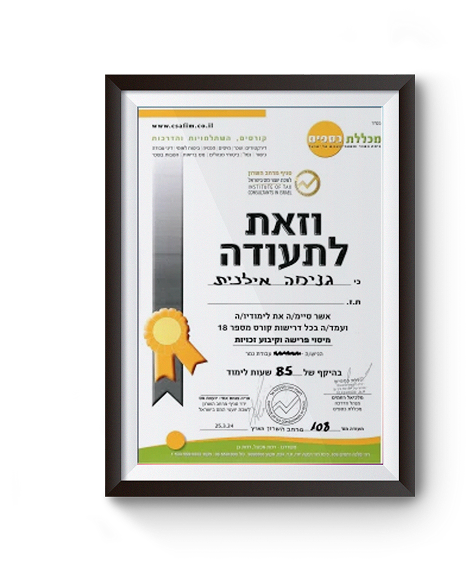
תעודת לימודים בקורס מיסוי ודיווח - מכללת ספיר

תעודות הסמכה שלי

יכול להיות שמגיעה לכם החזר מס ואתם אפילו לא יודעים?
תשלום על בסיס הצלחה בלבד!

החזר מס ביטוח חיים · אילנית גנימה · רישיון 45633 · בדיקת זכאות ראשונה חינם
זיכוי 25% על פרמיות ביטוח חיים שרובם לא מממשים
אישה ישראלית בגינה ירוקה בודקת בטאבלט את זכאותה להחזר מס ביטוח חיים, מחייכת בשקט ובנחת

החזר מס ביטוח חיים - כמה מגיע לכם בחזרה על הפרמיות?

מגיע לכם בחזרה רבע מהפרמיה שנכנסת בתקרה: זיכוי ממס הכנסה של 25%, לפי סעיף 45א לפקודה. לביטוח החיים ולהפרשה שלכם לפנסיה מהשכר יש תקרה משותפת אחת, וב-2026 היא הגבוה מבין 189 ש"ח לחודש לבין 7% מההכנסה המזכה. ההחזר הוא הזיכוי שלא קיבלתם בתלוש, ורק על שנה שבה נוכה מכם מס הכנסה.

אם אתם משלמים פוליסת ביטוח חיים (ביטוח ריסק) במשך שנים, סעיף 45א לפקודת מס הכנסה נותן לכם זיכוי של 25 אחוז על הפרמיה בכפוף לתקרה שנתית. הזיכוי לא מופעל אוטומטית כשהפוליסה פרטית או כשהמעסיק לא עדכן את התיק, ולכן הוא נשאר בלי מימוש אצל שכירים רבים. אנחנו ב-iG-TAX בודקים עבורכם את הזכאות, מחשבים את הזיכוי להחזרי מס רטרואקטיבית עד 6 שנים אחורה, ומגישים את הבקשה לרשות המסים, בלי שתשנו דבר בפרמיה החודשית.

המספרים החשובים בהחזר מס על ביטוח חיים
שיעור הזיכוי (סעיף 45א)
25%
תקרה משותפת לריסק ולפנסיה 2026
7% מההכנסה המזכה, לפחות 189 ש"ח לחודש
תקופה רטרואקטיבית
6 שנות מס
בדיקת זכאות
חינם, ללא התחייבות

ביטוח חיים שנלקח עם המשכנתא? ראו החזר מס על ביטוח משכנתא.

מה זה החזר מס על פוליסת ביטוח חיים ולמי הוא מיועד?

החזר מס על ביטוח חיים הוא מימוש זיכוי המס שמגיע לכם לפי סעיף 45א לפקודת מס הכנסה: זיכוי של 25 אחוז מהפרמיה ששילמתם לביטוח חיים (רכיב הריסק) עבורכם או עבור בן או בת הזוג, עד תקרת פרמיה שנתית. אנחנו ב-iG-TAX מאתרים אילו פוליסות פעילות לכם, בודקים אם הזיכוי נוצל בתלוש או בתיק המס, ומגישים בקשת החזר רטרואקטיבית לכל שנה שבה ההטבה לא מומשה. השירות מיועד בעיקר לשכירים שמשלמים פוליסת ביטוח חיים פרטית שלא דרך המעסיק.

שירותים שמשלימים את הכיסוי או רלוונטיים לאותו ציבור:החזר מס בריאות · החזר מס רטרואקטיבי 6 שנים · החזר מס על הפקדה לקופת גמל

השירות מתאים במיוחד ל:

אילו פוליסות ביטוח חיים נכנסות בחישוב הזיכוי?

הזיכוי לפי סעיף 45א חל על רכיב ההגנה (הריסק) בפוליסה, כלומר על החלק שמבטח את החיים ולא על רכיב החיסכון. להלן הסוגים שאנחנו בודקים:

1
ביטוח חיים (ריסק)

פוליסה שמשלמת לבני המשפחה במקרה מוות. רכיב הריסק מזכה בזיכוי 25 אחוז על הפרמיה, עד התקרה השנתית.

2
אובדן כושר עבודה

פוליסה שמשלמת פיצוי חודשי אם המבוטח אינו יכול לעבוד. נכללת בהטבות המס על הכיסויים הפנסיוניים, ולה תקרה נפרדת משלה.

3
מחלות קשות

כיסוי לפיצוי חד פעמי במקרה גילוי מחלה. לרוב נמכר כהרחבה של ביטוח החיים. הזכאות נבחנת לגופה מול הפוליסה.

4
ביטוח חיים למשכנתא

הפוליסה שהבנק דורש למשכנתא. רכיב ביטוח החיים מזכה בזיכוי גם כשנרכש דרך הבנק וגם אצל מבטח פרטי, וביטוח המבנה לא נכנס.

5
פוליסה עם רכיב חיסכון

בפוליסה משולבת, חלק ההגנה (ריסק) הוא זה שנכנס לזיכוי לפי 45א. רכיב החיסכון נבחן בנפרד בהטבות הפנסיוניות.

6
פרמיה עבור בן או בת זוג

סעיף 45א חל גם על פרמיה ששילמתם לביטוח חיים של בן או בת הזוג, ולא רק על פוליסה שלכם עצמכם.

איך מחשבים את הזיכוי על ביטוח חיים?

הנוסחה הבסיסית פשוטה: זיכוי שנתי = 25% × הפרמיה המוכרת, כשהפרמיה המוכרת מוגבלת בתקרה שנתית. התקרה הזו משותפת לפרמיית הריסק ולהפרשה שלכם לפנסיה, והזיכוי הוא 25 אחוז מהפרמיה שנכנסת בה. לכיסוי אובדן כושר עבודה יש תקרה נפרדת וגבוהה יותר. לשכיר, הזיכוי על ביטוח חיים לא תמיד עומד לבד: ההפרשה לפנסיה מהשכר מזכה עד 7% מהשכר ועד 8,148 ש"ח בשנה (2026), וכשמהשכר מנוכים גם סכומים לביטוח חיים עשויה לחול הגבלת תקרה נוספת, לפי כל-זכות, זיכוי בגין הפרשות לביטוח פנסיוני. לכן מי שמפריש לפנסיה חלק גדול מהשכר עשוי לקבל על ביטוח החיים זיכוי קטן יותר, ובודקים גם את התיק של בן או בת הזוג. בבדיקה אצלנו מצליבים את הפוליסות מול שנות המס ובוחנים גם אם רכיבים פנסיוניים נוספים לא נוצלו.

מה התקרה לזיכוי ממס על ביטוח חיים?

אין תקרה נפרדת לביטוח החיים: לפי סעיף 45א(ד) לפקודה, פרמיית הריסק וההפרשה שלכם לפנסיה מהשכר נכנסות לתקרה אחת, שהיא הגבוהה מבין 189 ש"ח לחודש ב-2026 לבין 7% מההכנסה המזכה. למי שכל הכנסתו מעבודה, ההכנסה המזכה מוגבלת ב-2026 ל-9,700 ש"ח לחודש. בתוך 7% האלה, ביטוח החיים מזכה עד 5% מההכנסה המזכה.

הזיכוי ניתן על ביטוח החיים שלכם או של בן או בת הזוג, ורק על כיסוי למקרה מוות בלי מרכיב חיסכון (סעיף 45א(ג)). פוליסה על חיי הורה לא נכנסת לזיכוי, ופוליסה על חיי ילד נכנסת רק בחריג צר של סעיף 45א(ב1), לילד בגיר.

למה אצל שכירים רבים ביטוח החיים לא מוסיף זיכוי?

כי ההפרשה שלהם לפנסיה מהשכר תופסת את רוב התקרה המשותפת, ולפעמים את כולה. שכירה שמשתכרת 9,700 ש"ח בחודש ומפרישה לפנסיה 7% מהשכר כבר מילאה את התקרה, ולכן פוליסת הריסק הפרטית שלה לא תוסיף זיכוי בתיק שלה. אם היא מפרישה 6%, נשאר לה לביטוח החיים מקום של אחוז אחד מהשכר. מי שמשתכר יותר ממלא את התקרה מהר יותר, כי ההפרשה מחושבת על כל השכר והתקרה רק על 9,700 ש"ח.

זו הטעות שאנחנו פוגשים הכי הרבה: מחשבים רבע מכל הפרמיה של הפוליסה, בלי לבדוק כמה מהתקרה כבר נוצל בהפרשה לפנסיה. כדי לדעת כמה מקום נשאר לכם בכל שנה, משווים את ההפרשה לפנסיה באישור השנתי מהמעסיק לפרמיית הריסק באישור השנתי של חברת הביטוח. את ההשוואה הזו, שנה אחר שנה, אנחנו עושים בבדיקת החזרי מס לשכירים.

מה צריך כדי לקבל החזר מס על ביטוח חיים?

צריך אישור שנתי מחברת הביטוח על הפרמיה ששולמה בכל פוליסה, לכל שנת מס שעליה מבקשים החזר, ואת טופס 106 של אותה שנה, שמראה אם הזיכוי כבר ניתן בתלוש. את האישורים על תשלומים לביטוח חיים מצרפים לבקשה להחזר מס (כל-זכות, החזר מס הכנסה). כשהפרמיה נוכתה מהמשכורת, היא מופיעה גם בתלוש השכר.

בפוליסה משולבת מפרידים באישור בין רכיב הריסק לרכיב החיסכון, כי רק הריסק נכנס לזיכוי, ורק עד התקרה של אותה שנה. הזיכוי מקטין את מס ההכנסה שחל עליכם, ולכן על שנה שבה לא נוכה מכם מס אין ממה להחזיר.

את התהליך הכללי, איזה טופס מגישים, כמה שנים אחורה ומתי מקבלים את הכסף ריכזנו במדריך להחזרי מס לשכירים.
איור שטוח של אישה ישראלית ויועץ מס במשרד מינימליסטי, בודקים יחד את החזר מס ביטוח חיים על מסך מחשב נייד

למה ההטבה הזו לרוב לא מנוצלת?

שלוש סיבות עיקריות גורמות לכך שהזיכוי נשאר על הנייר:

  • פוליסה פרטית, לא דרך המעסיק. כשהפוליסה נרכשה ישירות מסוכן ביטוח, היא לא מופיעה בתלוש השכר ובתיק המס. גם פוליסות שכן דרך המעסיק לא תמיד מסתנכרנות נכון.
  • החלפת מקום עבודה. המעסיק החדש לא יודע על פוליסות קודמות, השכיר ממשיך לשלם פרמיה אבל הזיכוי לא מועבר ברישומים.
  • חוסר ידע. רוב השכירים בכלל לא יודעים שמגיע להם זיכוי. החוק קיים עשרות שנים, אך אינו מפרסם את עצמו.

אצלנו רואים שוב ושוב לקוחות שמשלמים פוליסות 5, 10, 15 שנה ולא קיבלו את הזיכוי. בבדיקה רטרואקטיבית של 6 שנים, הסכומים מצטברים ולעיתים משולבים עם זיכויים פנסיוניים נוספים שלא נוצלו.

דוגמאות היפותטיות (לא לקוחות אמיתיים)?

הדוגמאות הבאות ממחישות את אופן החישוב בלבד, ואינן לקוחות אמיתיים. הסכומים בפועל נקבעים לפי הפוליסה, התקרה השנתית והכנסתכם.

דוגמה מספרית

דוגמה א: שכירה עם פוליסת ביטוח חיים פרטית

שכירה שמשלמת פרמיית ריסק גבוהה. הזיכוי על רכיב הריסק מוגבל למקום שנשאר בתקרה המשותפת אחרי ההפרשה שלה לפנסיה מהשכר, ולכן החלק שמעל התקרה לא מזכה. בבדיקה רטרואקטיבית של 6 שנים בודקים כל שנה לפי התקרה שלה ומבקשים את הזיכוי שלא נוצל, בתוספת ריבית והצמדה, רק בגין רכיב הריסק, ולפני בחינת כיסויי אובדן כושר ורכיבים פנסיוניים נוספים. דוגמה היפותטית.

אילו טעויות עולות אלפי שקלים?

1
לא מדווחים על פוליסה פרטית למעסיק

המעסיק אינו יודע ואינו מעדכן את התיק, והזיכוי לא מועבר לתלוש השכר. דיווח חד פעמי במשרד השכר מפעיל את הזיכוי קדימה.

2
לא בודקים אחרי החלפת עבודה

במעבר עבודה הפוליסה ממשיכה אבל הזיכוי נופל בין הכיסאות. כדאי לוודא תוך חודש מתחילת עבודה חדשה שהזיכוי הופעל.

3
לא שומרים אישורי תשלום פרמיה

בלי אישור פרמיה שנתי קשה להוכיח את ההוצאה. חברות הביטוח שולחות אישור בסוף כל שנת מס, חשוב לאסוף ולתייק.

4
פוליסות נשכחות

פוליסה ישנה שלא מטופלת או שהועברה דרך מעסיק קודם. איתור כספים וחסכונות חושף לעיתים פוליסות שנשכחו.

החזר מס פשוט ומהיר, בלי לשלם יותר פרמיה

בדיקת זכאות חינם ב-15 דקות

בודקים אילו פוליסות ריסק יש לכם, מחשבים את הזיכוי הרטרואקטיבי, ומחליטים יחד אם שווה להגיש.

לבדיקת החזרי מס חינם לשכירים

אחריות: שכר טרחה רק על החזר שמתקבל בפועל בחשבון, לא לפני.

להעמקה נוספת באתר - נושאים קשורים שעשויים לעניין אתכם:החזר מס בריאות · החזר מס רטרואקטיבי 6 שנים · ביטוח אובדן כושר עבודה · החזרי מס השקעות וביטוחים

לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה. השירותים שלנו כוללים גם ביטוח חיים פרטי, החזר מס רטרואקטיבי 6 שנים ובדיקת זכאות להחזרי מס לשכירים. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.

שאלות נפוצות

גילוי ואחריות, המידע בעמוד זה הוא כללי ואינו מהווה ייעוץ מס או תחליף לייעוץ אישי. שיעור הזיכוי לפי סעיף 45א, תקרות הפרמיה והסכומים נכונים לשנת המס 2026 ועשויים להשתנות, וכל מקרה נבחן לגופו על ידי יועץ מס מוסמך. הזכאות בפועל תלויה בסוג הפוליסה, ברכיב הריסק, בתקרה השנתית ובהכנסתכם.

תוכן העניינים

ביקורות אמיתיות, מילה במילה

לקוחות שקיבלו החזר מס מספרים

Google★★★★★
שמעתי על אילנית מהמכרת במרכז שהיא מתגוררת, ואני גר בבאר שבע. בחרתי בה לטפל בקיבוע זכויות, בחרת הביטוח והחזרי מס. טיפול מסור, יקפתי עובדת אפילו לא בשעות שגרתיות. חשוב לאילנית הלקוח, זה החשוב ביותר שמקבל שירות.
Dani Mazuz · 2 במאי 2026
מידרג★★★★★
לאחר פטירתו של אבא שלי ניתנה לנו האפשרות לקבל מהביטוח קצבה חודשית או לקבל את כל הכסף בבת אחת. כיוון שבחרנו לקחת את כל הסכום בבת אחת, מס הכנסה לקח אחוז גבוה מאוד של מס ופנינו לאילנית על מנת לקבל החזר. אילנית הייתה קשובה וענתה על הצרכים שלנו.
שני קורן · 6 בינואר 2026
Google★★★★★
יהודה אקוניס תל אביב 12/3/26. תיאור השירות: קיבוע זכויות החזרי מס פנסיה. חוות דעת: השירות של אילנית היה מעולה ומיקצועי, כולל הצוות. אני ממש מרוצה מהשירות והיחס. ממליץ עליה מאוד, היה מצוין.
יהודה אקוניס · 12 במרץ 2026
לכל הביקורות בגוגל, במידרג ובפייסבוק

מקורות רשמיים

העמוד עודכן לאחרונה ב-8.11.2026. אלה המקורות הרשמיים שהוא מפנה אליהם.

אילנית גנימה, יועצת מס מוסמכת ומתכננת פרישה

אילנית גנימה

יועצת מס מוסמכת, בעלת רישיון מס’ 45633, חברה בלשכת יועצי המס של ישראל. עם ניסיון של מעל 20 שנה בליווי שוטף של גמלאים הפורשים לפנסיה, שכירים (החזרי מס), בעלי עסקים ומשקיעים, אני כאן כדי שתוכלו להתנהל נכון ובראש שקט, ותמיד לדעת שמישהי מקצועית באמת דואגת לכם.

יכול להיות שמגיעה לכם החזר מס ממס הכנסה או מביטוח לאומי ואתם אפילו לא יודעים?
בואו לבדוק בחינם!

התוצרים שתקבלו מהתהליך

קבלת החזר מס

מקבלים כסף חזרה לחשבון הבנק שלכם.

הגשה

אנו מגישים עבורכם את כל המסמכים הדרושים.

זכאות

בדיקה מהירה לזכאות להחזר מס.

ביקורות של לקוחות על iG-TAX בגוגל

פורסם ב-Google Google
יוכי מימון profile picture
יוכי מימון
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
אילנית יקרה שלי ❤️ שנה טובה וחתימה טובה, אישה יקרה ומיוחדת. יש אנשים שנכנסים לחיים שלנו במסגרת תפקיד מקצועי, אבל עם הזמן הופכים להרבה יותר מזה. את בדיוק אחת מהאנשים האלה עבורי. רציתי לנצל את הימים המיוחדים האלה כדי לומר לך תודה. לא תודה רגילה, אלא תודה עמוקה, אמיתית ומכל הלב. תודה על כל החודשים האחרונים שבהם ליווית אותי במסירות, בסבלנות, במקצועיות ובאכפתיות יוצאת דופן. תודה על כל שיחה, כל הודעה, כל בדיקה, כל מסמך, כל בירור וכל פרט קטן שלא ויתרת עליו. תהליך קיבוע הזכויות היה עבורי עולם שלם של שאלות, חששות, בירוקרטיה וחוסר ודאות. ואת, באורך הרוח ובמקצועיות שלך, ידעת לעשות סדר בתוך כל הדבר הזה, להסביר, להרגיע, לבדוק שוב ושוב ולוודא שאני מקבלת את מה שמגיע לי. ההתנהלות שלך מול בית הספר שלי, מול משרדי עמיתים ומול כל הגורמים הרלוונטיים הייתה פשוט מעוררת הערכה. תמיד הרגשתי שאת לא רק "מטפלת בתיק שלי" - את באמת מטפלת בי. וזה בעיניי ההבדל בין בעלת מקצוע טובה לבין מישהי שהיא באמת יוצאת דופן. את אחת התותחיות בתחום, אין לי בכלל ספק בכך. אבל מעבר לידע, לניסיון ולמקצועיות - יש לך משהו שאי אפשר ללמוד בשום קורס: לב גדול. הרגשתי לאורך כל הדרך שיש לי על מי לסמוך. שיש מישהי שמקשיבה לי, מבינה אותי, רואה אותי, ושבאמת חשוב לה שאסיים את התהליך הזה רגועה, בטוחה ומחויכת. ואולי הדבר הכי יפה שיצא מכל התהליך הזה הוא שלא נשארנו רק יועצת ולקוחה. נוצר בינינו קשר של אמון, הערכה וחברות, ואני מודה על כך מכל הלב. אילנית, אני רוצה שתדעי שאני מעריכה אותך מאוד. על המקצועיות - אבל בעיקר על האדם שאת. על הדרך שבה את נותנת מעצמך. על האכפתיות. על היושר. על הזמינות. על הסבלנות. ועל התחושה הנפלאה שאת נותנת למי שנמצא בידיים שלך - שהוא בידיים טובות. מאחלת לך שהשנה החדשה תחזיר לך, ובגדול, את כל הטוב שאת מעניקה לאחרים. שנה של בריאות איתנה, אושר, אהבה, נחת, שפע, הצלחה והגשמה. שתמשיכי לפרוח, להצליח, לגעת באנשים ולעשות את מה שאת עושה כל כך טוב. ובעיקר - שתמיד תהיי מוקפת באנשים שידעו להעריך אותך בדיוק כפי שאני מעריכה אותך. תודה על הכול, אילנית. תודה על הדרך, תודה על הלב, תודה על המקצועיות, ותודה עלייך. שנה טובה ומתוקה וחתימה טובה, באהבה, בהערכה ובהוקרה ענקית, יוכי ❤️
פורסם ב-Google Google
Roza R profile picture
Roza R
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
פניתי לאילנית וארז לפני 10 חודשים עם מקרה מאוד מורכב ואני יכולה להגיד על שירות שלהם ומיקצויות של אילנית מילים הכי טובות! יש לה המון ידע, סבלנות, היא נחושה להגיע לתוצאה , במיקרה שלי הייתה ביורוקרטיה רבה והיא המשיכה עד שסיימה את קיבווע זכויות. אני ממליצה מאוד לפנות לאילנית! תהיו בטוחים, שאתם בידיים הכי טובות.
פורסם ב-Google Google
רונית בוהדנה profile picture
רונית בוהדנה
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
רוצה להמליץ מכל הלב על יועצת המס המקצועית, האמינה והמדהימה אילנית גנימה! מהרגע הראשון קיבלתי יחס אישי, סבלנות והמון עזרה. היא הייתה זמינה לכל שאלה, הסבירה לי הכול בצורה ברורה ופשוטה, ובעיקר נתנה לי תחושת ביטחון שאני בידיים טובות. הרגשתי שאילנית באמת אכפתית ורוצה לעזור, ולא רק “לעשות את העבודה”. המקצועיות, השירות והיחס האישי שלה פשוט יוצאי דופן. ממליצה בחום לכל מי שמחפש/ת יועצת מס שאפשר לסמוך עליה בעיניים עצומות! ❤
פורסם ב-Google Google
פנינה יעקובוביץ profile picture
פנינה יעקובוביץ
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
ממליצה על אילנית וארז אדיבות שרות אמפתיה איכפתייות מרגע ההתקשרות עד רגע השלמת התיק אין מילים נבחרו על ידי בגדול וממליצה בענק שרות מהיר תודה ושנה טובה ותודה גם לסהר שהיה חלק מהצוות
פורסם ב-Google Google
מאיר זגורי profile picture
מאיר זגורי
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
יחס אישי מעולה שירות מעולה וצמוד ממליץ מאוד קיבלתי פתרונות להכל
פורסם ב-Google Google
נאוה שקופ profile picture
נאוה שקופ
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
ברצוני לציין את הטיפול המהיר שקיבלתי ממשרד של אילנית. כמוכן את המקצועיות והאדיבות והסבלנות . בקיצור שירות מעולה מומלץ בחום
פורסם ב-Google Google
איילה גדליהו profile picture
איילה גדליהו
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
חייבת להמליץ על אילנית גנימה, מאחר ואני לא הכרתי אותה הייתי סקפטית, כשהכרתי אותה והיא התחילה לטפל ולייעץ לי הכרתי בת אדם מופלאה אמינה מסורה ואחראית ביותר. השיגה עבורי את הטוב ביותר במקצועייות מרבית. תודה אילנית הכל ועל מי שאת.
פורסם ב-Google Google
avishai kfir profile picture
avishai kfir
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
ממליץ בחום רב קיבלתי מידע חשוב ומורכב באופן ברור רהוט מקצועי ואדיב
פורסם ב-Google Google
Hayley Chen profile picture
Hayley Chen
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
פניתי לאילנית לטיפול בקיבוע זכויות. כבר מהרגע הראשון ,פגשתי בשירותיות ובאופן האנושי שהיא מתייחסת,בדאגה שלה לאורך כל התהליך ,שהכל יסתדר במהירות ועל הצד הטוב ביותר.לגבי המקצועיות שלה לא טעיתי ולא התאכזבתי.בשורה האחרונה: עם אילנית ,אפשר להרגיש שאתה בידיים הכי טובות שאפשר לבקש !!!

שאלות נפוצות על החזר מס ביטוח חיים

הזיכוי לפי סעיף 45א חל על רכיב הריסק בפוליסת ביטוח חיים, כלומר הביטוח שמשלם במקרה מוות, ולא על רכיב החיסכון בפוליסה. כל פוליסה נבחנת לגופה מול האישור השנתי של חברת הביטוח ושנות המס. ביטוח חיים שנלקח עם המשכנתא מזכה באותו זיכוי, גם דרך הבנק וגם אצל מבטח פרטי.

סעיף 45א לפקודת מס הכנסה נותן זיכוי של 25 אחוז מהפרמיה המוכרת ששולמה לביטוח חיים עבורכם או עבור בן או בת הזוג. אנחנו מחשבים את הזיכוי שנה אחר שנה ומגישים בקשת החזר לרשות המסים על השנים שבהן ההטבה לא נוצלה.

כן. ב-2026 הזיכוי ניתן על פרמיה של עד 189 ש"ח לחודש, לפי חוברת הניכויים של רשות המסים, והחלק שמעל התקרה לא מזכה. לשכיר, כשמהשכר מנוכים גם סכומים לפנסיה ולביטוח חיים, עשויה לחול הגבלת תקרה נוספת. אנחנו בודקים עבורכם איזו תקרה חלה על כל רכיב בפוליסה.

כשהמעסיק לא עדכן את התיק, אנחנו מממשים את הזיכוי דרך הגשת דוח שנתי לרשות המסים עם בקשת החזר. אתם רק שולחים לנו טפסי 106 ואישורי תשלום פרמיה, ואנחנו מחשבים ומגישים. אפשר גם להגיש למעסיק אישורי ביטוח כדי שיפעיל את הזיכוי קדימה.

רכיב הריסק הוא חלק ההגנה שמבטח את החיים ומשלם במקרה ביטוח, וזה הרכיב שמזכה בזיכוי לפי סעיף 45א. רכיב החיסכון נצבר לטובתכם ונבחן בנפרד במסגרת הטבות המס על החיסכון הפנסיוני. אנחנו מפרידים בין הרכיבים כדי לחשב את הזיכוי הנכון בלי לחרוג מהתקרה.

החזר מס על ביטוח חיים מגיע לשכיר ששילם בשנת המס פרמיה לביטוח חיים על חייו או על חיי בן או בת הזוג, נוכה ממנו באותה שנה מס הכנסה, והזיכוי לא ניתן לו בתלוש. הזיכוי חל רק על כיסוי למקרה מוות בלי מרכיב חיסכון (סעיף 45א(ג)), ועד התקרה המשותפת עם ההפרשה שלו לפנסיה מהשכר.

הזיכוי על ביטוח חיים אמור להופיע בתלוש השכר ובאישור השנתי מהמעסיק תחת רכיב הזיכוי לפי סעיף 45א. כשהפוליסה פרטית ולא דווחה למעסיק, הרכיב הזה פשוט לא קיים בתלוש, ולכן שכירים משלמים פרמיה שנים בלי לממש את ההטבה. בבדיקה אצלנו מצליבים את הדיווח השנתי מהמעסיק מול אישור הפרמיה של חברת הביטוח לכל שנה, ומזהים שנות מס שבהן הזיכוי לא נוצל. השירות מתאים לשכירים בגיל עבודה שמשלמים פוליסת ריסק פעילה.

סעיף 45א מכיר גם בפרמיה ששילמתם לביטוח חיים של בן או בת הזוג, ולא רק בפוליסה שעל שמכם. בבדיקה בוחנים באיזה תיק מס כדאי לתבוע את הזיכוי כדי לנצל את התקרה השנתית בצורה הטובה ביותר, ומגישים את הבקשה על השנים שבהן ההטבה לא מומשה.

הזיכוי נקבע לפי כל שנת מס שבה שולמה בפועל פרמיית הריסק, ולכן גם אם הפוליסה כבר אינה פעילה אפשר להגיש בקשת החזר רטרואקטיבית על השנים שבהן שולמה הפרמיה ולא נוצל הזיכוי, עד שש שנות מס אחורה, בתוספת ריבית והצמדה. לפירוט נוסף על זיכויים בביטוחים והשקעות ראו החזרי מס השקעות וביטוחים.

זיכוי, ולא ניכוי. לפי סעיף 45א לפקודת מס הכנסה, 25% מהפרמיה המוכרת לביטוח חיים יורדים ישירות מסכום המס שחושב לכם, ולא מההכנסה שעליה המס מחושב. לכן שיעור ההטבה זהה לשכיר במדרגת מס נמוכה ולשכיר במדרגה גבוהה, כל עוד יש לו מס לשלם באותה שנה. ניכוי עובד אחרת: הוא מקטין את ההכנסה החייבת, ועליה מופעלות מדרגות המס, כך ששוויו בשקלים תלוי במדרגה העליונה שאליה מגיעה ההכנסה שלכם (כל-זכות, מדרגות מס הכנסה). זיכוי מופחת מהמס אחרי שחושב, כמו נקודות הזיכוי בתלוש. באותו סעיף, ההפרשה שלכם לפנסיה מהשכר מזכה בזיכוי של 35%, ושני הזיכויים יורדים מאותו סכום מס. בשנה שבה נקודות הזיכוי לבדן כבר איפסו את המס, לזיכוי על ביטוח החיים אין ממה לרדת, ולכן בבדיקה אנחנו מתחילים מהמס ששולם בפועל בכל שנה ורק אחר כך מחשבים את הזיכוי על הפוליסה.