
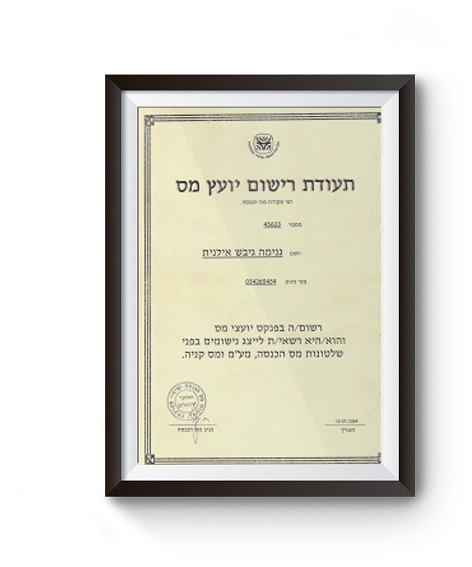
שלום, אני אילנית גנימה.
הבהרה חשובה, המידע בעמוד זה הוא מידע כללי על הנהלת חשבונות לעוסק מורשה לשנת 2026 ואינו מחליף בדיקה אישית של תיק הספרים, המחזור והפעילות העסקית שלכם. תקנות מע"מ ומס הכנסה מתעדכנות, ולכן לפני ביצוע פעולה יש להיוועץ במשרד שלנו.
עוסק מורשה הוא הסיווג של רשות המסים לעצמאי שהמחזור השנתי שלו עובר את תקרת 122,833 ש"ח לשנת 2026 (סכום שמתעדכן מדי שנה), או שעוסק בעיסוק שמחייב רישום כמורשה כבר מהרגע הראשון (רואי חשבון, יועצי מס, עורכי דין, אדריכלים, רופאים ועוד). בשונה מעוסק פטור, עוסק מורשה חייב בגביית מע"מ עסקאות, מותר לו לקזז מע"מ תשומות, וחייב להגיש דיווח תקופתי למע"מ.
הנהלת חשבונות מקצועית לעוסק מורשה היא לא רק חובה חוקית - היא כלי לחיסכון אמיתי במס.
המשרד שלנו ב-iG-TAX מנהל הנהלת חשבונות שוטפת לעוסקים מורשים בכל הארץ, כולל קליטת חשבוניות חודשית, דיווח מע"מ דו חודשי או חודשי, ספרי תקבולים ותשלומים לפי הוראות ניהול ספרים, מקדמות מס הכנסה, ביטוח לאומי, דוח שנתי ותיאומי מס. שיחת ייעוץ ראשונה ללא עלות.
מה זה הנהלת חשבונות לעוסק מורשה ולמי השירות מתאים?
הנהלת חשבונות לעוסק מורשה היא ניהול שוטף של כל הפעילות הכספית של העסק עבור עצמאי שרשום במע"מ כעוסק מורשה. שונה מהנהלת חשבונות לעוסק פטור (ששם אין חובת דיווח מע"מ), השירות לעוסק מורשה כולל גביית וקיזוז מע"מ עסקאות מול מע"מ תשומות, דיווח דו חודשי או חודשי למע"מ, ניהול ספרים לפי הוראות ניהול ספרים, מקדמות מס הכנסה, ביטוח לאומי לעצמאים והכנת הדוח השנתי. השירות שלנו ב-iG-TAX מתאים לכל מי שעבר את תקרת המחזור או חייב להירשם כעוסק מורשה מהרגע הראשון לפי עיסוקו. המשרד שלנו מטפל בעוסקים מורשים מהענפים הבאים:
- בעלי מקצועות חופשיים שחייבים להירשם כמורשים מהיום הראשון - רואי חשבון, יועצי מס, עורכי דין, אדריכלים, רופאים, רופאי שיניים, מהנדסים, סוכני ביטוח
- עוסקים שעברו את תקרת המחזור של 122,833 ש"ח לשנת 2026 ועוברים מעוסק פטור לעוסק מורשה
- בעלי חנויות וצימרים בהיקפים בינוניים, סוחרים באינטרנט, חברות שיווק וטכנולוגיה ראשוניות
- נותני שירות B2B - יועצים עסקיים, מאמני עסקים, מפתחי תוכנה פרילנסרים, מעצבים, צלמים מקצועיים
- בעלי עסקים זעירים שכבר מנהלים ספרים ורוצים לעבור למשרד שמטפל בכל התיק בצורה מקצועית ובמחיר הוגן
- עוסקים שעובדים עם רואה חשבון אבל מחפשים חלופה זולה יותר - הנהלת חשבונות אצל יועצת מס במשרד יעיל שמכיר את כל ההוראות
מה ההבדל בין עוסק מורשה לעוסק פטור לעניין הנהלת חשבונות?
ההבדל המרכזי הוא חובת המע"מ. עוסק פטור (עד תקרת 122,833 ש"ח לשנת 2026) לא גובה מע"מ מלקוחותיו, לא מנפק חשבונית מס, לא מקזז מע"מ תשומות, ומדווח רק פעם בשנה למע"מ על המחזור (טופס 821). עוסק מורשה גובה 18 אחוז מע"מ מכל לקוח, חייב בחשבוניות מס, מקזז את המע"מ ששילם על הוצאות עסקיות (תשומות), ומדווח אחת לחודשיים או חודשי לפי מחזור. בפועל, זה הופך את הנהלת החשבונות לעוסק מורשה למשמעותית יותר מורכבת ודורשת מעקב חודשי שוטף.
האם עוסק פטור פטור גם ממס הכנסה ומביטוח לאומי?
לא. הפטור של עוסק פטור הוא ממע"מ בלבד, ובמס הכנסה ובביטוח לאומי הוא עצמאי לכל דבר: מדווח על הכנסותיו ומשלם מס הכנסה ודמי ביטוח לאומי, בדיוק כמו עוסק מורשה.
כל ההבדל בין שני המעמדות הוא במע"מ. עוסק פטור לא גובה מע"מ מלקוחותיו, לא רשאי להוציא חשבונית מס ולא מקזז את המע"מ ששילם על הוצאות העסק. במקום דיווח חודשי או דו חודשי הוא מצהיר למע"מ פעם בשנה, עד 31 בינואר, על מחזור העסקאות של השנה שחלפה. עוסק פטור יכול להיות רק מי שמחזור העסקאות השנתי שלו, לא הרווח, אינו עולה על 122,833 ש"ח בשנת 2026. מי שעובד גם כשכיר נבחן רק לפי המחזור בעסק, בלי המשכורת. איזה מעמד מתאים לעסק שלכם תלוי במחזור הצפוי, בסוג הלקוחות ובהוצאות, ואת זה אנחנו בודקים איתכם בשיחת היכרות ללא עלות.
מה היתרונות של עוסק מורשה לעומת עוסק פטור?
היתרון המרכזי הוא קיזוז מע"מ תשומות: עוסק מורשה מקזז את המע"מ ששילם על רכישות והוצאות של העסק, ועוסק פטור משלם אותו ואינו מקבל אותו בחזרה. היתרון השני הוא שאין לעוסק מורשה תקרת מחזור, ואילו עוסק פטור מוגבל ל-122,833 ש"ח בשנת 2026.
- חשבונית מס ללקוחות עסקיים. לקוח שהוא עוסק מורשה מקזז את המע"מ שבחשבונית שלכם, ולכן המע"מ אינו מייקר לו את השירות.
- ייצוא שירותים. על שירות ללקוח בחו"ל חל מע"מ בשיעור אפס, ועוסק מורשה מקבל החזר על המע"מ ששילם על הוצאות העסק בישראל. עוסק פטור לא מקבל החזר כזה, ולכן במקרה הזה משתלם להירשם כמורשה גם במחזור נמוך.
- צמיחה בלי הפתעות. עוסק פטור שחוצה את התקרה באמצע השנה חייב לעבור לעוסק מורשה, ואינו יכול לקזז בדיעבד את המע"מ על הוצאות שהיו לו לפני המעבר.
המחיר הוא עבודה שוטפת: גביית מע"מ, דיווח תקופתי וספרים מפורטים יותר, ובמכירה ללקוח פרטי המע"מ מתווסף למחיר שהוא משלם. מי שעדיין מתלבט יכול להשוות גם מול השירות שלנו להנהלת חשבונות לעוסק פטור.
מי רשאי לפתוח עוסק מורשה?
כל אדם שמתחיל לעבוד כעצמאי ונרשם ברשויות המס רשאי לפתוח עוסק מורשה, גם כשהמחזור הצפוי נמוך מתקרת עוסק פטור. מי שעוסק באחד המקצועות שבתקנה 13 לתקנות מס ערך מוסף (רישום) חייב להירשם כעוסק מורשה כבר מהעסקה הראשונה, בלי קשר למחזור.
ברשימה של תקנה 13 נמצאים, בין היתר, עורכי דין, רואי חשבון, יועצי מס, מנהלי חשבונות, אדריכלים, מהנדסים, רופאים, פסיכולוגים, שמאים, מתווכי מקרקעין וסוחרי רכב. מספיק שתחום אחד בעסק מופיע ברשימה כדי שכל העסק יירשם כעוסק מורשה. עוסק מורשה שלא ברשימה, שהמחזור שלו נשאר מתחת לתקרה שנתיים לפחות, יכול לעבור לעוסק פטור לבקשתו, ורשות המסים יכולה גם לסווג אותו כך ביוזמתה.
נרשמים לפני תחילת הפעילות ולפני החשבונית הראשונה: קודם במע"מ ואחריו במס הכנסה, ומיד עם פתיחת העסק גם בביטוח לאומי. שכיר שפותח עוסק מורשה במקביל לעבודה לא עושה תיאום מס, ובסוף השנה מגיש דוח שנתי על כל ההכנסות. את שלבי הרישום אנחנו מלווים בשירות פתיחת תיק עוסק מורשה.
מהי תקרת המחזור 2026 שעוברים ממנה לעוסק מורשה?
תקרת המחזור לעוסק פטור עומדת על 122,833 ש"ח לשנת 2026, סכום שמתעדכן מדי שנה לפי הצמדה למדד המחירים לצרכן. כשהמחזור השנתי שלכם חוצה את התקרה, גם באמצע השנה, פונים למשרד המע"מ האזורי ומשנים את הסיווג לעוסק מורשה, ומאותו רגע גובים מע"מ בעסקאות. שימו לב: ההגדרה היא לפי מחזור שנתי, לא הכנסה (רווח). מי שהיקף עסקאותיו עובר את התקרה אך הרווח נמוך - עדיין חייב במעבר. אנחנו ב-iG-TAX מטפלים בכל תהליך המעבר מעוסק פטור לעוסק מורשה: רישום במע"מ, פתיחת תיק חדש, הוצאת חשבוניות מס לפי דיני מע"מ, רישום במס הכנסה, הצהרה במוסד לביטוח לאומי, וכמובן ניהול הנהלת החשבונות החדשה. מידע רשמי על שינוי הסיווג יש באתר רשות המסים בישראל. בעיסוקים מסוימים אין כלל אפשרות להירשם כעוסק פטור - חובת רישום כעוסק מורשה מהרגע הראשון: רואה חשבון, יועץ מס, עורך דין, רופא, רופא שיניים, אדריכל, מהנדס, מנהל חשבונות, וגם מתווך מקרקעין וסוחר ומתווך רכב, לפי תקנה 13 לתקנות מס ערך מוסף (רישום).
מה קורה אם עברתי את תקרת עוסק פטור באמצע השנה?
ברגע שאתם צופים שהמחזור עד סוף השנה יעבור את התקרה, שהיא 122,833 ש"ח בשנת 2026, מודיעים לרשות המסים ומבקשים לשנות את סיווג העסק לעוסק מורשה. נכון להגיש את הבקשה עוד לפני שמתקבל התשלום שחוצה את התקרה.
מיום המעבר גובים מע"מ בכל עסקה, מוציאים חשבוניות מס ומדווחים למע"מ באופן שוטף. את המע"מ ששילמתם על הוצאות מהתקופה שבה הייתם עוסק פטור אי אפשר לקזז בדיעבד, אלא רק על הוצאות מיום המעבר והלאה. כשהמחזור מתקרב לתקרה, אנחנו מתזמנים איתכם את המעבר ואת הרישום כעוסק מורשה במע"מ, כדי שהחשבונית הראשונה אחרי התקרה כבר תצא כחשבונית מס.
מה כולל שירות הנהלת חשבונות לעוסק מורשה אצלנו?
אנחנו ב-iG-TAX מציעים תיק שלם של ניהול חשבונאי לעוסק מורשה תחת קורת גג אחת. השירות כולל את כל המעגל החודשי, השנתי והאקסידנטלי, בשכר טרחה חודשי קבוע ומוסכם מראש - בלי תוספות בכל דיווח, ובלי הפתעות בסוף השנה.
מהי תדירות הדיווח למע"מ - חודשי או דו חודשי?
תדירות הדיווח למע"מ נקבעת לפי מחזור העסקאות בשנה הקובעת, 12 חודשים רצופים שמסתיימים ב-31 באוגוסט של השנה שחלפה. לעוסקים מורשים שמחזורם עד 1,775,000 ש"ח לשנה (נכון ל-2026), התדירות היא דו חודשית (6 דיווחים בשנה). למחזורים גבוהים יותר, החובה היא חודשית (12 דיווחים בשנה). מי שמתחיל את דרכו כעוסק מורשה - מתחיל בדרך כלל בדיווח דו חודשי, ועובר לחודשי אם המחזור גדל. הדיווח מוגש דרך מערכת אונליין של רשות המסים, וצריך להישלח עד ה-15 לחודש העוקב (15 בכל חודש אי-זוגי לדיווח דו חודשי). אנחנו ב-iG-TAX מטפלים בכל ההגשות בלוח זמנים מסודר. עיכוב או חוסר דיווח גוררים קנס פיגורים של 10 אחוז + ריבית פיגורים וסנקציות נוספות אם זה חוזר על עצמו. תיק שלא מטופל מסודר יכול לקבל גם פיקדון מע"מ או הפסקת הקיזוז - שלוות מס שעלולה לעלות יקר. אנחנו מנהלים את כל לוחות הזמנים ושולחים לכם תזכורות שבועיות שלפני הדיווח.
אילו ספרי חשבונות חייב לנהל עוסק מורשה?
על פי הוראות ניהול ספרים של רשות המסים, עוסק מורשה חייב לנהל תוספת א כסט בסיסי שכולל ספר תקבולים ותשלומים, ספר תשומות, ספר חשבוניות מס. לעוסקים בעיסוקים מסוימים (סוחרים, בעלי מסעדות, יצרנים) נדרשת גם תוספת ב שמוסיפה ספרי מלאי, ספר ייצור, ספר עובדים וספרי שכר. הספרים יכולים להתנהל בכתב יד או דיגיטלית במערכת מאושרת על ידי רשות המסים. אצלנו במשרד אנחנו מנהלים את כל הספרים בתוכנה דיגיטלית מאושרת על ידי רשות המסים, עם גיבוי, אבטחה ומעקב מסודר. כל חשבונית, קבלה והוצאה נסרקת, מתויגת ונקלטת. בסוף כל חודש מופק לכם דוח חודשי תמציתי עם הכנסות, הוצאות, מע"מ ופערים. בסוף כל רבעון מופק דוח רבעוני מעמיק שמראה רווח גולמי, רווח תפעולי ותחזית שנתית. זה לא רק הנהלת חשבונות - זה כלי ניהול אמיתי לעסק שלכם.
מה ההבדל בין הנהלת חשבונות חד צידית לכפולה לעוסק מורשה?
הנהלת חשבונות חד צידית היא השיטה הפשוטה - רושמים כל פעולה פעם אחת (תקבול או תשלום), והדוחות בנויים על תזרים מזומנים. רוב העוסקים המורשים הקטנים והבינוניים יכולים לנהל בשיטה החד צידית לפי תוספת א להוראות ניהול ספרים. הנהלת חשבונות כפולה היא השיטה החשבונאית המקצועית - כל פעולה נרשמת בשני מקומות (חובה וזכות), ויוצרת מאזן וחשבון רווח והפסד מלא. שיטה זו חובה לחברות בע"מ ולעוסקים מורשים גדולים מעל סף מסוים.
אנחנו ב-iG-TAX מתמחים בשתי השיטות, ובמהלך שיחת הייעוץ הראשונית נמליץ לכם איזו שיטה מתאימה לעסק שלכם לפי המחזור, הענף, סוג הלקוחות, וצרכי קבלת ההחלטות שלכם. רוב העוסקים המורשים הקטנים מסתפקים בחד צידית - ואין סיבה לשלם יותר על שיטה שלא מוסיפה ערך לעסק.
מהי חברה בע"מ?
חברה בע"מ (בערבון מוגבל) היא ישות משפטית נפרדת מבעליה, שנרשמת אצל רשם החברות. הבעלים מחזיקים בה מניות, והאחריות שלהם לחובות החברה מוגבלת לסכום ששילמו עבור המניות.
כדי להקים חברה מספיק בעל מניות אחד, והוא יכול להיות גם העובד היחיד שלה. מי שיש לו טענה כלפי החברה תובע את החברה ולא את בעליה, חוץ ממקרים של הונאה או חוסר הגינות שבהם בית המשפט מתיר לתבוע גם את הבעלים. בחלק מהמקצועות, כמו עריכת דין, אין הגבלת אחריות כזו.
לעניין המס החברה היא נישום נפרד: היא משלמת מס חברות בשיעור 23% על ההכנסה החייבת שלה, לפי סעיף 126 לפקודת מס הכנסה. עוסק מורשה משלם מס על הרווח לפי מדרגות המס האישיות, כמו שכיר.
מה החסרונות של מעבר מעוסק מורשה לחברה בע"מ?
החיסרון העיקרי הוא מס כפול על רווח שמושכים הביתה: החברה משלמת מס חברות של 23%, וכשהרווח שנשאר מחולק כדיבידנד, בעל מניות מהותי משלם עליו מס נוסף של 30%. החיסרון השני הוא עלויות קבועות וחובות דיווח שאין לעוסק מורשה.
- רואה חשבון מבקר. לפי חוק החברות כל חברה חייבת למנות רואה חשבון מבקר לדוחות השנתיים, גם חברה קטנה של אדם אחד. עוסק מורשה לא חייב בכך.
- אגרות ודיווח לרשם החברות. אגרת רישום בהקמה, אגרה שנתית בכל שנה ודין וחשבון שנתי לרשם החברות.
- הכסף של החברה אינו הכסף שלכם. החברה היא ישות נפרדת, והבעלים מקבלים ממנה כסף בדרך מסודרת, למשל משכורת או דיבידנד, שכל אחת מהן ממוסה ומדווחת בנפרד.
לכן המעבר משתלם בדרך כלל רק כשהרווח גבוה וחלק ממנו יכול להישאר בחברה. את החישוב אנחנו עושים לפי הנתונים של העסק שלכם, ואת שכבת המס השנייה הסברנו במדריך מס דיבידנדים בישראל.
האם אני חייב לקבל אישורי הוצאות וקבלות לכל הוצאה עסקית?
כן, ובכל מקרה. לפי דיני מס הכנסה ומע"מ, כל הוצאה שאתם מבקשים להכיר לצרכי מס ולקזז את המע"מ עליה - חייבת להיות מגובה בחשבונית מס מקורית של עוסק מורשה אחר. חשבונית רגילה (בלי מע"מ) של עוסק פטור לא מאפשרת קיזוז מע"מ תשומות, אבל כן יכולה לשמש להוצאה לצרכי מס הכנסה. קבלות בלבד (בלי חשבונית) לא מספיקות לקיזוז מע"מ ובדרך כלל גם לא להוצאה לצרכי מס הכנסה, אלא במקרים מיוחדים (תשלומים קטנים מתחת לסף). אנחנו ב-iG-TAX מנהלים לכם מערכת קליטת חשבוניות דיגיטלית. כל חשבונית מצולמת מהטלפון, נשלחת לאפליקציה או למייל, ונקלטת אצלנו תוך 24 שעות. כל סוף חודש אתם מקבלים דוח חוסרים - רשימת הוצאות שלא הצלחנו לקלוט מספיק טוב, או שחסרה להן חשבונית. זה מאפשר לכם לסגור פערים לפני הדיווח למע"מ.
מה זה מספר הקצאה ומתי צריך אותו?
מספר הקצאה הוא אישור שרשות המסים נותנת לחשבונית מס, ובלעדיו מי שקיבל את החשבונית לא יכול לקזז את המע"מ שבה. מיוני 2026 הוא נדרש בכל חשבונית שסכומה לפני מע"מ עולה על 5,000 ש"ח, ובמחצית הראשונה של 2026 הסף היה 10,000 ש"ח.
את המספר מבקש מרשות המסים הספק שמוציא את החשבונית. קיבלתם חשבונית מעל הסף בלי מספר הקצאה? בקשו מהספק להשיג אותו, אחרת המע"מ שבה לא יקוזז. אפשר לבקש מספר בדיעבד עד שנה מהוצאת החשבונית, ואחרי חצי שנה נדרש גם אישור של מנהל מע"מ לדחיית המועד. חשבונית בלי מספר הקצאה כנדרש פוגעת גם במס הכנסה: בעסקה מאוגוסט 2025 ההוצאה לא מוכרת בניכוי. אנחנו בודקים בכל חשבונית תשומות שיש לה מספר הקצאה לפני הדיווח למע"מ, לפי ההנחיה של רשות המסים על מספר הקצאה.
כמה זה עולה ומה כלול במחיר?
שכר הטרחה החודשי בהנהלת חשבונות לעוסק מורשה אצלנו נע בין 350 ש"ח לחודש לעוסק זעיר עם פעילות מועטה ועד 1,500 ש"ח לחודש לעוסק עם פעילות אינטנסיבית, מאות חשבוניות חודשיות ומגוון רחב של תשומות. המחיר נקבע לפי היקף החשבוניות החודשי, מורכבות הענף, סוג הדיווחים, וצרכי דיווח מיוחדים. שיחת ייעוץ ראשונה ללא עלות - בה נבנה לכם הצעת מחיר אישית עם פירוט מלא של מה כלול.
מה כלול בכל שכר טרחה חודשי: קליטת חשבוניות, ניהול ספרים, דיווח מע"מ, מקדמות מס הכנסה, ביטוח לאומי, מענה למייל ובטלפון, דוחות חודשיים. מה דורש תוספת: דוח שנתי (חיוב חד פעמי), פתיחת תיק חדש, ייצוג בביקורת מע"מ, השגות וערעורים. אנחנו אומרים את הכל מראש - בלי הפתעות.
לא בטוחים איזה שכר טרחה מתאים לכם?
תספרו לנו על העסק שלכם - היקף, ענף, סוגי הוצאות. אנחנו ניתן הצעת מחיר חודשית קבועה, בלי הפתעות, ושיחת ייעוץ ראשונה לבדיקת התיק.
מה תהליך המעבר מרואה חשבון או יועץ מס אחר אליכם?
המעבר אלינו פשוט וחלק - אנחנו עושים את רוב העבודה הטכנית בעצמנו. התהליך לוקח בין שבועיים לחודש, תלוי בגודל התיק וזמינות המסמכים מהמשרד הקודם. בכל המעבר אתם ממשיכים לפעול כרגיל, בלי שום הפרעה בעסק. אצלנו ב-iG-TAX מטפלים בכל המעברים מעוסקים מורשים כל חודש - יש לנו פרוטוקול בדוק שמבטיח שלא ייפול כלום בין הכיסאות.
- שיחת ייעוץ ראשונה - 30 דקות חינם בה אנחנו מבינים את העסק, הצרכים, וההיקף. הצעת מחיר חודשית בכתב.
- חתימה על ייפוי כוח - אנחנו פונים בשמכם למשרד הקודם לקבל את כל החומרים: ספרים, דיווחים, תיקים, פרטי גישה לאתרי הרשויות.
- העברת תיקים - אנחנו מקבלים את התיק, סורקים את כל החומר, ובונים אצלנו מערכת חדשה בתוכנה הדיגיטלית.
- בדיקת תקינות - מעבר על הדיווחים האחרונים, בדיקה שאין פערים, ניקוי קצוות מהמערכת הישנה.
- תחילת ליווי שוטף - מהדיווח הבא והלאה, אתם בידיים שלנו. תזכורות, קליטה, דיווח, הכל אצלנו.
אילו דיווחים שנתיים אני חייב להגיש כעוסק מורשה?
עוסק מורשה חייב במספר דיווחים שנתיים שונים מהדיווח השוטף החודשי או הדו חודשי. הקריטי שבהם הוא הדוח השנתי למס הכנסה, טופס 1301 לעצמאי. בדרך כלל מגישים אותו עד 30 באפריל בשנה שאחרי שנת המס, ועל שנת המס 2025 המועד האחרון היה 31.05.2026 למי שאינו חייב בדוח מקוון ו-30.06.2026 למי שחייב בדוח מקוון. הדוח השנתי כולל את כל ההכנסות, ההוצאות, הניכויים, הזיכויים ונקודות הזיכוי שלכם, ועליו מחושב המס הסופי. מלבד הדוח השנתי יש דיווחים שנתיים נוספים:
- אין דוח שנתי למע"מ: עוסק מורשה מדווח למע"מ רק בדוחות התקופתיים, פעם בחודש או פעם בחודשיים לפי מחזור העסקאות. ההצהרה השנתית עד 31 בינואר היא של עוסק פטור
- הצהרת הון, כשפקיד השומה דורש אותה, עם פירוט כל הנכסים וההתחייבויות. איך מכינים אותה פירטנו בעמוד הצהרת הון
- דיווח שנתי לביטוח לאומי - תיאום סופי בין מחזור מוצהר למחזור בפועל
- טופס 856, אם ניכיתם מס במקור מתשלומים לספקים: ריכוז שנתי של הסכומים ששולמו, פרטי המקבלים והמס שנוכה, עד 30 באפריל בשנה העוקבת
- טופס 126, אם יש לכם עובדים שכירים: דוח שנתי על הכנסת העבודה ששילמתם להם, שמגישים באופן מקוון עד 30 באפריל שלאחר שנת המס
אנחנו ב-iG-TAX מטפלים בכל הדיווחים השנתיים האלה כחלק מהשירות, וניהול כל לוחות הזמנים מסודר אצלנו. שלושה שבועות לפני כל דיווח שנתי אנחנו שולחים לכם רשימת מסמכים ובדיקה. מידע מקיף על חובות הדיווח של עוסק מורשה מופיע בכלי המידע של כל-זכות בנושא עוסק מורשה.
איך עוסק מורשה מתנהל מול ביטוח לאומי?
עוסק מורשה נרשם בביטוח לאומי כעצמאי מיד עם פתיחת העסק, ומשלם כל חודש מקדמות של דמי ביטוח לאומי ודמי ביטוח בריאות. גובה המקדמות נקבע לפי ההכנסה שהצהרתם עליה או לפי השומה האחרונה שמס הכנסה העביר לביטוח לאומי.
- פתיחת התיק נעשית בטופס "דין וחשבון רב שנתי", במילוי מקוון או בהגשה לסניף.
- השיעורים בשנת 2026 לעצמאי בין גיל 18 לגיל הפרישה: 7.7% על חלק ההכנסה החייבת עד 7,703 ש"ח בחודש, ו-18% על החלק שמעליו ועד 51,910 ש"ח.
- תיקון מקדמות אפשר לבקש כשההכנסה עלתה או ירדה ב-10% לפחות.
- ההתחשבנות הסופית נעשית אחרי השומה של מס הכנסה: ביטוח לאומי מחשב מחדש את דמי הביטוח לשנה ומודיע על הפרש לזכותכם או לחובתכם.
חובת הרישום חלה גם כשההכנסה מהעסק נמוכה, וגם על שכיר שמפעיל עסק במקביל. הדיווח והמעקב מול ביטוח לאומי כלולים בשכר הטרחה החודשי שלנו.
מה עוסק מורשה צריך לדעת על ההתנהלות מול מס הכנסה?
עוסק מורשה פותח תיק אצל פקיד השומה מיד אחרי הרישום במע"מ, ומשלם במהלך השנה מקדמות חודשיות על חשבון המס. המס הסופי נקבע רק אחרי הדוח השנתי: הכנסות פחות הוצאות מוכרות ופחות ניכויים, לפי מדרגות המס ובקיזוז נקודות הזיכוי.
מי שהמקדמה שנקבעה לו גבוהה ביחס לרווח הצפוי יכול לבקש להקטין אותה, ולקוחות מסוימים מנכים מס במקור מהתשלום על חשבון המס השנתי. כשמקדמות לא משולמות או שהשומה גבוהה מהצפוי נוצר חוב, ואת הדרכים לטפל בו פירטנו במדריך חוב למס הכנסה.
מה ההבדל בין השירות שלנו לבין רואה חשבון?
הנהלת חשבונות לעוסק מורשה אפשר לקבל גם מיועץ מס מוסמך וגם מרואה חשבון. ההבדל הוא בעיקר בסמכויות ובמחיר. רואה חשבון יכול לבצע ביקורת כספית פורמלית (דרישה לחברות גדולות), חתימה על דוחות מבוקרים, וייצוג בערכאות מסוימות שיועץ מס לא יכול. לעוסק מורשה רגיל (פרילנסר, חנות, נותן שירות) - אין שום צורך ברואה חשבון. יועץ מס מוסמך כמו אנחנו ב-iG-TAX, עם רישיון 45633 ויותר מ-20 שנות ניסיון, נותן את אותו השירות במחיר נמוך משמעותית.
- יועץ מס מוסמך (אנחנו) - רישיון 45633, סמכות מלאה לנהל ספרים, להגיש דיווחים, לייצג בפקיד שומה, להגיש השגות וערעורים. עלות חודשית 350-1,500 ש"ח לעוסק מורשה רגיל.
- רואה חשבון - סמכות נוספת לביקורת פורמלית של דוחות חברות, חתימה על דוחות מבוקרים, ייצוג במצבים מורכבים מאוד. עלות חודשית 800-3,000 ש"ח לעוסק מורשה רגיל.
- החיסכון אצלנו - לרוב 30 עד 60 אחוז יותר זול מרואה חשבון, עם אותה רמת מקצועיות בנושאי המס הרלוונטיים לכם.
למה לבחור ב-iG-TAX להנהלת חשבונות העסק שלי?
יש מאות יועצי מס ורואי חשבון בישראל שמטפלים בעוסקים מורשים, אבל לא כולם נותנים את אותה רמת שירות, מומחיות ומעורבות. אנחנו ב-iG-TAX מתמחים ספציפית בעוסקים מורשים מעל 20 שנה, וזה ההבדל המעשי שאנחנו מציעים:
- ניסיון: מעל 20 שנות ניסיון בייעוץ מס ובהנהלת חשבונות לעוסקים מורשים מכל הענפים, מאות תיקים פעילים
- מומחיות: רישיון יועצת מס 45633
- שירות אישי: אתם מדברים עם אילנית עצמה, לא עם מוקד טלפוני או מתמחה. תגובה למיילים תוך 24 שעות.
- שקיפות מלאה: שכר טרחה חודשי קבוע ומוסכם מראש, בלי תוספות בכל דיווח, בלי הפתעות בסוף שנה
- חיסכון אמיתי: אנחנו לא רק מנהלים ספרים - אנחנו מאתרים זיכויים, הוצאות נשכחות, ותכנון מס שיכול לחסוך לכם אלפי שקלים בשנה
- טכנולוגיה מתקדמת: מערכת קליטת חשבוניות דיגיטלית, אפליקציה לסריקה מהטלפון, גישה אונליין לדוחות בכל זמן
- אמינות: 77 ביקורות בגוגל בדירוג 5.0, מבוסס על תוצאות ולקוחות מרוצים שנשארים שנים
- מיקום נוח: משרד פיזי בעמרם אברהם 10 בחדרה, פגישות גם בזום לכל הארץ
מה ההבדל בין ניהול עצמי לבין הנהלת חשבונות מקצועית?
עוסקים מורשים רבים מנסים בהתחלה לנהל את החשבונות בעצמם דרך תוכנות חינמיות או אקסל. בפועל, החיסכון הוא לרוב הפסד גדול - בזמן, בקנסות שלא היו צריכים להיגרם, ובמע"מ תשומות שלא קוזז כי לא נקלט בצורה הנכונה. הנה ההשוואה האמיתית:
הנהלת חשבונות מקצועית - מ-350 ש"ח לחודש
שיחת ייעוץ ראשונה ללא עלות וללא התחייבות. תוך 30 דקות נדע מה היקף העסק שלכם, מה צרכי הדיווח, ונבנה הצעת מחיר חודשית קבועה ושקופה.
קישורים שימושיים על הנהלת חשבונות לעוסק מורשה
- הנהלת חשבונות כפולה
- שירותים לעצמאים, העמוד הראשי
- הנהלת חשבונות חד צידית
- אודות אילנית גנימה
- משרד iG-TAX
- רשות המסים בישראל
- אגף מס הכנסה
- אגף המכס והמע"מ
- כל-זכות: עוסק מורשה
לקבלת שירות הנהלת חשבונות לעוסק מורשה, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, מנהלת משרד iG-TAX בכתובת עמרם אברהם 10, חדרה. השירותים שלנו כוללים הנהלת חשבונות לעוסק מורשה, הנהלת חשבונות כפולה, הנהלת חשבונות חד צידית, דיווחי מע"מ, דוחות שנתיים, תכנון מס, תיאומי מס ומקדמות. אנחנו פועלים בחדרה, באזור השרון, ובכל הארץ דרך זום וטלפון. ניתן ליצור קשר בטלפון 052-8271191, בוואטסאפ או דרך אתר המשרד. שיחת ייעוץ ראשונה ללא עלות.
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה מבוסס על דיני המס הישראליים העדכניים לשנת 2026, תקנות מע"מ, פקודת מס הכנסה והוראות ניהול ספרים של רשות המסים. הוא מובא לצרכי מידע כללי בלבד ואינו מהווה ייעוץ מקצועי מותאם אישית לעסק הספציפי שלכם. תקרת המחזור לעוסק פטור (122,833 ש"ח לשנת 2026) מתעדכנת מדי שנה לפי מדד המחירים לצרכן. כל מקרה דורש בדיקה אישית של התיק, הענף, סוג הלקוחות והמבנה העסקי. אילנית גנימה ומשרד iG-TAX אינם נושאים באחריות לכל החלטה כלכלית או משפטית שתתקבל על סמך המידע בעמוד ללא ייעוץ מותאם.