
פתיחת תיק עוסק פטור
פותחים עוסק פטור בבקשה מקוונת באתר רשות המסים או במשרד המע"מ האזורי, לבד או דרך מייצג מורשה כמו יועץ מס. צריך טופס רישום 821 חתום, תעודת זהות, אסמכתא על חשבון בנק, וחוזה שכירות או קנייה של מקום העסק אם יש. נרשמים לא יאוחר מהיום שבו מתחילה הפעילות, כשהמחזור הצפוי עד 122,833 ש"ח לשנה (2026).
עוסק פטור לא גובה מע"מ מהלקוחות ולא מגיש דוחות חודשיים למע"מ, ולכן הוא מתאים לנותני שירותים, פרילנסרים ויזמים שמתחילים. אנחנו פותחים את התיק מול 3 הרשויות (מס הכנסה, מע"מ, ביטוח לאומי) ומלווים אתכם בכל שאלה.
איך פותחים עוסק פטור, שלב אחר שלב?
פותחים עוסק פטור בחמישה שלבים: בודקים שהעיסוק לא מחייב עוסק מורשה, מעריכים את המחזור השנתי הצפוי, אוספים את המסמכים, מגישים בקשה מקוונת באתר רשות המסים או במשרד המע"מ האזורי, ומקבלים תעודת עוסק פטור. את הבקשה מגישים לא יאוחר מהיום שבו מתחילה הפעילות העסקית.
- בודקים את העיסוק. עיסוק שברשימה של סעיף 13 לתקנות מס ערך מוסף (רישום) מחייב רישום כעוסק מורשה גם במחזור נמוך. הפירוט בפרק על מי לא יכול להיות עוסק פטור, בהמשך העמוד.
- מעריכים את המחזור הצפוי. בפתיחה מצהירים על מחזור העסקאות השנתי הצפוי, כלומר סך ההכנסות ולא הרווח, ולפיו נקבע אם העסק עוסק פטור או מורשה. התקרה ל-2026 היא 122,833 ש"ח.
- אוספים את המסמכים. טופס רישום 821 חתום ומלא, תעודת זהות, צילום חוזה קנייה או שכירות של מקום העסק אם יש כזה, ואסמכתא על חשבון בנק. בחשבון משותף עם בן או בת זוג, שניכם מגיעים וחותמים על הצהרה שהחשבון ישמש גם את העסק.
- מגישים את הבקשה. באתר רשות המסים יש בקשה מקוונת לפתיחת תיק עוסק פטור: מזדהים, ממלאים, מצרפים את המסמכים ושולחים. עסק שזכאי להיות עוסק פטור יכול להירשם באינטרנט או בדואר אלקטרוני, בלי להגיע למשרד. אפשר לפנות גם דרך מערכת פניות הציבור (מפ"ל) של רשות המסים, להגיע למשרד המע"מ האזורי, או להגיש דרך מייצג מורשה: רואה חשבון, יועץ מס או עורך דין.
- מקבלים מספר עוסק ותעודה. מספר העוסק הוא מספר תעודת הזהות שלכם. בסוף הרישום מקבלים תעודת עוסק פטור, ואותה מציגים במקום בולט בעסק.
אחרי שהבקשה המקוונת נבדקת ומאושרת, נפתחים תיקים במע"מ ובמס הכנסה. לפי הנתונים שהוזנו בבקשה, ההודעה עוברת גם לביטוח הלאומי, והתיק שם נפתח אוטומטית. כך לא צריך לעבור בין שלושה משרדים כדי לפתוח את העסק.
אילו מסמכים מצרפים לבקשה לפתיחת עוסק פטור?
לבקשה מצרפים טופס רישום 821 חתום, תעודת זהות, אסמכתא על חשבון הבנק שישמש את העסק, וחוזה שכירות או קנייה של מקום העסק אם יש כזה. לרוב מי שנפתח כעוסק פטור זה הסט המלא.
שני מצבים מחייבים משהו נוסף:
- בני זוג נשואים שחיים בנפרד. מי שמגיש בקשה נפרדת מבן או בת הזוג מצרף טופס 4440 חתום על ידי עורך דין.
- קטין שפותח עסק. את טופס הרישום ממלא, מגיש וחותם ההורה או האפוטרופוס, ולא הקטין עצמו.
כמה זמן לוקח לפתוח עוסק פטור?
הפתיחה עצמה מיידית: מרגע שהבקשה המקוונת נבדקה ואושרה, התיקים במע"מ ובמס הכנסה נפתחים מיד ובאופן אוטומטי, בלי להגיע למשרד. את הבקשה מגישים שלמה, עם כל המסמכים, ולא אחרי היום הראשון של הפעילות, כי זה המועד האחרון לרישום.
שני מצבים משנים את לוח הזמנים:
- פתיחה שלא בבקשה המקוונת. נרשמים במשרד המע"מ האזורי או דרך מפ"ל, ורק אחרי הרישום במע"מ פותחים את התיק במס הכנסה בטופס 5329 ונרשמים בביטוח הלאומי בטופס 6101. כל רשות מטפלת בבקשה שלה בנפרד.
- עסק שההקמה שלו ארוכה. מי שמשפץ מקום או קונה ציוד לפני שהוא מתחיל לעבוד רשאי להירשם כבר בשלבי ההקמה, ואז צריך להראות שאכן מוקם עסק.
כשאנחנו מגישים את הבקשה בשבילכם כמייצגים, אנחנו בודקים לפני השליחה שכל המסמכים מצורפים.
מה עושה יועץ מס לעצמאי חדש שפותח עוסק פטור?
יועץ מס לעצמאי חדש פותח בשבילו את התיקים במע"מ, במס הכנסה ובביטוח לאומי, בודק איזה מעמד מתאים לעיסוק ולמחזור הצפוי, ומלווה אותו בשנה הראשונה עד הדוח השנתי. כמייצג רשום הוא רשאי לפנות בשמכם לפקיד השומה ולמשרד המע"מ, ולכן את הטפסים והבירורים מולם הוא מנהל במקומכם. את הבקשה המקוונת אפשר להגיש גם לבד, אבל הסיווג במע"מ וההחלטה על עסק זעיר נקבעים כבר בה, ולכן מייצג בודק אותם איתכם לפני שהיא נשלחת. אצלנו הליווי של עוסק פטור חדש כולל חמישה שלבים:
- פתיחת תיק במס הכנסה ובמע"מ. מגישים את בקשת הרישום המקוונת ברשות המסים עם כל המסמכים, ובודקים שגם התיק בביטוח לאומי נפתח.
- בחירת המעמד: עוסק פטור, עוסק מורשה או עסק זעיר. בודקים שהעיסוק לא מחייב עוסק מורשה ושהמחזור הצפוי לא עולה על 122,833 ש"ח ב-2026, ומחליטים איתכם אם להירשם גם כבעלי עסק זעיר במס הכנסה. ההשוואה בין שלושת המעמדות נמצאת בהמשך העמוד, בפרק על ההבדל ביניהם.
- דיווחי מע"מ. עוסק פטור לא מגיש דוח חודשי או דו-חודשי, אבל מצהיר פעם בשנה על מחזור העסקאות. אנחנו מגישים את ההצהרה ועוקבים במהלך השנה שהמחזור לא מתקרב לתקרה.
- מקדמות. מי שנרשם כבעל עסק זעיר ברוב המקרים לא משלם מקדמות למס הכנסה ומשלם את המס בסוף השנה, ועוסק פטור שלא נרשם כך משלם מקדמות שפקיד השומה קובע. המקדמות לביטוח לאומי נקבעות לפי ההכנסה שהצהרתם עליה, וכשההכנסה בפועל שונה מההערכה אנחנו מבקשים לעדכן אותן כדי שלא יצטבר חוב בסוף השנה.
- דוח שנתי. מכינים ומגישים את הדוח השנתי למס הכנסה, או את הדיווח המקוצר למי שרשום כבעל עסק זעיר, ובחישוב המס מביאים בחשבון את נקודות הזיכוי שמגיעות לכם. שווי נקודת זיכוי אחת ב-2026 הוא 2,904 ש"ח לשנה.
אחרי השנה הראשונה עולים צרכים אחרים, כמו הנהלת חשבונות שוטפת, או מעבר לעוסק מורשה ודיווח תקופתי למע"מ. את כל השירותים שאנחנו נותנים לעצמאים ולבעלי עסקים קטנים ריכזנו בעמוד אחד.
מה זה עוסק פטור?
עוסק פטור הוא סיווג עסקי לפי חוק מע"מ למי שהמחזור השנתי שלו מתחת לתקרה (122,833 ש"ח בשנת 2026). הוא פטור מתשלום וגביית מע"מ, אבל לא פטור ממס הכנסה ולא מדמי ביטוח לאומי. כדי להיכנס למסלול צריך תיק במע"מ, במס הכנסה ובביטוח הלאומי, ובבקשה המקוונת שלושתם נפתחים יחד. שונה מעוסק זעיר שיש לו מסלול מס מקוצר, ומעוסק מורשה שמחויב במע"מ.
מהו עוסק זעיר, ואיך הוא מתחבר לעוסק פטור ולעוסק מורשה?
עוסק זעיר, ובשמו הרשמי בעל עסק זעיר, הוא מעמד במס הכנסה בלבד: הוא מנכה 30% מההכנסות שלו כהוצאות מוכרות באופן אוטומטי, בלי להציג קבלות, ומס ההכנסה מחושב על היתרה. זה לא סיווג במע"מ ולא הסדר של ניכוי מס במקור, ולכן הוא מצטרף לסיווג של העסק במע"מ ולא מחליף אותו.
התקרות וההשוואה המלאה, שורה אחר שורה, מופיעות בטבלה שבפרק הבא.
ה-30% מנוכים בלי קשר להוצאות בפועל, גם כשלא היו הוצאות בכלל, ולכן ההסדר מתאים במיוחד לעסק שכמעט אין לו הוצאות, כמו מורה פרטית שמלמדת מהבית. ברוב המקרים בעל עסק זעיר גם לא נדרש לשלם מקדמות למס הכנסה במהלך השנה, ובדרך כלל מגיש דיווח שנתי מקוצר במקום דוח שנתי מלא. את המקרים שבהם לא מוכרים כעסק זעיר גם מתחת לתקרה, ואת תיאום המס השנתי שהדיווח המקוצר מחייב, פירטנו בעמוד התנאים והדיווח של עסק זעיר בשנת 2026.
מה כולל הליווי שלנו אחרי הפתיחה מפורט בעמוד שירותי המיסוי והליווי שלנו לעצמאים ולעסקים קטנים.
המקורות: כל-זכות על עסק זעיר לניכוי ה-30% ולתקרה של 2026, וכל-זכות על תקרת עוסק פטור לתקרות של 2026 ושל 2025.
מה ההבדל בין עוסק פטור, עוסק מורשה ועוסק זעיר, ומה כדאי לפתוח?
עוסק פטור ועוסק מורשה הם סיווגים במע"מ: הפטור לא גובה מע"מ ומדווח למע"מ פעם בשנה, המורשה גובה מע"מ ומקזז את המע"מ על הוצאותיו. עוסק זעיר הוא מעמד במס הכנסה בלבד, עם ניכוי של 30% מההכנסה כהוצאות מוכרות. מי שמחזורו הצפוי עד 122,833 ש"ח (2026) ולקוחותיו פרטיים, פותח בדרך כלל עוסק פטור ונרשם גם כעסק זעיר.
המעמדות מתחברים: אפשר להיות עוסק פטור וגם עסק זעיר, ואפשר להיות עוסק מורשה וגם עסק זעיר. השם "עוסק זעיר" שימש פעם כינוי לעוסק פטור, והיום אלה שני מונחים נפרדים, ובשמו הרשמי המעמד במס הכנסה נקרא "עסק זעיר".
לפי כל-זכות, תקרת המחזור השנתי של עוסק פטור היא 122,833 שקלים בשנת 2026, ובשנת 2025 היא עמדה על 120,000 שקלים. את התקרות ואת ניכוי ה-30% של עסק זעיר אפשר לבדוק במקור: כל-זכות, תקרת עוסק פטור ב-2026 וב-2025 וכל-זכות, ניכוי 30% בעסק זעיר.
אחרי שהמעמד נקבע מתחיל הדיווח השוטף, ואת שלבי העבודה שלנו פירטנו בעמוד שלבי הליווי לעצמאים, מאיסוף הנתונים ועד הדיווח השוטף.
איך נראים עוסק פטור, עוסק מורשה ועסק זעיר זה לצד זה?
שלושת המעמדות נבדלים בתקרת המחזור, במע"מ ובדרך שבה מחושבות ההוצאות במס הכנסה. לעוסק פטור ולעסק זעיר יש אותה תקרת מחזור, 122,833 ש"ח בשנת 2026, ולעוסק מורשה אין תקרה. כל עמודה בטבלה היא מעמד, וכל שורה היא נקודה שנקבעת כבר בבקשת הפתיחה.
| הנושא | עוסק פטור | עוסק מורשה | עסק זעיר |
|---|---|---|---|
| מול איזו רשות נקבע המעמד | מע"מ | מע"מ | מס הכנסה בלבד |
| תקרת מחזור שנתי | 122,833 ש"ח בשנת 2026 (120,000 ש"ח בשנת 2025) | אין תקרה | 122,833 ש"ח בשנת 2026, כמו עוסק פטור |
| מע"מ ללקוחות | לא גובה מע"מ, ומוציא קבלה וחשבונית עסקה ולא חשבונית מס | גובה מע"מ על כל עסקה ומוציא חשבונית מס | לא נקבע כאן: עסק זעיר מתנהל מול מע"מ לפי הסיווג שלו, עוסק פטור או עוסק מורשה |
| מע"מ על הוצאות העסק | לא מקזז ולא מקבל החזר, והמע"מ נשאר חלק מההוצאה | מקזז את המע"מ ששילם על רכישות והוצאות העסק | |
| דיווח למע"מ | הצהרה אחת בשנה על מחזור העסקאות | כל חודשיים, ובמחזור מעל 1,775,000 ש"ח בשנת 2026 כל חודש | |
| הוצאות במס הכנסה | לפי ההוצאות בפועל, אלא אם נרשם גם כעסק זעיר | לפי ההוצאות בפועל, אלא אם הוכר גם כעסק זעיר | ניכוי של 30% מההכנסה כהוצאות מוכרות, בלי להציג קבלות |
מקור לתדירות הדיווח של עוסק מורשה: כל-זכות, הערך עוסק מורשה. התקרות וניכוי ה-30% מופיעים בערכי כל-זכות שמקושרים בסוף הפרק.
מה פותחים, לפי המצב שלכם?
בפגישת הפתיחה אנחנו שואלים שלוש שאלות לפני שמסמנים סיווג בבקשה: מה המחזור הצפוי, מי הלקוחות, והאם יהיו עובדים. הטבלה מסדרת את התשובות.
| המצב שלכם בפתיחה | מול מע"מ | מול מס הכנסה |
|---|---|---|
| מחזור צפוי עד 122,833 ש"ח בשנת 2026, לקוחות פרטיים, בלי עובדים | עוסק פטור | עסק זעיר, נרשם אוטומטית עם הפתיחה |
| אותו מחזור, אבל מעסיקים עובדים | עוסק פטור | חישוב רגיל לפי ההוצאות בפועל, בלי ההסדר של עסק זעיר |
| מחזור צפוי מעל התקרה | עוסק מורשה | חישוב רגיל לפי ההוצאות בפועל |
| מקצוע שמחויב ברישום כעוסק מורשה, כמו עורכי דין ורואי חשבון | עוסק מורשה מהשקל הראשון | עסק זעיר רק בבקשה נפרדת, אם עומדים בתנאים |
| לקוחות בחו"ל בלבד, או לקוחות עסקיים וקניית ציוד יקר | לבדוק עוסק מורשה גם מתחת לתקרה | עסק זעיר רק בבקשה נפרדת, אם עומדים בתנאים |
בשורה האחרונה ההחלטה תלויה במספרים של העסק עצמו. לקוח עסקי שהוא עוסק מורשה מקזז את המע"מ שגביתם ממנו, כך שהמע"מ לא מייקר אתכם בעיניו. את החשבון של ציוד יקר ושל לקוחות בחו"ל פירטנו בפרק על החסרונות של עוסק פטור, בהמשך העמוד.
האם כשפותחים עוסק פטור נרשמים אוטומטית גם כעסק זעיר?
כן, ברוב המקרים. עסק חדש שנפתח במע"מ כעוסק פטור נרשם גם כבעל עסק זעיר במס הכנסה, אלא אם מציינים בטופס הפתיחה שלא רוצים בכך. בעסק זעיר מנכים 30% מההכנסה כהוצאות מוכרות בלי להציג קבלות, ולכן מי שמצפה להוצאות אמיתיות של יותר מזה בודק את הסימון לפני שהבקשה נשלחת. מי שמעסיק עובדים, או שחלק מהכנסות העסק מגיע מהמעסיק שלו באותה שנה, לא נכנס להסדר. את שאר התנאים, את תיאום המס השנתי ואת הדיווח המקוצר אנחנו מפרטים בעמוד ההסדר של עסק זעיר במס הכנסה.
כשהטבלה מובילה לעוסק מורשה, הבקשה והדיווח השוטף שונים, והם מפורטים בעמוד פתיחת תיק עוסק מורשה, שלב אחר שלב. כל השירותים שלנו לבעלי עסק קטן, מהדוח השנתי ועד הנהלת החשבונות, מרוכזים בעמוד שירותים לעצמאים ולבעלי עסק קטן. המקורות לנתונים בפרק הזה: כל-זכות: עסק זעיר וכל-זכות, הערך עוסק פטור.
למי מתאים עוסק פטור?
עוסק פטור מתאים למי שמחזור העסקאות השנתי הצפוי שלו, כלומר סך ההכנסות ולא הרווח, לא עולה על 122,833 ש"ח (2026), ושהעיסוק שלו לא ברשימה שמחייבת עוסק מורשה. מי שנותן שירותים רק ללקוחות בחו"ל בודק קודם אם עדיף לו עוסק מורשה.
האם אפשר לפתוח עוסק פטור כשאני שכיר?
כן. שכיר רשאי לפתוח עסק ולהירשם כעוסק פטור במקביל לעבודה, ואת תקרת המחזור, 122,833 ש"ח ב-2026, בודקים רק על ההכנסות מהעסק. המשכורת לא נספרת בתקרה, גם כשהיא גבוהה.
המשכורת כן נכנסת לחשבון של מס הכנסה ושל הביטוח הלאומי:
- מס הכנסה. המס מחושב על כל הכנסות השנה יחד. קודם נספרת המשכורת וההכנסה מהעסק נוספת מעליה, ולכן המדרגות הנמוכות מנוצלות על המשכורת. מי שעובד אצל מעסיק אחד ואינו בעל עסק זעיר לא צריך תיאום מס בגלל העסק, ומצרף את שתי ההכנסות בדוח השנתי.
- ביטוח לאומי. ממשיכים לשלם בשתי דרכים, מהתלוש על המשכורת ובמקדמות על העסק, בלי תיאום ביניהן. דמי הביטוח על העסק מחושבים אחרי שהמשכורת נלקחה בחשבון, ומי שהמשכורת שלו לבדה עוברת את תקרת ההכנסה החייבת בדמי ביטוח לא משלם דמי ביטוח על ההכנסה מהעסק.
לפני הרישום אנחנו בודקים איתכם כמה מס ודמי ביטוח יחולו על ההכנסה מהעסק לצד המשכורת, כדי שהחשבון בסוף השנה לא יפתיע.
דוגמה שכיחה היא תלמידי מסחר, למשל בקורס מסחר יומי ונוסטרו (מאור גנימה הוא בן משפחה של אילנית. איננו מקבלים תגמול על ההפניה.), שעוברים מבחן של חברת מימון ומתחילים לקבל ממנה תשלומים על הרווחים בתיק. לרשות המסים אין הנחיה ייעודית לתשלומים כאלה. כשהם הכנסה מעסק, נרשמים כעוסק לא יאוחר מהיום שבו מתחילה הפעילות, ובמחזור שנתי של עד 122,833 ש"ח (2026) אפשר להירשם כעוסק פטור. מוציאים קבלה על כל תשלום שמתקבל, ובדוח השנתי מדווחים על הרווחים לצד דמי המבחנים וההוצאות של הפעילות.
היתרונות של עוסק פטור - מה מרוויחים?
לא גובים מע"מ 18% מהלקוחות. המחיר ללקוח פרטי נמוך יותר, יתרון תחרותי גדול במחירים. אין העברת מע"מ לרשות המסים.
אין צורך בהנהלת חשבונות מורכבת. רק תיעוד הכנסות + הוצאות בסיסי. עלות שנתית: 2,000-4,000 ש"ח.
פעם בשנה (31.1) מצהירים על המחזור השנתי. לא דורש דוחות חודשיים או דו-חודשיים.
הוצאות שקשורות לייצור ההכנסה ומתועדות בקבלות מפחיתות את המס, והמע"מ ששילמתם ברכישה לעסק נחשב חלק מההוצאה, כי עוסק פטור לא מקזז אותו. בעל עסק זעיר יכול במקום זה לנכות 30% מההכנסות, בלי להציג קבלות.
כשמגיעים לתקרה, אפשר לעבור לעוסק מורשה או לסגור התיק. אין נעילה ארוכת טווח.
מה החסרונות של עוסק פטור, ומתי הם גוברים על היתרונות?
החיסרון המרכזי הוא המע"מ על ההוצאות: עוסק פטור לא מקזז את המע"מ ששילם ברכישות לעסק ולא מקבל עליו החזר, והמע"מ נשאר חלק מעלות ההוצאה. מעבר לזה הוא לא רשאי להוציא חשבונית מס, אלא חשבונית עסקה וקבלה, והמעמד נשמר רק כל עוד המחזור לא עובר את התקרה.
החסרונות האלה מכריעים בעיקר בשני מצבים:
- הוצאות גדולות בפתיחה. מי שקונה ציוד, מחשבים או מלאי משלם עליהם מע"מ ולא מקבל אותו בחזרה. עוסק מורשה מקזז את המע"מ הזה מהמע"מ שהוא גובה מלקוחותיו.
- לקוחות בחו"ל. שירות ללקוח בחו"ל נחשב ייצוא, והמע"מ עליו בשיעור אפס, כך שלפטור ממע"מ אין שם ערך. עוסק מורשה מדווח בשיעור אפס ומקבל החזר על המע"מ ששילם על הוצאות העסק בישראל.
מה עוסק מורשה מקבל בתמורה למע"מ שהוא גובה פירטנו בעמוד על היתרון של עוסק מורשה על פני עוסק פטור. את החשבון הזה אנחנו עושים איתכם בבדיקת ההתאמה, לפני הרישום.
מי לא יכול להיות עוסק פטור?
בעלי מקצועות ועיסוקים מסוימים חייבים להירשם כעוסק מורשה גם כשהמחזור שלהם נמוך מהתקרה של 122,833 ש"ח (נכון ל-2026), לפי סעיף 13 לתקנות מס ערך מוסף (רישום). ברשימה למשל עורך דין, רואה חשבון, יועץ מס, מהנדס, אדריכל, הנדסאי, מנהל חשבונות, רופא, פסיכולוג, וטרינר, מתווך מקרקעין וסוחר ומתווך רכב.
לפני הפתיחה בודקים את הרשימה המלאה של העיסוקים בכל-זכות. עסק שפועל בכמה תחומים, ואחד מהם ברשימה, נרשם כעוסק מורשה על כל העסק. כלל נפרד חל על מי שעיקר הכנסתו ממשכורת, מגמלה או מקצבה ונותן כעצמאי לעסק, למלכ"ר או למוסד כספי שירות כמו הרצאה, הוראה, תרגום או כתיבה: הוא לא חייב להירשם כעוסק מורשה, ומקבל השירות משלם את המע"מ מהשקל הראשון.
האם חברה בע"מ יכולה להירשם כעוסק פטור?
לא. חברה ואגודה שיתופית שרשומות כדין מופיעות ברשימה של סעיף 13 לתקנות מס ערך מוסף (רישום), יחד עם המקצועות שחייבים ברישום כעוסק מורשה, ולכן הן נרשמות כעוסק מורשה גם כשהמחזור שלהן נמוך מהתקרה.
מי שרוצה את הפטור ממע"מ פותח את העסק על שמו, כעוסק יחיד, ומספר העוסק שלו הוא מספר תעודת הזהות. חברה בע"מ נרשמת במע"מ עם מספר הח.פ. שלה, ומצרפת לבקשה גם צילום של תעודת הרישום ברשם החברות ופרוטוקול מינוי מנהלים.
מה קורה אחרי שפותחים עוסק פטור?
אחרי הפתיחה מקבלים תעודת עוסק פטור ומציגים אותה במקום בולט בעסק. על כל תשלום מוציאים קבלה מיד עם קבלתו, ואפשר להוציא גם חשבונית עסקה, כלומר דרישת תשלום, אבל לא חשבונית מס. פעם בשנה, עד 31 בינואר, מצהירים למע"מ על מחזור העסקאות של השנה שחלפה.
- הצהרת מחזור שנתי עד 31.1 בכל שנה. ההצהרה על 2025 נדחתה בגלל מבצע שאגת הארי, ואפשר היה להגיש אותה עד 30.04.2026.
- דוח שנתי למס הכנסה, או דיווח שנתי מקוצר למי שנרשם כבעל עסק זעיר. המועדים והמסמכים בעמוד דוח שנתי לעוסק פטור.
- שמירת קבלות וחשבוניות 7 שנים אחורה
- תשלום מקדמות לביטוח לאומי: מי שנרשם כעובד עצמאי מקבל פנקס מקדמות לתשלום דמי הביטוח
- מעקב על תקרת המחזור כדי לא לחרוג בלי לעבור לעוסק מורשה.
עוסק פטור חדש נרשם גם כבעל עסק זעיר, אלא אם ציין בטופס שאינו מעוניין בכך. הפירוט בפרק על ההבדל בין המעמדות.
מתי גם עוסק פטור חייב לגבות מע"מ?
בשני סוגי עסקאות: במכירת מקרקעין, ובמכירת ציוד שהמע"מ על רכישתו קוזז כמס תשומות. בעסקאות האלה עוסק פטור גובה מע"מ מהקונה ומעביר אותו לרשות המסים, ובשאר העסקאות שלו הוא לא גובה מע"מ.
הפטור חל על מה שהעסק מוכר בשגרה, ולא על כל עסקה שעוברת דרכו. מי שעומד למכור נכס מקרקעין, או ציוד שהמע"מ עליו קוזז, בודק את זה לפני שהוא מסכם מחיר עם הקונה, כדי לדעת אם להוסיף עליו מע"מ. את הבדיקה הזו אנחנו עושים עם הלקוחות שלנו לפני העסקה.
מה קורה אם עוסק פטור לא מוציא קבלה מיד?
ספרי החשבונות של העסק עלולים להיפסל במס הכנסה. כל בעל עסק, גם עוסק פטור, חייב להוציא קבלה על כל תשלום מיד כשהוא מתקבל.
בתשלום בכרטיס אשראי, מועד קבלת התשלום הוא המועד שבו העסקה אושרה, גם כשהלקוח פרס אותה לתשלומים. לכן את הקבלה על מלוא הסכום מוציאים כבר ביום האישור. עוסק פטור לא חייב להוציא חשבונית עסקה, ורוב העוסקים הפטורים מסתפקים בקבלה.
האם עוסק פטור חייב בניהול ספרים?
כן. גם עוסק פטור חייב בניהול פנקסים למס הכנסה, אלא אם קיבל פטור או הקלה בכתב מפקיד השומה. ניהול ספרים הוא הרישום השוטף של העסק: ההכנסות וההוצאות, הקבלות שהוצאתם ללקוחות ושמירת הקבלות על ההוצאות. אילו ספרים מתאימים לעסק שלכם ואיך מנהלים אותם, פירטנו בעמוד ניהול ספרים לעוסק פטור.
האם עוסק פטור חייב להגיש הצהרת הון?
רק אם פקיד השומה דרש אותה בהודעה בכתב. סעיף 135 לפקודת מס הכנסה מאפשר לו לדרוש דוח על ההון והנכסים מכל אדם, בלי סף מחזור. הפטור ממע"מ לא פוטר מהדרישה, ומי שקיבל אותה מגיש עד המועד שנקבע בהודעה. מה מצהירים ועל מי, פירטנו בעמוד הצהרת הון: מי חייב ומה ממלאים.
5 טעויות נפוצות - איך להימנע מהן?
נפתח כעוסק פטור אבל המקצוע מחויב במורשה. את הרשימה בודקים לפני הפתיחה, כי בעיסוק כזה העסק לא רשאי להיות עוסק פטור גם במחזור נמוך.
חורגים מהתקרה (122,833) בלי לעבור לעוסק מורשה. ברגע שצופים שהמחזור יעבור את התקרה, מבקשים לשנות את הסיווג, רצוי לפני התשלום שחוצה אותה.
הוצאות שלא תועדו עם קבלות לא ניתנות להכרה. את הקבלות ושאר מסמכי העסק שומרים 7 שנים.
הצהרת מחזור עד 31.1 חובה. ההצהרה על השנה שחלפה נדרשת כדי להימנע מתשלום מע"מ בשנה הנוכחית.
שכיר שפותח עוסק פטור ונרשם כבעל עסק זעיר יכול לערוך תיאום מס מקוון בתחילת השנה, ואז להגיש אחריה דיווח שנתי מקוצר. בלי תיאום כזה מגישים דוח שנתי רגיל.
נפתח לכם עוסק פטור מול מע"מ, מס הכנסה וביטוח לאומי
אנחנו מטפלים בכל הטפסים, מקבלים אישורים, ומכוונים לתהליך הראשון של קבלות וגביית הכנסות.
אחריות: אם משהו לא תקין בתיק שפתחנו, אנחנו מתקנים על חשבוננו.
מהי תקרת המחזור השנתית של עוסק פטור בשנת 2026?
תקרת המחזור השנתית של עוסק פטור היא 122,833 ש"ח בשנת 2026. התקרה נקבעת לפי מחזור ההכנסות ברוטו של העסק ולא לפי הרווח, ובלי קשר להכנסה ממשכורת למי שגם עובד כשכיר. בשנת 2025 עמדה התקרה על 120,000 ש"ח. מי שחצה את הסכום הזה אינו עומד עוד בתנאי לעוסק פטור.
מה קורה כשעוסק פטור עובר את תקרת המחזור?
ברגע שמחזור העסקאות השנתי עובר את התקרה, סטטוס עוסק פטור אינו חל יותר, ויש לשנות את הסיווג לעוסק מורשה במשרד מע"מ האזורי. מאותו רגע גובים מהלקוחות מע"מ בשיעור 18%, מפיקים חשבונית מס על כל עסקה ומדווחים למע"מ באופן שוטף. את המע"מ על ההוצאות מהתקופה שבה העסק היה עוסק פטור אי אפשר לקזז רטרואקטיבית, אלא רק מע"מ על הוצאות שנוצרו מרגע המעבר לעוסק מורשה.
ממתי חייבים לעבור מעוסק פטור לעוסק מורשה?
כבר ברגע שצופים שההכנסות עד סוף השנה יחצו את תקרת המחזור, ולא רק אחרי שהחריגה כבר קרתה. יש להודיע לרשות המסים ולבקש לשנות את הסיווג, רצוי עוד לפני קבלת התשלום שחוצה את התקרה. בנפרד מהתקרה, יש מקצועות שמחייבים עוסק מורשה מהשקל הראשון, כפי שפירטנו בפרק על מי לא יכול להיות עוסק פטור.
מהם הצעדים בסגירת תיק עוסק פטור?
מודיעים על הסגירה לשלוש הרשויות: למשרד המע"מ האזורי בתוך 15 יום מהפסקת הפעילות, לפקיד השומה במס הכנסה בתוך 90 יום מסגירת העסק, ולסניף הביטוח הלאומי. מי שלא מודיע לפקיד השומה ממשיך להיחשב חייב בדיווח ובתשלום למס הכנסה.
- מע"מ. ממלאים הודעה על סגירת עסק ומגישים אותה במשרד המע"מ האזורי, מפרטים את שווי הציוד והמלאי שנשארו אצלכם ומשלמים חובות פתוחים.
- מס הכנסה. מגישים בקשה לסגירת תיק במערכת הפניות המקוונת של רשות המסים, ודוח שנתי על השנה האחרונה, גם אם העסק פעל בה כמה חודשים בלבד.
- ביטוח לאומי. מודיעים במכתב על תאריך הסגירה ומצרפים אישור על סגירת התיק במס הכנסה או במע"מ, ואז נפסק הרישום כעובד עצמאי.
קישורים שימושיים
- פתיחת עוסק זעיר
- פתיחת עוסק מורשה
- דוח שנתי לעוסק פטור
- הנהלת חשבונות לעוסק פטור
- דיווח ותשלום מע"מ
- תיאום מס
- משרד האוצר, מסים לעסקים
- כל-זכות: עוסק פטור
- מחשבון מס לעצמאי, מס הכנסה, ביטוח לאומי ומקדמות לעצמאים
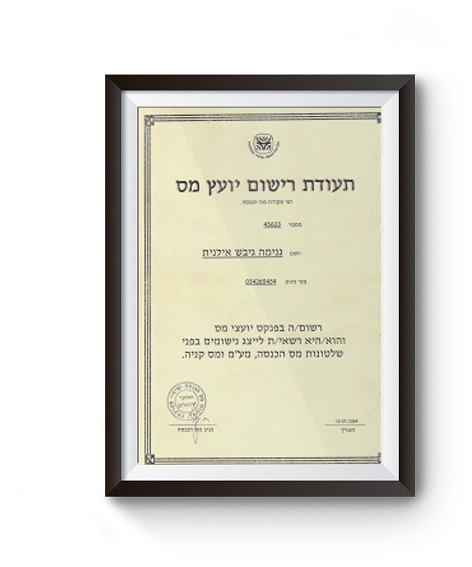
לפתיחת תיק עוסק פטור וליווי שוטף, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה. השירותים שלנו כוללים דוח שנתי לעוסק פטור, הנהלת חשבונות לעוסק פטור ושירותי ייעוץ מס לעצמאים. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.
שאלות נפוצות
גילוי ואחריות: המידע בעמוד זה כללי ואינו מהווה ייעוץ מס אישי. בחירת המסלול המתאים (עוסק פטור, עוסק מורשה או עוסק זעיר) תלויה בנתוני העסק הספציפיים ובמחזור הצפוי. לייעוץ המותאם לכם, פנו לאילנית גנימה, יועצת מס מוסמכת ברישיון 45633.
תוכן העניינים
- איך פותחים עוסק פטור, שלב אחר שלב?
- מה עושה יועץ מס לעצמאי חדש שפותח עוסק פטור?
- מה זה עוסק פטור?
- מה ההבדל בין עוסק פטור, עוסק מורשה ועוסק זעיר, ומה כדאי לפתוח?
- למי מתאים עוסק פטור?
- היתרונות של עוסק פטור - מה מרוויחים?
- מי לא יכול להיות עוסק פטור?
- מה קורה אחרי שפותחים עוסק פטור?
- 5 טעויות נפוצות - איך להימנע מהן?
- מהי תקרת המחזור השנתית של עוסק פטור בשנת 2026?
- מה קורה כשעוסק פטור עובר את תקרת המחזור?
- ממתי חייבים לעבור מעוסק פטור לעוסק מורשה?
- מהם הצעדים בסגירת תיק עוסק פטור?
- קישורים שימושיים
ביקורות אמיתיות, מילה במילה
עצמאים שליווינו מספרים
אילנית, בעלת מקצוע אמיתית עזרה ועוזרת לי המון להקים את העסק ולתחזק אותו. ממליץ בחום לכל המבקש
מקורות רשמיים
העמוד עודכן לאחרונה ב-13.11.2026. אלה המקורות הרשמיים שהוא מפנה אליהם.