הליך גילוי מרצון
גילוי מרצון הוא הליך שבו מי שעבר עבירות על חוקי המסים מתקן את הדיווח, משלם את המס ומקבל התחייבות שלא יינקטו נגדו הליכים פליליים על מה שגילה, בתנאי נוהל של רשות המסים. הנוהל האחרון היה הוראת שעה, ותוקפו הסתיים ב-31.8.2026. נכון לאוקטובר 2026 לא מצאנו נוהל חדש שפורסם במקומו.
האם נוהל גילוי מרצון עדיין בתוקף ב-2026?
לא. הנוהל האחרון פורסם ב-25.8.2025 כהוראת שעה, ונקבע בו שהוא יחול מיום פרסומו ועד 31.8.2026. הוא החליף כל נוהל או הוראת ביצוע קודמים בנושא. נכון לאוקטובר 2026 לא מצאנו נוהל חדש שפורסם במקומו, ולכן מי ששוקל לתקן דיווח בודק קודם מה בתוקף ביום הפנייה.
המקורות: נוהל גילוי מרצון, הוראת שעה והוראת ביצוע מס הכנסה 10/2025 באתר רשות המסים. כל מה שכתוב בעמוד הזה על תנאי הנוהל לקוח משני המסמכים האלה.
מה זה גילוי מרצון?
גילוי מרצון הוא פנייה יזומה לרשות המסים, לפני שנפתחה בדיקה בעניינך, שבה מדווחים על הכנסות או הון שלא דווחו ומשלמים את המס. לפי הנוהל, הרשות, בתיאום עם פרקליטות המדינה, התחייבה שלא לנקוט הליכים פליליים נגד מי שעמד בתנאים, ורק לגבי העבירות שגילה.
הנוהל פנה לנישומים, עוסקים, יחידים, בעלי תפקידים בתאגידים ומייצגים. הוא חל על עבירות לפי החוקים שבנספח א' שלו, בין היתר פקודת מס הכנסה, חוק מס ערך מוסף, חוק מיסוי מקרקעין ופקודת המכס, ולכן אצל עצמאי הוא כיסה גם עבירות מע"מ. אם בעקבות הגילוי צריך לתקן גם הצהרת הון, מגישים אותה מתוקנת.
מה גילוי מרצון נתן לפי הנוהל?
הוא נתן חסינות מהליך פלילי, לא פטור ממס. לפי סעיף 22 לנוהל, אחרי שהמבקש שילם את המס שקבע הגורם האזרחי ברשות המסים, למשל פקיד השומה, לא נפתחה נגדו חקירה פלילית בעניין הבקשה. התשלום כלל קרן מס, הצמדה, ריבית וקנסות אזרחיים לפי החוק, ועיצומים כספיים אם הוטלו.
החסינות חלה רק על המידע שנמסר בהליך ובקשר אליו (סעיף 23 לנוהל).
מס הכנסה, מע"מ, מיסוי מקרקעין, מכס ועוד. הנוהל לא חל על הכנסות שמקורן בפעילות לא חוקית ולא על עבירות מנהליות (סעיפים 24 עד 26).
לפי הוראת הביצוע, ריבית והפרשי הצמדה נוספו לקרן המס, והנוהל לא כלל שום הקלה בעניין זה ביחס לדין הקיים.
כשהתיקון מהותי, מועד הגשת הדוח נקבע ליום הגשת הבקשה, ועל האיחור הוטל עיצום כספי או קנס. בהסכם שומה ייתכן קנס גירעון. פקיד השומה היה רשאי להקל או לוותר, למשל בגלל גיל מבוגר, מחלה קשה או מעורבות נמוכה באי הדיווח.
רשות המסים לא עשתה שימוש במידע שבבקשה. במידע הקשור לבקשה שהגיע אליה בדרך אחרת היא יכלה להשתמש (סעיף 27).
כשפקיד השומה השתכנע שמקור ההון שלא דווח בירושה או במתנה, לא הוטל מס על סכום הקרן (הוראת ביצוע 10/2025, סעיף 5.1).
האם אפשר היה להגיש בקשה אנונימית?
לא. הוראת ביצוע מס הכנסה 10/2025 קובעת: "במסגרת הנוהל ניתן להגיש בקשות מזוהות בלבד". הבקשה הוגשה רק בטופס מקוון באזור האישי באתר רשות המסים, על ידי הנישום או המייצג שלו, עם טופס הצהרה חתום, ועם ייפוי כוח כשהמבקש מיוצג. אין בנוהל שלב אנונימי.
מה היו התנאים לקבלת בקשה?
הגילוי היה צריך להיות כן, מלא ובתום לב. לפני הפנייה, המבקש לא הורשע בעבירות מס, לא שילם כופר ולא קיבל בעבר אישור לגילוי מרצון. לא נערכה בעניינו חקירה או בדיקה של רשות המסים, של רשות אכיפה אחרת או של המשטרה, ולא היה בידי הרשות מידע על מה שביקש לגלות.
התנאים חלו גם על בן או בת הזוג, על חברות שבשליטתם ועל תיקי שותפים. רשות המסים יכלה גם לסרב כשהיה מידע מהותי על העניין ברשות שלטונית אחרת, באמצעי תקשורת מרכזיים או במסמכים של הליך בבית משפט.
למי השירות מתאים?
לעצמאי, לשכיר עם הכנסות נוספות או למשקיע שיש לו הכנסה או הון שלא דווחו, ורוצה להבין מה האפשרויות לפני שהוא פונה לרשות המסים. הבדיקה הראשונה מסדרת את העובדות: אילו שנים, אילו סכומים, מאיזה מקור, ומה כבר מופיע בדוחות ובהצהרות ההון שהוגשו.
איך התנהל ההליך לפי הנוהל?
הבקשה הוגשה בטופס מקוון לסמנכ"לית לחקירות ומודיעין ברשות המסים, שרק היא הייתה מוסמכת לאשר אותה. אחרי האישור עבר התיק לפקיד השומה באחד משני מסלולים: מסלול רגיל של הסכם שומה, או מסלול ירוק של הגשת דוחות מתקנים. בשני המסלולים החסינות הייתה מותנית בתשלום המס.
טופס מקוון
טופס מקוון באזור האישי, עם טופס הצהרה חתום (נספח ב') ומסמכים כמו דפי חשבון בנק וצו ירושה.
מכתב מהגורם המוסמך
הגורם המוסמך בודק את התנאים ושולח מכתב אישור או דחייה. דחייה מנומקת, למעט דחייה בגלל תנאי סף: בדיקה או חקירה קודמת, או מידע שכבר היה בידי הרשות או ממקור אחר.
90 ימים
דוחות מתקנים, או דוחות ראשונים למי שאין לו תיק, בתוך 90 ימים ממכתב האישור, ותשלום המס בתוך 15 ימים מהודעת התשלום.
עד שנה
הסכם שומה עם פקיד השומה עד שנה ממועד אישור הבקשה. הגורם המוסמך רשאי להאריך. בלי הסכם, פקיד השומה קובע שומה לפי מיטב השפיטה.
תנאי לחסינות
קרן, הצמדה, ריבית וקנסות אזרחיים. אחרי התשלום לא נפתחת חקירה פלילית בעניין הבקשה.
מי נכנס למסלול הירוק?
לפי הוראת ביצוע 10/2025, המסלול הירוק נועד לבקשות שהיקף ההון בהן נמוך יחסית: נכסים פיננסיים בחו"ל שהיתרה שלהם ב-31/12/2014 נמוכה מ-4,000,000 ₪ בלי הפקדות חדשות בתקופת הגילוי, שכר דירה למגורים עד 250,000 ₪ לשנה, או נכסים דיגיטליים עד 500,000 ₪ לכל תקופת הגילוי ושווי של עד 1,500,000 ₪ ב-31/12/2024.
אילו טעויות ביטלו גילוי מרצון?
לפי הנוהל, הטעויות היקרות היו גילוי חלקי, פנייה אחרי שכבר נפתחה בדיקה, ואי תשלום של המס שנקבע. גילוי חלקי או מס שלא שולם ביטלו את ההליך ואת החסינות, ורשות המסים יכלה להשתמש בנתונים שמסר המבקש כראיה. פנייה מאוחרת הובילה לדחיית הבקשה.
גילוי שאינו כן ומלא ביטל את ההליך ואת החסינות, והנתונים שנמסרו יכלו לשמש ראיה בהליך פלילי או אזרחי (סעיף 28).
בקשה לא התקבלה אם כבר נערכה בדיקה או חקירה בעניין המבקש, או שהיה בידי הרשות מידע על העניין (סעיפים 3 ו-4).
אי תשלום המס שנקבע ביטל את החסינות, גם אם כבר ניתנה (סעיף 28).
במסלול הירוק, דוחות מתקנים שלא הוגשו, או מס שלא שולם אחרי הגשתם, הובילו למכתב דחייה של הבקשה.
מה עושים כשאין נוהל גילוי מרצון בתוקף?
קודם מסדרים את התמונה המלאה: אילו שנים, אילו הכנסות ונכסים לא דווחו, ומה כבר נמצא בידי רשות המסים בדוחות ובהצהרות הון. רק אחרי הבדיקה מחליטים אם ואיך לתקן דוחות. אנחנו לא מבטיחים תוצאה מול רשות המסים, ובודקים לפני כל צעד אם פורסם נוהל חדש.
את הבדיקה עושה יועץ מס לעצמאים במשרד, כחלק משירותים לעצמאים שכוללים גם דוח שנתי, הצהרת הון והנהלת חשבונות.
פגישה ראשונית סודית בלי התחייבות
בפגישה ראשונה דיסקרטית בודקים את העובדות, מסבירים מה האפשרויות ומה הסיכון בכל אחת, ובודקים מה בתוקף ביום הפגישה. בלי לחץ ובלי הבטחה לתוצאה.
אחריות: אם החלטתם לא לפתוח בהליך אחרי הפגישה, השיחה הראשונה ללא תשלום.
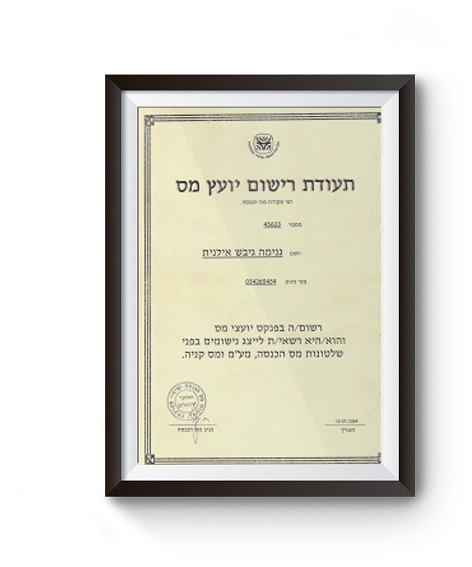
לבדיקה של תיקון דיווח וליווי מול רשות המסים, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה.