בקצרה: מהו קיבוע זכויות לעצמאים?
קיבוע זכויות לעצמאים הוא תהליך חד-פעמי שבו עצמאי קובע מול מס הכנסה כיצד ינוצל סל הפטור על קצבת הפנסיה והכספים ההוניים בפרישה. בשנת 2026 הקצבה המזכה היא 9,430 ₪ ושיעור הפטור 57.5% (כ-5,422 ₪ פטורים בחודש). תכנון נכון, הגשת טופס 161ד ושילוב תיקון 190 יכולים להגדיל משמעותית את הנטו לכל החיים.
קיבוע זכויות לעצמאים הוא אחד המהלכים המשמעותיים ביותר לקראת פרישה, אבל גם אחד הפחות מובנים. בעוד שכירים מקבלים טפסים ממעסיקים, העצמאי אחראי על הכול: ההפקדות, המסמכים, תיאום המס והגשת טופס 161ד. בואו נעשה סדר: מה זה קיבוע זכויות לעצמאים, איך מחשבים את סל הפטור, מה הקשר להיוון קצבה, תיקון 190 ורצף קצבה, ומה צריך לעשות כדי לא להשאיר כסף על השולחן מול מס הכנסה בשנת 2026.
העמוד הזה עוסק בעצמאים. המדריך הכללי, למי שעבד כשכיר, נמצא בעמוד קיבוע זכויות פנסיה. מי שפורש מהשירות הציבורי ימצא את מה שרלוונטי לו בעמוד קיבוע זכויות בפנסיה תקציבית, ומי שכבר מקבל קצבה ולא ביצע קיבוע ימצא את הדרך לתקן אחורה בעמוד קיבוע זכויות רטרואקטיבית.
העמוד הזה מתמקד בקיבוע זכויות מהזווית של עצמאים ובמה שמייחד אותם משכירים. מי שהגיע לכאן ומחפש קודם כול את ההגדרה הכללית, מה זה קיבוע זכויות ואיך ההליך עובד, מוזמן לקרוא את העמוד מה זה קיבוע זכויות פנסיה ואז לחזור לכאן להמשך המותאם לעצמאים.
מה זה קיבוע זכויות לעצמאים, ולמה זה בכלל חשוב?
כשמדברים על קיבוע זכויות לעצמאים, מדברים בעצם על תהליך שבו אתם “נועלים” מול מס הכנסה את אופן ניצול הפטורים וההקלות שמגיעים לכם על קצבת הפנסיה ועל כספי ההון שצברתם. בלי קיבוע זכויות פנסיה לעצמאים, מס הכנסה רואה כמעט כל שקל פנסיה כהכנסה חייבת במס, בדיוק כמו משכורת רגילה.
המשמעות,
במהלך שנות העבודה הפקדתם כספים לפנסיה, קופות גמל, ביטוחי מנהלים, קרנות השתלמות ואולי גם לפי תיקון 190. ביום הפרישה, אתם יכולים לבחור אם להשתמש בפטור על קצבה חודשית, על היוון קצבה (סכום חד פעמי), על פיצויים שלא נמשכו בעבר, או על שילוב של כמה אפשרויות. קיבוע זכויות פנסיה לעצמאים הוא טופס ההחלטות הרשמי שלכם, והוא יקבע כמה מס הכנסה תשלמו כל חודש.
מי נחשב עצמאי לעניין קיבוע זכויות פנסיה?
קיבוע זכויות לעצמאים רלוונטי לכל מי שמגיע לגיל פרישה (או גיל הזכאות לקצבה) וניהל את החיסכון שלו כעצמאי, במלואו או בחלקו:
- עוסק פטור / עוסק מורשה
- בעלים של חברה בע"מ שמקבל שכר מדירקטוריון + דיבידנדים
- פרילנסר שעבד כעצמאי חלק מהשנים וכשכיר בשנים אחרות
- עצמאי שלא הפקיד לפנסיה באופן רציף, או שהפקיד בעיקר לקרן השתלמות וקופות גמל להשקעה
גם מי שהיה עצמאי רק בחלק מהקריירה צריך להביא בחשבון את כל ההיסטוריה הזו. רשות המסים בוחנת מענקים ופיצויים פטורים בגין 32 שנות העבודה שקדמו לגיל הזכאות, ורק בגין תקופות שבהן עבדתם כשכירים.
מה שונה בקיבוע זכויות של עצמאי לעומת שכיר?
הכללים עצמם זהים: אותו טופס 161ד, אותה תקרת קצבה מזכה (9,430 ש"ח לחודש ב-2026) ואותו סל פטור (976,005 ש"ח). ההבדל הוא בדרך לשם.
- אין מעסיק שמרכז את הנתונים. שכיר שפורש מקבל ממעסיקו טופס 161 עם פירוט המענקים. עצמאי אוסף בעצמו את פירוט ההפקדות והמשיכות מכל קופה, והוא זה שאחראי שהתמונה תהיה מלאה.
- נוסחת הקיזוז נוגעת רק לתקופות שכיר. מענקי פרישה ופיצויים פטורים מקטינים את סל הפטור רק כשהם שולמו בגין עבודה כשכיר. מי שעבד כשכיר לפני שעבר לעצמאות צריך לבדוק את הפיצויים שמשך מאותן שנים.
- הפטור על הקצבה מופעל באותה דרך. הקצבה מקרן הפנסיה של עצמאי מקבלת את אותו פטור, מגיל הזכאות, דרך אותה בקשה לפקיד השומה.
ההסבר המלא על ההליך, על הטופס ועל חישוב הפטור נמצא במדריך המלא לקיבוע זכויות פנסיה. כאן נשארים עם מה שמיוחד לעצמאים.
איך נראה בפועל תהליך קיבוע זכויות לעצמאים ב-iG-TAX?
קיבוע זכויות פנסיה לעצמאים הוא תהליך חד-פעמי והחלטה אסטרטגית לכל החיים. כדי להבטיח שלא תפספסו שקל מהפטור המגיע לכם, בנינו תהליך עבודה מסודר הכולל מעטפת מלאה של השירות:
שלב 1: איסוף נתונים
- דוחות מהמסלקה הפנסיונית של כל המוצרים: פנסיה, גמל, מנהלים, השתלמות
- אישורי מס שנתיים מהגופים הפנסיוניים
- נתונים על משיכות שבוצעו בעבר: פיצויים, כספי תגמולים, משיכות שלא כדין
- דוחות הכנסה לעצמאים (שומות, דוחות שנתיים)
שלב 2: שחזור היסטוריית הפיצויים וההפקדות
לעצמאים רבים יש גם תקופות כשכירים. וצריך לבדוק:
- האם נמשכו פיצויים פטורים בעבר
- האם בוצע רצף קצבה או רצף פיצויים
- האם היו משיכות שלא כדין שיכולות לפגוע היום בפטור על הקצבה
זהו השלב שבו אנחנו מנטרלים את "נוסחת הקיזוז". מס הכנסה "קונס" את הפטור שלכם על כל שקל של פיצויים פטורים שמשכתם ב-32 השנים האחרונות (ביחס של 1.35). בבדיקה שלנו, נבחן האם כדאי לבצע חרטה על משיכות עבר כדי להציל את הקצבה החודשית שלכם.
שלב 3: בניית אסטרטגיית קיבוע זכויות פנסיה לעצמאים
בשלב הזה מתכננים:
- כמה כסף מהפטור לנצל עבור קצבה חודשית
- כמה כסף מהפטור לנצל עבור היוון קצבה (סכום חד פעמי)
- האם כדאי לבצע תיקון 190 ולהגדיל את הקצבה הפטורה
- האם יש מקום לפריסה של היוון קצבה לכמה שנים
שלב 4: הגשת טופס 161ד וביצוע
- מילוי טופס 161ד מפורט ומתוכנן
- צירוף מסמכים ואישורים רלוונטיים
- העברת האישור לגופים המשלמים (קרן פנסיה, ביטוח מנהלים, קופות גמל)
שלב 5: יישום האישורים מול הגופים המשלמים
התהליך לא מסתיים בהגשה. אנחנו דואגים להעביר את האישורים לחברות הביטוח וקרנות הפנסיה,
מוודאים שהן עדכנו את הפטור במערכות שלהן ושהנטו שלכם אכן גדל בבנק.
קיבוע זכויות לעצמאים: למה לא כדאי לעשות את זה לבד?
רבים מהעצמאים מנסים לחסוך את עלות הייעוץ ולבצע את הרישום והגשת טופס 161ד בכוחות עצמם דרך מס הכנסה אזור אישי. הבעיה היא שהמערכת מאפשרת להזין נתונים, אך היא לא מתריעה על טעויות אסטרטגיות או על פטורים שלא נוצלו. כדי להמחיש את ההבדל בין הגשה טכנית לבין תכנון מס מקצועי, ריכזנו עבורכם את נקודות המפתח:
איך מחשבים את סל הפטור בפנסיה לעצמאי (נכון ל-2026)?
בליבת קיבוע זכויות לעצמאים עומד “סל הפטור” ההון התיאורטי שממנו נגזר הפטור על הקצבה וההיוון.
ב-2026 (להדגמה בלבד):
- תקרת “קצבה מזכה” חודשית: סביב כ-9,430 ₪
- שיעור הפטור על קצבה מזכה: סביב 57.5%
- שווי סל הפטור המצטבר: סביב 900-960 אלף ₪ (משתנה לפי תקנות)
בקיבוע זכויות לעצמאים מחליטים איך לחלק את סל הפטור הזה בין:
- פטור חודשי על קצבת הפנסיה
- פטור על משיכת סכום חד פעמי מהיוון קצבה
- פטור על מענקי פרישה שלא נוצלו בעבר
בנוסף לסל הפטור, אנחנו נזהה עבורכם כספים שהפקדתם לאורך השנים ללא הטבת מס (מכספי הנטו שלכם). כספים אלו מוגדרים כ"קצבה מוכרת" והם פטורים ממס באופן אוטומטי בפרישה. היתרון הגדול: הם לא "מבזבזים" לכם את התקרה של סל הפטור הרגיל, מה שמאפשר לכם למקסם את הנטו הרבה מעבר למקובל.
עצמאי שתכנן היטב את ההפקדות במהלך השנים, יכול להגיע למצב שבו קיבוע זכויות לעצמאים כמעט ומעלים את המס על הפנסיה, או לפחות מצמצם אותה בצורה משמעותית.
קיבוע זכויות לעצמאים והפקדות לפנסיה, גמל וקרן השתלמות - מה חשוב לדעת?
אחד הדברים המבלבלים ביותר הוא חיבור כל מוצרי החיסכון לתמונה אחת. קיבוע זכויות לעצמאים חייב להתייחס לכל הרכיבים הבאים יחד:
קרן פנסיה לעצמאי
- ההפקדות נתנו לכם לאורך השנים הטבות מס (ניכוי וזיכוי)
- בקרן פנסיה, קצבת הזקנה העתידית היא הבסיס לחישוב קיבוע זכויות לעצמאים
- ההחלטה: כמה מהקצבה תהפוך לסכום חד פעמי, וכמה תישאר כקצבה פטורה ממס
קופות גמל ו ”תיקון 190”
- עצמאים רבים מפקידים בקופות גמל את הכסף פנוי להשקעה
- לאחר גיל 60, ובעמידה בתנאים, ניתן להפוך חלק מהכסף לקצבה מוכרת או לבצע משיכה במס מופחת
- קיבוע זכויות פנסיה מחייב לשאול: האם עדיף להפוך את הגמל לקצבה פטורה, או להשתמש בו כהון הוני עם מס נמוך
קרן השתלמות
- כספים אלה פטורים ממס רווח הון כברירת מחדל לאחר 6 שנים
- הם לא נכנסים ישירות לקיבוע זכויות לעצמאים, אך הם משפיעים על התכנון הכולל: לעיתים קרובות עדיף להשאיר את קרן ההשתלמות כהון נזיל, ולמקסם את הפטור על הקצבה דווקא במוצרים האחרים
קיבוע זכויות פנסיה לעצמאים, תיקון 190 ורצף קצבה - איך זה עובד?
החיבור בין קיבוע זכויות לעצמאים לבין תיקון 190 ורצף קצבה הוא המקום שבו נוצר הערך הגדול.
רצף קצבה לעצמאים שעברו דרך שכיר
מי שהיה שכיר בעבר וקיבל פיצויים, יכול היה לבחור ברצף קצבה במקום למשוך את הכסף. בבוא היום, קיבוע זכויות לעצמאים צריך לבדוק:
- האם הפיצויים נשמרו לצורך קצבה
- האם משיכות קודמות “אכלו” מהפטור ביחס של 1 ל-1.35
- איך לנצל נכון את יתרת הפטור שנותרה
תיקון 190 - כלי עוצמתי לעצמאים
עצמאי שמגיע לגיל פרישה עם כספים בבנק יכול להפקידם לקופת גמל במעמד עצמאי, לפי תיקון 190.
לפני הקיבוע זכויות לעצמאים חייבים לשאול:
- האם כדאי להפוך את כספי תיקון 190 לקצבה פטורה ממס
- האם עדיף להשאיר אותם כהון הוני, עם מס מופחת של 15% על הרווח הנומינלי בלבד בעת משיכה
- איך לשלב בין תיקון 190 לבין הפטור הרגיל על הקצבה
שילוב נכון של תיקון 190 וקיבוע זכויות לעצמאים, יכול להפוך את תיק החיסכון שלכם למכונה יעילה של הכנסה פטורה או מופחתת מס.
טעויות נפוצות של עצמאים בקיבוע זכויות, ואיך להימנע מהן?
הפער הגדול בין עצמאי שמבצע קיבוע זכויות פנסיה לבד, לבין מי שעושה זאת עם ליווי מקצועי:
אי שחזור היסטוריית הפיצויים
עצמאי שהיה שכיר בעבר ושכח פיצויים שקיבל לפני 15-20 שנה, עלול לגלות שהפטור על הקצבה נוצל בלי להבין למה.
ויתור על קצבה גבוהה מדי לטובת הון
הפיתוי לקחת סכום חד פעמי גדול הוא עצום. אבל בקיבוע זכויות לעצמאים חייבים לבדוק איך זה ישפיע על רמת החיים בגיל 75-85.
אי ניצול קצבה מוכרת
כספים שהופקדו ללא הטבת מס, או מעבר לתקרות, יכולים להניב קצבה מוכרת פטורה ממס. רבים פשוט לא משתמשים בהם נכון בקיבוע.
התעלמות מתיקון 190
עצמאים רבים עם כסף בעו"ש או בפיקדונות לא בוחנים בכלל את האפשרות להפוך אותו למכשיר פנסיוני יעיל באמצעות תיקון 190.
הגשת טופס 161ד לבד
קיבוע זכויות לעצמאים אינו טופס טכני, אלא החלטת מס אסטרטגית. טעות בו יכולה לעלות מאות אלפי שקלים לאורך החיים.
כמה עולה קיבוע זכויות פנסיה לעצמאים ותוך כמה זמן מקבלים תוצאה?
בדיקת קיבוע הזכויות עצמה מתומחרת כבדיקה נקודתית ליחיד: כאלף ושמונה מאות עד ארבעת אלפים ושמונה מאות שקלים ליחיד, בהתאם למורכבות התיק, מראש ובכתב וללא מע"מ. את טווח המחיר המלא, לרבות בני זוג וליווי פרישה מלא, ריכזנו בעמוד מחיר ייעוץ הפרישה המלא.
עלות ליווי קיבוע זכויות לעצמאים נקבעת לפי מורכבות התיק (מספר מוצרים פנסיוניים, תקופות שכיר בעבר, צורך בשחזור פיצויים ובחינת תיקון 190). מרבית התהליך אורך בין מספר שבועות לחודשיים, מרגע איסוף הנתונים ועד שהפטור מעודכן בפועל אצל הגופים המשלמים והנטו גדל בבנק.
מה משפיע על העלות והלוח זמנים:
- מספר קופות הגמל, קרנות הפנסיה וביטוחי המנהלים שיש לאחד לתמונה אחת
- האם נדרש שחזור היסטוריית פיצויים של 32 שנה אחורה ובדיקת חרטה על משיכות עבר
- שילוב תיקון 190 או היוון קצבה בתכנון
- האם מדובר בקיבוע רגיל או בקיבוע זכויות רטרואקטיבית עם בקשת החזר מס
בפגישת אבחון ראשונית נוכל לאמוד את היקף העבודה והחיסכון הצפוי לכם בנטו. למידע מלא על השירות ראו את עמוד קיבוע זכויות פנסיה.
רוצים לראות כמה עולה קיבוע זכויות לפי רמת מורכבות התיק, מהתיק הפשוט ועד תיק עם כמה קופות ותקופות שכיר, כמה שעות עבודה כל שלב דורש ומהו החזר ההשקעה הצפוי בנטו? הכול מפורט בעמוד המחירון המלא של קיבוע זכויות ב-2026 לפי רמת מורכבות התיק.
איזה יועץ מס מומלץ לקיבוע זכויות לעצמאים?
בחרו יועץ מס עם רישיון תקף שמבצע קיבוע זכויות והגשת טופס 161ד כעיסוק קבוע, ולא כמשימה מזדמנת בין הטיפול בדוחות השנתיים. קיבוע זכויות הוא החלטת מס אסטרטגית שעושים פעם אחת לכל החיים, ולכן ניסיון ספציפי בשחזור היסטוריית הפיצויים, בחלוקת סל הפטור בין קצבה להיוון ובבניית אסטרטגיית המס שווה יותר מכל הבטחה כללית.
לפי מה בוחרים, קריטריון אחר קריטריון:
- רישיון יועץ מס תקף שאפשר לאמת. את שם היועץ ואת מספר הרישיון בודקים בחיפוש יועצי המס של מועצת יועצי המס באתר tac.gov.il. קיבוע זכויות ותכנון המס בפרישה הם עבודה של יועץ מס מוסמך, ולא של יועץ פנסיוני שמורשה מטעם רשות שוק ההון לבחירת קרן ומסלול השקעה.
- ניסיון ממשי בטופס 161ד ובקיבוע זכויות. שאלו כמה תיקי קיבוע זכויות היועץ מגיש בפועל, האם הוא מטפל גם בעצמאים שצברו תקופות כשכירים, והאם הוא משחזר פיצויים עד 32 שנה אחורה ובוחן חרטה על משיכות עבר.
- ראייה כוללת של תיק הפרישה. יועץ מתאים בוחן את קרן הפנסיה, קופות הגמל, היוון הקצבה והכספים ההוניים כמערכת אחת, ולא כל מוצר בנפרד.
- ליווי עד שהנטו גדל בפועל. העבודה אינה נגמרת בהגשת הטופס, אלא כשהגופים המשלמים עדכנו את הפטור במערכות שלהם והנטו עלה בחשבון הבנק.
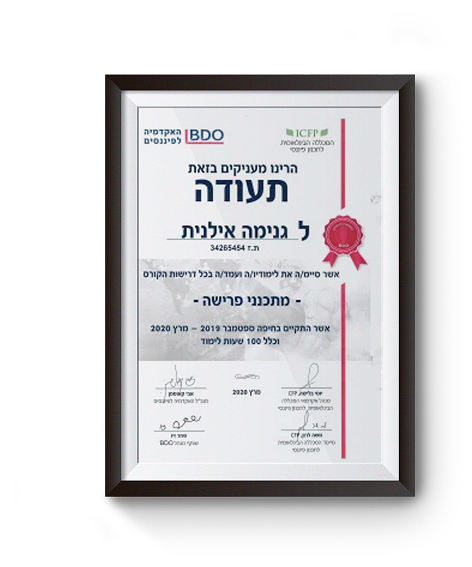
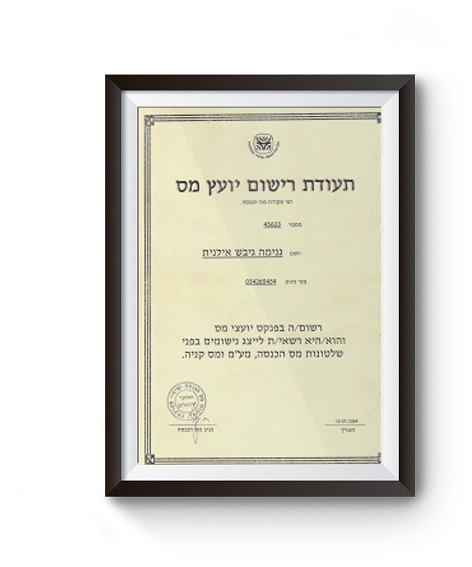
אילנית גנימה היא יועצת מס מוסמכת בעלת רישיון 45633, המלווה עצמאים בקיבוע זכויות ובהגשת טופס 161ד מול רשות המסים. את הרישיון אפשר לאמת בחיפוש יועצי המס של מועצת יועצי המס, ובדיקת הזכאות הראשונית במשרד ניתנת ללא עלות. נכון לאוקטובר 2026, למשרד 77 ביקורות בגוגל בדירוג 5.0 ודירוג 9.87 במידרג. אפשר לקרוא אותן בעמוד הביקורות ובפרופיל המשרד במידרג.
את ההרשאה לייצג מול רשות המסים אפשר לאמת גם בשירות הרשמי של רשות המסים לבדיקת מורשה ייצוג, כך שלצד חיפוש יועצי המס של מועצת יועצי המס עומדים לרשותכם שני ערוצי אימות רשמיים לפני שבוחרים את מי שמטפל בקיבוע הזכויות.
מי שמתלבט בין בעלי המקצוע השונים יכול לקרוא את ההבדל המלא בין יועץ מס, יועץ פנסיוני וסוכן ביטוח, ואיך מאמתים רישיון, ולהבין מי מפקח על כל תפקיד, ממי מגיע התשלום, ואיך מוודאים שהרישיון בתוקף לפני שחותמים.
איך עצמאי מבצע קיבוע זכויות בפועל?
קיבוע זכויות פנסיה הוא בדיקה חד-פעמית שעורכים מול פקיד השומה סמוך למועד הפרישה, וקובעת את שיעור הפטור ממס שיחול על הקצבה החודשית ועל מענקי הפרישה שמקבלים ביציאה לגמלאות. במקום שכל שקל מהפנסיה ייחשב הכנסה חייבת, הבדיקה מעגנת מראש כמה מהקצבה תישאר פטורה ואיך מחלקים את ההטבה בין הקצבה החודשית לבין משיכה הונית.
את הביצוע עושים בהגשת טופס 161ד לפקיד השומה סמוך ליציאה לפרישה, בצירוף פירוט הקופות, המענקים והמשיכות מהשנים הקודמות. ההליך והטופס מוסדרים על ידי רשות המסים, וההנחיות הרשמיות למילוי הטופס מפורסמות באתר רשות המסים (gov.il). עיקר העבודה המקצועית הוא לבנות את ההגשה כך שסל הפטור ינוצל במלואו ולא ייפגע ממשיכות או מפיצויים שנלקחו בעבר.
איך עצמאי ממלא ומגיש את טופס 161ד?
להלן שבעת השלבים למילוי טופס 161ד, בתמצית ולפי סדר ההגשה לפקיד השומה:
- איסוף המסמכים (תלושי קצבה מכל משלם קצבה וטופסי 161 מכל תקופת עבודה כשכיר).
- מילוי הפרטים האישיים וגיל הזכאות (חלקים א-ב).
- דיווח מענקי הפרישה הפטורים (חלק ג).
- רישום היוון הקצבה בפטור (חלק ד).
- בחירת ייעוד הגדלות הפטור הנוסף (חלק ה).
- הצהרה, חתימה והגשה לפקיד השומה (חלק ו).
- קבלת האישור ועדכון הגופים המשלמים.
את טופס 161ד מגישים לפקיד השומה סמוך למועד הפרישה, והמדריך הרשמי של רשות המסים מפרט את המילוי חלק אחר חלק. כך נראה התהליך בפועל, מאיסוף המסמכים ועד קבלת אישור הפטור ועדכון הגופים המשלמים, לפי המדריך הרשמי של רשות המסים למילוי טופס 161ד:
- איסוף המסמכים. אוספים תלוש קצבה מכל משלם קצבה (קרן פנסיה, ביטוח מנהלים או פנסיה תקציבית), וטופס 161 (הודעה על פרישה) לכל תקופת עבודה כשכיר שבגינה קיבלתם מענק פרישה.
- פרטים אישיים וגיל הזכאות (חלקים א-ב). ממלאים תעודת זהות, תאריך לידה וכתובת, את מועד גיל הזכאות (גיל פרישה או מועד קבלת הקצבה המזכה לראשונה, לפי המאוחר) ואת פרטי הקצבה מכל משלם.
- מענקי הפרישה הפטורים (חלק ג). מדווחים את המעסיקים הקודמים ואת מענקי הפרישה הפטורים שהתקבלו בגין תקופות העבודה כשכיר, אלה שנכנסים לנוסחת הקיזוז ומשפיעים על גובה הפטור על הקצבה.
- היוון קצבה בפטור (חלק ד). מציינים היוון קצבה בפטור שבוצע בעבר, היוון המתוכנן לעתיד, ואם רוצים למשוך סכום חד-פעמי בפטור סמוך להגשה, מבקשים אישור ניכוי מס עבור ההיוון.
- הגדלות הפטור הנוסף (חלק ה). בוחרים כיצד ינוצלו ההגדלות העתידיות בשיעור הפטור הנוסף, להגדלת הפטור על הקצבה, על ההיוון, או לפי היחס ביניהם.
- הצהרה, חתימה והגשה (חלק ו). חותמים על ההצהרות ומגישים את הטופס בצירוף כל האישורים לפקיד השומה.
- קבלת האישור ועדכון המשלמים. לאחר אישור פקיד השומה מעבירים את אישור הפטור לגופים המשלמים, כדי שיעדכנו את ניכוי המס ויגדילו את הנטו שמגיע אליכם בפועל.
במדריך הרשמי של רשות המסים למילוי טופס 161ד מופיעים חלקי הטופס בשמם. חמשת החלקים שבהם ממלאים את הפרטים ומבצעים את הבחירות הם חלקים א עד ה, ולצידם חלק ו של ההצהרה והחתימה:
- חלק א - פרטים אישיים. תעודת זהות, תאריך לידה וכתובת.
- חלק ב - גיל הזכאות ופרטים על ההכנסות מקצבה מזכה. מועד גיל הזכאות ופרטי הקצבה מכל משלם קצבה.
- חלק ג - פרטים על המעסיקים ומענקי הפרישה הפטורים. תקופות העבודה כשכיר והמענקים הפטורים שנכנסים לנוסחת הקיזוז.
- חלק ד - פרטים על היוון קצבה בפטור ממס. היוון שבוצע בעבר, היוון מתוכנן לעתיד ובקשת אישור לניכוי מס.
- חלק ה - בחירה ביחס להגדלות בפטור הנוסף. ייעוד ההגדלות העתידיות בשיעור הפטור, לקצבה, להיוון או לפי היחס ביניהם.
שימו לב: אם תרצו להוון קצבה בפטור ממס שלא נכלל בחלק ד של הטופס, עומדים לרשותכם 90 יום מהמועד שבו קיבלתם לראשונה את הפטור על הקצבה כדי לבקש זאת.
האם כדאי לעצמאי לבצע קיבוע זכויות לבד או עם יועץ?
אצל עצמאי התשובה נקבעת לפי כמה מקורות בונים את הקצבה והפטור שלו. עצמאי עם מקור קצבה יחיד ופשוט, למשל קרן פנסיה אחת שאליה הפקיד לאורך השנים כעצמאי, בלי תקופות עבר כשכיר, בלי היוון שבוצע בעבר ובלי קופות גמל שנמשכו, יכול במקרים רבים למלא את טופס 161ד בעצמו לפי המדריך הרשמי של רשות המסים, שמלווה את הבקשה שלב אחר שלב.
התמונה משתנה כשיש כמה מקורות קצבה. עצמאי שהיה גם שכיר בעבר, שמחזיק כמה קופות גמל או ביטוח מנהלים לצד קרן הפנסיה, או שכבר ביצע היוון בעבר, מתמודד עם מקורות קצבה שמשפיעים זה על זה דרך נוסחת הקיזוז של שנות העבר ודרך סדר מיצוי סל הפטור. בחירה שגויה בין פטור חודשי להיוון, או התעלמות מפיצויים פטורים שנמשכו בתקופת השכירות, עלולה לקבע ניכוי מס גבוה מהנדרש לשנים רבות.
כאן נכנסת לתמונה הסמכות של רישיון 45633. אילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, ממפה את כל מקורות הקצבה, קרן הפנסיה, קופות הגמל, ביטוח המנהלים והתקופות כשכיר, מצליבה היוונים ומשיכות עבר, ובונה את הגשת טופס 161ד סביב הנטו הגבוה ביותר לכל החיים. כך עצמאי עם תיק מרובה מקורות מבצע את הקיבוע פעם אחת ונכון, במקום לגלות פטור שהתבזבז רק בדיעבד.
קיבוע זכויות לבד או עם יועץ: יתרונות וחסרונות לעצמאי
כדי להכריע אם לבצע קיבוע זכויות לבד או עם יועץ מס, שווה להעמיד זה מול זה את היתרונות והחסרונות של כל מסלול לעצמאי:
ביצוע עצמי (העצמאי לבד)
- יתרון: חוסך את עלות הליווי ומתאים לעצמאי עם מקור קצבה יחיד ופשוט, כשהמדריך הרשמי של רשות המסים מלווה את מילוי טופס 161ד שלב אחר שלב.
- חיסרון: המערכת מאפשרת להזין נתונים אך אינה מתריעה על פטור שלא נוצל או על בחירה שגויה בין פטור חודשי להיוון, וקשה לשחזר לבד פיצויים ורצפי קצבה מתקופות העבר.
- חיסרון: טעות בטופס 161ד קובעת את ניכוי המס לשנים רבות וקשה לתקן אותה בדיעבד.
ליווי יועץ מס מוסמך
- יתרון: מיפוי כל מקורות הקצבה כמערכת אחת, הצלבת היוונים ומשיכות עבר ובניית הגשת טופס 161ד סביב הנטו הגבוה ביותר לכל החיים.
- יתרון: אחריות מקצועית של בעל רישיון שאפשר לאמת, מי שמטפל בקיבוע זכויות ובטופס 161ד כעיסוק קבוע ולא כמשימה מזדמנת.
- חיסרון: כרוך בעלות ליווי ובהעברת מסמכים ושיתוף נתונים מלא מכל הקופות.
אם רוצים קריטריון הכרעה מהיר ולא רק רשימת יתרונות וחסרונות, אלה המצבים הקונקרטיים שבהם עצמאי עדיף שיבצע את הקיבוע עם יועץ מס ולא ימלא את טופס 161ד לבד:
מתי לבד ומתי עם יועץ, לפי המצב שלכם
- יותר ממעסיק אחד או יותר מקופה אחת לאורך הקריירה. כשהצבירה פזורה על כמה קרנות פנסיה, קופות גמל וביטוחי מנהלים, סדר מיצוי סל הפטור משתנה ממקור למקור, ושווה שמישהו ימפה את כולם יחד לפני ההגשה.
- פיצויי פרישה שהתערבבו עם הקצבה. אם קיבלתם פיצויים מתקופת עבודה כשכיר שנגעו גם בכספי הקצבה, נוסחת הקיזוז של שנות העבר קובעת כמה מהפטור כבר נאכל, וזו נקודה שקל לפספס במילוי עצמאי.
- כספים שהתקבלו בירושה או מכמה מקורות שונים. כסף שהגיע בירושה, מפירוק עסק או מכמה תוכניות חיסכון דורש הכרעה אם לנתב אותו למכשיר פנסיוני שמפיק קצבה פטורה או להשאיר אותו כהון נזיל, והבחירה משפיעה על כל שאר התכנון.
- היוון שכבר בוצע בעבר או שאתם שוקלים עכשיו. כל היוון, שנעשה או מתוכנן, יושב ישירות מול הפטור החודשי, וכשיש כמה מקורות קצבה ההכרעה בין קצבה להון כבר אינה פשוטה.
על ההדרכה בעמוד הזה חתומה אילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, ולא צוות אנונימי, כך שברור בדיוק מי עומד מאחורי כל נתון והמלצה כאן.
סיכום - איך אני מלווה עצמאים בקיבוע זכויות?
קיבוע זכויות לעצמאים הוא לא עוד טופס ביורוקרטי, אלא אירוע מס חד פעמי שיקבע איך ייראה הנטו שלכם בכל אחד לחודש, לכל שארית חייכם. מי שמבין מוקדם מה זה קיבוע זכויות לעצמאים, יודע להפוך את החיסכון שצבר במשך עשרות שנים למנגנון הכנסה יעיל, פטור או מופחת מס, ומותאם אישית למשפחה שלו.
אני מלווה עצמאים בתהליך מלא של קיבוע זכויות לעצמאים החל מאיסוף נתונים והסימולציות, דרך בניית אסטרטגיית מס, ועד הגשת טופס 161ד וקשר שוטף עם רשות המסים והגופים הפנסיוניים. אם אתם מתקרבים לגיל פרישה, או שכבר הגיעה השעה ואתם לא בטוחים מה לעשות עם הקצבה, זה הזמן לפעול.
חשוב לדעת: גם אם כבר התחלתם לקבל קצבה ושילמתם מס גבוה מדי כי לא הספקתם לבצע קיבוע, ניתן לבצע קיבוע זכויות רטרואקטיבית. במקרים רבים, הליווי שלי כולל הגשת בקשות להחזרי מס על כספים שנוכו מכם שלא לצורך בשנים האחרונות.
השאירו פרטים, ונבנה עבורכם תכנון קיבוע זכויות לעצמאים המותאם למצב הפיננסי, המשפחתי והעסקי שלכם כדי שתדעו בדיוק כמה נטו ייכנס לכם לחשבון, וכמה מס לא תצטרכו לשלם.
גילוי ואחריות
המידע בעמוד זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס, ייעוץ פנסיוני, ייעוץ השקעות או תחליף לבדיקה אישית. כל החלטה בנוגע לקיבוע זכויות, היוון, פטור ממס, פרישה או תכנון מס חייבת להתבסס על בחינה פרטנית של הנתונים, המסמכים והנסיבות האישיות של כל אדם, בליווי איש מקצוע מוסמך.
אילנית גנימה - משרד יעוץ מס לקבלת שרות קיבוע זכיות פנסיה מאילנית - לחץ כאן