
פתיחת עוסק מורשה
פותחים עוסק מורשה ברישום במע"מ, לכל המאוחר ביום שבו העסק מתחיל לפעול. נרשמים באתר מערכת פניות הציבור (מפ"ל) של רשות המסים, במשרד המע"מ האזורי הקרוב לעסק, או דרך מייצג מורשה כמו יועץ מס. מגישים טופס רישום 821 חתום ומלא, תעודת זהות, אסמכתא על חשבון בנק, וחוזה קנייה או שכירות של מקום העסק אם יש.
מה זה עוסק מורשה?
עוסק מורשה הוא עסק שרשום במע"מ, גובה מלקוחותיו מע"מ בשיעור 18% ומוציא להם חשבונית מס על כל עסקה. מהמע"מ שגבה הוא מקזז את המע"מ ששילם על רכישות לעסק, ואת היתרה מעביר לרשות המסים פעם בחודש או בחודשיים. לכן הוא צריך הנהלת חשבונות מסודרת ודיווח שוטף של מע"מ, בשונה מעוסק פטור, שלא גובה מע"מ ולא מקזז אותו.
מי חייב להירשם כעוסק מורשה ולא יכול להיות פטור?
חייב להירשם כעוסק מורשה מי שמחזור העסקאות השנתי שלו, כלומר ההכנסות לפני הוצאות, עולה על 122,833 ש"ח (נכון ל-2026). בעלי המקצועות והעיסוקים שמנויים בסעיף 13 לתקנות מס ערך מוסף (רישום) חייבים בכך גם במחזור נמוך יותר.
מי שלא חייב, ומחזור העסקאות שלו לא עולה על התקרה, רשאי להיות עוסק פטור. איך נרשמים כך הסברנו בעמוד פתיחת עוסק פטור.
מה ההבדל בין פתיחת עוסק מורשה לפתיחת עוסק פטור?
ההבדל העיקרי מתחיל אחרי הרישום: עוסק מורשה גובה מע"מ ומדווח למע"מ פעם בחודש או בחודשיים, ועוסק פטור לא גובה מע"מ ומצהיר על מחזור העסקאות שלו פעם בשנה, עד 31 בינואר.
גם בפתיחה עצמה יש הבדל. בעוסק פטור, הבקשה המקוונת באתר רשות המסים פותחת אחרי שהיא מאושרת גם את התיק במס הכנסה, ואם הנתונים שמזינים בה מחייבים זאת, גם את התיק בביטוח הלאומי. בעוסק מורשה פותחים אחרי הרישום במע"מ תיק במס הכנסה ותיק בביטוח הלאומי, כמו שמפורט בהמשך העמוד. את השלבים של עוסק פטור פירטנו במדריך לפתיחת תיק עוסק פטור באתר רשות המסים.
מתי עוסק פטור הופך לעוסק מורשה?
עוסק פטור הופך לעוסק מורשה כשמחזור העסקאות השנתי של העסק, כלומר ההכנסות לפני הוצאות, עולה על 122,833 ש"ח ב-2026, כשהוא מוסיף לעסק תחום שמחייב רישום כעוסק מורשה, או כשהוא מבקש להירשם כך גם במחזור נמוך מהתקרה. המעבר לא נעשה מעצמו.
- התקרה נבדקת לפי ההכנסות מהעסק בלבד. מי שעובד גם כשכיר לא מוסיף את המשכורת לחישוב, גם כשהשכר וההכנסות מהעסק יחד עוברים את התקרה.
- תחום אחד מספיק. עוסק פטור שמתחיל לעבוד גם במקצוע מהרשימה שבסעיף 13 לתקנות, למשל כמנהל חשבונות, כמתורגמן או כמתווך מקרקעין, עובר לעוסק מורשה בכל העסק, גם במחזור נמוך.
- מי שלא חייב רשאי לבקש את המעבר בעצמו. למי זה מתאים פירטנו בהמשך, בשאלה על עוסק מורשה כשאין חובה להירשם כך.
מה עושה עוסק פטור שעבר את התקרה?
מודיעים לרשות המסים, במשרד המע"מ האזורי, ומבקשים לשנות את סיווג העסק לעוסק מורשה. נכון לעשות את זה כבר כשצופים שהמחזור עד סוף השנה יעבור את התקרה, ולפני שמתקבל התשלום שחוצה אותה.
מיום המעבר גובים מע"מ בכל עסקה, מוציאים חשבוניות מס ומדווחים למע"מ באופן שוטף. את המע"מ על הוצאות מהתקופה שבה העסק היה פטור אי אפשר לקזז בדיעבד, רק על הוצאות מיום המעבר והלאה. מה עוד משתנה פירטנו בעמוד עוסק פטור שעבר את תקרת המחזור.
מה מקבל עוסק מורשה, ובמה הוא מתחייב?
עוסק מורשה מקזז את המע"מ ששילם על רכישות והוצאות שוטפות של העסק, ומחזור העסקאות שלו לא מוגבל בתקרה. מנגד הוא חייב לגבות מע"מ על כל עסקה, להוציא חשבונית מס, לדווח למע"מ פעם בחודש או פעם בחודשיים ולנהל ספרי חשבונות, ולכן הנהלת החשבונות שלו יקרה יותר משל עוסק פטור.
את המע"מ ששילמתם על רכישות והוצאות שוטפות של העסק (מס תשומות) מקזזים מהמע"מ שגביתם, לפי חשבונית מס כדין. בהוצאה שמשמשת גם לצרכים פרטיים מקזזים רק חלק מהמע"מ.
עוסק מורשה מוציא חשבונית מס על כל עסקה, ולקוח שהוא עוסק מורשה יכול לקזז את המע"מ שבה. עוסק פטור אינו רשאי להוציא חשבונית מס.
לעוסק מורשה מחזור העסקאות לא מוגבל, בשונה מעוסק פטור, שהתקרה שלו מפורטת למעלה.
מוסיפים 18% מע"מ למחיר של כל עסקה, ואת היתרה אחרי הקיזוז מעבירים עם הדוח התקופתי.
מי שמעסיק עובדים פותח גם תיק ניכויים, ומנכה מהשכר מס הכנסה, דמי ביטוח לאומי ודמי ביטוח בריאות. את התלושים והדיווחים מכין חשב שכר.
עסק שמחזורו עובר את הסף שנקבע לסוג העסק שלו בהוראות ניהול פנקסי חשבונות חייב בהנהלת חשבונות כפולה, שעולה יותר.
מה היתרון של עוסק מורשה על פני עוסק פטור?
עוסק מורשה מקזז את המע"מ ששילם על הוצאות העסק, וכשהמע"מ הזה גבוה מהמע"מ שגבה מלקוחותיו, הוא מקבל את ההפרש בחזרה מרשות המסים. עוסק פטור לא מקזז ולא מקבל החזר, והמע"מ ששילם נשאר חלק מעלות ההוצאה.
ההבדל מורגש בעיקר בשלושה מצבים:
- עסק חדש שקונה ציוד, מחשבים או מלאי, ומשלם עליהם יותר מע"מ ממה שגבה מלקוחותיו, מגיש דוח להחזר על העודף. בשלושת חודשי הדיווח הראשונים מיום הרישום מגישים אותו במשרד המע"מ האזורי.
- מע"מ על רכישות שנעשו לפני הרישום כעוסק מורשה מקזזים רק אם הן נעשו בשלבי הקמת העסק ומנהל המע"מ אישר זאת. לכן נרשמים לפני הקנייה הגדולה.
- שירותים ללקוחות בחו"ל נחשבים ייצוא ומדווחים במע"מ בשיעור אפס. עוסק מורשה מקבל החזר על המע"מ ששילם על הוצאות העסק בישראל, ועוסק פטור לא.
מה עדיף, עוסק פטור או עוסק מורשה?
עוסק פטור עדיף בדרך כלל כשרוב הלקוחות פרטיים, ועוסק מורשה עדיף כשרוב הלקוחות הם עסקים או כשיש לעסק הוצאות גדולות עם מע"מ. הסיבה: לקוח פרטי משלם את המע"מ מכיסו, ולקוח שהוא עוסק מורשה מקזז אותו. מי שחייב להירשם כעוסק מורשה, לפי הרשימה שלמעלה, לא בוחר: הוא עוסק מורשה.
ההבדל נראה בחשבון של לקוח אחד. אינסטלטור שרוצה לקבל 200 ש"ח על שעת עבודה גובה כעוסק פטור 200 ש"ח, וכעוסק מורשה 236 ש"ח: 200 ש"ח ועוד מע"מ של 18%. לקוח פרטי משלם את 36 השקלים מכיסו. לקוח שהוא עוסק מורשה מקזז אותם, ומבחינתו המחיר זהה.
למי מתאים עוסק מורשה כשאין חובה להירשם כך?
עוסק מורשה מתאים למי שהלקוחות שלו הם בעיקר עסקים, למי שצפויות לו הוצאות גדולות שיש בהן מע"מ, למי שנותן שירותים ללקוחות בחו"ל ולמי שצופה שהמחזור יעבור בקרוב את התקרה. מי שמוכר בעיקר ללקוחות פרטיים, במחזור נמוך ובלי הוצאות גדולות, נשאר בדרך כלל עוסק פטור.
הבחירה לא נעולה. אם בשנה הראשונה ההכנסות של עוסק מורשה נמוכות מהתקרה, אפשר לרשום אותו כעוסק פטור. עוסק מורשה שההכנסות השנתיות שלו נמוכות מתקרת עוסק פטור במשך שנתיים לפחות רשאי לבקש להיות עוסק פטור, ורשות המסים יכולה גם לרשום אותו כך מיוזמתה. מי שחייב בעוסק מורשה בגלל המקצוע שלו, לפי הרשימה שלמעלה, נשאר עוסק מורשה גם במחזור נמוך.
את ההחלטה אנחנו עושים איתכם לפני הרישום, לפי סוג הלקוחות, ההוצאות הצפויות בשנה הראשונה והמחזור שאתם מצהירים עליו.
איך פותחים עוסק מורשה, שלב אחר שלב?
נרשמים קודם במע"מ, לכל המאוחר ביום שבו העסק מתחיל לפעול, ומיד אחר כך פותחים תיק במס הכנסה ונרשמים בביטוח הלאומי. במע"מ מגישים טופס רישום 821 עם המסמכים, מצהירים על המחזור השנתי הצפוי, ובסוף הרישום מקבלים תעודת עוסק מורשה זמנית ושוברים לדיווח.
באתר מערכת פניות הציבור (מפ"ל) של רשות המסים, במשרד המע"מ האזורי הקרוב למקום העסק, או דרך מייצג מורשה: רואה חשבון, יועץ מס או עורך דין, ואז לא צריך להגיע בעצמכם.
טופס רישום 821 חתום ומלא ועוד כמה מסמכים. הרשימה המלאה, גם לעסק בשלבי הקמה, מפורטת בשאלה על המסמכים מיד אחרי השלבים.
מספר העוסק הוא מספר תעודת הזהות שלכם. בפתיחה מצהירים על מחזור העסקאות השנתי הצפוי, ולפיו נקבע אם תסווגו כעוסק מורשה או כעוסק פטור.
מקבלים תעודת עוסק מורשה זמנית, שוברים זמניים לדיווח והסבר אם תדווחו פעם בחודש או פעם בחודשיים. את התעודה מציגים במקום בולט בעסק.
אילו מסמכים צריך לפתיחת עוסק מורשה?
לרישום במע"מ עוסק יחיד מגיש טופס רישום 821 חתום ומלא, תעודת זהות, אסמכתא על חשבון הבנק שישמש את העסק, וצילום של חוזה הקנייה או השכירות של מקום העסק אם יש כזה. לחברה בע"מ ולשותפות הרשימה ארוכה יותר, למשל צילום תעודת רישום ברשם החברות. מי שמקים חברה עם בני משפחה בודק גם את המסלול של חברה משפחתית, כי את הבקשה מגישים לפקיד השומה בתוך שלושה חודשים לאחר ההתאגדות.
- חשבון בנק משותף עם בן או בת זוג: שניכם חותמים במשרד המע"מ על הצהרה שהחשבון המשותף ישמש גם את העסק.
- עסק שנרשם עוד בשלב ההקמה צריך להוכיח שהוא אכן מוקם, למשל בחוזים, בהתחייבויות לאספקה או ברישיון עסק.
כמה זמן לוקח לפתוח עוסק מורשה?
את תעודת עוסק המורשה הזמנית מקבלים כבר בסוף הרישום במע"מ, והתעודה הקבועה נשלחת בדרך כלל אחרי כמה שבועות. עד שהקבועה מגיעה משמשת אתכם התעודה הזמנית, ולכן לא מחכים לה כדי להתחיל לעבוד.
קבלת התעודה הזמנית נדחית כשחסר מסמך מהרשימה שלמעלה, למשל טופס 821 שלא נחתם או שלא מולא על כל פרטיו, או הצהרה על חשבון בנק משותף שבן או בת הזוג עוד לא חתמו עליה. לכן עוברים על הרשימה לפני ההגשה.
האם צריך רישיון עסק כדי לפתוח עוסק מורשה?
לא. רישיון עסק לא נמצא בין המסמכים שעוסק יחיד חייב להגיש ברישום במע"מ, והוא חובה נפרדת לפי חוק רישוי עסקים. רישיון עסק צריך רק עסק מסוג ששר הפנים קבע בצו כטעון רישוי, ואותו מבקשים מהרשות המקומית שבה העסק פועל.
- עסק טעון רישוי לא מתחיל לפעול בלי רישיון, היתר זמני או היתר מזורז לפי חוק רישוי עסקים, גם כשהוא כבר רשום במע"מ.
- עסק עם קבלת קהל בדירה בבית משותף, למשל קליניקה, צריך גם היתר לשימוש חורג מהוועדה המקומית לתכנון ולבנייה כשתוכנית המתאר מתירה בבניין מגורים בלבד. מבקשים אותו מראש, בנפרד מרישיון העסק.
האם חייבים לפתוח חשבון בנק עסקי נפרד?
רשימת המסמכים לרישום במע"מ דורשת מעוסק יחיד אסמכתא על חשבון בנק שלו, בלי דרישה לחשבון עסקי. גם חשבון משותף עם בן או בת הזוג מתקבל, עם ההצהרה שברשימת המסמכים למעלה. בחברה בע"מ ובשותפות זה שונה: החשבון צריך להיות על שם החברה או השותפות.
אנחנו ממליצים בכל זאת לייחד לעסק חשבון אחד, גם אם הוא רשום כחשבון פרטי. כשהתקבולים מלקוחות, ההוצאות ותשלומי המע"מ והמקדמות עוברים בחשבון אחד, קל להתאים אותם לקבלות, לחשבוניות ולדוחות.
כל כמה זמן מדווח עוסק מורשה למע"מ?
התדירות לא נבחרת. היא נקבעת לפי מחזור העסקאות בשנה הקובעת, 12 חודשים רצופים שמסתיימים ב-31 באוגוסט של השנה שחלפה: ב-2026 עוסק שמחזורו עד 1,775,000 ש"ח מדווח פעם בחודשיים, ומעל זה פעם בחודש. מ-01.01.2027 הסף הוא 1,805,000 ש"ח, והדוח מוגש עד ה-15 בחודש שאחרי התקופה.
מי שאינו חייב בדיווח מפורט ומדווח באופן מקוון יכול להגיש עד ה-19. המועדים והתשלום מפורטים בעמוד דיווח ותשלום מע"מ, ואת ההגשה באתר רשות המסים פירטנו במדריך לדיווח מע"מ מקוון.
מה זה מספר הקצאה, ומתי עוסק מורשה חדש צריך אותו?
מספר הקצאה הוא אישור שרשות המסים נותנת לחשבונית מס שסכומה עובר את הסף שנקבע, ובלעדיו מי שקיבל את החשבונית לא יכול לקזז את המע"מ שבה. עוסק מורשה חדש צריך אותו כבר בחשבונית הראשונה שעוברת את הסף, גם בחשבוניות שהוא מוציא וגם בחשבוניות שהוא מקבל.
- בחשבונית שאתם מוציאים ללקוח עסקי מעל הסף, מבקשים מספר הקצאה מרשות המסים, אחרת הלקוח לא יוכל לקזז את המע"מ שבה.
- בחשבונית שקיבלתם מספק מעל הסף בלי מספר הקצאה, מבקשים מהספק להשיג אותו לפני שמקזזים. אפשר לבקש מספר בדיעבד עד שנה מהוצאת החשבונית, ואחרי 6 חודשים מגישים גם בקשה לדחיית המועד.
- רשות המסים רשאית לא לאשר מספר הקצאה, ואז המע"מ שבחשבונית לא מקוזז.
- חשבונית בלי מספר הקצאה כנדרש פוגעת גם במס הכנסה: בעסקה מ-01.08.2025 ההוצאה לא מוכרת בניכוי.
הסף ירד בהדרגה מאז שהחובה נכנסה לתוקף, והסכום המעודכן מופיע בערך של כל-זכות על קיזוז מס תשומות. איך זה נכנס לדוח התקופתי הסברנו בעמוד חשבוניות ישראל בדיווח המע"מ.
איך פותחים תיק עוסק במס הכנסה?
ממלאים את טופס פתיחת התיק לעצמאי ושולחים אותו לפקיד השומה באזור שבו פועל העסק, בלי להגיע למשרד. את התיק במס הכנסה פותחים מיד עם תחילת הפעילות, אחרי הרישום במע"מ. מאותו רגע בעל העסק חייב לנהל ספרי חשבונות ולהגיש דוח שנתי למס הכנסה.
מי שמתכנן להעסיק עובדים, או לשלם תשלומים אחרים שחייבים בניכוי מס במקור כמו שכר דירה, מסמן באותו טופס גם פתיחת תיק ניכויים. תיק הניכויים בביטוח הלאומי נפתח אחר כך אוטומטית, מהנתונים שמס הכנסה מעביר.
איך נרשמים לביטוח לאומי כעוסק מורשה?
ממלאים את טופס דין וחשבון רב שנתי (טופס 6101), באתר הביטוח הלאומי או בטופס מודפס שמגישים לסניף, מיד עם תחילת העבודה כעצמאים. אחרי הרישום הביטוח הלאומי שולח פנקס מקדמות לתשלום דמי הביטוח. הרישום והתשלום בזמן הם תנאי לקצבאות, כמו דמי פגיעה ודמי לידה.
כמה דמי ביטוח לאומי משלם עוסק מורשה?
ב-2026 עצמאי מגיל 18 ועד גיל הפרישה משלם 7.7% על החלק של ההכנסה החייבת עד 7,703 ש"ח בחודש, ו-18% על החלק שמעליו ועד 51,910 ש"ח בחודש. השיעורים כוללים גם את דמי ביטוח הבריאות, והבסיס לחישוב הוא הרווח מהעסק ולא המחזור.
מה הן מקדמות מס הכנסה ומתי משלמים אותן?
מקדמות הן תשלום חודשי על חשבון מס ההכנסה של השנה, בשיעור מהמחזור שפקיד השומה קובע בפנקס המקדמות. מדווחים ומשלמים עד ה-15 בכל חודש על ההכנסות של החודש הקודם. איך משנים את השיעור מפורט בשאלה הבאה, ואיך מחשבים אותו הסברנו בעמוד יועץ מס לעצמאים.
איך נקבעות המקדמות בשנה הראשונה, ומה קורה כשהן לא תואמות את המס?
בעסק חדש פקיד השומה קובע את שיעור המקדמות לפי המחזור הצפוי, על פי הענף שלכם וההערכה שלכם, ועם התשלום הראשון מגישים לו הצהרה על המס המשוער. אחרי הגשת הדוח השנתי משווים את מה ששולם במקדמות למס שנקבע: חסר משלימים עם ריבית והצמדה, ועודף מוחזר בתוך 90 ימים מיום הגשת הדוח.
- את המקדמה מחשבים מההכנסות שנכנסו מאז הדיווח הקודם, לפי הקבלות ובלי המע"מ, ולא מהרווח.
- כשההכנסות הצפויות עולות או יורדות באופן משמעותי, מגישים לפקיד השומה בקשה מנומקת עם מסמכים להגדיל או להקטין את שיעור המקדמה. הגדלה בזמן חוסכת יתרה לתשלום עם ריבית והצמדה אחרי הדוח השנתי.
- פנקס המקדמות לא הגיע בתוך חודש מהיום שהודעתם לפקיד השומה על פתיחת העסק? פונים למשרד השומה, כי על מקדמה שלא שולמה במועד מוטלים הפרשי הצמדה וריבית.
את ההתחשבנות של סוף השנה אנחנו עושים איתכם בהכנת הדוח השנתי של העסק.
אילו הוצאות מוכרות לעוסק מורשה שעובד מהבית?
מוכרות רק הוצאות ששימשו בייצור ההכנסה. מי שעובד מהבית מנכה את החלק העסקי של הוצאות הבית, בתנאי שאפשר להפריד אותו מהשימוש הפרטי. הוצאה שאי אפשר להפריד בה בין העסק לבית לא מוכרת.
- צורכי משרד לעסק, כמו נייר, טונר ודיו למדפסת: מוכרים במס הכנסה, ואת המע"מ עליהם מקזזים בדוח התקופתי.
- חשמל ומים שמשמשים גם את הבית: במע"מ מקזזים עד 2/3 מהמס כשעיקר השימוש עסקי, ועד 1/4 כשעיקרו פרטי, אלא אם מוכיחים שהחלק העסקי שונה.
- טלפון קווי בבית: מוכר, ורק בחלקו, אם הוכחתם לפקיד השומה שהבית משמש את עיקר העסק.
- טלפון נייד שמשמש את העבודה: מוכר רק באופן חלקי.
- ישיבה בבית קפה או במסעדה לא נחשבת "שירותי משרד" ולא מוכרת, גם אם עבדתם שם.
עוסק מורשה רושם כהוצאה את המחיר בלי המע"מ, ואת המע"מ מקזז בנפרד. את החלוקה בין העסק לבית אנחנו קובעים ומתעדים איתכם כבר בפתיחת התיק, במסגרת ייעוץ מס לעצמאים.
מתי עוברים מעוסק מורשה לחברה בע"מ?
אין מחזור שמחייב לעבור לחברה. בודקים את המעבר כשהרווח השנתי גבוה מספיק כדי שחלק ממנו ממוסה במדרגות הגבוהות של מס ההכנסה האישי, וכשחלק ניכר מהרווח יכול להישאר בעסק ולא להימשך הביתה.
הסיבה היא מבנה המס. עוסק מורשה משלם מס הכנסה על כל הרווח לפי מדרגות המס האישיות. חברה היא נישום נפרד: היא משלמת מס חברות לפי סעיף 126 לפקודת מס הכנסה, וכשהרווח מחולק לבעלים כדיבידנד, הם משלמים עליו מס נוסף לפי סעיף 125ב. לכן רווח שנמשך כולו הביתה ממוסה פעמיים.
בחברת מעטים שמכניסה בעיקר מהעבודה האישית של בעל השליטה, סעיף 62א לפקודה יכול לייחס את ההכנסה, כולה או חלקה, לבעל השליטה ולמסות אותה אצלו כהכנסה אישית. לכן בעסק של שירותים אישיים בודקים את הסעיף הזה לפני ההחלטה. מה עוד המעבר עולה בהנהלת חשבונות ובדיווח פירטנו בעמוד החסרונות של מעבר מעוסק מורשה לחברה בע"מ.
אילו טעויות נפוצות עושים בפתיחת עוסק מורשה?
הטעויות שאנחנו פוגשים הכי הרבה הן להתחיל לעבוד לפני הרישום במע"מ, לפתוח רק חלק מהתיקים, לחשוב שתדירות הדיווח היא בחירה, לקזז מע"מ בלי חשבונית מס כדין ולדחות את הנהלת החשבונות. כל אחת מהן נגמרת בתיקון מול הרשויות, ולפעמים באובדן של זכאות או של קיזוז.
דיווח חודשי או דו-חודשי נקבע לפי מחזור העסקאות בשנה הקובעת, ולא לפי העדפה.
אחרי המע"מ פותחים גם תיק במס הכנסה ותיק בביטוח הלאומי. עצמאי שלא היה רשום בביטוח הלאומי ונפגע בתאונת עבודה לא יקבל דמי פגיעה.
הרישום במע"מ חייב להיעשות לא יאוחר מהיום שבו מתחילה הפעילות העסקית, ולכן מגישים את הבקשה מראש ולא אחרי העבודה הראשונה.
מקזזים מס תשומות רק לפי חשבונית מס כדין שהספק הוציא על שמכם, ולכל המאוחר בתוך 6 חודשים מיום הוצאת החשבונית.
מתעדים חשבוניות, קבלות והוצאות מהיום הראשון, כי מהם נבנים הדוח למע"מ והדוח השנתי. כך אנחנו עובדים בהנהלת חשבונות לעוסק מורשה.
רוצים שנפתח לכם את התיק?
אנחנו מטפלים בכל הטפסים, מקבלים אישורים, ומכוונים להוצאת חשבוניות מס וגביית מע"מ.
אחריות: אם משהו לא תקין בתיק שפתחנו, אנחנו מתקנים על חשבוננו.
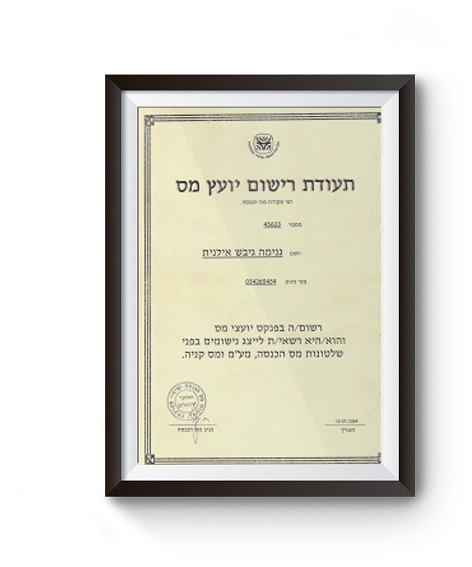
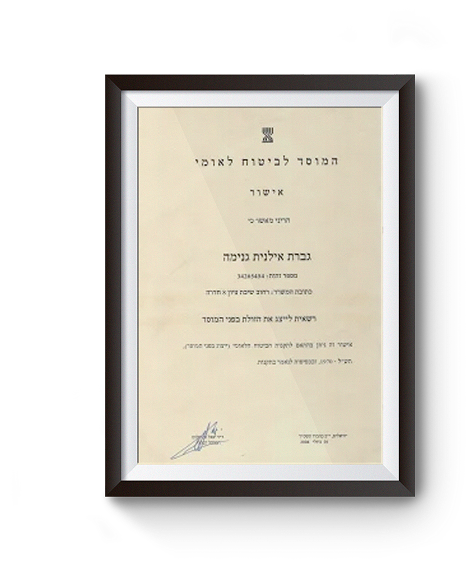
לפתיחת תיק עוסק מורשה וליווי שוטף, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה.
קישורים שימושיים
- פתיחת עוסק פטור
- פתיחת עוסק זעיר
- הנהלת חשבונות לעוסק מורשה
- דיווח מע"מ
- דוח שנתי למס הכנסה
- הצהרת הון
- רשות המסים
- כל-זכות: עוסק מורשה
- כל-זכות: פתיחת תיק עוסק במע"מ
- מחשבון מס לעצמאי, מס הכנסה, ביטוח לאומי ומקדמות לעצמאים
- רשימת מסמכים אישית, אילו מסמכים לאסוף לקיבוע, להחזר מס או לפרישה
תוכן העניינים
ביקורות אמיתיות, מילה במילה
עצמאים שליווינו מספרים
אילנית, בעלת מקצוע אמיתית עזרה ועוזרת לי המון להקים את העסק ולתחזק אותו. ממליץ בחום לכל המבקש
מקורות רשמיים
העמוד עודכן לאחרונה ב-14.11.2026. אלה המקורות הרשמיים שהוא מפנה אליהם.