בקצרה: קיבוע זכויות הוא התהליך שבו קובעים מול רשות המסים את הפטור על הקצבה החודשית בפרישה. בשנת 2026 הקצבה המזכה היא 9,430 ש"ח, ושיעור הפטור הרגיל 57.5% מעניק פטור של עד 5,422 ש"ח בחודש. תקרת ההון הפטורה לכל החיים עומדת על 976,005 ש"ח. תכנון נכון יכול לחסוך עשרות אלפי שקלים לאורך שנות הפרישה.
שלום לכם, אני אילנית גנימה.
אם אתם בדרך לפרישה, או שכבר התחלתם לקבל קצבה, התכנון מס בפרישה וביצוע קיבוע זכויות מדויק הם שני הצעדים הטכניים שקובעים כמה נטו יישאר בידיים שלכם בעשרים השנים הקרובות. השירות בעמוד זה מתמקד במנגנון הפורמלי של קיבוע זכויות, מילוי והגשת טופס 161ד מול פקיד שומה, ויישום נכון של פטור הקצבה לפי סעיף 9א לפקודת מס הכנסה. זה החלק המיסויי של תכנון פרישה לפנסיה, שבו מתאמים גם את מועד הפרישה, המשיכות וההכנסות הנוספות.
תכנון מס בפרישה אינו ייעוץ פנסיוני.
ייעוץ פנסיוני הוא תחום מוסדר תחת רשות שוק ההון ועוסק בבחירת מוצרי חיסכון. תכנון מס בפרישה וקיבוע זכויות מתמקד בחישוב הפטור החודשי המגיע לכם, בחלוקה הנכונה בין רכיב קצבה לרכיב הוני, ובפריסת מענקי פרישה (קדימה או אחורה עד 6 שנים). השירות ניתן על ידי יועצת מס מוסמכת, ולא על ידי בנקאי או סוכן ביטוח.
איך לבצע קיבוע זכויות נכון ולמקסם את הפטור החודשי מהקצבה?
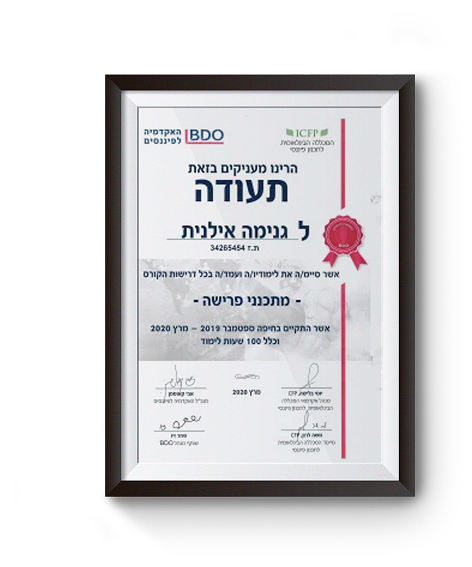
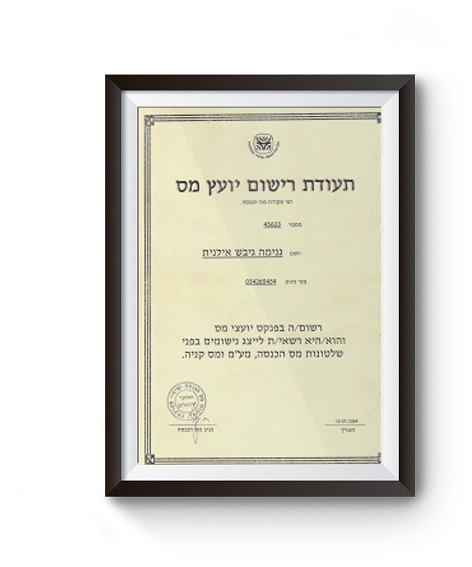
אנחנו ב-iG-TAX מבצעים קיבוע זכויות מדויק מול רשות המסים, ממלאים ומגישים את טופס 161ד בגרסתו המעודכנת לפברואר 2026, מחשבים את חלוקת הפטור (57.5% מתקרת הקצבה המזכה, עד 5,422 ש"ח לחודש) בין הקצבה החודשית לרכיב ההוני, ובוחנים אם פריסה אחורה או קדימה תחסוך לכם מס. הליווי מתבצע על ידי יועצת מס מוסמכת, רישיון 45633. שיחת היכרות ראשונה חינם.
- ✓ קיבוע זכויות מדויק: מילוי והגשת טופס 161ד מול פקיד שומה
- ✓ חישוב כלל 180: בחינת השפעת מענקים פטורים על פטור הקצבה
- ✓ פריסה אחורה וקדימה: עד 6 שנים לחיסכון מס משמעותי
- ✓ ליווי עד אישור רשמי: מרשות המסים, כולל הקצבה הראשונה
מענה תוך 24 שעות · שירות ארצי, פגישות פרונטליות בחדרה או מרחוק
מה זה קיבוע זכויות ולמה כל פורש חייב לבצע אותו?
קיבוע זכויות הוא הליך פורמלי מול רשות המסים בישראל, שבו פורש מודיע כיצד הוא רוצה לחלק את פטור הקצבה המזכה (לפי סעיף 9א לפקודת מס הכנסה) בין שלושה רכיבים, פטור על הקצבה החודשית, היוון הוני פטור, ופטור על מענקי פרישה. בלי טופס 161ד אפשר לקבל לכל היותר את הפטור הנוסף (22.5% ב-2026), בטופס 161ח למשלם קצבה יחיד או בטופס 161מ לרשות המסים. הפטור הבסיסי (35%) וניצול הסל כולו דורשים קיבוע זכויות, ומס שנוכה ביתר מוחזר רק בבקשה, ולכל היותר 6 שנים אחורה. תהליך זה הוא טכני וחד פעמי במהותו, אך השפעתו על הנטו החודשי שלכם נמשכת לעשרים שנה ויותר.
לפי עמוד השירות של רשות המסים, השירות לקיבוע זכויות מיועד למקבלי קצבה שהגיעו ל"גיל הזכאות" החל מ-1 בינואר 2012. גיל הזכאות מוגדר כמועד המאוחר מבין גיל הפרישה לבין המועד שבו הפורש החל לקבל את הקצבה המזכה הראשונה. בפברואר 2026 רשות המסים פרסמה גרסה מעודכנת של טופס 161ד יחד עם מדריך חדש ומפורט, ולכן חשוב להגיש בגרסה הנוכחית.
מה כולל תהליך קיבוע זכויות שלנו, ממסמכים ועד אישור רשמי?
התהליך אורך בממוצע 4 עד 8 שבועות מהפגישה הראשונה ועד לקבלת אישור פקיד שומה, תלוי במורכבות התיק. אנחנו עובדים בשני מסלולים עיקריים, מהיר (קיבוע סטנדרטי) ומורכב (כולל פריסה ומענקים). הנה איסוף מסמכים ומיפוי נתונים, בדיקה מקצועית של ההיבט המיסויי, בחינת קיבוע זכויות וליווי ביישום, בפירוט:
מהי תקרת הקצבה המזכה ב-2026 ואיך היא משפיעה על הפטור שלי?
תקרת הקצבה המזכה ל-2026 עומדת על 9,430 ש"ח לחודש, וזה נתון רשמי שפרסמה רשות המסים בהודעה למעסיקים מ-2 בפברואר 2026. תקרה זו היא הבסיס לחישוב פטור הקצבה לפי סעיף 9א לפקודת מס הכנסה. שיעור הפטור המרבי עומד על 57.5%, מה שמייצר פטור חודשי מרבי של 5,422 ש"ח על הקצבה. כל ש"ח של קצבה מזכה מעל 5,422 ש"ח לחודש חייב במס לפי מדרגות המס הרגילות.
תקרת הקצבה המזכה אינה זהה לסכום הקצבה שאתם מקבלים. אם הקצבה שלכם נמוכה מ-9,430 ש"ח, שיעור הפטור עדיין מחושב על תקרה זו, אך הסכום החודשי הפטור מוגבל לסכום הקצבה בפועל. אם הקצבה גבוהה מ-9,430 ש"ח, הפטור החודשי המרבי נשאר 5,422 ש"ח, וההפרש חייב במס. תקרת הקצבה המזכה נשארה 9,430 ש"ח גם ב-2026, אבל שיעור הפטור ממשיך לעלות לפי תיקון 275: 62.5% ב-2027 ו-67% מ-2028 (מדריך רשות המסים לטופס 161ד). אם התקרה לא תשתנה, הפטור המרבי ב-2027 יהיה 5,893.75 ש"ח בחודש.
מה ההבדל בין פטור הקצבה (57.5%) לבין הרכיב ההוני? פטור הקצבה ניתן כפטור חודשי שוטף על הקצבה המזכה, ושיעורו 57.5% מתקרת הקצבה ל-2026. הרכיב ההוני הוא פטור על משיכת סכום חד פעמי מקופת גמל או פנסיה, והוא אותו פטור במונחי הון: כל שקל של פטור חודשי שווה 180 ש"ח של הון פטור (5,422.25 × 180 = 976,005 ש"ח ב-2026). מקדם 1.35 שייך למענקים פטורים מהעבר, לא לרכיב ההוני. הבחירה בין מקסום הפטור החודשי לבין מקסום הרכיב ההוני היא ההחלטה המהותית ביותר בטופס 161ד, וצריך לקחת אותה בעיניים פתוחות, על בסיס סימולציות נטו.
מהי תקרת ההון הפטורה ומה קורה במשיכה שלא כדין?
תקרת ההון הפטורה לכל החיים עומדת ב-2026 על 976,005 ש"ח, והיא אותו פטור של הקצבה במונחי הון. ממנה נגרעים היוון קצבה בפטור, שקל מול שקל, ומענקי פרישה פטורים בגין 32 שנות העבודה שקדמו לגיל הזכאות, כפול 1.35. ניצול חלק מתקרת ההון מקטין בהתאמה את הפטור החודשי שיישאר על הקצבה, ולכן הבחירה בין הון לקצבה נעשית מול הטבלה ולא לפי תחושה.
בנפרד מכך חשוב להיזהר ממשיכה שלא כדין: משיכת כספים מקופת גמל שלא בהתאם לכללי קופות הגמל ממוסה בשיעור 35%. משיכת פיצויים בסיום עבודה איננה משיכה שלא כדין: היא ממוסה לפי המדרגות, עם הפטור על פיצויים. תכנון מס נכון בפרישה מונע את המס הזה ושומר על הפטור העתידי.
איך מחושב כלל 180 (נוסחת הקיזוז) ומתי הוא רלוונטי?
כלל 180 הוא הכינוי המקובל לנוסחת הקיזוז, המונח הרשמי במדריך רשות המסים לטופס 161ד. הפטור החודשי שווה ליתרת ההון הפטורה חלקי 180, וכל ש"ח של מענק פרישה פטור שקיבלתם בגין 32 שנות העבודה שקדמו לגיל הזכאות גורע מהיתרה 1.35 ש"ח. כלומר, אם קיבלתם מענק פרישה פטור של 100,000 ש"ח, יתרת ההון הפטורה תקטן ב-135,000 ש"ח, והפטור החודשי יקטן ב-750 ש"ח (135,000 חלקי 180). מענק שהתקבל לפני 14.5.2012 ושולם יותר מ-15 שנה לפני הקצבה המזכה הראשונה לא נספר כלל. מענק בגין תקופה ארוכה מ-32 שנה נספר באופן יחסי: בדוגמה של רשות המסים, מענק פטור של 550,000 ש"ח בגין 40 שנות עבודה נספר כ-550,000 × 32/40 × 1.35 = 594,000 ש"ח. המענקים ממודדים לתחילת השנה שבה הגעתם לגיל הזכאות, והם מקטינים רק את הרובד הבסיסי של הפטור (35% מהתקרה); הפטור הנוסף (22.5% ב-2026) נשאר. זו הסיבה שלפעמים עדיף לוותר על פטור מענק עכשיו כדי לשמור על פטור הקצבה גבוה יותר לאורך זמן.
אנחנו מבצעים סימולציה מספרית של כלל 180 לכל לקוח, ומראים לכם בטבלה ברורה כמה תרוויחו בכל תרחיש על פני 20 שנות פרישה. ההחלטה על היוון בפטור ננעלת 90 יום אחרי שמתקבל לראשונה פטור על הקצבה המזכה, ולכן מחשבים אותה לפני ההגשה ולא אחרי.
מהי פריסה אחורה ואיך היא חוסכת מס על מענקי פרישה?
פריסה אחורה מאפשרת לייחס מענק פרישה חייב במס לשנים שקדמו לקבלתו: שנה אחת לכל שנת ותק, עד 6 שנים כולל שנת התשלום. במקום לשלם מס על כל המענק בשנה אחת לפי מדרגת המס הגבוהה ביותר, מחלקים את המענק לשנים אחורה ומשלמים מס בהתאם להכנסה של כל שנה. החיסכון תלוי בפער בין מדרגת המס בשנת התשלום לבין המדרגות בשנים שאליהן פורסים, ולכן הוא משמעותי במיוחד למי שהיו לו שנים עם הכנסה נמוכה.
פריסה אחורה דורשת הגשת בקשה מסודרת לפקיד שומה. אנחנו ממלאים את הטופס, מצרפים את כל אישורי המעסיק והקופות, ועוקבים אחר אישור הפריסה. הבקשה מוגשת בטופס 116ג, ואנחנו מתאמים אותה עם הגשת טופס 161ד.
מה ההבדל בין פריסה קדימה לפריסה אחורה? פריסה קדימה היא ייחוס המענק לשנים שאחרי הפרישה: שנה לכל 4 שנות ותק, עד 6 שנים, באישור רשות המסים, ואת המס משלמים מראש, סמוך לאישור. רלוונטית כשלפורש יש או צופה הכנסות נמוכות בשנים הקרובות (מעבר לקצבה), ולכן מדרגת המס שלו תהיה נמוכה. פריסה אחורה רלוונטית כשהיו לו שנים עם הכנסה נמוכה בעבר. שני המנגנונים נפרדים, ולפעמים שווה לשלב בין השניים. הטבלה הבאה מציגה את ההבדלים העיקריים:
למי תהליך תכנון המס בפרישה וקיבוע זכויות מתאים?
התהליך מתאים למי שמתקרבים לפרישה, למי שכבר מקבלים קצבה, ולמי שרוצים להבין כמה נטו באמת יישאר להם. השירות לקיבוע זכויות מיועד למקבלי קצבה שהגיעו ל"גיל הזכאות" החל מ-1 בינואר 2012, ולכן הוא רלוונטי מאוד לכל מי שנמצאים סביב נקודת המעבר בין עבודה, קצבה והטבות מס. השירות מתאים במיוחד ל:
- שכירים שמתקרבים לגיל פרישה ורוצים להבין מה המשמעות של הקצבה והמס
- עצמאים שמנהלים כמה קופות וחסכונות ורוצים לראות תמונה ברורה אחת
- בעלי שליטה שרוצים לחבר בין התמונה העסקית, הפנסיונית והמיסויית
- גמלאים שכבר מקבלים קצבה ורוצים לבדוק אם מצב המס שלהם אכן נכון
- מי שקיבלו מענקי פרישה, ביצעו משיכה או היוון בעבר
- מי שיש להם יותר ממשלם קצבה אחד או יותר ממקור הכנסה אחד
האם אפשר לבצע קיבוע זכויות גם אחרי שכבר פרשתי?
כן, ניתן לבצע קיבוע זכויות בכל עת אחרי הגיע לגיל הזכאות. אין מועד אחרון. אנחנו מבצעים באופן שגרתי קיבוע זכויות רטרואקטיבי לפורשים שהקצבה שלהם מתחילה לפני שנים, וכבר משלמים מס שאינו מנוצל לפי הפטור המגיע להם. אפשר גם לבקש החזר מס עד 6 שנים אחורה על מס יתר שנוכה מהקצבה, וגובה ההחזר תלוי במס שנוכה ביתר בכל שנה.
חשוב לדעת מה ננעל: 90 יום אחרי שמתקבל לראשונה פטור על הקצבה המזכה, אי אפשר עוד לשנות את ההחלטה ביחס להיוון קצבה בפטור (לפי המדריך לטופס 161ד). ההחלטה הזו משפיעה על הפטור לכל שנות הפרישה. לכן, ביצוע קיבוע זכויות מקצועי בפעם הראשונה הוא חיוני, ועדיף לפנות ליועצת מס מוסמכת לפני שהטופס מוגש.
מה הקשר בין טופס 161 לבין טופס 161ד בקיבוע זכויות?
טופס 161 הוא הודעת המעסיק על סיום העסקה ומענק הפרישה, וטופס 161ד הוא בקשת העובד לקיבוע זכויות וחלוקת הפטור. השניים משלימים: בלי 161 תקין מהמעסיק קשה למלא נכון את 161ד, וטעות בנתוני המענק בטופס 161 מתגלגלת ישירות לחישוב כלל 180 ולפטור הקצבה. אנחנו מצליבים את שני הטפסים מול תלושי הקצבה לפני ההגשה. למדריך מלא ראו את עמוד פרישה מעבודה וטופס 161, ולמסגרת הכוללת את קיבוע זכויות פנסיה.
מה חשוב לבדוק לפני קבלת החלטות ומתי לפנות בדחיפות?
לפני שמקבלים החלטות בפרישה, חשוב לבדוק לא רק את גובה החיסכון אלא גם את מבנה ההכנסות, מצב המס, המסמכים הקיימים וההחלטות שכבר בוצעו בעבר. המדריך הרשמי לטופס 161ד מחלק את ההליך לפרטים אישיים, הכנסות מקצבה מזכה, מענקי פרישה פטורים, היוון קצבה ובחירות נוספות. אלה הנושאים שחשוב לבדוק:
- כמה מקורות קצבה יהיו לכם
- האם התקבלו מענקי פרישה פטורים או חייבים
- האם בוצעו היוון, משיכה או רצף בעבר
- האם יש בן או בת זוג, יורשים או תלויים כלכליים
- האם קיימות הכנסות נוספות מעבודה, עסק, שכירות או השקעות
- האם יש פערים בין טופסי 161, תלושי הקצבה והמצב בפועל
מתי כדאי לפנות בדחיפות לבדיקת קיבוע זכויות? כדאי לפנות בדחיפות כאשר יש סיכון ממשי למס מיותר, טעות קשה לתיקון, או חוסר התאמה בין הנתונים לבין המסמכים. ככל שהתמונה מורכבת יותר, כך גדל הסיכון להחלטה שתשפיע על הקצבה והמס לאורך זמן. מצבים שמחייבים בדיקה דחופה כוללים פנסיה גבוהה או מספר מקורות קצבה, מענקי פרישה ממספר מעסיקים, היוון קודם או משיכה קודמת, נכות, אובדן כושר או קצבאות מיוחדות, פרישה מוקדמת, או פערים בין טופסי 161, תלושי קצבה ודיווחים אחרים.
נתוני הקצבה והפטור הרשמיים לשנת 2026. הטבלה הבאה מסכמת את הנתונים הרשמיים שחשוב להכיר לפני שמתחילים תהליך תכנון מס בפרישה וקיבוע זכויות. הנתונים מבוססים על פרסומי רשות המסים בישראל ורשות שוק ההון, ביטוח וחיסכון לשנת 2026, ועשויים להתעדכן מעת לעת.
כמה זמן לוקח התהליך וכמה זה עולה?
אנחנו עובדים בשקיפות מלאה. שיחת ההיכרות הראשונה היא ללא עלות וללא התחייבות. אם נמשיך, נציע לכם הסכם עבודה עם תכולת השירות ועלות סופית, ללא הפתעות בהמשך. הטווחים המקובלים הם:
- קיבוע זכויות סטנדרטי, 4 עד 8 שבועות, כולל הגשת טופס 161ד וקבלת אישור פקיד שומה
- קיבוע זכויות מורכב, 6 עד 10 שבועות, כולל פריסת מענקים ובדיקת החזרי מס רטרואקטיביים
- בדיקה רטרואקטיבית, 8 עד 14 שבועות, לפורשים שכבר מקבלים קצבה ורוצים לתקן או לתבוע החזרי מס לעד 6 שנים אחורה
למה לבחור ב-iG-TAX לקיבוע זכויות וליווי תכנון המס?
יש בישראל הרבה מי שמציע שירותי קיבוע זכויות, אז למה דווקא אצלנו? הנה הסיבות המהותיות:
מה ההישגים שלכם בפועל, דוגמאות מהשטח?
הניסיון שלנו בתחום קיבוע זכויות מראה כי פעולה מדויקת מונעת נזקים של עשרות ואף מאות אלפי שקלים לאורך תקופת הפרישה. הנה שתי דוגמאות אופייניות (ללא פרטים מזהים):
מה עשינו, ביצענו מיפוי רכיבים מקיף, חישוב כלל 180, סימולציה השוואתית בין מקסום פטור קצבה לבין משיכה הונית. בחנו פריסה אחורה של מענק שקיבלה מהמעסיק.
תוצאה, מס חודשי על הקצבה ירד משמעותית, שמרנו פטור חודשי גבוה לשנים קדימה בהתאם לתקרת הפטור. הניכוי החודשי בתלוש פחת באלפי שקלים בחישוב שנתי.
מה עשינו, ביצענו תיאום מס, בדיקת פריסה קדימה וקביעת תזמון מדויק למשיכה ההונית. אופטמנו את חודש המשיכה והשפעת המס.
תוצאה, נטו גבוה יותר על המענק ההוני, תזרים יציב, והפחתת סיכון לניכוי יתר שהיה דורש החזר רק בשנה הבאה.
המספרים המדויקים בכל תיק תלויים בנתונים האישיים, מספר שנות עבודה, גיל, גובה צבירה, וגובה השכר הקובע. בפגישת הייעוץ נחשב לכם הערכה ספציפית לתיק שלכם.
-
- קיבוע זכויות פנסיה: מדריך הליך מלא
- תיאום מס: הפחתת ניכוי במקור
- בדיקת החזר מס: חינם לשכירים
- בדיקת מיצוי זכויות פנסיוניות
- חיפוש יועצי המס של מועצת יועצי המס
- היוון קצבה ומשיכת סכומים חד פעמיים: מתי כדאי ומתי לא
- קיבוע זכויות לעצמאים: דגשים מיוחדים
- קיבוע זכויות בפנסיה תקציבית: מה שונה
- תקרת מענק פרישה 2026: חישוב ומיצוי הפטור
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס, ייעוץ פנסיוני, ייעוץ השקעות או תחליף לבדיקה אישית. כל החלטה בנוגע לקיבוע זכויות, היוון, פטור ממס, פרישה או תכנון מס חייבת להתבסס על בחינה פרטנית של הנתונים, המסמכים והנסיבות האישיות של כל אדם, בליווי איש מקצוע מוסמך. iG-TAX ואילנית גנימה, רישיון 45633, פועלים בפיקוח רשות המסים בישראל ובהתאם להוראות הדין. שינויי חקיקה ופסיקה עשויים להשפיע על המידע בעמוד זה. למידע מחייב ועדכני יש לפנות אלינו בטלפון 052-8271191 או דרך אתר המשרד.