

בקצרה: מה זה ייעוץ פנסיוני, מי רשאי לתת אותו, ומה תכנון המס מוסיף ב-2026?
ייעוץ פנסיוני הוא ייעוץ על כדאיות החיסכון שלכם בקרן פנסיה, בקופת גמל, בקרן השתלמות או בביטוח מנהלים, שנותן מי שאין לו זיקה למוצר. כך מגדיר אותו חוק הייעוץ הפנסיוני (חוק הפיקוח על שירותים פיננסיים, התשס"ה-2005), ורק בעל רישיון יועץ פנסיוני מרשות שוק ההון רשאי לתת אותו. סוכן ביטוח פנסיוני עוסק בשיווק פנסיוני: הוא ממליץ על מוצרים של הגופים שהוא עובד איתם ומתוגמל מהם. אנחנו ב-iG-TAX לא יועצים פנסיוניים. אנחנו יועצי מס שמתמחים בתכנון פרישה.
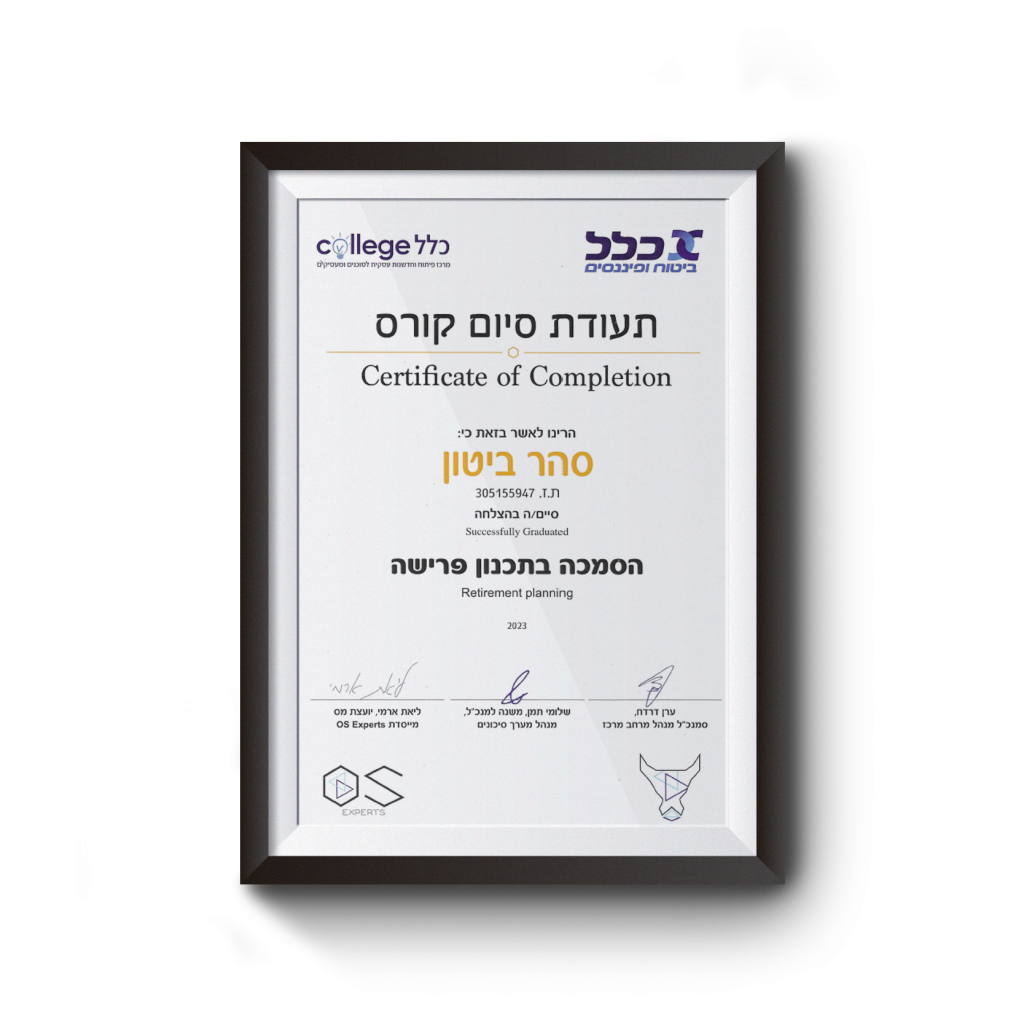
ייעוץ פנסיוני בוחן את מוצרי החיסכון שלכם: קרן פנסיה, ביטוח מנהלים, קופות גמל וקרנות השתלמות. את הבדיקה הזאת נותן רק בעל רישיון מתאים. iG-TAX עוסק בצד השני, תכנון המס של הפרישה, עם אילנית גנימה, יועצת מס מוסמכת. מי שרוצה גם בדיקה של המוצרים עצמם מופנה, בהסכמתו, לסהר ביטון, סוכן ביטוח מורשה, שנותן את השירות הזה באחריותו ובהתקשרות נפרדת. בצד המס, ב-2026 הפטור על הקצבה הוא 57.5% מתקרת הקצבה המזכה של 9,430 ש"ח, כלומר עד 5,422 ש"ח פטורים ממס בכל חודש, ותקרת ההון הפטורה לכל החיים היא 976,005 ש"ח (מקור: מדריך רשות המסים לטופס 161ד, 2026). את ההטבות האלה מממשים בקיבוע זכויות.
למימוש מלא של ההטבות ראו קיבוע זכויות פנסיה, ולמילוי הטפסים בעת פרישה ראו איך למלא טופס 161.
שלום לכם, אני אילנית גנימה.
הבהרה רגולטורית חשובה, המונח ייעוץ פנסיוני בישראל הוא מקצוע מוסדר תחת רשות שוק ההון, ודורש רישיון יועץ פנסיוני או סוכן ביטוח פנסיוני. אני, אילנית גנימה, יועצת מס מוסמכת (רישיון 45633), ולא יועצת פנסיונית. המשרד שלנו, iG-TAX, מעניק ייעוץ מס ותכנון מס בפרישה. שירותים בתחום החיסכון הפנסיוני עצמו אינם ניתנים על ידי המשרד: כשצריך אותם, אנחנו מפנים, בהסכמתכם, לסהר ביטון (סוכן ביטוח מורשה, רישיון L-00116962), שנותן אותם באחריותו, בכפוף לתחומי רישיונו ובהתקשרות ישירה איתו. המשרד אינו צד לאותה התקשרות ואינו מקבל ממנה תמורה.
מי שמחפש ייעוץ פנסיוני מחפש בדרך כלל שני דברים: ראייה כוללת של החיסכון הפנסיוני (פנסיה, גמל, השתלמות, ביטוחי מנהלים), ותכנון המס של הפרישה (קיבוע זכויות, פטור 9א, פריסת מענקים). אצלנו תקבלו את תכנון המס. לראייה על המוצרים עצמם נפנה אתכם לבעל רישיון מתאים.
לתמונה המלאה של תכנון הפרישה ראו תכנון פרישה לפנסיה. העמוד הזה מתמקד בחיבור בין מוצרי החיסכון לבין המס, ומקשר גם לעמודים כמו קיבוע זכויות פנסיה, איתור כספים, קרן פנסיה ותיאום מס.
תכנון מס בפרישה, החלטות חכמות לשקט הכלכלי שלכם
מי מטפל בכל חלק, ואיך מתוגמל כל אחד?
בצד המוצרים (בחירת קרנות, מסלולי השקעה, דמי ניהול והעברות) מטפל, בהתקשרות נפרדת ובאחריותו, סהר ביטון, סוכן ביטוח מורשה (רישיון L-00116962), בכפוף לתחומי רישיונו. בצד המס (קיבוע זכויות, פטור על הקצבה, מענקים והחזרי מס) מטפלת אילנית גנימה, יועצת מס מוסמכת (רישיון 45633). אילנית אינה יועצת פנסיונית ואינה ממליצה על מוצר או על מסלול השקעה. שכר הטרחה על צד המס נקבע מראש בכתב, ואילנית לא מקבלת עמלות מגופים מוסדיים. סהר ביטון אינו מתוגמל על ידי המשרד, והמשרד אינו מקבל ממנו תמורה; את תנאי ההתקשרות איתו הוא מוסר לכם ישירות. שיחת היכרות ראשונה חינם, ללא התחייבות.
- ✓ ראייה כוללת של כל הצבירות שלכם, פנסיה, גמל, השתלמות, ביטוחי מנהלים
- ✓ שקיפות בתגמול, שכר טרחה קבוע על צד המס, ובלי עמלות בין המשרד לסוכן
- ✓ תכנון מס בפרישה אצל יועצת מס מוסמכת, ובצד המוצרים הפניה לסוכן ביטוח מורשה
- ✓ שילוב מס + פנסיה, קיבוע זכויות, פטור 9א, פריסת מענקים והיוון
מענה מהיר · שירות ארצי, פגישות פרונטליות בחדרה או מרחוק
מה זה בעצם ייעוץ פנסיוני ומה הוא כולל בפועל?
ייעוץ פנסיוני הוא תהליך שבו בודקים יחד אתכם את כל הזכויות, הקופות והמסלולים שצברתם לאורך השנים, ומוודאים שהכל מסונכרן עם הצרכים שלכם כיום ועם תכנון המס בפרישה. מדובר בבדיקה מעמיקה של קרנות הפנסיה, קופות הגמל, ביטוחי המנהלים וקרנות ההשתלמות, תוך התייחסות למסלול ההשקעה, דמי הניהול, מקדם הקצבה וההטבות המגיעות לכם. את בדיקת המוצרים עושה בעל רישיון מתאים (אצלנו: הפניה לסהר ביטון, בהתקשרות נפרדת), ואת היבטי המס אילנית גנימה. תכנון המס בפרישה שלנו מתאים לכם אם:
- אתם שכירים שמתקרבים לגיל פרישה ורוצים לדעת מה מגיע לכם בפועל מקופות הפנסיה והגמל
- אתם עצמאים שמנהלים קופות פנסיה וביטוחים שונים ורוצים לוודא שהם במסלול הנכון
- אתם בעלי שליטה בחברה שמנהלים גם פנסיה וגם רכיבי חיסכון אחרים ורוצים לבצע תכנון כולל
- אתם גמלאים שכבר מקבלים קצבה, אך רוצים לבדוק אם אפשר לשפר תנאים או להפחית מס
- קיבלתם הצעה מסוכן ביטוח או יועץ פנסיוני בבנק ואתם רוצים חוות דעת שנייה לפני החלטה
מי בעצם מוסמך לתת ייעוץ פנסיוני בישראל?
בישראל יש הפרדה רגולטורית ברורה. ייעוץ פנסיוני הוא מקצוע מוסדר תחת רשות שוק ההון, ביטוח וחיסכון במשרד האוצר, ודורש רישיון יועץ פנסיוני (אדם פרטי ללא קשר לחברה מסוימת) או סוכן ביטוח פנסיוני (קשור לאחת או יותר מהחברות). ייעוץ מס בפרישה הוא תחום נפרד, מוסדר תחת רשות המסים בישראל, וניתן על ידי יועץ מס מורשה. רואי חשבון יכולים גם הם לתת ייעוץ מס. iG-TAX פועל רק בתחום המס. כך מתחלקת האחריות:
למה זה חשוב לכם? אם אתם פונים רק לסוכן ביטוח, אתם תקבלו ייעוץ בבחירת מוצרי חיסכון, אבל לא תכנון המס. אם אתם פונים רק ליועץ מס, אתם תקבלו תכנון מס לפרישה, אבל לא בחירת מוצרים פנסיוניים. ב-iG-TAX תקבלו את תכנון המס, ולבחירת המוצרים נפנה אתכם לבעל רישיון, כך שכל תחום מטופל בידי מי שמורשה לו.
מה ההבדל בין יועץ פנסיוני, סוכן ביטוח פנסיוני וסוכן שיווק פנסיוני?
ההבדל הוא הזיקה למוצר. יועץ פנסיוני בוחר מתוך כל המוצרים והגופים בשוק, ואין לו זיקה לאף אחד מהם. סוכן ביטוח פנסיוני ממליץ רק מתוך הגופים שהוא משווק ומקבל מהם עמלות, והחוק מחייב אותו להציג בשלט ובאתר שלו שהוא "סוכן פנסיוני ולא יועץ פנסיוני". סוכן שיווק פנסיוני הוא עובד של חברה מנהלת, ומשווק רק את המוצרים שלה.
| יועץ פנסיוני | סוכן ביטוח פנסיוני | סוכן שיווק פנסיוני | |
|---|---|---|---|
| זיקה לגוף מוסדי | אין | יש, לגופים שהוא משווק | עובד של הגוף |
| מתוך אילו מוצרים ממליץ | כל המוצרים והגופים בשוק | הגופים שהוא עובד איתם | מוצרי המעסיק שלו |
| ממי מקבל תגמול | שכר מהלקוח, או עמלת הפצה אחידה מהגופים בהסכמתכם מראש ובכתב | עמלות מהגופים המוסדיים | משכורת מהגוף המוסדי |
| מה חייב למסור לכם | הסכם ייעוץ בכתב לפני תחילת הייעוץ | גילוי בכתב שהוא סוכן ולא יועץ, ואילו גופים הוא משווק | שהוא עובד של הגוף |
המקור: סעיפים 1, 3, 19, 21 ו-27 לחוק הייעוץ הפנסיוני. סהר ביטון, שאליו אנחנו מפנים, הוא סוכן ביטוח מורשה, לא יועץ פנסיוני, ואינו מתוגמל על ידי המשרד. אילנית גנימה היא יועצת מס, והיא לא ממליצה על מוצרים.
איך בודקים אם למי שמייעץ לכם יש רישיון?
במאגר הרשמי של רשות שוק ההון, איתור סוכני ביטוח, יועצים פנסיוניים וסוכני שיווק פנסיוני, אפשר לחפש לפי שם, מספר רישיון, עיר או סוג רישיון. לפי דוח הממונה על שוק ההון, 2023, היו בישראל 435 יועצים פנסיוניים, 1,210 סוכני שיווק פנסיוני ו-10,973 סוכני ביטוח פנסיוני בעלי רישיון. שישה בנקים החזיקו רישיון ייעוץ פנסיוני, עם 111 יועצים.
מה יועץ פנסיוני חייב לתת לכם בכתב?
שלושה מסמכים. הסכם ייעוץ לפני שהייעוץ מתחיל, עם השכר, משך הייעוץ וזכותכם לבטל בכל עת (סעיף 27). מסמך הנמקה בעת ההמלצה, שמסביר למה הומלץ דווקא המוצר הזה (סעיף 14). וגילוי בכתב של כל ניגוד עניינים (סעיף 17). סוכן ביטוח פנסיוני חייב גם הוא במסמך הנמקה, ולפני שהוא מתחיל עליו למסור לכם בכתב את הגופים שיש לו זיקה אליהם (סעיף 21).
כמה עולה ייעוץ פנסיוני, והאם יש ייעוץ בחינם?
לייעוץ פנסיוני אין מחיר מפוקח. דוגמה למחיר רשמי שמפורסם: בתעריפון בנק לאומי, ייעוץ חד-פעמי עולה 1,500 ש"ח לנכסים פנסיוניים עד מיליון ש"ח, 2,000 ש"ח עד שני מיליון, ו-3,000 ש"ח מעל זה. פגישה "חינם" בבנק או אצל סוכן ממומנת בדרך אחרת: יועץ רשאי לקבל עמלת הפצה מהגוף המוסדי, עד 0.25% מהצבירה בשנה ורק בהסכמתכם בכתב (תקנות עמלות הפצה), והיא נחשבת חלק מדמי הניהול. סוכן מתוגמל בעמלות מהגופים. לטווחי המחירים בשוק ולמחיר של תכנון המס בפרישה ראו מחיר ייעוץ פנסיוני 2026.
אילו כלים חינמיים עוזרים לבדוק את החיסכון הפנסיוני?
- הר הכסף: מנוע ממשלתי שמאתר את כל חשבונות הפנסיה והגמל על שמכם, גם חשבונות לא פעילים, בחינם.
- דוח מהמסלקה הפנסיונית: ריכוז הנתונים מכל הגופים, ב-14 ש"ח כולל מע"מ.
- איתור סוכני ביטוח, יועצים פנסיוניים וסוכני שיווק פנסיוני: בדיקה שלמי שמייעץ לכם יש רישיון, ומאיזה סוג.
- תקרת דמי הניהול: בקרן פנסיה חדשה מקיפה 6% מההפקדות ו-0.5% מהצבירה, בקופת גמל ובביטוח מנהלים 4% ו-1.05% (כל-זכות). בקרנות ברירת המחדל (אינפיניטי, אלטשולר שחם, מור ומיטב, עד 31.10.2028) דמי הניהול הם עד 1% מההפקדה ו-0.22% מהצבירה (הודעת הממונה על שוק ההון).
מה ההבדל בין יועץ פנסיוני בבנק לבין במשרד פרטי?
ההבדל המהותי הוא מודל התגמול ומה נכלל בשירות. בבנק או בחברת ביטוח, היועץ מקבל שכר מהמוסד הפיננסי, ולעיתים גם בונוסים על מכירת מוצרים מסוימים. ב-iG-TAX תכנון המס מתומחר בשכר טרחה קבוע מהלקוח, ובצד המוצרים, אם תרצו, מטפל בהתקשרות נפרדת סוכן ביטוח מורשה, בלי עמלות בין המשרד לסוכן. היתרון העיקרי הוא שתכנון המס הוא לב השירות, ולא תוספת. הנה השוואה:
האם ייעוץ פנסיוני זה אותו דבר כמו ייעוץ פרישה ותכנון מס?
לא, אלה שלושה תחומים שונים שהציבור מערבב ביניהם. ייעוץ פנסיוני עוסק בבחירת מוצרי חיסכון פנסיוני, דמי ניהול ומסלולי השקעה. קיבוע זכויות הוא הליך מינהלי מול רשות המסים שמטרתו לחלק את הפטור (57.5% מתקרת הקצבה המזכה ב 2026 ) בין הקצבה החודשית לרכיב הוני. ייעוץ פרישה הוא הליך רחב יותר שכולל מיפוי מלא, סימולציות, תכנון מס, פריסת מענקים והגשת טפסים. אצלנו מטפלים בצד המס, ואת בדיקת המוצרים עושה בעל רישיון מתאים, וזה חשוב, כי החלטה בתחום אחד משפיעה על השני.
השירות שלנו הוא צד המס: בדיקת המוצרים (בחירת מסלול ודמי ניהול) נעשית, אם תרצו, אצל סהר ביטון בהתקשרות נפרדת, ואצלנו התהליך נמשך מ קיבוע זכויות פנסיה ועד תכנון מס פרישה מקיף שכולל פריסת מענקים, היוון והחזרי מס רטרואקטיביים.
איך בוחרים יועץ לתכנון פרישה?
בוחרים לפי הרישיון ולפי השאלה שצריך לפתור, כי בישראל אין רישיון שנקרא "יועץ פרישה". מי שממליץ לכם על קרן או על מסלול השקעה צריך רישיון מרשות שוק ההון, ומי שמלווה את קיבוע הזכויות ואת המס בפרישה צריך להיות יועץ מס מוסמך או רואה חשבון. אחרי הרישיון בודקים ניסיון, מחיר כתוב ומי עוד משלם ליועץ מלבדכם.
- רישיון שמתאים לשאלה. בחירת קרן, מסלול השקעה או דמי ניהול דורשת רישיון יועץ פנסיוני או סוכן ביטוח פנסיוני מרשות שוק ההון, ואת הרישיון בודקים לפי שם או מספר במאגר בעלי הרישיון של רשות שוק ההון באתר gov.il. בקיבוע הזכויות ובתכנון המס בפרישה בקשו את מספר הרישיון של יועץ המס או של רואה החשבון שמטפל בתיק.
- ניסיון בקיבוע זכויות ובחישובי מס בפרישה. בקשו שיסביר לכם איך יתחלק הפטור בין הקצבה החודשית להיוון במקרה שלכם, ואיך ימוסו מענקי הפרישה. מי שעושה את זה כל יום יודע לפרט כבר בפגישה הראשונה אילו מסמכים הוא צריך ומה הוא יבדוק בהם. את הבסיס אפשר לקרוא מראש בעמוד איך ממצים את הפטור ממס בקיבוע זכויות פנסיה.
- מחיר כתוב מראש. שכר הטרחה ותכולת השירות מופיעים בהסכם כתוב לפני שמתחילים: כמה פגישות, אילו חישובים, והאם הגשת הטפסים לרשות המסים כלולה. פגישה שמוצגת כחינם ממומנת בדרך אחרת, לרוב בעמלות מהגופים המוסדיים. טווחי המחירים בשוק מפורטים במדריך המחירים של תכנון פרישה וקיבוע זכויות.
- אי-תלות בגוף מנהל. שאלו בכתב ממי עוד היועץ מקבל כסף. מי שמתכנן לכם את המס ומקבל שכר טרחה רק מכם לא מרוויח מהקרן או מהמסלול שתבחרו. סוכן ביטוח פנסיוני מקבל עמלות מהגופים שהוא משווק, והחוק מחייב אותו למסור לכם בכתב לאילו גופים יש לו זיקה.
- תוצר כתוב שאפשר לבדוק. בסוף התהליך מקבלים חישוב כתוב של החלוקה בין קצבה להון ושל פריסת המענקים, ולא רק המלצה בעל פה. עם המסמך הזה אפשר לבקש חוות דעת נוספת לפני שמגישים.
את השאלות ששואלים לפני החתימה ואת סימני האזהרה ריכזנו במדריך לבחירת יועץ פרישה לפנסיה.
באילו שלבים בחיים כדאי לבדוק את הפנסיה ואת המס?
הרגע הנכון הוא תמיד עכשיו, אבל יש 4 שלבים מובהקים בחיים שבהם בדיקה של החיסכון ושל המס נותנת ערך מקסימלי. אנחנו ממליצים על בדיקה תקופתית כל 3 עד 5 שנים, וכמובן בכל אירוע חיים משמעותי כמו החלפת עבודה, פתיחת עסק, נישואין, ירושה או הצעת פרישה מוקדמת. הנה השלבים והערך בכל אחד:
- גיל 30-40 - ייסוד החיסכון. בודקים שמסלול ההשקעה מתאים לגיל ולסיכון, דמי הניהול נמוכים, וההפקדה החודשית נכונה.
- גיל 40-55 - אופטימיזציה ואיתור כספים. זה הזמן לאיתור כספים שהושארו מעבודות קודמות, איחוד קופות ובדיקת תיאום מס.
- חמש שנים לפני פרישה - תכנון מדויק. זה השלב הקריטי. אנחנו בונים תוכנית פרישה אישית, סימולציות נטו, תכנון מס מקדים, ובחירת חודש פרישה אופטימלי.
- בפרישה ולאחריה - יישום וליווי. מבצעים קיבוע זכויות, מגישים טופס 161ד, מבצעים תיאום מס, ובודקים זכאות להחזרי מס רטרואקטיביים.
איך מתבצע תהליך תכנון המס בפרישה שלב אחר שלב?
התהליך אישי וברור, בממוצע 4 עד 8 שבועות מהפגישה הראשונה ועד למסירת תוכנית הפעולה הסופית, תלוי במורכבות התיק ובמספר הקופות. כל שלב מתועד בכתב, ואתם יודעים בדיוק מה אנחנו עושים ולמה. כך זה נראה:
- שיחת היכרות ואיסוף מידע ראשוני (חינם). אתם מתקשרים אלינו, אנחנו שואלים שאלות מנחות, מבינים את מצבכם, ומציעים תמונה ראשונית. בשלב הזה אין התחייבות.
- איסוף וארגון כל המסמכים הפנסיוניים. אנחנו שולחים לכם צ'ק-ליסט מדויק (דוחות שנתיים מקרנות פנסיה, קופות גמל, ביטוחי מנהלים, קרנות השתלמות, טפסי 161 אם יש). אם נדרש, אנחנו פונים ישירות לקופות בשמכם.
- ניתוח מקצועי. אילנית בודקת את הזכויות שצברתם ואת השלכות המס. בדיקת דמי הניהול, מסלולי ההשקעה ומקדמי הקצבה, אם ביקשתם אותה, נעשית אצל סהר ביטון בהתקשרות נפרדת.
- בניית תוכנית מס אישית לפרישה. אנחנו מציגים בפניכם 2-3 תרחישים בסימולציה מסודרת, מותאמת לנתונים הכלכליים, הצרכים המשפחתיים ורמת החיים שאתם מבקשים לשמור עליה.
- תכנון המס בפרישה. אנחנו בוחנים את האפשרויות להפחתת מס בפרישה, קיבוע זכויות, פריסת מענקים והטבות רלוונטיות. אם נדרש, מגישים את טופס 161ד.
- ליווי ויישום. אנחנו מסייעים בביצוע השינויים הנדרשים מול הגופים הפנסיוניים והרשויות, ומלווים עד לקבלת האישורים בפועל.
מה ההבדל בין תכנון לפני פרישה לבין אחריה?
ההבדל גדול וקריטי. לפני פרישה (חמש עד עשר שנים לפני), העבודה היא בעיקר איתור כספים שנשכחו, בדיקת הזכויות שנצברו ותכנון מס מקדים; בחירת מסלולי השקעה ובחינת מקדמי הקצבה נעשות אצל בעל רישיון מתאים. בפרישה עצמה, אנחנו מבצעים קיבוע זכויות, מגישים טפסים מול רשות המסים, מבצעים תיאום מס, ובוחנים פריסת מענקים והיוון של רכיב הוני. אחרי פרישה, אנחנו מטפלים באופטימיזציה רטרואקטיבית, בודקים זכאות להחזרי מס עד 6 שנים אחורה, ומבצעים תיקונים אם נעשה קיבוע זכויות לא אופטימלי בעבר.
אם אתם כבר פנסיונרים ולא בוצע לכם קיבוע זכויות מקצועי, או שאתם לא בטוחים אם הוא היה אופטימלי, פנו אלינו, ניתן עדיין לתקן ולשפר.
למי מתאים ייעוץ פנסיוני, ולמי ייעוץ מס לפרישה?
ייעוץ פנסיוני מתאים בעיקר למי שיש לו עוד שנים רבות של חיסכון: הוא עוסק בשאלה איפה לחסוך, באיזה מסלול ובאילו דמי ניהול. ייעוץ מס לפרישה מתאים למי שמתקרב לפרישה או כבר פרש, וצריך להחליט מה לעשות עם הכסף שנצבר.
כאן אנחנו רוצים להיות ברורים: אנחנו לא יועצים פנסיוניים. אנחנו יועצי מס שמתמחים בתכנון פרישה. אם נשארו לכם עוד 20 או 30 שנות חיסכון, יועץ פנסיוני בעל רישיון שיבנה איתכם את החיסכון לעתיד הוא כנראה הכתובת הנכונה. אם אתם בחמש עד עשר השנים שלפני הפרישה, ההחלטות שנשארו פתוחות הן בעיקר החלטות מס: קיבוע זכויות, טופס 161, פריסת מענקים והיוון. יועץ פנסיוני מתמחה בבחירת מוצרים, ולא בהכרח בהשלכות המס של הפרישה. יועץ מס שמתמחה בפרישה בונה איתכם את התוכנית שקובעת כמה יישאר לכם נטו בכל חודש.
לשלב הזה ראו תכנון פרישה לפנסיה וקיבוע זכויות פנסיה. אם תרצו לבדוק גם את המוצרים עצמם, הבדיקה נעשית אצל סהר ביטון, סוכן ביטוח מורשה (רישיון L-00116962), בהתקשרות נפרדת ובלי תמורה למשרד.
מתי ייעוץ פנסיוני יחיד מספיק ומתי צריכים גם תכנון מס בפרישה?
אם אתם רחוקים יותר מ-5 שנים מהפרישה, ייעוץ פנסיוני נטו (בחירת מסלול, איחוד קופות, בדיקת דמי ניהול) לרוב מספיק. אם אתם מתקרבים לפרישה (5 שנים ופחות), או כבר פרשתם, ייעוץ פנסיוני לבדו אינו מספיק, אתם חייבים גם תכנון מס בפרישה, אחרת אתם עשויים לפספס פטורים והטבות בשווי מאות אלפי שקלים. ההחלטות הקריטיות (מתי לפרוש, איך לחלק בין קצבה להון, האם לקבל מענק בפריסה) הן החלטות מס לפני שהן החלטות פנסיה.
- 10+ שנים לפני פרישה, ייעוץ פנסיוני בלבד, פוקוס על תשואה ארוכת טווח
- 5-10 שנים לפני, ייעוץ פנסיוני + הצצה ראשונית לתכנון מס
- 1-5 שנים לפני, חובה לשלב את שניהם, כולל סימולציות נטו ותכנון מס מקדים
- בפרישה ואחריה, תכנון מס הוא הדומיננטי, כולל קיבוע זכויות וטפסים
למה לבחור ב-iG-TAX לתכנון המס בפרישה שלכם?
יש בישראל הרבה מי שמציע ייעוץ פרישה, אז למה דווקא אצלנו? הנה 6 סיבות מהותיות שמבדילות אותנו:
- יועצת מס שמתמחה בפרישה, ושיתוף פעולה עם סוכן ביטוח מורשה. אילנית גנימה (יועצת מס, רישיון 45633) מטפלת במס; לצד המוצרים נפנה אתכם לסהר ביטון (סוכן ביטוח מורשה, רישיון L-00116962), בהתקשרות נפרדת.
- שקיפות בתגמול. שכר הטרחה על צד המס נקבע מראש בכתב, ואילנית לא מקבלת עמלות מגופים מוסדיים. סהר ביטון אינו מתוגמל על ידי המשרד, והמשרד אינו מקבל ממנו תמורה; את תנאי ההתקשרות איתו הוא מוסר לכם ישירות.
- מומחיות מעמיקה ב-קיבוע זכויות ופריסת מענקים. אנחנו מטפלים בעשרות תיקי פרישה בשנה, מכירים את הגופים המוסדיים ואת רשות המסים מקרוב.
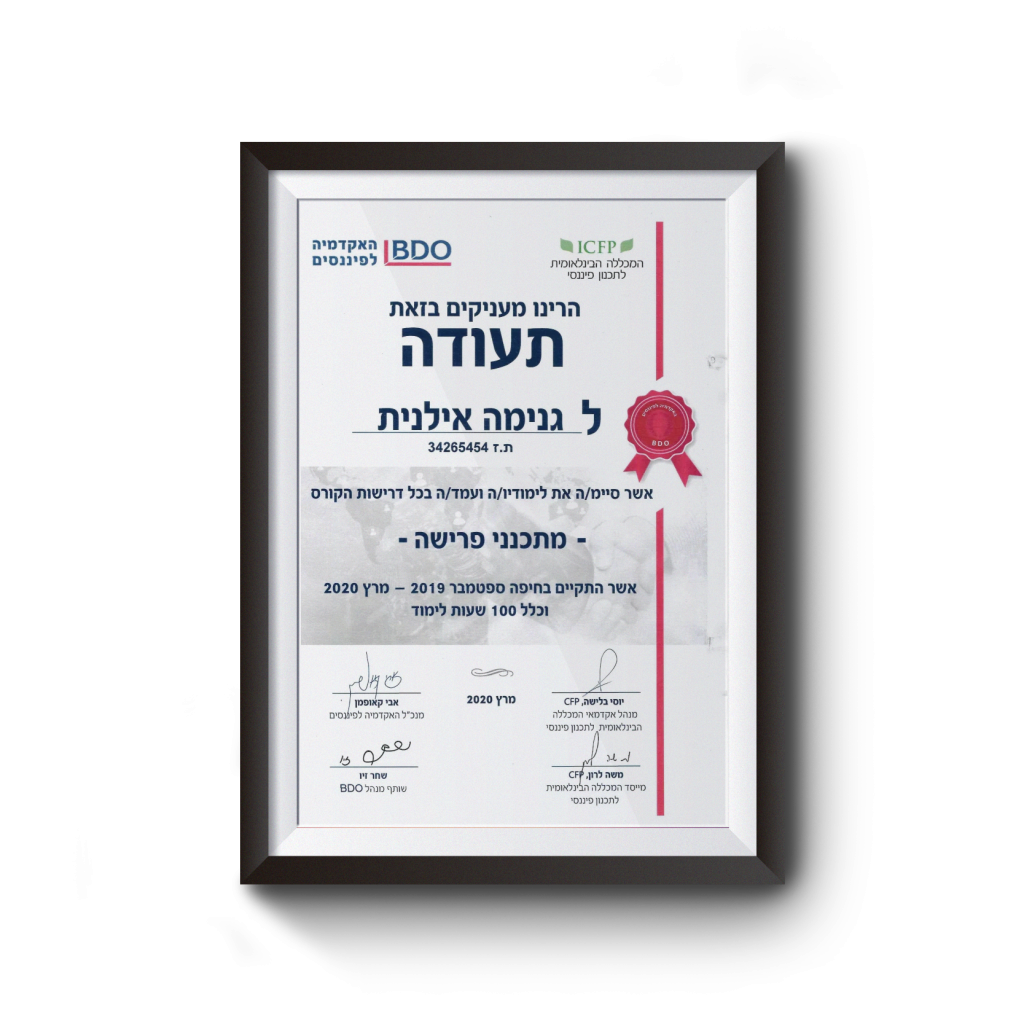
- 77 ביקורות בגוגל, דירוג 5.0. לקוחות שעבדו איתנו ומספרים את הסיפור בפרופיל העסק בגוגל. אילנית גנימה עם מעל 20 שנות ניסיון ובוגרת מכללת BDO לפיננסים.
- שירות אישי, לא מוקד טלפוני. כשאתם מתקשרים, אילנית עונה לכם. כשאתם שולחים מסמך, אילנית קוראת אותו. אצלנו אין נציגי שירות שמעבירים אתכם בין מחלקות.
- שקיפות מלאה במחיר. שיחת היכרות חינם, הסכם עבודה כתוב עם תכולת השירות ועלות סופית. אם החיסכון הצפוי נמוך מהעלות, נמליץ לכם בכנות שלא להמשיך.
אילו טעויות נפוצות אנחנו רואים לקראת פרישה?
אחרי 20 שנות ניסיון, יש דפוסים שחוזרים. הטעויות הנפוצות שאנחנו רואים שוב ושוב גורמות נזק של עשרות ולעיתים מאות אלפי שקלים לאורך חיי הפרישה. הנה החמש המובהקות, ואיך אנחנו מונעים אותן:
- הסתמכות על ייעוץ כללי ממקום העבודה, שאינו מותאם אישית למצב הכלכלי והמשפחתי
- החזקת מספר קופות פנסיה במקביל ללא בקרה, מה שמביא לאובדן זכויות ולדמי ניהול כפולים
- תשלום דמי ניהול גבוהים מדי לאורך שנים, ללא בקרה ובדיקה תקופתית
- התעלמות מהשפעת המס על משיכת כספים לפני גיל פרישה, מה שגורם לחיוב מס משמעותי
- קבלת החלטות מתוך לחץ של סוכן או "סגירת שנה", במקום החלטה רגועה ומבוססת נתונים
כל אחת מהטעויות האלו עלולה לעלות לכם אלפי שקלים בשנה, ולעיתים הרבה יותר לאורך חיי הפרישה. תפקידנו לזהות ולמנוע אותן בזמן.
איך זה נראה בתיק טיפוסי? שתי דוגמאות להמחשה
הניסיון שלנו בתחום הפרישה והפנסיה מראה כי פעולה מדויקת ושילוב בין בדיקת המוצרים (אצל בעל רישיון) לבין תכנון המס מונעים נזקים של עשרות ואף מאות אלפי שקלים לאורך תקופת הפרישה. הנה שתי דוגמאות להמחשה. הן מתארות תיקים טיפוסיים, לא לקוחות מסוימים:
מה בודקים, מבצעים איתור כספים מקיף ומאתרים קופות שנשכחו. סהר ביטון, בהתקשרות נפרדת, בודק דמי ניהול ומקדמי קצבה. אילנית מבצעת קיבוע זכויות ובודקת זכאות להחזרי מס.
מה עשוי לצאת מזה, איחוד קופות, הפחתת דמי ניהול וניצול מלא של הפטור החודשי, כשהנתונים מאפשרים זאת.
מה בודקים, סהר ביטון, בהתקשרות נפרדת, בודק את מסלולי ההשקעה ומקדמי הקצבה בקופות הקיימות. אילנית בונה תוכנית פרישה מקדימה עם סימולציות נטו, ובודקת אם כדאי לפרוס מענק עתידי על פני כמה שנות מס.
מה עשוי לצאת מזה, תכנית פרישה ברורה לחמש השנים שלפני הפרישה, והחלטה מתוכננת על מענק הפרישה.
המספרים המדויקים בכל תיק תלויים בנתונים האישיים, מספר שנות עבודה, גיל, גובה צבירה וגובה השכר הקובע. בפגישת הייעוץ נחשב לכם הערכה ספציפית לתיק שלכם.
שיחת היכרות של 30 דקות, חינם וללא התחייבות. אנחנו נסביר את התהליך, תשמעו הערכה ראשונית, ותחליטו בלי לחץ.
מי מלווה אתכם?
מעל 20 שנות ניסיון בתכנון מס בפרישה, קיבוע זכויות מול רשות המסים, פריסת מענקים והחזרי מס. בוגרת מכללת BDO האקדמיה לפיננסים. מטפלת בעשרות תיקי פרישה בשנה. תחת פיקוח רשות המסים. אינה יועצת פנסיונית ואינה ממליצה על מוצר או מסלול השקעה.
14 שנות ניסיון בחיסכון פנסיוני, ביטוחי מנהלים, קופות גמל וקרנות השתלמות. מתמחה בבדיקת דמי ניהול, מסלולי השקעה ומקדמי קצבה. תחת פיקוח רשות שוק ההון, ביטוח וחיסכון. אינו מתוגמל על ידי המשרד, והמשרד אינו מקבל ממנו תמורה.
שיחת ייעוץ ראשונה ללא עלות, ללא התחייבות. נמפה את התיק, נסביר את הפוטנציאל הכלכלי, ותקבלו תכנית פעולה ברורה לפני שאתם מקבלים החלטה.
לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, ובעלת משרד iG-TAX ברחוב עמרם אברהם 10, חדרה. המשרד פועל בפיקוח רשות המסים בישראל, על פי הוראות רשות המסים. שירותים בתחום החיסכון הפנסיוני והביטוח אינם ניתנים על ידי המשרד; פניות בתחום זה מועברות, בהסכמתכם, לסהר ביטון, סוכן ביטוח מורשה (רישיון L-00116962), שנותן אותם באחריותו ובהתקשרות ישירה איתו, תחת רגולציית רשות שוק ההון, ביטוח וחיסכון. באתר תמצאו גם מידע על קיבוע זכויות פנסיה, פנסיה תקציבית, תיאום מס, בדיקת החזרי מס, מרכז ביטוחים פנסיוניים, קרן פנסיה ואיתור כספים וחסכונות. ניתן ליצור קשר בטלפון 052-8271191, בוואטסאפ, או דרך טופס יצירת הקשר באתר המשרד.
מחשבונים שקשורים לנושא
- מחשבון קיבוע זכויות, סל הפטור, קיזוז המענקים והפטור החודשי על הקצבה
- מחשבון היוון קצבה, כמה תרד הקצבה וכמה מההיוון פטור ממס
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה הוא מידע כללי בלבד ואינו מהווה ייעוץ פנסיוני (תחום מוסדר תחת רשות שוק ההון), ייעוץ מס או חוות דעת אישית. המונח ייעוץ פנסיוני מופיע בעמוד זה כהסבר על התחום ועל מי שרשאי לעסוק בו, ולא כתיאור של שירות שהמשרד מציע. iG-TAX מעניק ייעוץ מס ותכנון מס בפרישה בלבד (אילנית גנימה, רישיון 45633); שירותים בתחום המוצרים הפנסיוניים ניתנים, לפי הפניה ובהסכמתכם, על ידי סהר ביטון, סוכן ביטוח מורשה (רישיון L-00116962), בהתקשרות נפרדת. כל פעולה בתחום בחירת מוצרי חיסכון פנסיוני, קיבוע זכויות, פריסת מענקים או היוון מצריכה בדיקה אישית של מסמכים, נתוני שכר, צבירות ומצב פנסיוני, על ידי בעל רישיון מתאים בכל אחד מהתחומים. ההחלטות שלכם בנושאי פרישה הן באחריותכם ויש לקבלן לאחר ייעוץ פרטני. שינויי חקיקה ופסיקה עשויים להשפיע על המידע בעמוד זה. למידע מחייב ועדכני יש לפנות אלינו בטלפון 052-8271191 או דרך אתר המשרד.