
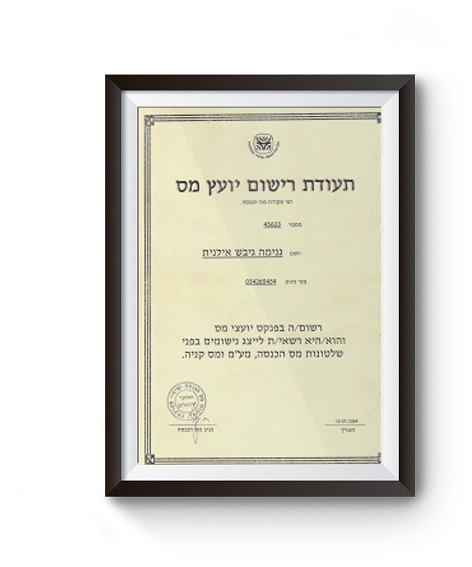
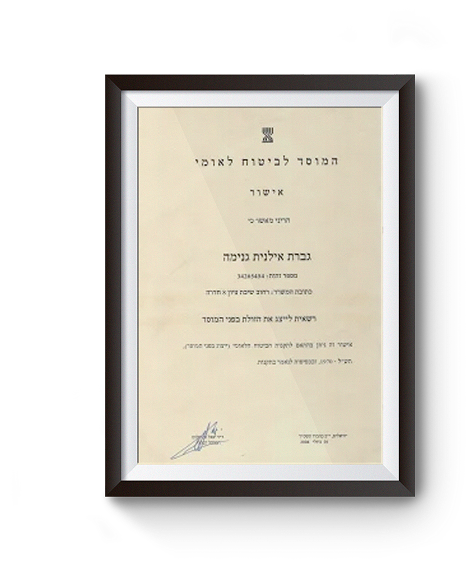
שלום לכם, אני אילנית גנימה.
הבהרה חשובה, איחור בדיווח מע"מ אפילו ביום אחד גורר קנסות וריבית הצמדה. המידע בעמוד זה הוא כללי, וכל מקרה מצריך בדיקה אישית של פעילות העסק.
דיווח ותשלום מע"מ הוא חובה חוקית של כל עוסק מורשה בישראל. הדיווח מוגש דיגיטלית דרך אתר רשות המסים, וכולל חישוב מדויק של מע"מ עסקאות (18% מהמכירות) מול מע"מ תשומות (18% שהוצאתם על הוצאות עסקיות). ההפרש הוא מה שמשלמים למדינה.
דיווח מע"מ בזמן = בלי קנסות, בלי לחץ.
השירות שלנו ב-iG-TAX כולל קבלת חשבוניות, הקלדה למערכת, חישוב מדויק, הגשה דיגיטלית בזמן, וטיפול בכל אינטראקציה עם רשות המסים. אנחנו דואגים שתעמדו בזמנים תמיד.
איך מגישים דיווח מע"מ בזמן ובלי טעויות שעולות בכסף?
אנחנו ב-iG-TAX מגישים את דיווחי המע"מ שלכם בזמן, מחושבים מדויק, ועם תיעוד מלא. השירות כולל: חישוב מע"מ עסקאות מול תשומות, קיזוז חוקי של תשומות, הגשה דיגיטלית למערכת רשות המסים, וטיפול בכל פנייה מהמדינה. הליווי מתבצע על ידי אילנית גנימה (רישיון 45633).
- ✓ דיווח בזמן - לפני ה-15 בחודש שאחרי תקופת הדיווח, ללא קנסות
- ✓ קיזוז תשומות חוקי - אנחנו מוודאים שכל ההוצאה הזכאית מקוזזת
- ✓ חיבור לחשבוניות דיגיטליות - תאימות מלאה ל"חשבונית ישראל"
- ✓ ליווי בבדיקות מע"מ - כשהמדינה שואלת, אנחנו עונים בשמכם
מענה מהיר · שירות ארצי, פגישות פרונטליות בחדרה או מרחוק
מה זה דיווח מע"מ ולמי הוא חובה?
דיווח מע"מ הוא דיווח תקופתי שעוסק מורשה חייב להגיש לרשות המסים, שבו הוא מדווח על המכירות וההוצאות שלו ומחשב כמה מע"מ הוא חייב להעביר למדינה (או לקבל החזר). חובה זו חלה על:
- עוסק מורשה מהיום שנפתח (מחזור מעל 122,833 ש"ח לשנת 2026)
- חברות בע"מ מהיום הראשון, גם אם המחזור נמוך
- בעלי מקצועות שחייבים להירשם כעוסק מורשה גם במחזור נמוך, למשל עורך דין, רואה חשבון, יועץ מס, מהנדס ורופא
עוסק פטור פטור מדיווח תקופתי אבל גם לא יכול לקזז תשומות מע"מ - שיקול מהותי בהחלטה איזה סוג להירשם.
מהי תדירות הדיווח - חודשי או דו-חודשי?
התדירות נקבעת לפי המחזור השנתי שלכם:
הסף לשנת 2026 הוא 1,775,000 ש"ח. הוא נקבע לפי מחזור העסקאות ב"שנה הקובעת", 12 חודשים רצופים שמסתיימים ב-31 באוגוסט של שנת המס שחלפה. את התדירות קובעת רשות המסים ולא בעל העסק, וההודעה עליה נשלחת בפתיחת התיק או מתעדכנת בסוף שנת המס. מ-01.01.2027 הסף עולה ל-1,805,000 ש"ח.
איחור גורר קנסות: מערכות המע"מ מפיקות קנס על איחור באופן ממוחשב, ועל המע"מ שלא שולם במועד מתווספים קנס פיגורים והפרשי הצמדה וריבית. על עוסק שלא הגיש במועד אפשר להטיל גם קנס מנהלי. במקרים חריגים ומוצדקים, כמו שירות מילואים או מצב רפואי, מגישים בקשה מנומקת לביטול הקנס או להפחתתו.
איך משלמים מע"מ: באתר רשות המסים או בבנק?
משלמים יחד עם הגשת הדוח התקופתי: בדוח לתשלום מצרפים את מלוא ההפרש בין המע"מ שגביתם מהלקוחות לבין מס התשומות. יש שתי דרכים. באתר רשות המסים מגישים ומשלמים עד ה-19 בחודש העוקב, בכרטיס אשראי או בהוראה לחיוב חשבון. בסניף בנק מגישים את השוברים מפנקס הדיווח עד ה-15 בחודש שאחרי התקופה.
- דוח להחזר: עד 21,718 ש"ח (נכון ל-01.07.2026) מגישים בבנק הדואר או בבנק מסחרי. מעל הסכום הזה, עוסק שלא חייב בדיווח מפורט מזין את הדוח ישירות למחשב שע"ם, ומי שחייב בדיווח מפורט מגיש דוח להחזר בכל סכום באופן מקוון. ההחזר מגיע בדרך כלל בתוך 30 ימים, אם הדוח הוגש במועד.
- עוסק חדש: בשלושת חודשי הדיווח הראשונים מיום הרישום מגיש דוח להחזר במשרד המע"מ האזורי, בכל סכום.
- דוח אפס: גם בתקופה בלי פעילות מגישים דוח במועד ומציינים "אפס" במחזור העסקאות. דוח אפס שלא הוגש עלול לגרור את אותם קנסות כמו דוח רגיל.
- דוח מתקן: טעות בדוח מתקנים בדוח מתקן, שמגישים רק במשרד המע"מ האזורי שבו מתנהל התיק ולא באינטרנט. אם התיקון מגדיל את החוב, מקבלים שם שובר לתשלום בבנק.
- אין מספיק כסף לתשלום: את תשלום המע"מ אי אפשר לפרוס עם הגשת הדוח השוטף. מגישים את הדוח בזמן כדי לא לקבל קנס על אי הגשה, ואחר כך פונים למחלקת הגבייה של רשות המסים ומבקשים הסדר תשלומים.
את ההגשה באתר רשות המסים, מסך אחר מסך, פירטנו במדריך לדיווח מע"מ מקוון לעוסק מורשה.
האם יש דוח שנתי למע"מ?
לעוסק מורשה אין דוח שנתי למע"מ. הוא מדווח בדוחות תקופתיים, פעם בחודש או פעם בחודשיים, לפי מחזור העסקאות. עוסק פטור לא מגיש דוחות תקופתיים (למעט בעסקאות מקרקעין), ופעם בשנה, עד 31 בינואר, מגיש הצהרה על מחזור העסקאות של השנה הקלנדרית שחלפה. על שנת 2025 המועד נדחה ל-30.04.2026.
ההצהרה נדרשת כדי שהעוסק הפטור לא ישלם מע"מ בשנה הנוכחית. התקרה לעוסק פטור היא 122,833 ש"ח נכון לשנת 2026, ומי שמחזור העסקאות שלו עולה עליה פונה למשרד המע"מ האזורי ומשנה את מעמדו לעוסק מורשה. מה מצהירים ואיך זה מתחבר לדוח למס הכנסה, פירטנו בדוח שנתי לעוסק פטור.
הדוח השנתי למס הכנסה הוא דוח אחר, שמוגש בנפרד ממע"מ, וגם עוסק פטור חייב בו. עליו כתבנו בעמוד דוח שנתי למס הכנסה לעצמאים.
איך מחושב מע"מ - עסקאות מול תשומות?
עיקרון בסיסי: משלמים מע"מ רק על "הערך המוסף" שיצרתם.
- מע"מ עסקאות = 18% מהמכירות שלכם (תכניס לכם הלקוח, אתם מעבירים למדינה)
- מע"מ תשומות = 18% שהוצאתם על הוצאות עסקיות מאושרות (ניתן לקזז = להחזיר לעצמכם)
- מע"מ לתשלום = מע"מ עסקאות פחות מע"מ תשומות
- אם מע"מ תשומות > מע"מ עסקאות = החזר מע"מ מהמדינה (לרוב בעסקים בתחילת דרך עם השקעות גדולות)
מכירות חודש: 50,000 ש"ח כולל מע"מ = 42,373 ש"ח ללא מע"מ × 18% = 7,627 ש"ח מע"מ עסקאות
הוצאות מאושרות: 5,000 ש"ח כולל מע"מ = 4,237 ש"ח ללא מע"מ × 18% = 763 ש"ח מע"מ תשומות
מע"מ לתשלום: 7,627 - 763 = 6,864 ש"ח להעברה למדינה עד ה-15 בחודש שאחרי
אילו הוצאות זכאיות לקיזוז מע"מ תשומות?
לא כל הוצאה זכאית לקיזוז. הכלל: ההוצאה חייבת להיות (1) לצורכי העסק, (2) עם חשבונית מס מקורית שהוצאה כדין על שם העוסק, (3) עם מספר הקצאה כשהסכום מחייב זאת. את מס התשומות מקזזים בדוח של התקופה שבה הוצאה החשבונית, ולכל המאוחר בתוך 6 חודשים. הוצאות שאין לקזז עליהן מע"מ, או שמקזזים רק חלק:
- הוצאות פרטיות (מזון אישי, נסיעות פרטיות, חופשה אישית)
- רכישת רכב פרטי, רכב מסחרי שמשקלו הכולל נמוך מ-3,500 ק"ג או אופנוע: אין קיזוז, גם כשהם משמשים רק לעסק (למעט עסקים שעיסוקם ברכב, כמו מורי נהיגה והשכרת רכב)
- דלק ותיקונים לרכב שמשמש גם לעסק וגם לבית: עד 2/3 מהמע"מ כשעיקר השימוש עסקי, ועד 1/4 כשעיקר השימוש פרטי
- אירוח במסעדות, בבתי קפה ובאירועי בידור: אין קיזוז, גם כשהאירוח עסקי. על כיבוד קל לאורחים במשרד מקזזים 2/3 מהמע"מ
- חשבונית שסכומה מעל תקרת "חשבוניות ישראל" ואין לה מספר הקצאה
- עסקה מ-01.01.2026 ששולמה במזומן מעבר לתקרה (6,000 ש"ח נכון לשנת 2026) ושבגללה הוטל עיצום כספי
מה כולל שירות דיווח מע"מ של iG-TAX?
אנחנו מטפלים בכל מחזור הדיווח - מקבלת החשבוניות עד הגשת הדוח ותשלום המע"מ:
מה זה "חשבונית ישראל" וכיצד זה משפיע על דיווחי מע"מ 2026?
"חשבוניות ישראל" היא רפורמה של רשות המסים לצמצום השימוש בחשבוניות פיקטיביות. כדי שהלקוח יוכל לקזז את המע"מ, כל חשבונית שסכומה עולה על התקרה צריכה מספר הקצאה מרשות המסים. מ-01.06.2026 התקרה היא 5,000 ש"ח. בחשבוניות מהמחצית הראשונה של 2026 היא הייתה 10,000 ש"ח, ובשנת 2025 היא הייתה 20,000 ש"ח. בלי מספר הקצאה אי אפשר לקזז את המע"מ. אפשר לבקש אותו בדיעבד עד שנה מהמועד שבו הוצאה החשבונית, ואחרי 6 חודשים מגישים גם בקשה לדחיית מועד. אנחנו ב-iG-TAX מטפלים גם בזה.
מה הטעויות הנפוצות שגורמות לקנסות במע"מ?
- איחור בהגשה - גם איחור קצר מפיק קנס באופן ממוחשב, ועל המע"מ שלא שולם מתווספים הפרשי הצמדה וריבית
- קיזוז תשומות לא חוקי - הוצאות פרטיות שעוברות כעסקיות (חוסר תיעוד מתאים)
- חוסר תאימות לחשבונית ישראל - חשבונית מעל הסף ללא מספר הקצאה
- שכחת עסקאות בחו"ל - מע"מ ייבוא או יצוא חסרים בדוח
- טעות בחישוב מע"מ בעסקאות מעורבות - עסקאות עם פטור חלקי
- אי-דיווח על תשלומים בכרטיס אשראי עסקי או אפליקציות תשלום
כמה זה עולה ומה כלול במחיר?
אצלנו עבודה במחיר חודשי קבוע, ללא הפתעות. המחיר תלוי בהיקף הפעילות והסוג. השירות כולל את כל מחזור הדיווח (איסוף+הקלדה+חישוב+הגשה+תשלום), וגם ייעוץ שוטף.
למה לבחור ב-iG-TAX לדיווחי מע"מ?
מעל 20 שנות ניסיון בייצוג מול רשות המסים = ידע מעמיק על איך עובדים מולם
תזכורות לחשבוניות + תהליך פנימי שמבטיח הגשה בזמן
בדיקה מדוקדקת של כל הוצאה - לא מפסידים זכאות
תאימות מלאה למודל החדש 2026 - אנחנו דואגים לזה
כשהמדינה שואלת, אנחנו עונים בשמכם ללא תוספת תשלום
שיחת היכרות חינם של 30 דקות. נסביר את התהליך, נציג מחיר חודשי קבוע, ותחליטו בלי לחץ.
לקבלת שירות דיווחי מע"מ, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, ובעלת משרד iG-TAX , חדרה. המשרד פועל בפיקוח רשות המסים בישראל. שירותים נוספים: הנהלת חשבונות כפולה, הנהלת חשבונות לעוסק מורשה, חשב שכר, דוח שנתי למס הכנסה, פתיחת עוסק מורשה, ייעוץ מס לעצמאים, ועוד. ניתן ליצור קשר בטלפון 052-8271191 או בוואטסאפ. מידע נוסף בכל זכות.
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס. דיווחי מע"מ מורכבים ותלויים בהקשר העסקי הספציפי שלכם - יש לבצע בדיקה מותאמת אישית מול יועץ מס מורשה. iG-TAX ואילנית גנימה (רישיון 45633) פועלים בפיקוח רשות המסים בישראל. תקנות והוראות עשויות להשתנות. למידע מחייב ועדכני יש לפנות אלינו בטלפון 052-8271191.