
הנהלת חשבונות לעוסק פטור
עוסק פטור מנהל ספר תקבולים ותשלומים: רושם בו כל הכנסה וכל הוצאה של העסק עם המסמך והתאריך, מוציא קבלה על כל תשלום ושומר את המסמכים 7 שנים. הפטור הוא ממע"מ בלבד, לא מניהול ספרים למס הכנסה. בכל שנה הוא מגיש הצהרה למע"מ על מחזור העסקאות ודיווח שנתי למס הכנסה.
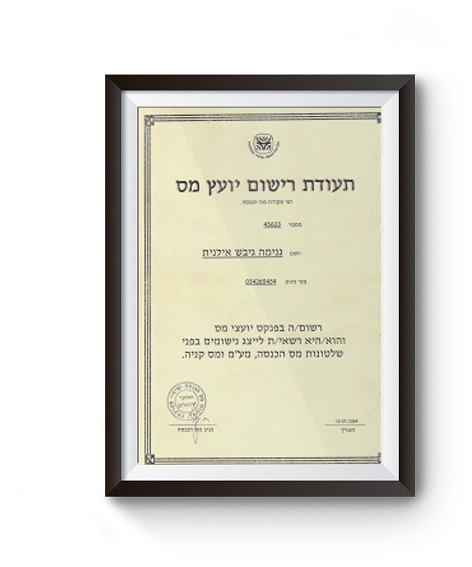
זו הנהלת חשבונות חד-צידית פשוטה במיוחד: בלי דיווחי מע"מ חודשיים ובלי מע"מ עסקאות ותשומות. אצלנו ב-iG-TAX, אילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, מטפלת בניהול החשבונות לעוסק פטור בקלות מקסימלית: אתם שולחים את הקבלות, אנחנו עושים את השאר.
העובדות במבט מהיר
למה הנהלת חשבונות לעוסק פטור פשוטה במיוחד?
כי עוסק פטור לא גובה מע"מ ולא מקזז מע"מ תשומות, ולכן אין בספרים שלו רישום של מע"מ. מספיקים פנקס תקבולים (הכנסות) ופנקס תשלומים (הוצאות), עם הסכום הברוטו של כל פעולה. בניגוד להנה"ח לעוסק מורשה, שדורשת ניהול מע"מ ודיווחים תקופתיים, עוסק פטור מגיש רק הצהרה שנתית למע"מ עד 31 בינואר.
מה צריך לרשום בפנקסי החד-צידית?
עוסק פטור אינו פטור מחובת ניהול פנקסים למס הכנסה, אלא אם קיבל מפקיד השומה פטור או הקלה בכתב. מי שלא יכול לנהל את הפנקסים כפי שנקבע בהוראות, יכול להגיש לפקיד השומה בקשה מנומקת להקלה. הרישום השוטף נשען על ארבעה רכיבים:
1
פנקס תקבולים
כל הכנסה: תאריך, סכום, פרטי לקוח ומספר הקבלה. סכום ברוטו (אין מע"מ).
2
פנקס תשלומים
כל הוצאה עסקית: תאריך, סכום ברוטו (כולל מע"מ ששולם), פרטי הספק, מספר חשבונית.
3
תיק תיעוד חוץ
שמירת כל החשבוניות וקבלות במקור (פיזי או דיגיטלי), חובה 7 שנים.
4
קבלות ללקוחות
קבלה על כל תשלום מיד עם קבלתו, בלי מע"מ.
אילו מסמכים עוסק פטור מוציא ושומר?
עוסק פטור מוציא קבלה על כל תשלום מיד כשהוא מתקבל, ואינו רשאי להוציא חשבונית מס או חשבונית מס/קבלה, כי הוא לא גובה מע"מ. חשבונית עסקה, כלומר דרישת תשלום, הוא רשאי להוציא אבל לא חייב. את הפנקסים, הרישומים והקבלות על הוצאות העסק שומרים 7 שנים.
- קבלה: מסמך שמעיד שהלקוח שילם בפועל. כשהלקוח משלם בכרטיס אשראי, מועד התשלום הוא המועד שבו העסקה אושרה, גם אם התשלום נפרס. קבלה שלא יצאה מיד עם התשלום עלולה להביא לפסילת ספרי החשבונות במס הכנסה.
- חשבונית עסקה: דרישת תשלום שבה העוסק מורה ללקוח כמה עליו לשלם. לקוח שהוא עוסק מורשה לא יכול לקזז לפיה מס תשומות.
כל סכום שמתקבל בעסק, במזומן, בשיק, בשיק דחוי, במקדמה או בכרטיס אשראי, נרשם בספרים מיד עם קבלתו, ובתקבול בשיק רושמים גם את מספר השיק ואת שם הבנק. לפי סוג העסק יש ספרים נוספים, כמו ספר קופה בעסק שיש בו קופה וספר תנועות מלאי בעסק שמחזיק סחורה.
בצד ההוצאות מתעדים כל הוצאה של העסק בקבלה או בחשבונית מהספק, ושומרים אותה בתיק התיעוד. עוסק פטור לא מקזז את המע"מ ששילם, ולכן המע"מ נכלל בסכום ההוצאה ומוכר כחלק ממנה לצורך מס הכנסה. לדוגמה, מדפסת לעסק שעלתה 1,000 ש"ח ועוד 180 ש"ח מע"מ נרשמת כהוצאה של 1,180 ש"ח.
האם עוסק פטור צריך להדפיס פנקס קבלות?
לא. אפשר להפיק קבלות בתוכנה, כל עוד היא ממספרת כל קבלה אוטומטית במספור עוקב ולא מאפשרת למחוק קבלה שכבר הופקה. לפי הוראה 18 להוראות מס הכנסה (ניהול פנקסי חשבונות), קבלות יוצאות מספר כרוך, וההגדרה של ספר כרוך כוללת גם קובץ ממוחשב כזה. תוכנה שחייבת ברישום ברשות המסים צריכה להיות רשומה שם. מי שבוחר בפנקס נייר צריך פנקס כרוך שדפיו ממוספרים מראש במספור עוקב, ובכל דף שנתלש נשאר בפנקס העתק עם אותו מספר.
איך מקבלים אישור עוסק פטור?
מקבלים אותו ממע"מ כבר עם הרישום: לפי סעיף 53 לחוק מס ערך מוסף, מי שנרשם ואינו עוסק מורשה מקבל אישור על הרישום ועל הסיווג שלו. את השלבים עצמם פירטנו בעמוד על שלבי הרישום כעוסק פטור. לקוח עסקי או גוף ציבורי יבקש מכם גם אישור ניהול ספרים וניכוי מס במקור, ופטור מהניכוי מבקשים מפקיד השומה, כפי שפירטנו במדריך לאישור ניהול ספרים וניכוי מס במקור.
אילו הוצאות רכב מוכרות לעוסק פטור?
עוסק פטור מנכה את הוצאות החזקת הרכב, כמו דלק, ביטוח, רישוי, תיקונים ופחת, אבל ברכב שמשמש גם לנסיעות פרטיות רק חלק מהן מוכר: ההוצאות פחות שווי השימוש ברכב, או 45% מההוצאות, לפי הגבוה מביניהם. כך קובעות תקנות מס הכנסה (ניכוי הוצאות רכב), והן חלות על כל הכנסה מעסק.
הוצאות החזקת הרכב לפי התקנות:
- דלק ושמנים, תיקונים ותחזוקה שוטפת
- רישוי, ביטוח חובה וביטוח מקיף
- דמי שכירות או ליסינג, ואגרת כביש אגרה
- חניה שאינה במקום העיסוק או סמוך אליו
- פחת על הרכב
כל הוצאת רכב נרשמת בפנקס התשלומים, ואת החלק המוכר מנכים בדוח השנתי לעוסק פטור.
מה עוסק פטור מגיש בכל שנה?
עוסק פטור מגיש בכל שנה שני דיווחים. למע"מ הוא מצהיר עד 31 בינואר על מחזור העסקאות של השנה שחלפה, ואת ההצהרה על 2025 אפשר היה להגיש עד 30.04.2026. למס הכנסה הוא מגיש דוח שנתי, ובעל עסק זעיר מסתפק בדרך כלל בדיווח שנתי מקוצר. דיווחי מע"מ חודשיים או דו-חודשיים אין לו.
לוח הדיווחים השנתי
✓
✓
✓
✓
את ההצהרה למע"מ מגישים כדי להימנע מתשלום מע"מ בשנה הנוכחית. התקרה למחזור העסקאות של עוסק פטור היא 122,833 ש"ח ב-2026 (120,000 ש"ח ב-2025). מי שחוצה אותה עובר לעוסק מורשה, ומאז מחייב מע"מ בעסקאות, מפיק חשבוניות מס ומדווח למע"מ באופן שוטף.
כמה מותר להרוויח כעוסק פטור?
התקרה נבדקת על ההכנסות ולא על הרווח: מחזור העסקאות, כלומר כל ההכנסות מהעסק בשנה לפני שמורידים הוצאות, לא יכול לעבור 122,833 ש"ח ב-2026. הרווח הוא מה שנשאר מהסכום הזה אחרי ההוצאות, ועליו אין מגבלה נפרדת.
- את המחזור קוראים מפנקס התקבולים. סך הקבלות שהוצאתם בשנה הוא המחזור שנבדק מול התקרה. ההוצאות שבפנקס התשלומים לא מקטינות אותו, ולכן מחזור מעל התקרה מחייב לעבור לעוסק מורשה גם כשהרווח נמוך.
- על הרווח משלמים מס. הרווח, אחרי ההוצאות המוכרות או אחרי 30% אצל בעל עסק זעיר, חייב במס הכנסה ובדמי ביטוח לאומי.
ברישום החודשי אנחנו עוקבים אחרי המחזור המצטבר ומתריעים כשהוא מתקרב לתקרה. מה קורה כשעוברים אותה, מי לא רשאי להיות עוסק פטור גם במחזור נמוך ומתי משתלם להירשם כעוסק מורשה מתחת לתקרה, פירטנו בעמוד על פתיחת עוסק מורשה.
אפשר לחזור מעוסק מורשה לעוסק פטור?
כן, כשהמחזור ירד מתחת לתקרה ונשאר שם שנתיים רצופות. במצב כזה מע"מ רושם את העוסק כעוסק פטור, ביוזמתו או לפי בקשת העוסק, כך קובע סעיף 59 לחוק מס ערך מוסף. מי שהעיסוק שלו מחייב רישום כעוסק מורשה גם במחזור נמוך נשאר עוסק מורשה.
מיום השינוי מוציאים קבלה במקום חשבונית מס, ובמקום הדיווח התקופתי מגישים הצהרה שנתית אחת. ציוד שקניתם כעוסק מורשה וניכיתם את המע"מ עליו חייב במע"מ כשמוכרים אותו, גם אחרי המעבר, לפי סעיף 31 לחוק. לכן לפני הבקשה בודקים איזה ציוד יש בעסק ומה צפוי להימכר.
מה זה עסק זעיר ואיך הוא משנה את ניהול הספרים?
עסק זעיר הוא מעמד במס הכנסה, לא במע"מ. עוסק פטור חדש נרשם כבעל עסק זעיר, אלא אם ציין בטופס שאינו מעוניין בכך. בעל עסק זעיר מנכה 30% מהכנסותיו כהוצאה, במקום ניכוי הוצאות לפי קבלות, וממשיך להוציא קבלה על כל תשלום ולנהל פנקסים קבילים.
את התנאים, את המקרים שבהם עסק לא נחשב זעיר ואת הרישום פירטנו בעמוד פתיחת עוסק זעיר.
האם אפשר להיות גם עוסק פטור וגם שכיר, ואיך זה משפיע על הספרים?
כן. שכיר רשאי לנהל במקביל עסק כעוסק פטור, ואת התקרה בודקים רק על ההכנסות מהעסק, בלי המשכורת. בפנקסי העסק רושמים רק את ההכנסות וההוצאות של העסק, והמשכורת מצטרפת לחשבון רק בדוח השנתי למס הכנסה.
- הוצאות של העבודה כשכיר לא נרשמות בעסק. נסיעות מהבית למקום העבודה, או מחשב שמשמש רק אצל המעסיק, אינן הוצאה של העסק. הוצאה שמשמשת את שתי העבודות אפשר לפעמים לדווח, ואותה אנחנו בודקים לגופה.
- מי שאינו עסק זעיר: שתי ההכנסות נפגשות בדוח השנתי. מדווחים בו על הכנסות העסק אחרי ההוצאות המוכרות, לצד המשכורת והזיכויים שקיבלתם כשכירים, והמס מחושב על כל ההכנסות יחד.
- בעל עסק זעיר שהוא גם שכיר. המס מחושב על המשכורת ועל 70% ממחזור העסקאות, בלי ניכוי הוצאות לפי קבלות. אפשר לעשות תיאום מס מקוון בתחילת השנה ולהגיש אחריה דיווח שנתי מקוצר, או לוותר על התיאום ולהגיש דוח שנתי רגיל שבו מציינים שהעסק זעיר.
את הבדיקות לפני הפתיחה, כולל ביטוח לאומי, פירטנו בעמוד על פתיחת עוסק פטור לצד עבודה כשכיר.
כך נראים הספרים אצל סוחר בתיק ממומן (נוסטרו) שנרשם כעוסק פטור, למשל בוגר קורס מסחר יומי בתיק ממומן (מאור גנימה הוא בן משפחה של אילנית. איננו מקבלים תגמול על ההפניה.). כל תשלום מחברת המימון נרשם בהכנסות העסק עם קבלה, ובצד ההוצאות נרשמים דמי המבחנים, המנויים לפלטפורמות המסחר ושאר ההוצאות של הפעילות. תשלום מחברה זרה נספר בתקרת המחזור כמו כל הכנסה אחרת של העסק, ובסוף השנה הרווח וההוצאות עוברים לדוח השנתי למס הכנסה.
תהליך ניהול הספרים אצלנו
1שוטף
שליחת קבלות
אתם שולחים חודש בחודשו את הקבלות שהוצאתם ואת הקבלות והחשבוניות על ההוצאות.
2חודש בחודשו
רישום וסיווג
אנחנו רושמים את כל הפעולות בפנקסים הדיגיטליים. מסווגים הוצאות לקטגוריות מס.
מתי עוסק פטור צריך רואה חשבון או יועץ מס, ומתי אפשר לבד?
החוק לא מחייב עוסק פטור להיעזר ברואה חשבון או ביועץ מס, והוא רשאי לנהל את הספרים ולהגיש את הדיווחים בעצמו. עסק עם מקור הכנסה אחד, מעט הוצאות ומחזור רחוק מהתקרה מסתדר לבד בדרך כלל. ליווי מקצועי משתלם כשיש בעסק החלטה שמשנה את המע"מ או את המס, או כשפקיד השומה פונה אליכם.
מה עוסק פטור יכול לעשות בעצמו?
את הדיווחים הקבועים אפשר להגיש באתר רשות המסים, בלי להגיע למשרד:
- ההצהרה השנתית למע"מ. ממלאים אותה באתר רשות המסים.
- הדוח השנתי למס הכנסה. ממלאים ושולחים אותו באתר. בעל עסק זעיר מדווח פעם בשנה על המחזור במערכת הדיווח המקוצר, והמערכת מחשבת בעצמה את ההכנסה החייבת ואת המס.
- עזרה בלי עלות. בתקופת הגשת הדוחות רשות המסים מפעילה לשכות הדרכה שעוזרות במילוי הדוח השנתי.
באילו מצבים משתלם להיעזר באיש מקצוע?
כשטעות או החלטה לא נכונה עולות כסף שקשה להחזיר. אלה המקרים שבהם אנחנו ממליצים לא להסתדר לבד:
- המחזור מתקרב לתקרה באמצע השנה. את המעבר לעוסק מורשה מבקשים לפני התשלום שחוצה את התקרה, ואת המע"מ ששילמתם על הוצאות לפני המעבר אי אפשר לקזז בדיעבד.
- כל הלקוחות בחו"ל. על ייצוא שירותים חל מע"מ בשיעור אפס, ועוסק מורשה יכול לקבל החזר על המע"מ ששילם על הוצאות העסק בארץ. לכן שווה לבדוק אם הרישום כעוסק מורשה משתלם יותר, גם במחזור נמוך מהתקרה.
- עסקאות שלא נסגרות בתשלום אחד. מקדמה על עסקה, תשלומים לאורך זמן או עסקה שבוטלה דורשים לדעת מתי ואיך רושמים כל סכום.
- מכתב מפקיד השומה. דרישה להצהרת הון, שומה או דוח שלא הוגש. כשדוח לא מוגש, פקיד השומה רשאי לקבוע את ההכנסה החייבת לפי שיקול דעתו, ולכן לא מחכים עם התשובה.
איך בוחרים רואה חשבון או יועץ מס לעוסק פטור?
בוחרים מי שרשאי לייצג אתכם מול מס הכנסה ומע"מ ומכיר את מה שמיוחד לעוסק פטור. לא חייבים דווקא רואה חשבון: לפי חוק הסדרת העיסוק בייצוג על ידי יועצי מס, גם יועץ מס הרשום בפנקס ובעל רישיון בתוקף רשאי לייצג אתכם לפני רשות המסים.
- רישיון לייצג. מנהל חשבונות רושם את הפנקסים, אבל מול פקיד השומה עומד בשמכם רק מייצג בעל רישיון. בקשו את מספר הרישיון כבר בשיחה הראשונה. עוד על ההבדל בין יועץ מס, רואה חשבון ומנהל חשבונות.
- מעקב אחרי התקרה. בדיקה חודשית של סך הקבלות מול תקרת המחזור, ולא רק בסוף השנה.
- עסק זעיר או הוצאות בפועל. בכל שנה בודקים איזו דרך מקטינה לכם את המס.
כמה עולה רואה חשבון או יועץ מס לעוסק פטור, ומה כלול במחיר?
המחיר נקבע לפי היקף העבודה בעסק ולפי מה שכלול בליווי, ואין לו תעריף אחיד. אצל עוסק פטור הוא נמוך מאשר אצל עוסק מורשה, כי אין לו דיווחי מע"מ חודשיים או דו-חודשיים. לכן משווים הצעות לפי מה שכלול בהן ולא רק לפי הסכום: ליווי מלא כולל רישום שוטף של הקבלות ואת שני הדיווחים השנתיים, ההצהרה למע"מ והדוח למס הכנסה, ולא רק דוח בסוף השנה.
| מה קובע את המחיר | פחות עבודה | יותר עבודה |
|---|---|---|
| היקף הרישום | מעט קבלות והוצאות בחודש | הרבה קבלות והוצאות בחודש |
| הדיווח למס הכנסה | עסק זעיר בדיווח מקוצר, בדרך כלל בלי מקדמות | דוח שנתי רגיל, ניכוי הוצאות לפי קבלות ומקדמות |
| פניות מרשות המסים | שנה בלי פניות | דרישה להצהרת הון, שומה או דוח שלא הוגש |
שכר הטרחה הוא הוצאה של העסק. מי שמנכה הוצאות לפי קבלות רושם אותו בפנקס התשלומים ומנכה אותו בדוח השנתי, ובעל עסק זעיר לא מנכה אותו בנפרד, כי הניכוי הקבוע מחליף את כל ההוצאות. אצלנו את הספרים, הדיווחים והייצוג מרכזת אילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, והמחיר נקבע בבדיקת ההתאמה לפי מספר הקבלות בחודש.
5 טעויות בהנה"ח לעוסק פטור
1
הוצאת חשבונית מס במקום עסקה
על כל תשלום מוציאים קבלה, ודרישת תשלום יוצאת כחשבונית עסקה.
2
ציון מע"מ בחשבונית
עוסק פטור לא גובה מע"מ מלקוחותיו ולא מעביר מע"מ לרשות המסים, ולכן אין בקבלה שלו שורת מע"מ.
3
שכחת הצהרה שנתית 31.1
ההצהרה למע"מ על מחזור העסקאות היא חובה נפרדת מהדוח השנתי למס הכנסה.
4
לא בודקים אם עדיף עוסק זעיר
ניכוי 30% משתלם רק כשהוא גבוה מההוצאות שהייתם מנכים בדוח רגיל.
פשוט וקל
עוסק פטור? בואו נטפל בספרים בשבילכם
הנה"ח לעוסק פטור פשוטה במיוחד, מתאימה למי שרוצה לחסוך זמן ולהתמקד בעסק.
בדיקת התאמה ראשונית של 30 דקות, חינם:
- הערכת היקף החשבוניות החודשי
- בדיקה אם עוסק זעיר יחסוך לכם מס
- הצעת חבילה מתאימה
קישורים שימושיים
- פתיחת עוסק פטור
- פתיחת עוסק זעיר, חלופה משתלמת
- הנה"ח חד-צידית (כללי)
- דוח שנתי לעוסק פטור
- רשות המסים: מידע לעסקים
- מחשבון מס לעצמאי, מס הכנסה, ביטוח לאומי ומקדמות לעצמאים
תוכן העניינים
- למה הנהלת חשבונות לעוסק פטור פשוטה במיוחד?
- מה צריך לרשום בפנקסי החד-צידית?
- אילו מסמכים עוסק פטור מוציא ושומר?
- אילו הוצאות רכב מוכרות לעוסק פטור?
- מה עוסק פטור מגיש בכל שנה?
- מה זה עסק זעיר ואיך הוא משנה את ניהול הספרים?
- האם אפשר להיות גם עוסק פטור וגם שכיר, ואיך זה משפיע על הספרים?
- תהליך ניהול הספרים אצלנו
- מתי עוסק פטור צריך רואה חשבון או יועץ מס, ומתי אפשר לבד?
- איך בוחרים רואה חשבון או יועץ מס לעוסק פטור?
- 5 טעויות בהנה"ח לעוסק פטור
- קישורים שימושיים
ביקורות אמיתיות, מילה במילה
עצמאים שליווינו מספרים
אילנית, בעלת מקצוע אמיתית עזרה ועוזרת לי המון להקים את העסק ולתחזק אותו. ממליץ בחום לכל המבקש
מקורות רשמיים
העמוד עודכן לאחרונה ב-17.11.2026. אלה המקורות הרשמיים שהוא מפנה אליהם.