אם הגעתם לגיל שבו אתם זכאים לקצבת זקנה מהביטוח הלאומי, עומדת בפניכם החלטה שיכולה להשפיע על מאות אלפי שקלים לאורך חייכם. דחיית קצבת זקנה היא אפשרות חוקית שבה מוותרים על קבלת הקצבה בגיל הזכאות הראשוני, בתמורה לתוספת קבועה של 5% לכל שנת דחייה, עד תקרה של 25%. השאלה האמיתית אינה אם הדחייה "משתלמת" באופן תיאורטי, אלא מתי נקודת האיזון הכלכלית נופלת, ומה המצב הבריאותי והתזרימי שלכם ביחס אליה. במאמר הזה תמצאו חישוב מדויק של נקודת האיזון, שלושה פרופילים אמיתיים של פורשים שהגיעו להחלטות שונות, והבדיקות שחשוב לעשות לפני שאתם סוגרים את ההחלטה.
מה המאמר הזה מכסה
המאמר עוסק בהיבטי המס והתזרים של דחיית קצבת זקנה בלבד. בחירת מוצר פנסיוני, מסלול השקעה או קרן דורשת בעל רישיון ייעוץ פנסיוני. אנחנו יועצי מס מוסמכים ומלווים אתכם בצד המיסויי ובתכנון הפרישה הכולל.
עיקרי הדברים
- כל שנת דחייה של קצבת הזקנה מזכה בתוספת קבועה של 5%, עד תקרה של 25% (חמש שנות דחייה).
- נקודת האיזון הסטטיסטית לדחייה של שנה אחת היא כ-20 שנים מגיל תחילת הקבלה בפועל. מעבר לה, הדחייה כדאית.
- מי שגילו הביולוגי צעיר, יש לו היסטוריה משפחתית של אריכות ימים ואין לו צורך מיידי בכסף, נמצא בדרך כלל בצד הנכון של האיזון.
- קצבת זקנה חייבת במס הכנסה כהכנסה רגילה, ולכן תוספת של 25% עשויה להעלות אתכם למדרגת מס גבוהה יותר.
- מי שעובד אחרי גיל הזכאות המותנה ומרוויח מעל כ-7,122 ש"ח ברוטו בחודש, הקצבה שלו נשללת ממילא, והדחייה הופכת לכורח ולא לבחירה.
- החלטת הדחייה אינה סופית בכל שנה. אפשר לפנות לביטוח הלאומי בכל עת ולהתחיל לקבל את הקצבה המוגדלת.
- יש לבחון את הדחייה כחלק מתכנון מס פרישה כולל, יחד עם קיבוע זכויות, היוון קצבה ועיתוי המשיכות הפנסיוניות.
מה זה דחיית קצבת זקנה ואיך המנגנון עובד?
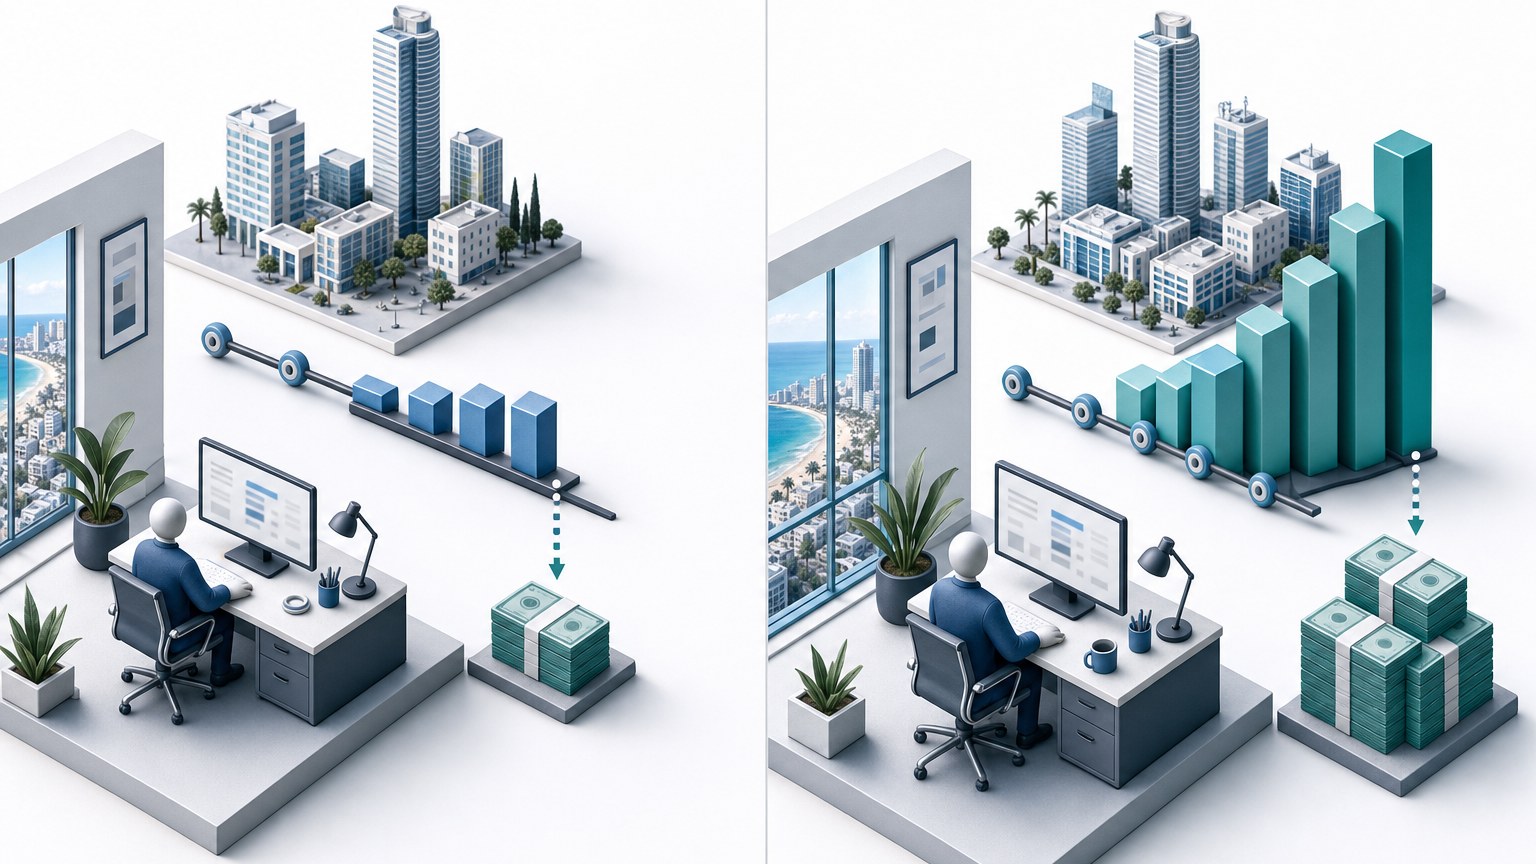
דחיית קצבת זקנה היא זכות שמעניק הביטוח הלאומי לכל מי שהגיע לגיל הזכאות המותנה (67 לגבר, ובהתאם לשנת לידה לאישה), ובוחר שלא לקבל את הקצבה מיד. במקום לקבל את הקצבה החודשית בגיל הזכאות הראשוני, הקצבה "ממתינה" ומצטברת בה תוספת של 5% לכל שנת דחייה, עד לתקרה של 25% לאחר חמש שנות דחייה. התוספת היא קבועה, חלה לכל חיי המקבל, ואינה נשחקת.
המנגנון פשוט בצורתו, אבל ההחלטה מורכבת. כל שנה שבה אתם דוחים את הקצבה, אתם מוותרים על 12 תשלומים חודשיים כאן ועכשיו, בתמורה לכך שהתשלום החודשי העתידי יהיה גבוה ב-5%. הביטוח הלאומי בנה את הנוסחה כך שתהיה מאוזנת סטטיסטית למי שחי את תוחלת החיים הממוצעת, ומי שחי מעבר לכך, מרוויח.
לפי המוסד לביטוח לאומי, קצבת זקנה, התוספת מתווספת לקצבה הבסיסית ולכל תוספת אחרת שהייתה מגיעה לכם ממילא (תוספת ותק, תוספת תלויים). היא לא רק פונקציה של הקצבה הבסיסית.
מה הבסיס החוקי של דחיית קצבת זקנה?
הזכות לדחייה מעוגנת בחוק הביטוח הלאומי (נוסח משולב) התשנ"ה-1995, בפרק י"א שעוסק בקצבאות זקנה ושאירים. הסעיף שקובע את התוספת של 5% לכל שנת דחייה הוא סעיף 248 לחוק, שמפרט את מנגנון הגדלת הקצבה בהתאם למספר שנות הדחייה.
החוק קובע שני גילאי זכאות שחשוב להבחין ביניהם. גיל הזכאות המותנה הוא הגיל הראשון שבו אפשר לקבל קצבה, אך בתנאי שההכנסה החודשית מעבודה אינה חורגת מתקרה שקבועה בחוק (נכון ל-2026, כ-7,122 ש"ח ברוטו ליחיד). גיל הזכאות המוחלט הוא גיל 70 לגבר ולאישה, ובו הקצבה משולמת ללא קשר להכנסות מעבודה. דחייה אפשרית בין גיל הזכאות המותנה לגיל הזכאות המוחלט, כלומר עד חמש שנים לגבר.
מה נכון ב-2026 ומה השתנה
נכון ל-2026, תקרת התוספת נותרה 25% (חמש שנות דחייה בשיעור 5% לשנה). לא חל שינוי בשיעור התוספת לכל שנת דחייה. גיל פרישה חוקי לגבר הוא 67 ולאישה הוא בטווח 62 עד 65, בהתאם לשנת לידה, לפי חוק גיל פרישה התשס"ד-2004. ב-2026, אישה הפורשת נמצאת סביב 63 עד 63.5, וגיל 65 חל רק על ילידות 1970 ואילך.
גובה קצבת הזקנה הבסיסית ליחיד ב-2026 הוא כ-1,795 ש"ח, ולזוג כ-2,702 ש"ח, לפני תוספות ותק ותלויים. התוספות יכולות להגדיל את הקצבה משמעותית, ולכן גם 25% תוספת מהוות סכום לא זניח. פרטים מלאים ומעודכנים בסכומי קצבת זקנה באתר הביטוח הלאומי.
איך מחשבים את נקודת האיזון של דחיית קצבת זקנה?
נקודת האיזון היא הגיל שבו הסכום הכולל שתקבלו עם דחייה משתווה לסכום שהייתם מקבלים ללא דחייה. מעבר לנקודה הזו, הדחייה מניבה רווח. לפניה, היא גרעונית. הנוסחה בסיסית, המקדם 20 שנה נגזר מהחלוקה של 100% בשיעור התוספת של 5% לשנה.
החישוב: אם מוותרים על שנה אחת של קצבה (12 תשלומים) ומקבלים בתמורה תוספת של 5% לכל חודש עתידי, צריך 20 שנה של תשלומים מוגדלים כדי לכסות את ההפסד הראשוני. כלומר, פורש שדוחה שנה אחת מגיל 67 לגיל 68, מגיע לנקודת איזון בגיל 88. פורש שדוחה חמש שנים מגיל 67 לגיל 72, מגיע לנקודת איזון בגיל 92.
דוגמה מהחיים, מאיר בן 67
מאיר, בן 67, פורש משוק העבודה בבריאות טובה. הקצבה הבסיסית שלו ועם תוספות ותק עומדת על 2,200 ש"ח לחודש. הוא שוקל לדחות את הקצבה בשלוש שנים, עד גיל 70. התוספת תהיה 15%, כלומר כ-330 ש"ח לחודש. הקצבה המוגדלת תהיה 2,530 ש"ח לחודש.
בשלוש שנות הדחייה הוא יוותר על 2,200 x 36 = 79,200 ש"ח. התוספת החודשית של 330 ש"ח מכסה את ההפסד תוך 240 חודשים (20 שנה), כלומר הוא מגיע לנקודת איזון בגיל 90. היות שתוחלת החיים של גבר בריא בן 67 בישראל ב-2026 היא כ-85, ההחלטה סטטיסטית גרעונית למאיר הממוצע, אבל חיובית למי שמעריך שיחיה מעבר ל-90.
דוגמה מהחיים, רחל בת 63
רחל, בת 63, מורה שפרשה, בעלת היסטוריה משפחתית של אריכות ימים (אמה בת 94 ואבא נפטר בגיל 92). היא מקבלת קצבה בסיסית של 1,900 ש"ח. אין לה דחק תזרימי, יש לה פנסיה תקציבית נאה וקצבה מקרן השתלמות. היא שוקלת לדחות חמש שנים עד גיל 68, בהתאם לגיל הזכאות המוחלט שחל עליה לפי שנת לידתה (גיל הזכאות המוחלט לנשים משתנה בהתאם לשנתון, ולעיתים גבוה יותר).
נבדוק נקודת איזון: ויתור על 1,900 x 60 = 114,000 ש"ח, בתמורה לתוספת של 475 ש"ח לחודש. נקודת האיזון בגיל 88. בהינתן ההיסטוריה המשפחתית שלה, הסיכוי להרוויח בפועל גבוה מאוד. בהחלטה שלה, יש גם נימוק לא כלכלי, חוסר הצורך בכסף היום, שהופך את הדחייה למהלך של תזרים עתידי ולא של התעשרות.
מי כדאי לו לדחות את קצבת הזקנה ומי לא?
ההחלטה אם לדחות קצבת זקנה אינה חישוב מתמטי טהור. היא תמהיל של תוחלת חיים צפויה, מצב בריאותי, תזרים מזומנים נוכחי, מצב משפחתי ושיקולי מס. בתיקים שאנחנו מלווים במשרד, אנחנו רואים שהחלטה שגויה בכיוון אחד או בשני, יכולה לעלות עשרות אלפי שקלים.
פרופיל שבדרך כלל כדאי לו לדחות
- פורש בבריאות טובה בלי מחלות כרוניות מהותיות
- היסטוריה משפחתית של אריכות ימים משני צדי המשפחה
- יש הכנסות נוספות שמכסות את ההוצאות השוטפות (פנסיה תקציבית, קצבה פרטית, הכנסה פסיבית)
- אין צורך תזרימי מיידי בכסף
- רצון להבטיח קצבה חודשית גבוהה יותר בגיל מבוגר, כשההוצאות הרפואיות לרוב עולות
- בן זוג צעיר יחסית שעשוי להמשיך לקבל את הקצבה כאלמן או אלמנה (תלוי בכללי שאירים)
פרופיל שבדרך כלל עדיף לו לקבל מיד
- פורש עם מחלה כרונית או מצב בריאותי שמקצר את תוחלת החיים הצפויה
- היסטוריה משפחתית של תמותה בגילאי 70 ו-80
- צורך תזרימי אמיתי בכסף היום, לכיסוי הוצאות שוטפות
- רצון להעביר את הכסף כבר עכשיו למשפחה או להשקיע אותו באפיק אחר
- פורש שיודע שימשיך לעבוד ולא יחצה את תקרת ההכנסה שמונעת קבלת קצבה (אז הדחייה טבעית)
פרופיל שהבחירה אינה שלו
פורש שעובד ומרוויח מעל התקרה (כ-7,122 ש"ח ברוטו ליחיד ב-2026) בין גיל 67 ל-70, לא מקבל את הקצבה ממילא. במצב כזה, "הדחייה" מתרחשת אוטומטית, והתוספת של 5% לכל שנה מצטברת גם ללא בקשה פעילה. חשוב להגיש בקשה בביטוח הלאומי כדי לוודא שהתוספות נרשמות נכון.
איך מס הכנסה משפיע על ההחלטה לדחות את קצבת הזקנה?
קצבת זקנה חייבת במס הכנסה כהכנסה רגילה, בכפוף למדרגות המס הרגילות ולנקודות הזיכוי. התוספת של 25% לקצבה הבסיסית עשויה להעלות אתכם למדרגת מס גבוהה יותר, במיוחד אם יש לכם הכנסות נוספות מפנסיה, מהשכרה או מעבודה. זהו שיקול שלרוב לא נלקח בחשבון בחישוב הכדאיות הראשוני.
מעבר לכך, קצבת הזקנה אינה נכנסת לפטור של סעיף 9א לפקודת מס הכנסה, שחל רק על קצבה מזכה מקרן פנסיה או מהסדר פנסיוני אחר. היא מחושבת כהכנסה רגילה חייבת במס, ולכן תוספת של 25% היא תוספת ברוטו שתתורגם לתוספת נטו קטנה יותר, בהתאם למדרגת המס השולית שלכם.
לפורש שההכנסות שלו ממילא גבוהות ונמצאות במדרגה של 31% או 35%, חלק מהתוספת של 25% "ייבלע" במס, והכדאיות הכלכלית פוחתת. לעומת זאת, לפורש שהכנסותיו נמוכות ומנוצלות נקודות הזיכוי במלואן, התוספת מגיעה כמעט במלואה לכיסו. זהו המקום שבו תכנון מס פרישה כולל, שבוחן את כל מקורות ההכנסה יחד, מניב ערך אמיתי.
כמה באמת מרוויחים מדחיית קצבת זקנה בחישוב מצטבר?
הטבלה הבאה משווה בין שני תרחישים, קבלה מיידית של קצבה בסיסית בגובה 2,000 ש"ח בגיל 67, לעומת דחייה מלאה של חמש שנים לגיל 72 וקצבה מוגדלת ב-25% (2,500 ש"ח). העמודה השלישית מתרגמת את ההפרש הברוטו להפרש נטו משוער, בהנחת מדרגת מס שולית של 21%, כדי לשקף את השחיקה המיסויית בפועל.
| גיל | הפרש מצטבר ברוטו (ש"ח) | הפרש מצטבר נטו במדרגת מס 21% (ש"ח) |
|---|---|---|
| 72 | 120,000- (לטובת קבלה מיידית) | 94,800- (לטובת קבלה מיידית) |
| 80 | 72,000- (לטובת קבלה מיידית) | 56,880- (לטובת קבלה מיידית) |
| 85 | 42,000- (לטובת קבלה מיידית) | 33,180- (לטובת קבלה מיידית) |
| 90 | 12,000- (לטובת קבלה מיידית) | 9,480- (לטובת קבלה מיידית) |
| 92 (נקודת איזון ברוטו) | 0 | 0 |
| 95 | 18,000+ (לטובת דחייה) | 14,220+ (לטובת דחייה) |
| 100 | 48,000+ (לטובת דחייה) | 37,920+ (לטובת דחייה) |
מקור: חישוב סכומים מצטברים לפי קצבה בסיסית של 2,000 ש"ח, תוספת של 25% לדחייה מלאה. סימן מינוס מציין יתרון למי שלא דחה, סימן פלוס מציין יתרון לדוחה. ההפרש הנטו מחושב בהנחת מדרגת מס שולית אחידה של 21% על הקצבה כולה, להמחשה בלבד. במדרגות גבוהות יותר (31% או 35%) השחיקה חזקה יותר ונקודת האיזון הנטו נדחית אף מעבר לגיל 92. התוצאה הסופית תלויה בגובה הקצבה הפרטני, במדרגת המס, בנקודות הזיכוי ובמשתנים אישיים נוספים.
ההחלטה על דחיית קצבת זקנה אינה עומדת לבד.
היא חלק מתכנון מס פרישה שמשלב גם קיבוע זכויות, היוון קצבה ועיתוי משיכת כספים פנסיוניים. החלטה בבידוד עלולה לעלות עשרות אלפי שקלים.
אילנית גנימה, יועצת מס מוסמכת ומתכננת פרישה, בוחנת את התמונה הכוללת ומסייעת להגיע להחלטה שמתאימה דווקא למצבכם האישי.
איך בודקים מצב בריאותי וציפיות חיים לקראת ההחלטה?
הבדיקה הכלכלית טהורה אבל הפרמטר הכי קריטי בה הוא הבריאות, וזה נושא שקשה לדבר עליו בפתיחות. יחד עם זאת, אי אפשר להחליט על דחייה בלי לעשות הערכה כנה של מצב הבריאות ושל גנטיקה משפחתית. מהניסיון שלנו, זהו החלק שהכי קשה ללקוחות לדבר עליו, אבל הכי קובע את התוצאה.
שלב 1 בדיקת מצב בריאותי נוכחי
התייעצו עם רופא המשפחה או עם רופא פנימי לגבי המצב הכללי שלכם. בקשו הערכה כללית של תוחלת החיים הצפויה בהינתן המחלות הכרוניות הקיימות (אם קיימות). רופאים לרוב לא נותנים מספר מדויק, אבל יכולים לרמז על תחזית כללית. מחלת לב כרונית, סוכרת לא מאוזנת, מחלות ריאה או מחלה אונקולוגית פעילה הן גורמים ששוקלים נגד דחייה.
שלב 2 בדיקת היסטוריה משפחתית
רשמו את גילאי הפטירה של ההורים, הסבים והסבתות משני הצדדים. אם רוב קרובי המשפחה חיו מעל גיל 85, זה סימן חיובי לאריכות ימים אפשרית אצלכם. אם רוב הקרובים נפטרו בגיל 70 או 75, קחו את זה בחשבון. גנטיקה אינה גזרה, אבל היא אינדיקציה מהותית בחישובים אקטואריים.
שלב 3 בדיקת תזרים מזומנים
הערכו האם אתם זקוקים לקצבת הזקנה לכיסוי ההוצאות השוטפות שלכם, או שהיא "בונוס" לצד הכנסות אחרות. אם היא מהותית לתזרים, אל תדחו. גם אם הדחייה כדאית בטווח הארוך, היא לא שווה אם היא יוצרת מצוקה בחמש השנים הקרובות או מחייבת אתכם לקחת הלוואות.
שלב 4 בדיקת תכנון מס כולל
בדקו כיצד קצבת הזקנה משתלבת עם שאר ההכנסות שלכם. מה המדרגה השולית שלכם היום? מה היא תהיה בעוד חמש שנים? האם יש לכם קצבה פנסיונית שעליה אתם משלמים מס מופחת בזכות קיבוע זכויות? האם ההיוון של חלק מהקצבה הפנסיונית עלול לשנות את התמונה? זה המקום שבו תכנון מס פרישה כולל הופך את ההחלטה למושכלת.
איך מגיעים להחלטה נכונה ומה הצעדים המעשיים?
דחיית קצבת זקנה היא כלי כלכלי שיכול להניב רווח משמעותי למי שעתידו הביולוגי ארוך, או להפך, הפסד נטו למי שתוחלת חייו קצרה. אין תשובה אחת שמתאימה לכולם. התשובה הנכונה היא כזו שמשלבת חישוב כלכלי מדויק, הערכה בריאותית כנה ותכנון מס פרישה כולל.
הצעד הראשון שלכם הוא פשוט. בקשו מהביטוח הלאומי אומדן של הקצבה הצפויה שלכם בגיל הזכאות הראשוני ובגיל הזכאות המוחלט, כולל כל התוספות. אפשר להגיש בקשה דרך האזור האישי באתר, או בסניף.
הצעד השני הוא בדיקת מצב הבריאות וההיסטוריה המשפחתית בכנות. הצעד השלישי הוא בדיקת התזרים הנוכחי, האם אתם זקוקים לכסף היום או שאתם יכולים לוותר עליו. הצעד הרביעי, והחשוב ביותר, הוא לשלב את כל הנתונים האלה עם תכנון מס הפרישה הכולל שלכם.
בתיקים שאנחנו מלווים, אנחנו רואים שהחלטה על דחייה שנראתה "ברורה" בבדיקה שטחית, התבררה כפחות משתלמת כשחיברנו אותה למהלכי קיבוע זכויות ולעיתוי משיכת כספים פנסיוניים. ולהפך, החלטה שהפורש היה בטוח שלא מתאימה לו, הפכה למשמעותית אחרי שבדקנו את מכלול ההכנסות.
לבדיקה אישית פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ומתכננת פרישה, מבעלי משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה. הבדיקה כוללת ניתוח כלכלי של כדאיות דחיית קצבת הזקנה שלכם, חישוב נקודת האיזון בהתאם לנתונים האישיים, ושילוב ההחלטה עם תכנון מס פרישה כולל. אפשר ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.
גילוי ואחריות
המידע בעמוד זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס אישי, ייעוץ פנסיוני, ייעוץ השקעות או תחליף לבדיקה פרטנית. דחיית קצבת זקנה היא החלטה אישית שתלויה במצב הבריאותי, התזרימי והמשפחתי של כל אדם, ויש לקבלה בליווי איש מקצוע מוסמך לאחר בחינה מלאה של הנתונים האישיים.
אילנית גנימה, משרד ייעוץ מס