החזרי מס על ביטוח משכנתא - כמה כסף מגיע לכם בחזרה?
מי שמשלם ביטוח חיים למשכנתא זכאי לזיכוי מס של 25 אחוז על הפרמיה לפי סעיף 45א לפקודת מס הכנסה. הזיכוי חל על רכיב הריסק (ביטוח החיים), בין אם הפוליסה נרכשה דרך הבנק ובין אם דרך חברת ביטוח חיצונית. רוב בעלי המשכנתאות פשוט לא תובעים את הזיכוי הזה. אנחנו ב-iG-TAX בודקים את הזכאות שלכם להחזרי מס רטרואקטיבית עד 6 שנות מס ומטפלים בכל הניירת.
מה זה החזר מס על ביטוח משכנתא ולמי הוא מיועד?
החזר מס על ביטוח משכנתא הוא מימוש של זיכוי מס בשיעור 25 אחוז על פרמיות ביטוח החיים (רכיב הריסק) ששילמתם במסגרת המשכנתא, לפי סעיף 45א לפקודת מס הכנסה. אנחנו ב-iG-TAX בודקים עבורכם את כל שנות הביטוח (עד 6 שנים אחורה), מאתרים את הפרמיות שלא קיבלתם עליהן זיכוי, ומגישים בקשת החזר מסודרת לרשות המסים. השירות מיועד לכל מי שיש או היה לו ביטוח חיים פעיל למשכנתא באחת מ-6 השנים האחרונות.
השירות מתאים במיוחד ל:
- בעלי משכנתא פעילה ב-6 השנים האחרונות
- מי שמשלם ביטוח חיים למשכנתא דרך חברת ביטוח חיצונית או דרך הבנק
- בני זוג שיש להם שני ביטוחי חיים נפרדים למשכנתא
- בעלי דירה להשקעה עם משכנתא וביטוח חיים נלווה
- מי שסיים את המשכנתא אך הביטוח עדיין פעיל בשנים הרלוונטיות
איך עובד הזיכוי על ביטוח משכנתא לפי סעיף 45א?
סעיף 45א לפקודת מס הכנסה מעניק זיכוי בשיעור 25 אחוז על פרמיות ביטוח חיים מסוג ריסק (ביטוח שמשלם פיצוי במקרה פטירה). ביטוח החיים שאתם משלמים למשכנתא הוא בדיוק ביטוח ריסק כזה, ולכן הוא נכלל בזיכוי. נקודה חשובה שרבים מתבלבלים בה: הזיכוי חל על רכיב ביטוח החיים בלבד, ולא על ביטוח המבנה. ביטוח המבנה מגן על הנכס מפני נזק והוא אינו מזכה בזיכוי מס. רק רכיב הריסק (החיים) מזכה. הזיכוי ניתן בין אם הפוליסה נרכשה דרך הבנק ובין אם דרך מבטח חיצוני, כל עוד מדובר בביטוח חיים ריסק. שירות זה שונה מהחזר מס ביטוח חיים כללי שמטפל בכל סוגי ביטוחי החיים, לא רק זה שצמוד למשכנתא.
למי השירות מתאים - האם אתם זכאים?
למה ביטוח של הבנק לא מזכה?
זו אחת השאלות שאנחנו שומעים הכי הרבה, ויש סביבה בלבול נפוץ. האמת המדויקת: הזיכוי של 25 אחוז חל על רכיב ביטוח החיים (ריסק) בין אם נרכש דרך הבנק ובין אם דרך מבטח חיצוני - מה שקובע הוא סוג הרכיב, לא הערוץ שדרכו נרכש. מה שכן נכון הוא שפוליסה קבוצתית של הבנק לרוב יקרה יותר, ולעיתים מאגדת רכיבים נוספים (כמו ביטוח מבנה) שאינם מזכים בזיכוי. לכן חשוב להפריד את רכיב הריסק ולוודא שתובעים זיכוי רק עליו.
ביטוח חיים ריסק למשכנתא, בכל ערוץ, זכאי לזיכוי 25 אחוז על הפרמיה. דוגמה: פרמיה 2,000 ש"ח לשנה = כ-500 ש"ח החזר.
רכיב ביטוח המבנה מגן על הנכס ואינו מזכה בזיכוי מס. חשוב להפריד אותו מרכיב הריסק כדי לתבוע רק את מה שמגיע.
פוליסת ריסק חיצונית (כלל, מנורה, מגדל וכו) לרוב זולה משמעותית מהפוליסה הקבוצתית של הבנק, ומזכה באותו זיכוי.
הזיכוי על ביטוח חיים נתון לתקרת פרמיה שנתית מזכה שמתעדכנת מדי שנה. אנחנו בודקים שהפרמיה שלכם בתוך התקרה ושמיציתם את הזיכוי המלא.
בני זוג שלוקחים משכנתא יחד מבוטחים לרוב בשתי פוליסות ריסק נפרדות. שני זיכויים נפרדים, סכום כפול.
מי שלקח משכנתא נוספת לדירה להשקעה או לשדרוג, מבוטח בביטוח חיים נוסף עם פוטנציאל זיכוי נוסף.
איך נראה תהליך הליווי מולנו - שלב אחר שלב?
התהליך פשוט עבורכם: 3 שלבים, רוב העבודה נעשית אצלנו.
שבוע
אתם שולחים אישור פרמיה שנתי מחברת הביטוח לכל שנה וטפסי 106 מהמעסיק.
יום עסקים
אנחנו מחשבים את הזיכוי המגיע לכל שנה ובודקים אם כבר הופעל בתלוש או בדוח.
3-6 חודשים
אנחנו מגישים דוח שנתי עם בקשת החזר ועוקבים אחר התיק עד שהכסף נכנס לחשבון.
כמה זמן זה לוקח וכמה זה עולה?
בדיקת הזכאות הראשונית היא חינם וללא התחייבות. שכר הטרחה נגבה רק על החזר שמתקבל בפועל בחשבון - אם לא חזר כסף, לא משלמים. הטיפול עצמו דורש מכם שיחה אחת ומעט מסמכים, וכל השאר נעשה אצלנו.
| שלב | משך | עלות |
|---|---|---|
| בדיקת זכאות ראשונית | שיחה אחת | חינם |
| איסוף אישורים וחישוב הזיכוי | ימי עסקים בודדים | שכר טרחה על בסיס הצלחה בלבד |
| הגשת דוח וקבלת ההחזר לחשבון | 3-6 חודשים | אחוז מההחזר שהתקבל |
אילו טעויות עולות לבעלי משכנתא אלפי שקלים?
הטעות הכי נפוצה. רוב בעלי המשכנתאות לא יודעים שמגיע להם זיכוי של 25 אחוז על פרמיית הריסק.
ביטוח המבנה לא מזכה בזיכוי. לתבוע עליו זיכוי זו טעות שעלולה לעכב את הטיפול. רק רכיב הריסק מזכה.
הזיכוי לא מופעל אוטומטית בתלוש. צריך לדווח על הפוליסה למעסיק לתיאום מס שוטף, או לתבוע בדוח שנתי.
שני בני זוג עם ביטוח חיים נפרד למשכנתא = שני זיכויים. אם רק אחד דווח, השני אובד.
חברת הביטוח שולחת אישור שנתי. בלעדיו אי אפשר להוכיח את הפרמיה. שווה לבקש את האישורים מ-6 השנים האחרונות.
מה ההבדל בין לטפל בזה לבד לבין דרך iG-TAX?
| היבט | לבד | דרך iG-TAX |
|---|---|---|
| הפרדת רכיב הריסק מהמבנה | סיכון לתבוע על רכיב שלא מזכה | זיהוי מדויק של הפרמיה המזכה בלבד |
| בדיקת כל 6 השנים ושני בני הזוג | קל לפספס שנים וזיכוי שני | בדיקה מלאה של כל השנים ושתי הפוליסות |
| טפסים מול רשות המסים | מורכב, קל לטעות | אנחנו ממלאים ומגישים עבורכם |
| סיכון כספי | עלות זמן + טעויות | תשלום רק על החזר שהתקבל בפועל |
למה לבחור ב-iG-TAX ולא ביועץ אחר?
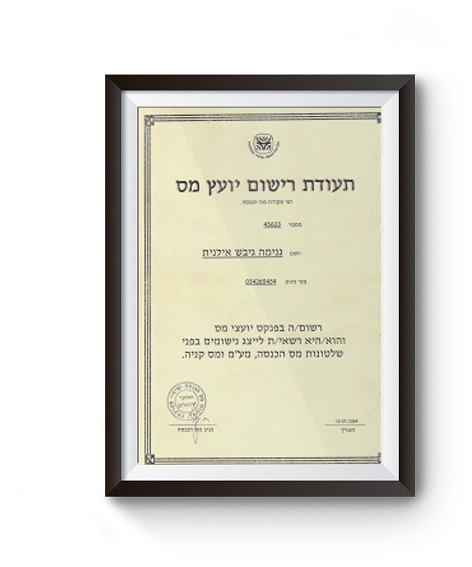
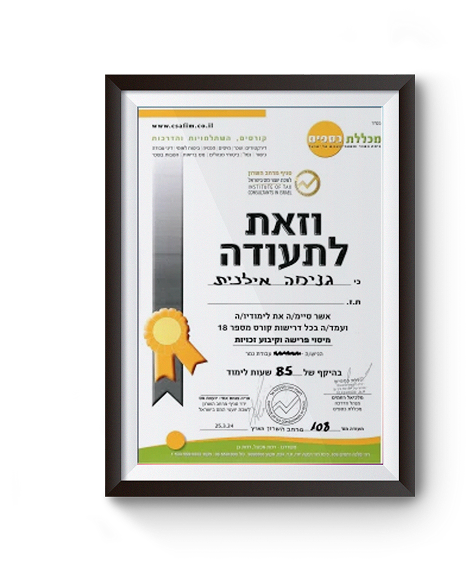
אנחנו משרד יועצי מס בחדרה בהובלת אילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633, עם ניסיון של למעלה מ-20 שנה ומאות תיקי החזרי מס. אנחנו מתמחים בזיהוי מדויק של רכיב הריסק המזכה בביטוח משכנתא, מטפלים בתיק מקצה לקצה, ונותנים מענה אישי ולא מוקד טלפוני. למשרד 77 ביקורות בגוגל בדירוג 5.0.
רישיון 45633
למעלה מ-20 שנות ניסיון בייצוג מול רשות המסים, החזרי מס וקיבוע זכויות. ליווי אישי לכל לקוח.
רכיב הריסק מזכה בהחזר של 25 אחוז
אנחנו בודקים את סוג הפוליסה, מפרידים את רכיב הריסק ומחשבים את הזיכוי לכל שנה.
אחריות: שכר טרחה רק על החזר שמתקבל בפועל בחשבון.
- החזרי מס, הדף הראשי
- ביטוח חיים למשכנתא
- החזר מס ביטוח חיים
- השקעות וביטוחים
- החזר רטרואקטיבי
- החזר מס על הפקדה לקופת גמל
- רשות המסים, פטורים וזיכויים
- כל-זכות: זיכוי ביטוח חיים
לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה. השירותים שלנו כוללים גם ביטוח חיים למשכנתא, החזר מס ביטוח חיים והחזר מס רטרואקטיבי 6 שנים. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.
שאלות ותשובות: החזר מס על ביטוח משכנתא
כיצד מגישים את הבקשה להחזרי מס בגין המשכנתא?
מגישים את הבקשה באחת משתי דרכים: תיאום מס מול המעסיק במהלך השנה, או הגשת דוח שנתי לרשות המסים בתום השנה ובו דורשים את הזיכוי לפי סעיף 45א. לדוח מצרפים את אישור הפרמיה השנתי מחברת הביטוח, שמפרט את רכיב ביטוח החיים (ריסק) בנפרד מרכיב המבנה. שכיר בגיל עבודה שלא מימש את הזיכוי יכול לתבוע אותו גם לשנים קודמות, ואנחנו ב-iG-TAX ממלאים ומגישים את הדוח עבורכם ובודקים את כל השנים הפתוחות. מי שרוצה לבדוק גם זיכויים נוספים המגיעים לשכירים מוזמן לבדיקת החזרי מס לשכירים.
כיצד מחושב החזר המס על ביטוח המשכנתא?
החזר המס מחושב כ-25 אחוז מסך פרמיות ביטוח החיים (רכיב הריסק) ששילמתם באותה שנת מס, עד לתקרת הפרמיה המזכה שמתעדכנת מדי שנה. רכיב ביטוח המבנה אינו נכנס לחישוב. אם שני בני זוג מבוטחים בשתי פוליסות ריסק נפרדות, מחשבים את הזיכוי לכל אחד בנפרד. את החישוב המדויק עושים מול אישורי הפרמיה של כל שנה, כדי לוודא שתובעים רק את רכיב החיים שמזכה.
כמה החזר מס מגיע על ביטוח משכנתא?
הסכום תלוי בגובה פרמיית הריסק ששילמתם ובמספר השנים הפתוחות. הזיכוי עומד על 25 אחוז מהפרמיה השנתית של ביטוח החיים, כך שככל שהפרמיה גבוהה יותר הזיכוי גדל, עד תקרת הפרמיה המזכה. מכיוון שאפשר לתבוע כמה שנים אחורה, הזיכוי המצטבר של שכיר בגיל עבודה עשוי להסתכם בסכום משמעותי. בדיקת הזכאות אצלנו חינם ומחשבת את הסכום המדויק לכל שנה לפני שמגישים.
האם מגיע החזר מס על ביטוח חיים למשכנתא?
כן. ביטוח החיים שמשלמים במסגרת המשכנתא הוא ביטוח ריסק, והוא מזכה בזיכוי מס של 25 אחוז על הפרמיה לפי סעיף 45א, בין אם נרכש דרך הבנק ובין אם דרך חברת ביטוח חיצונית. מה שאינו מזכה הוא רכיב ביטוח המבנה. אם יש לכם גם ביטוחי חיים אחרים שאינם צמודים למשכנתא, בדקו את החזר מס ביטוח חיים הכללי.
עד כמה שנים אחורה אפשר לתבוע החזר מס על ביטוח המשכנתא?
אפשר לתבוע את הזיכוי רטרואקטיבית עד שש שנות מס אחורה, כל עוד שולמה פרמיית ריסק באותן שנים. לכן שווה לאתר את אישורי הפרמיה מכל השנים הפתוחות ולבדוק אם הזיכוי מומש בתלוש השכר או בדוח השנתי. פירוט מלא על התקופה הרטרואקטיבית ועל אופן ההגשה יש בעמוד החזר מס רטרואקטיבי 6 שנים.
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה הוא כללי ואינו מהווה ייעוץ מס או תחליף לייעוץ אישי. הזכאות לזיכוי, שיעור הזיכוי והתקרות נכונים לשנת המס 2026 ועשויים להשתנות. הזיכוי לפי סעיף 45א חל על רכיב ביטוח החיים (ריסק) בלבד ולא על ביטוח המבנה. כל מקרה נבחן לגופו על ידי יועץ מס מוסמך.