הצהרת הון
הצהרת הון היא דין וחשבון לפקיד השומה על כל הרכוש וההתחייבויות שלכם, בארץ ובחו"ל, ליום מסוים, כולל אלה של בן או בת הזוג ושל הילדים שטרם מלאו להם 18. מגישים אותה רק כשפקיד השומה דורש אותה בהודעה בכתב, לפי סעיף 135(1) לפקודת מס הכנסה, במועד שנקבע בהודעה ולא לפני תום 120 יום מיום הדרישה.
מה זה הצהרת הון?
דוח מקיף שמפרט את כל הרכוש, ההתחייבויות וההון נטו של הנישום, של בן או בת הזוג ושל הילדים שטרם מלאו להם 18, ליום מסוים. הוא משלים את הדוח השנתי: הדוח השנתי מראה את ההכנסות של שנה אחת, והצהרת ההון מראה מה נצבר עד יום ההצהרה. סעיף 135 לפקודה מסמיך את פקיד השומה לדרוש אותה "כדי להגיע לידיעה מלאה בדבר הכנסתו של אדם".
מי חייב להגיש הצהרת הון?
מי שקיבל מפקיד השומה דרישה בכתב להגיש הצהרת הון. סעיף 135(1)(א) לפקודה מאפשר לדרוש מאדם דו"ח על הונו ונכסיו, על ההון והנכסים של בן זוגו ושל ילדיהם שהם זכאים בעדם לנקודות זיכוי, וגם על נכסים שהוא מחזיק כנאמן של אדם אחר. בסעיף אין סף של מחזור או של סכום הון.
עצמאי שקיבל דרישה כזו מקבל אצלנו ליווי של יועץ מס לעצמאים מהבדיקה הראשונה ועד ההגשה. את כל השירותים לעסק תמצאו בעמוד שירותים לעצמאים.
מה כוללת הצהרת הון?
הצהרת הון מוגשת בטופס 1219 של רשות המסים, ויש בו ארבעה חלקים: רכוש והתחייבויות פרטיים, השקעה בעסק שנערך בו מאזן, רכוש והתחייבויות של עסק שלא נערך בו מאזן, ופרטים נוספים כמו כספות וייפוי כוח. ליד כל נכס רושמים את הסכום שעלה לכם בפועל, לא את שוויו, ומצרפים מסמכים לאימות.
דירות, בתים, מחסנים, קרקעות, חנויות ומשרדים, בארץ ובחו"ל. רושמים את הסכום ששולם, כולל עלויות נלוות כמו שכר טרחת עו"ד, תיווך ומס רכישה, ואת השיפורים שבוצעו בנכס.
חשבונות בבנקים ובמוסדות כספיים בארץ ובחו"ל, כולל חשבונות דיגיטליים ומשיכת יתר, לפי התדפיס ליום ההצהרה. ניירות ערך וקרנות נאמנות לפי סכום ההשקעה בפועל, ומזומנים שאינם בבנק.
השקעה בעסק, בשותפות או בחברה: יתרת חשבון ההון, יתרת החו"ז וההלוואות ביניכם. בעסק שלא נערך בו מאזן מפרטים את הרכוש וההתחייבויות של העסק עצמו.
ביטוחי חיים, קופות גמל, קרנות פנסיה, קרנות השתלמות ותוכניות חיסכון, בארץ ובחו"ל. הסכום הוא סך ההפקדות, בלי ריבית, הצמדה או רווחים.
כלי רכב, שייט וטייס, תכשיטים, זהב, פרטי אספנות ואומנות, ותכולת הבית, כל פריט לפי העלות ותאריך הרכישה. נכסים דיגיטליים כמו ביטקוין נרשמים בנפרד, עם הכמות וכתובת הארנק.
משכנתאות והלוואות מבנקים וממוסדות כספיים, והלוואות שלקחתם מאחרים, במונחי עלות בלבד. הלוואות שנתתם לאחרים נרשמות בצד הרכוש, בלי קיזוז ביניהן.
ארבעה כללי רישום מתוך דברי ההסבר לטופס:
- נכס שקיבלתם בירושה או במתנה נרשם בעלות של 1 ₪.
- נכס שנרכש בתשלומים ועדיין לא שולם במלואו נרשם במחירו הכולל, והחוב שנותר נרשם בנפרד כהתחייבות.
- סכום במטבע חוץ מתורגם לשקלים לפי השער היציג ביום התשלום או הקבלה.
- אין לקזז חייבים כנגד זכאים, גם כשהחוב והזכות הם מול אותו אדם.
הצהרת הון והדוח השנתי נבדקים זה מול זה, ופער שאין לו הסבר מעורר בירור מול פקיד השומה. כאן מוסבר הקשר בין הצהרת הון לדוח השנתי.
מה קורה כשההון גדל יותר מההכנסה המדווחת?
פקיד השומה רשאי לדרוש שתתייצבו ותמסרו את הפרטים הדרושים לבירור ההכנסה. אם יש לו טעמים סבירים להניח שהדוח השנתי אינו נכון, הוא רשאי לקבוע את ההכנסה לפי מיטב שפיטתו (סעיף 145). בהליך פלילי על השמטת הכנסה, גידול הון בתקופה של עד חמש שנים, מעבר להכנסה שדווחה בניכוי המס ששולם, נחשב הוכחה לכאורה לאשמה (סעיף 223).
- מה משווים: בהצהרה שאינה הראשונה מציינים בטופס את ההון נטו מההצהרה הקודמת, וההפרש נבחן מול ההכנסות שדווחו לאותה תקופה.
- מה מכינים: מסמכים שמסבירים כל שינוי גדול בהון, כמו חוזה מכירה, אישור הלוואה או צו ירושה. הטופס עצמו מחייב לצרף מסמכים והוכחות לאימות הפרטים.
- מה נחשב עבירה: לפי דברי ההסבר לטופס, רישום פרטים כוזבים, השמטת נכסים ואי הגשה במועד הם עבירות לפי סעיפים 216 ו-220 לפקודה.
- איחור: על כל חודש פיגור מוטל קנס לפי סעיף 188(ז), והקנס גבוה יותר למי שביקש מועד מאוחר יותר ואיחר גם אותו.
תהליך הליווי, 4 שלבים
שעה
מיפוי כל הנכסים, התחייבויות, ושינויים מאז ההצהרה הקודמת (אם הייתה).
3-6 שבועות
אישורי בנקים, נסחי טאבו, אישורי קופות פנסיה וגמל, חוזים, אישורי הלוואה.
שבועיים
סיווג מסודר, חישוב הפרשי הון, התאמה עם דוחות הכנסה. סקירה משותפת עם הלקוח.
חודשיים
הגשה רשמית, מעקב על קבלת ההצהרה. מענה לפניות פקיד שומה אם נדרש.
5 טעויות שעלולות לגרור חקירה
אם הגידול בהון גדול מההכנסה המדווחת, פקיד השומה ידרוש הסבר למקור הכסף.
חשבון בנק שלא דווח, רכב על שם בן זוג, נכס מקרקעין נשכח. חמורה, יכולה לגרור עבירת מס.
הטופס מבקש את הסכום שהנכס עלה לכם בפועל, כולל עלויות נלוות ושיפורים, ולא את שוויו היום. רישום לפי שמאות מנפח את ההון ומקשה על ההשוואה להצהרה הקודמת.
חובה לדווח על נכסים מעבר לים: חשבונות, נדל"ן, חברות. השמטת נכס היא עבירה לפי סעיפים 216 ו-220 לפקודה.
אם הצהרה קודמת הייתה לקויה, הליך גילוי מרצון מאפשר לבדוק תיקון יזום, בתנאים שרשות המסים קובעת.
ליווי מלא מסקירה ראשונית עד הגשה
אנחנו מטפלים בכל סוגי הצהרת הון, פשוטות ומורכבות. בדיקת התאמה עם דוחות הכנסה, איסוף מסמכים, וניסוח מסודר.
אחריות: ליווי במענה לפניות פקיד שומה, גם אחרי ההגשה.
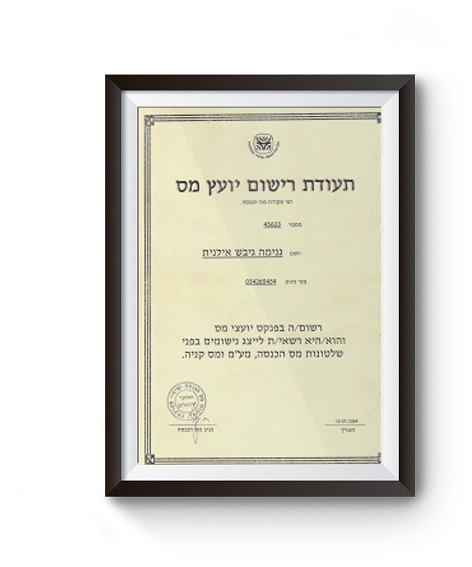
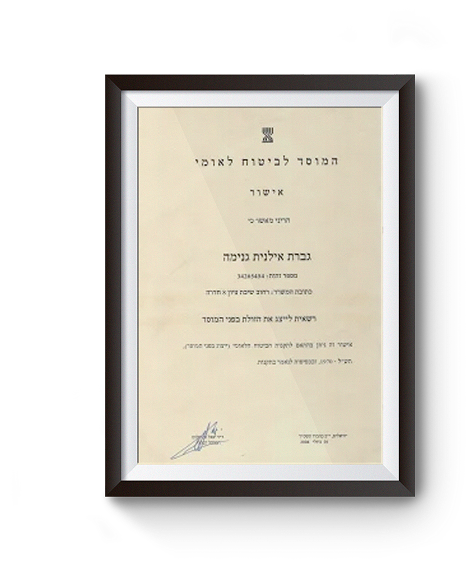
להכנת הצהרת הון וליווי מול פקיד השומה, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה.