בקצרה
פורשי הקרנות הוותיקות שמנוהלות בעמיתים, מבטחים, מקפת, קג"מ ונתיב, זכאים לפטור ממס על הקצבה של עד 5,422 ש"ח בחודש בשנת 2026 (57.5% מתקרה של 9,430 ש"ח). לקרן הוותיקה יש שני תשלומים שלא קיימים בקרן חדשה: מענק שנים עודפות למי שצבר 70% לפני גיל הפרישה והמשיך להפקיד, והחזר דמי גמולים. ההיוון בה כפוף לתקנון הקרן ולא רק לאישור מס. לכל אחד מהם סיווג מס משלו: מענק שנים עודפות נחשב מענק פרישה לפי סעיף 9(7א), דמי גמולים מפוצלים בין מרכיב פיצויים למרכיב תגמולים וכל מרכיב נבדק בנפרד, והיוון פטור מנוכה מסל ההון הפטור ביחס מלא. נוסחת הקיזוז היא המנגנון הכללי של סעיף 9א שחל על כל סוגי הפנסיה, אך לא כל תשלום נכנס אליה באותו אופן. ההליך מתבצע בטופס 161ד, וניתן לבקש החזר מס עד 6 שנות מס אחורה.
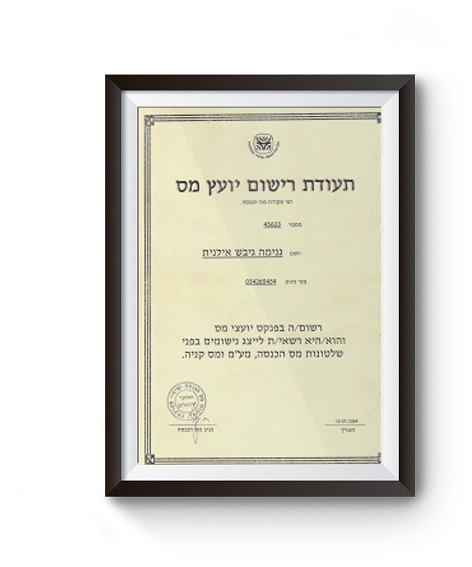
נכתב ונבדק על ידי אילנית גנימה, יועצת מס מוסמכת, רישיון 45633. עודכן ונבדק מול המקורות הרשמיים ב-23 בספטמבר 2026.
מי שמגיע לקיבוע הזכויות לראשונה ורוצה קודם כול את ההגדרה הכללית של ההליך, עוד לפני הדגשים הייחודיים לקרן הפנסיה הוותיקה, מוזמן לקרוא את העמוד מה זה קיבוע זכויות פנסיה ואז לחזור לכאן להמשך המותאם לקרן הוותיקה.
מה זה קרן פנסיה ותיקה ואילו קרנות נכללות?
אם עבדתם בישראל לפני 1995, סביר שהמעסיק הפקיד עבורכם לאחת מהקרנות שנקראות היום "קרנות פנסיה ותיקות". הן נסגרו למצטרפים חדשים ב-1995, ובשנת 2003 המדינה הלאימה את הקרנות הגרעוניות. ב-2004 הוקמה עמיתים, הגוף שמנהל אותן מאז.
שמונה הקרנות שמנוהלות בעמיתים: מבטחים (שהייתה בבעלות ההסתדרות), מקפת, קרן הגמלאות המרכזית שמוכרת כקג"מ ומזוהה בעיקר עם מורים, נתיב, קופת הפנסיה לעובדי הדסה, קרן פועלי בניין, קרן פועלים חקלאיים וקרן הגמלאות של חברי אגד.
לצידן פועלות קרנות ותיקות שאינן מנוהלות בעמיתים אלא בחברה מנהלת משלהן, למשל גלעד, גמלאות לעובדים דתיים. כללי קיבוע הזכויות זהים, אבל המסמכים מגיעים ממקום אחר ולוחות הזמנים שונים.
איך הקרן הוותיקה עובדת: על כל שנת עבודה נצבר 2% מהשכר כקצבה חודשית לכל החיים. אחרי 35 שנות עבודה מגיעים ל-70% מהשכר, וזו הקצבה. הקצבה מבוססת על זכויות ועל השכר הקובע לפי התקנון, ולא על צבירה כספית אישית. זה יציב יותר מקרן צוברת, אך אינו חסינות מוחלטת: הקרנות משקיעות בשוק ההון, פועלות עם מנגנון איזון אקטוארי ומקבלות סיוע ממשלתי, והתקנון עצמו ניתן לשינוי. מנגד, הקרן סגורה, אי אפשר למשוך ממנה סכום חד פעמי בדרך הרגילה, ומי שעבד מעבר ל-35 שנה לא מקבל קצבה גבוהה יותר אלא מענק חד פעמי שדורש טיפול נפרד.
מי מקבל פנסיה ממבטחים, מקפת או קג"מ ומשלם מס מיותר?
מי שמקבל קצבה מקרן ותיקה ולא ביצע קיבוע זכויות עלול שלא למצות את הפטור. מיצוי מלא של הפטור אינו קורה מעצמו. קיבוע זכויות בטופס 161ד הוא המסלול שקובע איך ינוצל סל הפטור בין קצבה, היוון ומענקים, ולצידו קיימים מסלולים אחרים בכפוף לתנאים, כמו בקשה לקבלת הפטור הנוסף בטופס 161ח. לכן אין להסיק שבלי 161ד אין שום פטור, וגם לא שכל מי שלא הגיש משלם מס ביתר: יש מי שהכנסתו נמוכה מסף המס ממילא, ויש מי שכבר מיושם אצלו פטור חלקי. בלי בדיקה אי אפשר לדעת באיזו קבוצה אתם.
הפער גדול במיוחד אצל פורשי הקרנות הוותיקות, כי אצלם יש לרוב גם מענק שנים עודפות וגם פיצויים שנמשכו לפני עשרות שנים. שני אלה משנים את החישוב, ורוב הפורשים לא יודעים שהם קיימים.
יש כאן ארבעה מועדים שונים שלא כדאי לערבב: מועד הזכאות לפטור, התקופה שאושרה בבקשה, מועד יישום האישור אצל משלם הקצבה, ובקשת החזר על שנים קודמות. אפשר להגיש קיבוע גם שנים אחרי תחילת הקצבה, ואפשר לבקש החזר על העבר בכפוף לדין, עד שש שנות מס. עיכוב אינו מוחק את הזכות, אך הוא כן מקצר את החלון שבו אפשר לדרוש את העבר.
מה הבסיס: מה קובע קיבוע זכויות?
קיבוע זכויות הוא בקשה לפקיד השומה לפי סעיף 9א לפקודת מס הכנסה, שמגישים בטופס 161ד מגיל הזכאות. היא קובעת איך ינוצל הפטור ממס: כמה ממנו ילך לקצבה החודשית וכמה להיוון או למענקים.
את ההסבר המלא על ההליך, על גיל הזכאות ועל נתוני 2026 תמצאו במדריך קיבוע זכויות פנסיה. העמוד הזה מתמקד במה שייחודי לקרן הוותיקה, וההבדלים האלה הם שקובעים את התוצאה.
| מצב | בלי קיבוע זכויות | עם קיבוע זכויות מדויק |
|---|---|---|
| פטור חודשי על הקצבה | חלקי או אפס | עד 5,422 ש"ח (57.5% מ-9,430) |
| ניצול תקרת ההון הפטורה | לרוב לא מנוצל | עד 976,005 ש"ח לכל החיים |
| מענק שנים עודפות | הסיווג והייחוס לא נבדקו | נבחנות החלופות: פטור, פריסה, הפקדה או ייחוס לשנים מחוץ לחלון |
| החזר רטרואקטיבי | לא נדרש | עד 6 שנים אחורה |
מה שונה בקרן ותיקה של מבטחים, מקפת, קג"מ ועמיתים?
הייחוד הוא בתקנון הקרן ובאופן צבירת הזכויות: צבירה לפי אחוזים ושכר קובע ולא לפי צבירה כספית אישית, מענק שנים עודפות והחזר דמי גמולים שאינם קיימים בקרן חדשה, והיוון שכפוף לתנאי תקנון נוקשים. נוסחת הקיזוז עצמה אינה ייחודית לקרן ותיקה, היא המנגנון הכללי של סעיף 9א.
בקרן חדשה החישוב ישיר יחסית. בקרן ותיקה הרכיבים האלה עשויים להתנגש זה בזה, אבל לא תמיד ולא אוטומטית. ההשפעה תלויה בסיווג כל תשלום ובשנות העבודה שאליהן הוא מיוחס. לכן ההחלטה אינה "לקחת את הפטור" אלא "איפה לקחת אותו, ואיך לסווג כל רכיב", והיא נעשית פעם אחת.
מהו מענק שנים עודפות בפנסיה ותיקה ואיך הוא ממוסה?
לפי עמיתים, מענק שנים עודפות מגיע למי שצבר 70% זכויות לפני גיל הפרישה ולאחר מכן המשיך להפקיד. על כל חודש עודף משולם סכום חד פעמי בגובה 6.25% מהשכר הקובע. המענק חייב במס, ובהתאם לנסיבות אפשר לקבל עליו פטור, לפרוס אותו או להפקיד אותו.
זה לא אותו דבר כמו החזר דמי גמולים, וההבדל הוא בעיתוי. לפי חוזר 2/2015, מענק שנים עודפות מתייחס לתקופה הנוספת שקדמה לגיל הפרישה. דמי גמולים הם ההפקדות של התקופה הנוספת שלאחר גיל הפרישה, והן מוחזרות לעובד במועד הפרישה בפועל, צמודות למדד ממועד ההפקדה. מי שהתחיל את התקופה הנוספת לפני גיל הפרישה והמשיך להפקיד גם אחריו, זכאי לשניהם.
המיסוי אינו זהה, וגם אינו אחיד בתוך דמי הגמולים עצמם: לפי סעיף 2.2.1 לחוזר, הקרן חייבת לפרט את התשלום לפי מרכיביו, פיצויים ותגמולים, כולל הרווחים שנצברו לכל מרכיב. כל מרכיב נבדק בנפרד. לכן לא כל חודש מעבר ל-35 שנות עבודה מטופל באותו מסלול, וצריך לראות מה בדיוק כתוב בדוח הזכויות.
ההשפעה תלויה בסיווג המענק ובשנות העבודה שאליהן הוא מיוחס, ואינה אוטומטית. לפי חוזר מס הכנסה 2/2015, סעיף 2.1.1, המענק נחשב מענק פרישה בגין התקופה שקדמה לגיל הפרישה, וחלות עליו הוראות סעיף 9(7א).
וכאן נמצאת זכות הבחירה: סעיף 2.1.2 לאותו חוזר קובע שמשיכת מענק שנים עודפות בפטור יכול ואינה נכללת ב"מענקים הפטורים" ואינה מופחתת מ"יתרת ההון הפטורה", ככל שהעובד בוחר לקבוע שהמענק שייך לשנים שקדמו ל-32 שנות העבודה שלפני גיל הזכאות.
זו אינה בחירה חופשית. החוזר מתנה אותה במפורש בעמידה בתנאים שבסעיף 2.2.2 לחוזר מס הכנסה 1/2015, והייחוס חייב להתיישב עם שנות העבודה בפועל. כלומר זו אפשרות שצריך לבדוק ולבסס, ולא מהלך שכל פורש יכול לבחור בו כדי להוציא את המענק מהקיזוז.
גם כשהמענק כן נכנס לנוסחה, אין כאן תשלום כפול של מס. מענק שמתקבל בפטור אינו ממוסה בעצמו. המחיר משולם בהמשך, בדמות פטור חודשי קטן יותר על הקצבה. זו בדיוק ההחלטה שצריך לקבל מראש: כסף פטור עכשיו, או פטור גדול יותר לאורך כל שנות הפנסיה.
את ההבדלים במיסוי בין מענק שנים עודפות לבין החזר דמי גמולים, ודוגמה מספרית להשפעה על הפטור, ריכזנו במאמר מענק שנים עודפות והחזר דמי גמולים.
בפנסיה תקציבית קיים מנגנון מקביל, והכללים שם שונים. ההשוואה מופיעה בעמוד קיבוע זכויות בפנסיה תקציבית.
עבדתי יותר מ-35 שנה בקרן ותיקה, מה קורה לפטור?
הקצבה לא גדלה מעבר ל-70% מהשכר, ובמקום זה נוצר מענק השנים העודפות. מבחינת המס זה הופך את התיק למורכב: יש כאן סכום הוני וקצבה חודשית שמתחרים על אותה תקרת פטור, וצריך להחליט מראש איך לחלק ביניהם.
דוגמה, ובתנאים ברורים: מי שצבר 70% זכויות לפני גיל הפרישה, והמשיך להפקיד עוד 72 חודשי ביטוח מוכרים לפני גיל הפרישה, מגיע ל-72 חודשים עודפים. לפי 6.25% לחודש המענק מגיע ל-450% מהשכר הקובע.
ותק של 41 שנה לבדו אינו מוכיח זכאות לשש שנות מענק. צריך לבדוק אילו חודשים נספרים כחודשי ביטוח, מתי בדיוק נצברו ה-70%, ואילו הפקדות בוצעו לפני גיל הפרישה ואילו אחריו. הפקדות שבוצעו אחרי גיל הפרישה, כשכבר נצברה קצבה מלאה, מוחזרות כדמי גמולים ולא כמענק שנים עודפות. עצם הצבירה של 70% אינה מספיקה כדי לסווג תשלום כדמי גמולים, נדרש שההפקדות יהיו מהתקופה שלאחר גיל הפרישה. המיסוי אינו זהה: על מרכיב הפיצויים חלות הוראות סעיף 9(7א), ועל מרכיב התגמולים חלים כללי משיכה אחרים. את התשובה נותן דוח הזכויות מהקרן, ולא מספר שנות העבודה.
הטעות הנפוצה היא לקבל את המענק כשהקרן מציעה אותו, בלי לבדוק קודם מה זה עושה לפטור על הקצבה לאורך עשרים שנות פנסיה.
איך עובד היוון קצבה בקרן פנסיה ותיקה?
היוון הוא ויתור על חלק מהקצבה החודשית בתמורה לסכום חד פעמי מראש. הוא אינו התשלום החד פעמי היחיד בקרן ותיקה: יש גם מענק שנים עודפות והחזר דמי גמולים. הוא כן השונה מכולם, כי הוא מקטין את הקצבה לכל החיים או לתקופה שנבחרה.
שתי שאלות נפרדות שלא לערבב: האם מותר לכם להוון לפי תקנון הקרן, והאם ההיוון יהיה פטור ממס. אישור מפקיד השומה אינו מחליף את תנאי הקרן, ותקנון הקרן אינו מקנה פטור ממס.
לפי התנאים שמפרסמת עמיתים לקרנות שבהסדר, בקשת ההיוון צריכה להגיע לא יאוחר מחודשיים ממועד תשלום הקצבה הראשונה, שיעור ההיוון נע בין 5% ל-25%, לתקופה של שנה עד חמש שנים או לכל החיים, והקצבה שנותרת אחרי ההיוון צריכה לעלות על שכר המינימום במשק. יש גם תנאים נוספים, בהם זכאות לקצבת זקנה ללא זכאות במקביל לקצבת נכות. בקרן ותיקה שאינה בעמיתים, התנאים נקבעים בתקנון שלה וצריך לבדוק אותו בנפרד.
בצד המס, ההיוון יכול להיות פטור אם מתזמנים אותו נכון מול קיבוע הזכויות. כל שקל שמתקבל בפטור בהיוון מקטין את סל הפטור, ולכן החישוב משווה שלוש חלופות: פטור מלא על הקצבה, פטור על ההיוון, או חלוקה ביניהם.
מה שרוב ההסברים אומרים כאן לא נכון לקרנות שבהסדר. לפי התקנון האחיד, סעיף 15(ד), פנסיונר שנפטר במהלך תקופת ההיוון, קצבת שאיר הפנסיונר תחושב כאילו לא בוצע ההיוון. כלומר ההיוון מקטין את הקצבה של הפנסיונר עצמו בתקופת ההיוון, אך אינו מקטין את קצבת השאיר. זו נקודה שמשנה את שיקול הדעת, וכדאי לוודא אותה מול תקנון הקרן הספציפית, כי בקרן שאינה בהסדר הכללים עשויים להיות אחרים.
איך פיצויים שמשכתם בעבר מקטינים את הפטור?
המנגנון נקרא ברשות המסים "נוסחת הקיזוז", ובשוק מוכר גם כ"נוסחת השילוב". מענקי פרישה שקיבלתם בפטור ממס בגין 32 שנות העבודה שקדמו לגיל הזכאות מוצמדים, מוכפלים במקדם 1.35, ומוקטנים מסל ההון הפטור. זהו מנגנון כללי של סעיף 9א שחל על כל סוגי הפנסיה, ולא רק על קרן ותיקה.
הניואנס שרוב ההסברים מפספסים: מימוש מענקים פטורים בגין 32 שנות העבודה מפחית את הפטור על הקצבה המזכה בשיעור של עד 35% מתקרת הקצבה המזכה, כלומר את הרובד הבסיסי. הרובד הנוסף, 22.5% בשנת 2026, אינו מושפע ממשיכת מענקים פטורים ונשאר על כנו. לכן גם מי שמשך פיצויים בעבר אינו מאבד את מלוא הפטור.
לא כל מענק נכנס לנוסחה. לפי המדריך הרשמי, אינם נכללים בה מענקים ששולמו לפי חוקי הגמלאות לפורשי צה"ל, המשטרה, שב"ס ושירותי הביטחון, מענקים פטורים לפי סעיף 9(7א) למי שפרש פרישה מוקדמת מחמת נכות יציבה בשיעור 75%, ומענקים ששולמו אחרי גיל הזכאות בגין שנות עבודה שלאחריו.
חריג שחוסך כסף ורבים לא מכירים: לפי המדריך הרשמי, מענקי פרישה פטורים שהתקבלו לפני 14.5.2012 וששולמו למעלה מ-15 שנים לפני קבלת הקצבה המזכה לראשונה, כלל אינם נכנסים לחישוב. כלומר פיצויים שנמשכו ב-1998 אצל מי שמתחיל לקבל קצבה היום לא בהכרח מקטינים דבר. גם תקופות שבהן לא עבדתם כשכיר אינן נספרות.
אצל פורשי קרנות ותיקות הבדיקה כמעט תמיד נדרשת, כי אלה אנשים עם היסטוריה תעסוקתית ארוכה ולעיתים כמה מעסיקים. מה שקובע הוא לא רק כמה נמשך ומתי, אלא לאילו שנות עבודה המענק מיוחס. אלה שני נתונים שונים, והם מובילים לתוצאות מס שונות.
איך משיגים את המסמכים מעמיתים וממבטחים?
שלושה מסמכים מרכזיים: דוח שנתי או דוח זכויות מהקרן, תלוש קצבה עדכני, ואישור על מענקי פרישה ופיצויים שנמשכו בעבר. את שני הראשונים מוציאים מהאזור האישי של עמיתים, והשלישי מגיע מהמעסיקים הקודמים או מרשות המסים.
- דוח שנתי או דוח זכויות: מוציאים אותו מתוך אזור אישי באתר עמיתים. מפרט את שנות הוותק, את השכר הקובע ואת הזכויות שנצברו. זה המסמך שקובע אם יש לכם שנים עודפות.
- תלוש קצבה עדכני: מראה את הקצבה ברוטו, את המס שמנוכה בפועל, ואם כבר מיושמת שורת פטור.
- אישור על פיצויים ומענקים מהעבר: נדרש לנוסחת השילוב. במקרים רבים אפשר לשחזר אותו מהאזור האישי ברשות המסים או מהמסלקה הפנסיונית.
- מי שמקבל מכמה קרנות צריך את הסט הזה מכל אחת מהן בנפרד, כולל מקרנות שאינן בעמיתים.
הקרן הוותיקה אינה מחויבת להסביר לכם מה משתמע מהמספרים. הדוחות מציגים נתונים, לא זכויות. בדיקה של הדוחות היא לרוב המקום שבו מתגלים מענקי שנים עודפות או רציפות זכויות שאיש לא הזכיר.
אפשר לבצע קיבוע זכויות בקרן ותיקה לבד?
אפשר, אבל בקרן ותיקה זה מסוכן במיוחד, כי חלון החזרה מהבקשה מוגבל בזמן ואחריו הבחירה סופית לכל מטרה מעשית.
מי שיש לו קצבה אחת מקרן ותיקה, בלי שנים עודפות, בלי היוון ובלי פיצויים שנמשכו בעבר, יכול להגיש בעצמו. ברגע שאחד מהרכיבים האלה קיים, החישוב מפסיק להיות אינטואיטיבי. ההשפעה על הפטור תלויה בסוג התשלום, בשנות העבודה שאליהן הוא מיוחס ובחריגים שבדין, ולא בכלל אחיד של "שקל כנגד שקל".
העלות של טעות כאן אינה חד פעמית. היא נמרחת על פני כל שנות הפנסיה.
איך נראה תהליך קיבוע הזכויות בקרן ותיקה?
שלב 1: שיחת בדיקה ראשונית, ללא עלות
נברר מאיזו קרן מגיעה הקצבה, כמה שנות ותק נצברו, אם יש שנים עודפות, אם נמשכו פיצויים בעבר, ומה שאר ההכנסות. כבר בשלב הזה אפשר לתת הערכה של החיסכון.
שלב 2: איסוף המסמכים מהקרן
לכל קרן ותיקה יש מסמכים שונים ונתיב אחר להוציא אותם. אנחנו יודעים מה לבקש מעמיתים, ממבטחים, ממקפת, מקג"מ ומקרנות שמנוהלות בנפרד כמו גלעד.
שלב 3: חישוב מקצועי מלא
תחשיב שמשווה את כל החלופות: פטור מלא על הקצבה, היוון בפטור, וחלוקה ביניהם, תוך שקלול שנים עודפות, מענקים, פיצויים מהעבר וכלל ההכנסות.
שלב 4: מילוי והגשת טופס 161ד
מילוי מדויק, צירוף המסמכים, והגשה לפקיד השומה, כולל חלק ה שקובע איך ינוצלו הגדלות הפטור של 2027 ו-2028.
שלב 5: מעקב ועדכון הקרן
אחרי קבלת האישור מלווים את העברתו למשלם הקצבה ועוקבים עד שהחישוב מיושם בפועל. מועד היישום תלוי בגוף המשלם, ולכן אין להתחייב לתלוש מסוים. במקביל בודקים אם נוכה מס ביתר בתקופה שקדמה ליישום.
איך ממלאים ומגישים טופס 161ד בקרן ותיקה, שלב אחר שלב?
גם מי שכבר מקבל קצבה ממבטחים, ממקפת או מקג"מ שנים רבות ממלא את אותו טופס 161ד, בדיוק כמו מי שפורש היום. ההבדל אצל פורש ותיק הוא שצריך לשחזר נתונים מהעבר ולבקש את ההחזר על השנים הפתוחות במקביל להגשה. אלה חמשת השלבים, לפי סדר המילוי וההגשה לפקיד השומה:
- הוצאת המסמכים מעמיתים ומכל קרן נוספת: דוח זכויות, תלוש קצבה עדכני, ואישור על מענקי פרישה ופיצויים שנמשכו בעבר.
- מילוי הפרטים האישיים, משלמי הקצבה וגיל הזכאות (חלקים א-ב).
- דיווח מענקי הפרישה הפטורים מהעבר, מענק שנים עודפות ורישום היוון קצבה בפטור (חלקים ג-ד).
- בחירת ייעוד הגדלות הפטור של השנים הבאות, הצהרה, חתימה והגשה לפקיד השומה (חלקים ה-ו).
- קבלת האישור, עדכון עמיתים והגוף המשלם, ובמקביל הגשת בקשת החזר על השנים שעדיין פתוחות.
השלב שהכי קל לטעות בו אצל פורש ותיק הוא השלב השלישי: מענק שנים עודפות, החזר דמי גמולים ופיצויים שנמשכו לפני עשורים נכנסים כל אחד למשבצת אחרת, וסיווג שגוי כאן קובע את הפטור על הקצבה לכל שנות הפנסיה.
האם כדאי לבצע קיבוע זכויות בקרן ותיקה לבד או עם יועץ מס?
ההכרעה נקבעת כמעט כולה לפי שני דברים: מכמה גופים אתם מקבלים קצבה, וכמה מורכבת ההיסטוריה שלכם מול הקרן הוותיקה. ככל שהתמונה פשוטה יותר, גדל הסיכוי שתוכלו להתקדם בעצמכם; ככל שיש יותר רכיבים, טעות אחת עולה יותר מכל עלות של ליווי.
מתי סביר להגיש לבד
- קצבה אחת מקרן ותיקה, בלי שנים עודפות ובלי החזר דמי גמולים.
- לא בוצע היוון, ולא נמשכו פיצויים פטורים בעבר.
- אתם בטוחים שלא נעשו בעבר קיבוע, תיאום מס או עדכון שיעור פטור.
מתי עדיף יועץ מס
- יש מענק שנים עודפות או החזר דמי גמולים שצריך לסווג ולייחס לשנים הנכונות.
- בוצע היוון, או שאתם שוקלים אותו מול תקנון הקרן ומול הפטור.
- יש יותר ממשלם קצבה אחד, או רציפות זכויות בין שתי קרנות ותיקות.
- נמשכו פיצויים פטורים בעבר, או שאתם מבקשים החזר רטרואקטיבי על שנים שחלפו.
הטעות שאני פוגשת הכי הרבה היא פורש שהגיש לבד בלי לדעת שמענק שנים עודפות שקיבל נכנס לחישוב הפטור, וקיבע לעצמו פטור חודשי נמוך לשארית הפנסיה. בקרן ותיקה חלון התיקון מוגבל, ולכן הבדיקה נעשית פעם אחת, לפני ההגשה.
איזה יועץ מס מומלץ לקיבוע זכויות בקרן פנסיה ותיקה?
בחרו יועץ מס מוסמך בעל רישיון תקף, שמבצע קיבוע זכויות והגשת טופס 161ד כעיסוק קבוע ולא כמשימה מזדמנת בין הדוחות השנתיים. בקרן ותיקה נדרשת היכרות עם מסמכי עמיתים, עם סיווג מענק שנים עודפות והחזר דמי גמולים, ועם תנאי ההיוון שבתקנון הקרן. ניסיון ממשי בתיקים של פורשי קרנות ותיקות שווה כאן יותר מכל הבטחה כללית.
עוד לפני שמוסרים ליועץ ייפוי כוח או מסמכי קצבה ופיצויים מהעבר, מומלץ לוודא שהוא מופיע במרשם מורשי הייצוג של רשות המסים, כדי שתדעו שהוא מוסמך לייצג אתכם מול פקיד השומה בהגשת טופס 161ד ובבקשת ההחזר על השנים שחלפו.
לפי מה בוחרים, קריטריון אחר קריטריון
- רישיון יועץ מס שאפשר לאמת. בדקו את שם היועץ ואת מספר הרישיון בחיפוש יועצי המס של מועצת יועצי המס. קיבוע זכויות ותכנון המס בפרישה הם עבודה של יועץ מס מוסמך, ולא של יועץ פנסיוני שמורשה מטעם רשות שוק ההון לבחירת קרן ומסלול השקעה.
- ניסיון בקרנות ותיקות ובעמיתים. שאלו האם היועץ מטפל בפועל בפורשי מבטחים, מקפת וקג"מ, איך הוא קורא דוח זכויות, וכיצד הוא מזהה מענק שנים עודפות והחזר דמי גמולים.
- ראייה כוללת של הרכיבים. יועץ מתאים בוחן את הקצבה, ההיוון, מענקי העבר והפיצויים שנמשכו כמערכת אחת, כי סדר הפעולות והסיווג הם שקובעים את הפטור.
- ליווי עד שהפטור מופיע בתלוש. העבודה אינה נגמרת בהגשת הטופס, אלא כשהגוף המשלם עדכן את הפטור, הנטו החודשי עלה, וההחזר על השנים הפתוחות התקבל.
אילנית גנימה היא יועצת מס מוסמכת בעלת רישיון 45633, המלווה פורשי קרנות ותיקות בקיבוע זכויות ובהגשת טופס 161ד מול רשות המסים. את ההרשאה לייצג אפשר לאמת גם במרשם מורשי הייצוג של רשות המסים וגם בחיפוש יועצי המס של מועצת יועצי המס, ובדיקת הזכאות הראשונית במשרד ניתנת ללא עלות.
אילו מצבים חוזרים אצל פורשי הקרנות הוותיקות?
"אני מקבלת פנסיה כבר 8 שנים ואף אחד לא סיפר לי על קיבוע זכויות" זה המצב הנפוץ ביותר, והוא בר תיקון. אפשר להגיש קיבוע גם שנים אחרי תחילת הקצבה. מועד הזכאות לפטור והתקופה שאושרה נקבעים בהחלטת פקיד השומה, ויישום האישור אצל משלם הקצבה מתבצע אחר כך ואינו מיידי בהכרח. במקביל אפשר לדרוש החזר מס על שנים קודמות בכפוף לדין, עד שש שנות מס.
"עבדתי 40 שנה, אמרו לי שמגיע לי מענק שנים עודפות, מה עושים עם זה?" המענק שווה כסף רב, אבל בלי תכנון נכון הוא ממוסה בשיעור גבוה. בודקים שלוש אפשרויות: קבלה בפטור תוך שקלול ההשפעה על הקצבה, הפקדה לקופת גמל, או פריסת מס.
"יש לי גם פנסיה ותיקה ממבטחים וגם פנסיה חדשה" נפוץ מאוד אצל מי שעבד לפני ואחרי 1995. שתי הקצבאות חולקות תקרת פטור אחת, וצריך להחליט איך לחלק אותה ביניהן.
"בן הזוג שלי נפטר ואני מקבלת קצבת שאירים מהקרן הוותיקה" כאן צריך לדייק. לפי הגדרת "קצבה מזכה" במדריך הרשמי של רשות המסים, קצבת שאירים מוחרגת ממנה במפורש, ולכן קיבוע זכויות לפי סעיף 9א אינו המסלול שחל עליה. לקצבת שאירים יש הסדר פטור נפרד בסעיף 9(6ו) לפקודה. אלמן או אלמנה שמקבלים גם פנסיה אישית משלהם, בוחנים את קיבוע הזכויות בגין הפנסיה האישית בנפרד. בקרן שבהסדר, לפי סעיף 19 לתקנון האחיד, אלמן או אלמנה של פנסיונר מקבלים 60% מהקצבה האחרונה, יתום 20%, ויתום משני הורים 40%. ולידיעה שרבים לא מכירים: לפי סעיף 15(ד) לתקנון, אם הפנסיונר נפטר במהלך תקופת ההיוון, קצבת השאיר מחושבת כאילו לא בוצע ההיוון.
"עברתי בין שתי קרנות ותיקות" כאן נכנס מנגנון רציפות הזכויות בין הקרנות. הוא משפיע על הוותק ועל השכר הקובע, ולכן גם על הפטור.
כמה זמן לוקח תהליך קיבוע הזכויות בפנסיה ותיקה?
מרגע איסוף המסמכים ועד קבלת האישור מפקיד השומה התהליך נמשך בדרך כלל כמה שבועות עד מספר חודשים, בהתאם לעומס במשרד השומה ולמורכבות התיק: שנים עודפות, פיצויים שנמשכו בעבר, יותר מקצבה אחת. הבחירה במסלול היא הנקודה הקריטית. המדריך הרשמי קובע כלל ממוקד: לאחר 90 יום מהיום שבו קיבלתם לראשונה את הפטור ממס על הקצבה המזכה, לא ניתן עוד לשנות את ההחלטה ביחס להיוון קצבה מזכה בפטור ממס. זה חלון שנוגע להחלטת ההיוון, והוא נספר ממועד קבלת הפטור ולא מיום הגשת הטופס. אין להסיק ממנו שכל רכיבי הקיבוע ניתנים לשינוי עד אותו מועד, ולכן הדיוק לפני ההגשה הוא שמכריע. במקרים מסוימים עדיין אפשר לבחון תיקון בהליך נפרד, ראו תיקון קיבוע זכויות. מועד הזכאות לפטור והתקופה שאושרה נקבעים באישור פקיד השומה, ויישום האישור בתלוש הקצבה מתבצע אחריו. במקביל, ניתן לבקש החזר מס על שנים קודמות בכפוף לדין, עד שש שנות מס.
מה המונחים שחוזרים בחישוב של קרן ותיקה?
- קצבה מזכה: קצבה המשולמת מקופת גמל, קרן פנסיה, מעסיק לשעבר או חברת ביטוח. חלק ממנה עשוי להיות פטור ממס, ולכן אין לזהות אותה עם "החלק החייב". קצבת שאירים וקצבה מוכרת אינן קצבה מזכה.
- תקרת קצבה מזכה: הסכום המרבי שעליו ניתן פטור, 9,430 ש"ח בחודש בשנת 2026.
- שיעור הפטור: האחוז מתוך התקרה שפטור ממס, 57.5% בשנת 2026.
- גיל הזכאות: המאוחר מבין גיל הפרישה לבין המועד שבו התחלתם לקבל קצבה מזכה, ובכפוף לחריגים שבדין. זה גם המועד שממנו נספרות 32 שנות העבודה אחורה לנוסחת הקיזוז.
- שנים עודפות: תקופת הפקדה נוספת אחרי שנצברו 70% זכויות, בתקופה שקדמה לגיל הפרישה. ההפקדות שאחרי גיל הפרישה מוחזרות כדמי גמולים ולא כמענק.
- מענק שנים עודפות: 6.25% מהשכר הקובע על כל חודש עודף.
- היוון: קבלת חלק מהפנסיה כסכום חד פעמי במקום קצבה חודשית.
- נוסחת הקיזוז (מוכרת גם כנוסחת השילוב): החישוב שמקטין את סל ההון הפטור לפי מענקים פטורים שניתנו בגין 32 שנות העבודה שקדמו לגיל הזכאות, ממודדים ומוכפלים במקדם 1.35. הקובע הוא שנות העבודה שהמענק מיוחס להן, ולא השנה שבה הכסף התקבל בפועל. אלה שני נתונים נפרדים.
- רציפות זכויות: העברת ותק בין שתי קרנות ותיקות, שמשפיעה על השכר הקובע.
- טופס 161ד: הטופס שמגישים לפקיד השומה לפי סעיף 9א כדי לקבוע את ניצול הפטור.
| מונח | ערך 2026 |
|---|---|
| תקרת קצבה מזכה (חודשי) | 9,430 ש"ח |
| שיעור הפטור | 57.5% |
| פטור חודשי מרבי על הקצבה | 5,422 ש"ח |
| תקרת הון פטורה (לכל החיים) | 976,005 ש"ח |
| צבירת קצבה בקרן ותיקה | 2% לשנה, עד 70% אחרי 35 שנה |
| מענק שנים עודפות (לכל חודש מעבר ל-35 שנה) | 6.25% מהשכר הקובע |
| קצבת שאיר פנסיונר, תקנון אחיד סעיף 19 (כפוף לתנאי הזכאות, להרכב השאירים ולמגבלות התקנון) | אלמן או אלמנה 60%, יתום 20%, יתום משני הורים 40%, הורה 15% |
| החזר מס רטרואקטיבי | עד 6 שנים אחורה |
שאלות נוספות שנשאלנו על קיבוע זכויות בקרן ותיקה
אני בן 67 ומקבל פנסיה של 12 אלף ש"ח. כמה מס אחסוך בקיבוע?
אי אפשר לנקוב בסכום חיסכון מדויק רק לפי פנסיה של 12 אלף ₪, כי התוצאה תלויה במס השולי שלכם, בנקודות הזיכוי, בהכנסות נוספות ובמענקי פרישה או פיצויים שקיבלתם בעבר. העיקרון: הפטור ממס בקיבוע זכויות מחושב כשיעור מתקרת הקצבה המזכה שנקבעת בחוק ומתעדכנת מדי שנה, ולא מגובה הפנסיה שלכם, ולכן יש לו תקרה (ב-2026: 57.5% מתקרה של 9,430 ₪, כלומר עד 5,422 ₪ בחודש). מענקי פרישה ופיצויים פטורים שהתקבלו בגין 32 שנות העבודה שקדמו לגיל הזכאות, וכן היוון קצבה פטור, מקטינים את הפטור החודשי לפי נוסחת הקיזוז. הפטור אינו ניתן אוטומטית במלואו: יש להגיש בקשה לקיבוע זכויות (טופס 161ד) לרשות המסים, ואם אתם ממשיכים לעבוד או צפויים לקבל פיצויים, לתזמון ההגשה יש משמעות. נשמח לבצע בדיקה ראשונית ללא עלות ולחשב את הפוטנציאל לפי הנתונים האישיים שלכם.
אני אלמן ומקבל קצבת שאירים ממקפת, מה מגיע לי?
קצבת שאירים עומדת בפני עצמה לעניין מס: היא אינה "קצבה מזכה" ולכן טופס 161ד רלוונטי רק לקצבה אישית משלכם, אם קיימת; הפטור עליה ניתן במסלול נפרד, עד גובה הפטור על קצבה מזכה. חשוב לברר קודם באיזו "מקפת" מדובר: מקפת מרכז (קרן ותיקה שבהסדר) או מגדל מקפת אישית (קרן חדשה), כי הכללים ושיעורי קצבת השאירים שונים; בקרן ותיקה, שאיר של פנסיונר מקבל בדרך כלל 60% מהקצבה ששולמה לפנסיונר, ואילו שאיר של עמית פעיל מחושב אחרת. אם נוכה מס ביתר אפשר לבקש החזר עד שש שנות מס לאחור, וייתכנו זכויות נפרדות מול ביטוח לאומי לאלמן, שאינן קשורות לקצבה מהקרן. זה מידע כללי בלבד, ונשמח לבדוק את הנתונים שלכם בשיחת היכרות ללא עלות.
אני בן 68 וממשיך לעבוד, כדאי לי לחכות עם קיבוע הזכויות עד שאפסיק?
המשך עבודה אינו שולל את הפטור על הקצבה, אך קיבוע זכויות רלוונטי רק למי שכבר מקבל קצבה מזכה: גיל הזכאות הוא המאוחר מבין גיל הפרישה לבין המועד שבו התחלתם לקבל קצבה, ולכן מי שעדיין לא מושך פנסיה אין לו בשלב זה מה לקבע. הפטור ניתן כהטבה חודשית שוטפת על הקצבה ואינו נצבר לעתיד, כך שדחייה מיותרת עלולה להשאיר בידיכם מס עודף שתצטרכו לבקש בהחזר בדיעבד. מנגד, מענקי פרישה ומשיכות פיצויים פטורים, כולל כאלה שתקבלו בהמשך מהמעסיק הנוכחי, מקטינים את הפטור לפי נוסחת הקיזוז, ולכן העיתוי והדיווח על מענקים צפויים (חלק ג.3 בטופס 161ד) משפיעים ישירות על התוצאה. זו בדיקה חישובית אישית לכל מקרה, ונשמח לעבור עליה אתכם בשיחת היכרות ללא עלות.
אני ממשיך לעבוד אחרי גיל הפרישה. כדאי לי לעשות קיבוע זכויות כבר עכשיו או לחכות?
התזמון של קיבוע הזכויות באמת משנה, אבל לא בגלל עליית שיעור הפטור: שיעור הפטור נקבע לפי שנת הזכאות שלכם, בדרך כלל גיל הפרישה או המועד שבו התחלתם לקבל קצבה, ולא לפי המועד שבו תגישו את טופס 161ד, ולכן דחיית ההגשה כשלעצמה אינה מגדילה את הפטור. מה שכן משפיע הוא מענקי פרישה ופיצויים פטורים שקיבלתם בשנים שקדמו לזכאות או שתקבלו בהמשך, שמקטינים את ההון הפטור, ולכן למי שממשיך לעבוד וצפוי לקבל פיצויים נוספים בעתיד חשוב לחשב את התמונה המלאה לפני ההגשה. ניצול פטור שלא נדרש בעבר מוגבל בהחזר של עד שש שנות מס אחורה, ומי שמקבל קצבה ומשכורת במקביל צריך לבדוק גם תיאום מס. נשמח לעבור על הנתונים שלכם בשיחת היכרות ללא עלות.
קישורים שכדאי להכיר
עמיתים: אתר קרנות הפנסיה הוותיקות (מבטחים, מקפת, קג"מ, נתיב ועוד), כולל האזור האישי להוצאת דוח שנתי ותלוש קצבה
רשות המסים: המדריך לגמלאי למילוי טופס 161ד לשנת 2026, המקור לנתוני הפטור ולכללי קיבוע הזכויות
רשות המסים: חוזר 2/2015, צבירה עודפת בקופות פנסיה, המקור למיסוי מענק שנים עודפות ודמי גמולים
עמיתים: התקנון האחיד לקרנות שבהסדר, המקור לתנאי ההיוון, לשיעורי קצבת השאירים ולזכויות בקרן
רשות המסים: הגשת בקשה לקיבוע זכויות (טופס 161ד)
עמיתים: שאלות ותשובות, ובהן תנאי ההיוון, מענק שנים עודפות והחזר דמי גמולים בקרנות שבהסדר
רשות המסים: כניסה לאזור האישי
המסלקה הפנסיונית: לבדוק מה יש לכם
כל-זכות: מידע על זכויות של פנסיונרים
ביטוח לאומי: קצבאות אזרח ותיק
לא בטוחים אם מגיע לכם? בואו נבדוק
הרבה מהלקוחות שלי הגיעו אחרי שגילו שהם משלמים מס מיותר כבר שנים. חלקם חסכו אלפי שקלים בשנה, וחלקם קיבלו גם החזרי מס לאחור.
הבדיקה הראשונית ללא עלות. שולחים תלוש קצבה אחד ודוח שנתי מהקרן, ומקבלים תשובה אם יש מה למצות ומה סדר הגודל.
אילנית גנימה, יועצת מס מוסמכת, רישיון 45633
הערה: המידע בעמוד זה הוא כללי ומעודכן לשנת 2026. התקרות ושיעורי הפטור מתעדכנים מדי שנה בינואר. כל מקרה ייחודי ומצריך בחינה פרטנית לפני החלטה על קיבוע זכויות, היוון או קבלת מענק.
לסקירה הכללית של ההליך, לגיל הזכאות ולנתוני 2026, ראו את המדריך המלא לקיבוע זכויות פנסיה. על ההיוון עצמו ועל מתי הוא משתלם, ראו מה זה היוון קצבה.