
פוליסה שממשיכה לשלם לכם משכורת גם כשאתם לא יכולים לעבוד
פציעה, מחלה או דיכאון יכולים לשלול ממכם את היכולת לעבוד ל-6 חודשים, שנה או יותר. ביטוח אובדן כושר עבודה משלם פיצוי חודשי של עד 75% מהשכר שלכם, כל חודש, עד גיל פרישה אם צריך. זה ההבדל בין משבר רגעי לקריסה כלכלית מתמשכת. אנחנו ב-iG-TAX עוזרים לכם לבחור את הפוליסה הנכונה ולא ליפול בפח של הגדרות "עיסוק" שאינן רלוונטיות.
מה זה ביטוח אובדן כושר עבודה?
ביטוח אובדן כושר עבודה (אכ"ע) הוא פוליסה שמשלמת פיצוי חודשי קבוע אם אתם מאבדים את היכולת לעבוד במשך תקופה ממושכת בגלל מחלה, תאונה או מצב נפשי. הפיצוי משולם כל חודש, החל מסיום תקופת ההמתנה (בדרך כלל 3 חודשים, לעיתים עד 6) ועד גיל הפרישה אם המצב לא משתפר. הסכום נע בדרך כלל בין 50% ל-75% מהשכר הממוצע שלכם. זה ההבדל בין משפחה שממשיכה לחיות ברווחה למשפחה שמתמוטטת תוך 6 חודשים.
למי מיועד אובדן כושר עבודה?
מהם היתרונות הגדולים של אכ"ע?
במקום סכום חד-פעמי שמסתיים, פיצוי חודשי שמחליף את ההכנסה כל חודש לאורך שנים.
פוליסות מתקדמות מכסות גם דיכאון, חרדה ושחיקה, שגורמים ל-30% מתביעות אכ"ע בישראל.
"לא יכול לעבוד במקצוע שלי" ולא "לא יכול לעבוד בשום עבודה". זה ההבדל בין 75% פיצוי ל-0.
הפרמיה עשויה להיכלל במסגרת ההטבות לחיסכון פנסיוני (סעיף 45א), בכפוף לתקרות ולתנאי הזכאות. אנחנו בודקים את ההטבה המדויקת לכל לקוח.
קצבת ביטוח לאומי מקסימלית = 3,300 ש"ח. אכ"ע משלים אותה ל-50-75% מהשכר האמיתי.
בזמן תקופת הפיצוי, חברת הביטוח ממשיכה להפקיד עבורכם לפנסיה, שמירה על מצב פרישה.
מהי הגדרת "אובדן כושר" ולמה היא מכריעה הכל?
קיימות 3 הגדרות עיקריות, וההבדל ביניהן הוא קריטי:
הגדרה לעיסוק ספציפי (Own Occupation)
הכי טובה למבוטח. אם אתם מנתח לב ופציעה ביד מונעת ניתוחים, תקבלו פיצוי גם אם תוכלו לעבוד במקצוע אחר. חובה לעצמאים ובעלי מקצוע ייחודי.
הגדרה לעיסוק סביר (Reasonable Occupation)
אם אתם יכולים לעבוד "בעיסוק סביר ביחס לכישוריכם", לא תקבלו פיצוי. סבירה לרוב השכירים.
הגדרה לכל עיסוק (Any Occupation)
הכי גרועה. רק אם אתם לא יכולים לעבוד בשום עבודה (כולל קבלן ניקיון), תקבלו פיצוי. נמנע מזה.
מתי קרן הפנסיה משלמת קצבת אובדן כושר עבודה, ובכמה?
קרן פנסיה מקיפה משלמת פנסיית נכות לעמית פעיל שאיבד לפחות 25% מכושר העבודה שלו, ולכן אינו מסוגל לעבוד בעבודתו או בעבודה אחרת שמתאימה להשכלתו ולניסיונו במשך יותר מ-90 ימים רצופים. הקצבה מגיעה עד 75% מהשכר שממנו הופקדו הכספים לקרן, ומשולמת כל עוד הנכות נמשכת ולכל היותר עד גיל הפרישה.
- עמית פעיל: מי שמפקידים עבורו לקרן, או שלא עברו 5 חודשים מההפקדה האחרונה. יתרה צבורה בלי הפקדות לא מזכה בקצבה.
- מחלה שהייתה קיימת בהצטרפות: מכוסה רק אחרי 5 שנות ותק בקרן.
- הגדרת העיסוק: בקרן הפנסיה הכיסוי נבדק בדרך כלל מול כל עבודה שמתאימה לכישורים, ובביטוח מנהלים בדרך כלל גם מול המקצוע הספציפי.
בגיל הפרישה הקרן מפסיקה לשלם את קצבת הנכות ומתחילה לשלם קצבת פנסיה רגילה לפי החיסכון שנצבר, ואז מגיע הזמן לתכנון פרישה.
האם קרן הפנסיה מנכה מס מקצבת אובדן כושר עבודה, ומתי יש פטור?
כן. הקרן מנכה מקצבת הנכות מס הכנסה, דמי ביטוח בריאות ודמי ביטוח לאומי, כי פקודת מס הכנסה מחשיבה קצבת אובדן כושר עבודה מקופת גמל או מפוליסה כהכנסה מיגיעה אישית, כלומר כהכנסה מעבודה. פטור ממס על הקצבה, עד תקרה, אפשרי למי שנקבעה לו נכות רפואית של 90% לפחות, לצמיתות או ל-185 יום לפחות.
- מי קובע את האחוזים: ועדה רפואית לפי חוק הביטוח הלאומי או לפי חוק אחר שהפקודה מונה, או ועדה רפואית לפטור ממס הכנסה שמתכנסת בביטוח לאומי. דרגת אובדן הכושר שקבעה הקרן לא מספיקה לבדה.
- עד כמה: בנכות של 365 יום ומעלה, התקרה הכללית בשנת 2026 היא 445,200 ₪ בשנה של הכנסה מיגיעה אישית, והקצבה נכללת בה.
- שנים קודמות: מי שעמד בתנאים ולא קיבל את הפטור יכול לבקש החזר עד 6 שנים אחורה.
התנאים והגשת הבקשה מפורטים בעמוד פטור ממס והחזר מס בגלל מצב רפואי.
אפשר לקבל גם קצבת נכות מביטוח לאומי וגם קצבת אובדן כושר עבודה מקרן הפנסיה?
כן. קצבת נכות כללית מביטוח לאומי וקצבת הנכות מקרן הפנסיה הן שתי זכויות נפרדות, ומי שעומד בתנאים של שתיהן מגיש תביעה לכל גוף בנפרד ויכול לקבל את שתיהן. ביטוח לאומי משלם לפי ועדה רפואית ודרגת אי כושר, והקרן משלמת מכוח הכיסוי שנקנה מההפקדות שלכם.
- מתי הקרן מקזזת: כשהנכות נגרמה מתאונת עבודה או מפעולת איבה, הקרן רשאית להפחית את מה שמשלם ביטוח לאומי, ולמי שהוכר כנכה צה"ל את מה שמשלם משרד הביטחון. מי שלא תבע אותם עלול לגלות שהקרן מפחיתה גם את מה שיכול היה לקבל.
- מה ביטוח לאומי בודק: הקצבה הבסיסית מושפעת מהכנסה מעבודה. פנסיה נחשבת שם הכנסה שלא מעבודה, והיא יכולה להקטין רק את תוספת התלויים, מעל סף שנקבע.
- המס: קצבת נכות כללית פטורה ממס הכנסה. קצבת הנכות מהקרן חייבת במס כהכנסה מעבודה, והפטור עליה תלוי בדרגת הנכות הרפואית שנקבעה.
איך נראה תהליך הליווי שלנו - שלב אחר שלב?
30 דק'
מיפוי שכר, מקצוע, מצב משפחתי, חובות והפוליסות הקיימות כדי לקבוע את סכום הפיצוי הנדרש.
3 ימים
מנורה, מגדל, הראל, הפניקס, כלל, משווים פרמיה, הגדרת עיסוק, החרגות ותקופת המתנה.
2-4 שבועות
מילוי הצהרה רפואית, בדיקות אם נדרשות, אישור החברה והפעלת הפוליסה.
כמה זה עולה וכמה זמן לוקח להתארגן?
שיחת הייעוץ והשוואת החברות הראשונית אצלנו היא חינם וללא התחייבות. עלות הפרמיה החודשית של אכ"ע אינה אחידה והיא תלויה בגיל, במקצוע, בסכום הפיצוי המבוקש, בתקופת ההמתנה ובמצב הבריאותי, ולכן אנחנו לא מתחייבים מראש למחיר קבוע, אלא מביאים לכם הצעות מותאמות אישית מכמה חברות.
| שלב | משך | עלות |
|---|---|---|
| שיחת ייעוץ ומיפוי צרכים | כ-30 דקות | חינם |
| השוואת 5 חברות והצעת פוליסה | כ-3 ימי עבודה | ללא עלות נוספת |
| הצהרת בריאות והפעלת הפוליסה | 2-4 שבועות | פרמיה חודשית, תלוי בגיל ובמקצוע |
אילו 5 טעויות עולות בעשרות אלפי שקלים?
זה הביטוח הזול, אבל ב-90% מהמקרים תוצאת התביעה תהיה דחייה. לא חוסכים על הגדרת עיסוק.
הכיסוי האוטומטי בקרן הפנסיה מוגבל ל-75% מהשכר הפנסיוני בלבד, שמגיע למקסימום של 32 אלף ש"ח. בעלי שכר גבוה זקוקים להשלמה.
הסתרה של מחלה קיימת (סוכרת, חרדה, גב) = שלילת תביעה עתידית. הצהרה מלאה אולי תעלה 10% אבל מבטיחה תשלום.
תקופת המתנה של 6 חודשים זולה אבל אומרת שאתם בלי הכנסה חצי שנה. עדיף 3 חודשים גם אם עולה יותר.
החלפת עיסוק (משכיר לעצמאי, מתעשייה לחברת היי-טק) דורשת עדכון. אחרת המקצוע המבוטח לא תואם למקצוע בפועל.
מה ההבדל בין לבחור לבד לבין ליווי iG-TAX?
| היבט | לבד | דרך iG-TAX |
|---|---|---|
| הגדרת העיסוק בפוליסה | סיכון לבחור "כל עיסוק" ולגלות זאת רק בתביעה | התאמת הגדרת "עיסוק ספציפי" למקצוע שלכם |
| השוואת חברות ופרמיה | הצעה אחת, ללא בסיס להשוואה | השוואת 5 חברות מובילות בכיסוי זהה |
| תיאום הטבת המס | קל לפספס את הזכאות במסגרת 45א | יועצת מס מוסמכת בודקת את ההטבה המגיעה |
מי הצוות שמלווה אתכם?
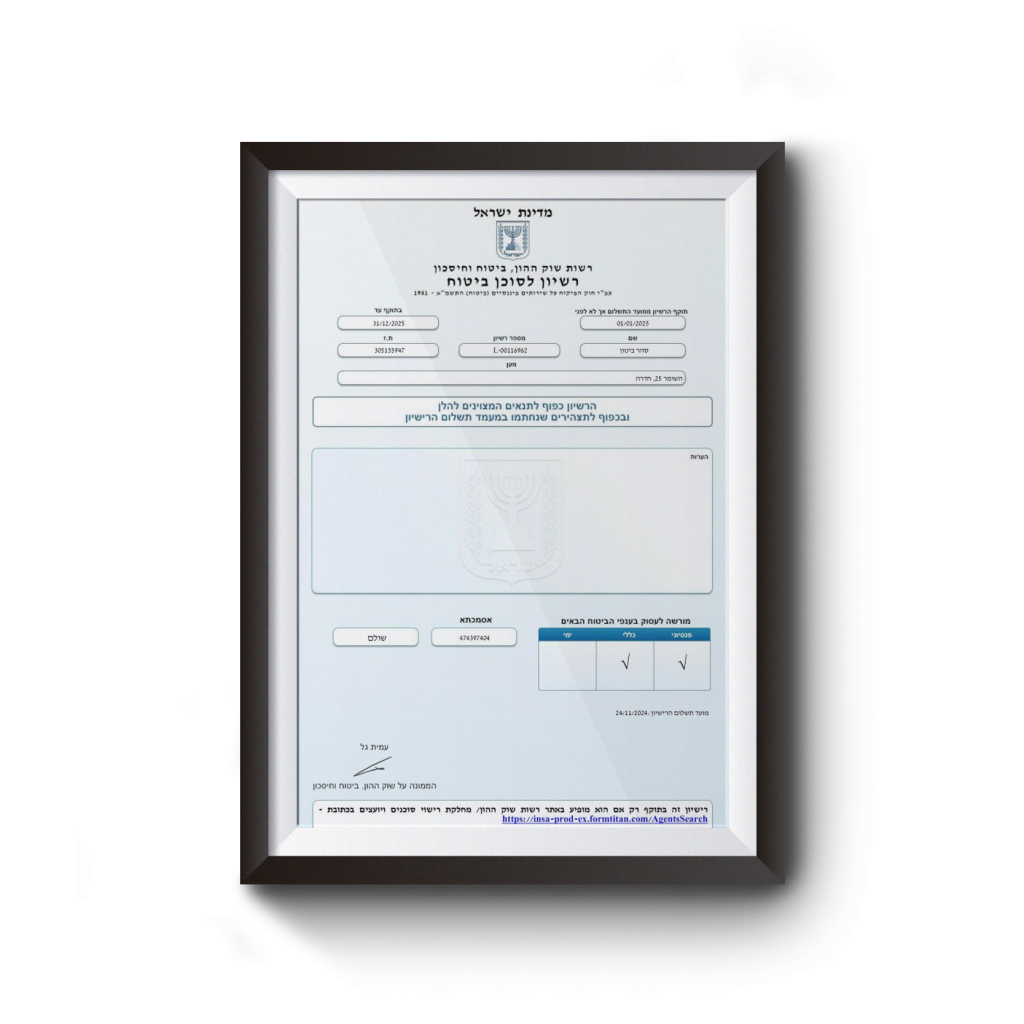
רישיון L-00116962
מתמחה בבניית פוליסת אכ"ע מותאמת, הגדרת "עיסוק ספציפי" וטיפול בתביעות מורכבות.
רישיון 45633
דואגת למצות את הטבות המס שמגיעות על פרמיית הביטוח במסגרת החיסכון הפנסיוני (סעיף 45א) ולתאם עם תכנון הפנסיה.
בלי אכ"ע, פציעה אחת = קריסה כלכלית
שיחת ייעוץ של 30 דקות + מיפוי צרכים + השוואת 5 חברות.
אחריות: אם הפרמיה שנציע גבוהה יותר מהצעה תחרותית בכיסוי זהה, נחזיר את ההפרש לחיוב הבא.
אילו קישורים שימושיים כדאי לכם להכיר?
- ביטוח חיים פרטי, משלים את ההגנה במקרה מוות
- ביטוח בריאות פרטי, כיסוי טיפולים רפואיים
- ביטוח לאומי, קצבת נכות
- כל-זכות: אובדן כושר עבודה
- ממונה על שוק ההון, תלונות
לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה, יחד עם סהר ביטון, סוכן ביטוח מורשה ברישיון L-00116962. השירותים שלנו כוללים גם ביטוח חיים פרטי, ביטוח בריאות פרטי ומגוון הביטוחים שלנו. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה הוא כללי ואינו מהווה ייעוץ ביטוחי או ייעוץ מס אישי ואינו תחליף לבדיקה פרטנית. שיעורי הפיצוי, תקופות ההמתנה, עלויות הפרמיה והטבות המס תלויים בגיל, במקצוע, בסכום המבוטח ובמצב הבריאותי, והם נכונים לשנת 2026 ועשויים להשתנות. כל מקרה נבחן לגופו על ידי סוכן ביטוח מורשה ויועץ מס מוסמך.