

החזרי מס על ביטוח משכנתא - כמה כסף מגיע לכם בחזרה?
מי שמשלם ביטוח חיים למשכנתא זכאי לזיכוי מס של 25 אחוז על הפרמיה לפי סעיף 45א לפקודת מס הכנסה. הזיכוי חל על רכיב הריסק (ביטוח החיים), בין אם הפוליסה נרכשה דרך הבנק ובין אם דרך חברת ביטוח חיצונית, ולא על ביטוח המבנה. ב-2026 הזיכוי ניתן על פרמיה של עד 189 ש"ח לחודש, ורק בשנה שבה נוכה מכם מס הכנסה. אנחנו ב-iG-TAX בודקים את הזכאות שלכם להחזרי מס לשכירים רטרואקטיבית עד 6 שנות מס ומטפלים בכל הניירת.
החזר מס על ביטוח חיים למשכנתא: מי זכאי ואיך מחשבים?
על ביטוח חיים למשכנתא מקבלים בחזרה 25 אחוז מהפרמיה של רכיב ביטוח החיים, בכל שנת מס שבה נוכה מכם מס הכנסה ונשאר לכם מקום בתקרה של סעיף 45א. את הסכום מחשבים משורת ביטוח החיים באישור השנתי של הבנק או של חברת הביטוח, ולא משורת ביטוח המבנה.
שלושה תנאים צריכים להתקיים באותה שנת מס:
- שילמתם פרמיה על ביטוח החיים במשכנתא, על חייכם או על חיי בן או בת הזוג.
- נוכה מכם מס הכנסה. הזיכוי מקטין את המס שחל עליכם, ולכן בשנה שבה לא שילמתם מס אין ממה להחזיר.
- ההפרשות שלכם לפנסיה מהשכר לא מילאו כבר את התקרה המשותפת של סעיף 45א.
למה אצל חלק מהשכירים ההחזר על ביטוח חיים למשכנתא קטן או לא קיים?
בחוברת הניכויים של רשות המסים ל-2026, סעיף 45א(ד) מופיע בשם "תקרת הסכום לזיכוי בעד דמי ביטוח ותגמולים", כלומר תקרה אחת לביטוח החיים ולהפרשה שלכם לפנסיה מהשכר יחד. לפי כל-זכות, זיכוי בגין הפרשות לביטוח פנסיוני, ב-2026 עובד מקבל זיכוי של 35% על הפרשה לפנסיה של עד 8,148 ש"ח בשנה. עובד שמשתכר 15,000 ש"ח בחודש ומפריש לפנסיה 6 אחוז, 900 ש"ח בחודש, כבר עבר את הסכום הזה, ולכן ייתכן שביטוח החיים במשכנתא לא יוסיף לו זיכוי בתיק שלו. במקרה כזה בודקים את התיק של בן או בת הזוג ואת השנים שבהן השכר או ההפרשה היו נמוכים יותר, בבדיקת החזרי מס לשכירים.
מה זה החזר מס על ביטוח משכנתא ולמי הוא מיועד?
החזר מס על ביטוח משכנתא הוא מימוש של זיכוי מס בשיעור 25 אחוז על פרמיות ביטוח החיים (רכיב הריסק) ששילמתם במסגרת המשכנתא, לפי סעיף 45א לפקודת מס הכנסה. אנחנו ב-iG-TAX בודקים עבורכם את כל שנות הביטוח (עד 6 שנים אחורה), מאתרים את הפרמיות שלא קיבלתם עליהן זיכוי, ומגישים בקשת החזר מסודרת לרשות המסים. השירות מיועד לכל מי שיש או היה לו ביטוח חיים פעיל למשכנתא באחת מ-6 השנים האחרונות.
השירות מתאים במיוחד ל:
- בעלי משכנתא פעילה ב-6 השנים האחרונות
- מי שמשלם ביטוח חיים למשכנתא דרך חברת ביטוח חיצונית או דרך הבנק
- בני זוג שיש להם שני ביטוחי חיים נפרדים למשכנתא
- בעלי דירה להשקעה עם משכנתא וביטוח חיים נלווה
- מי שסיים את המשכנתא אך הביטוח עדיין פעיל בשנים הרלוונטיות
איך עובד הזיכוי על ביטוח משכנתא לפי סעיף 45א?
סעיף 45א לפקודת מס הכנסה מעניק זיכוי בשיעור 25 אחוז על פרמיות ביטוח חיים מסוג ריסק (ביטוח שמשלם פיצוי במקרה פטירה). ביטוח החיים שאתם משלמים למשכנתא הוא בדיוק ביטוח ריסק כזה, ולכן הוא נכלל בזיכוי. נקודה חשובה שרבים מתבלבלים בה: הזיכוי חל על רכיב ביטוח החיים בלבד, ולא על ביטוח המבנה. ביטוח המבנה מגן על הנכס מפני נזק והוא אינו מזכה בזיכוי מס. רק רכיב הריסק (החיים) מזכה. הזיכוי ניתן בין אם הפוליסה נרכשה דרך הבנק ובין אם דרך מבטח חיצוני, כל עוד זה ביטוח חיים מסוג ריסק. שירות זה שונה מהחזר מס ביטוח חיים כללי שמטפל בכל סוגי ביטוחי החיים, לא רק זה שצמוד למשכנתא.
למי השירות מתאים - האם אתם זכאים?
האם ביטוח החיים במשכנתא מזכה גם כשנעשה דרך הבנק?
כן. הזיכוי של 25 אחוז חל על רכיב ביטוח החיים (ריסק) בין אם נרכש דרך הבנק ובין אם אצל מבטח פרטי: מה שקובע הוא סוג הרכיב, לא הערוץ שדרכו נרכש. הבלבול נוצר כי ביטוח משכנתא בנוי משני ביטוחים, ביטוח חיים וביטוח מבנה, ורק הראשון מזכה. פעם בשנה הבנק שולח אישור על הפרמיה ששולמה בכל אחד מהביטוחים בנפרד, והאישור תואם את דרישות מס הכנסה (כל-זכות, ביטוח משכנתא). לכן תובעים זיכוי רק על השורה של ביטוח החיים.
ביטוח חיים ריסק למשכנתא, בכל ערוץ, זכאי לזיכוי 25 אחוז על הפרמיה. דוגמה: פרמיה 2,000 ש"ח לשנה = כ-500 ש"ח החזר.
רכיב ביטוח המבנה מגן על הנכס ואינו מזכה בזיכוי מס. חשוב להפריד אותו מרכיב הריסק כדי לתבוע רק את מה שמגיע.
הערוץ לא משנה את הזיכוי. מי שהעביר את ביטוח החיים מהבנק למבטח פרטי באמצע השנה, או להפך, תובע על אותה שנה את הפרמיות לפי האישורים של שניהם.
ב-2026 הזיכוי ניתן על פרמיה של עד 189 ש"ח לחודש, והחלק שמעל התקרה לא מזכה. אנחנו בודקים שהפרמיה שלכם בתוך התקרה ושמיציתם את הזיכוי המלא.
בני זוג שלוקחים משכנתא יחד מבוטחים לרוב בשתי פוליסות ריסק נפרדות. שני זיכויים נפרדים, סכום כפול.
מי שלקח משכנתא נוספת לדירה להשקעה או לשדרוג, מבוטח בביטוח חיים נוסף עם פוטנציאל זיכוי נוסף.
מה צריך כדי לקבל החזר מס על ביטוח המשכנתא?
צריך את האישור השנתי על הפרמיה ששולמה לביטוח החיים, לכל שנת מס שעליה מבקשים החזר, ואת טופס 106 של אותה שנה, שמראה אם הזיכוי כבר ניתן בתלוש. את האישור שולחים הבנק או חברת הביטוח פעם בשנה, ואישורים על תשלומים לביטוח חיים מצרפים לבקשה להחזר מס (כל-זכות, החזר מס הכנסה).
על כל שנה תובעים רק את שורת ביטוח החיים, ורק לשנים שבהן הפוליסה הייתה פעילה ונוכה מכם מס הכנסה. מי שסיים את המשכנתא או החליף מבטח מבקש את האישורים של השנים הקודמות מהגוף שביטח אותו באותן שנים.
את התהליך הכללי, איזה טופס מגישים, כמה שנים אחורה ומתי מקבלים את הכסף ריכזנו במדריך להחזרי מס לשכירים.
אילו טעויות עולות לבעלי משכנתא אלפי שקלים?
הטעות הכי נפוצה. רוב בעלי המשכנתאות לא יודעים שמגיע להם זיכוי של 25 אחוז על פרמיית הריסק.
ביטוח המבנה לא מזכה בזיכוי. לתבוע עליו זיכוי זו טעות שעלולה לעכב את הטיפול. רק רכיב הריסק מזכה.
הזיכוי לא מופעל אוטומטית בתלוש. צריך לדווח על הפוליסה למעסיק לתיאום מס שוטף, או לתבוע בדוח שנתי.
שני בני זוג עם ביטוח חיים נפרד למשכנתא = שני זיכויים. אם רק אחד דווח, השני אובד.
חברת הביטוח שולחת אישור שנתי. בלעדיו אי אפשר להוכיח את הפרמיה. שווה לבקש את האישורים מ-6 השנים האחרונות.
רכיב הריסק מזכה בהחזר של 25 אחוז
אנחנו בודקים את סוג הפוליסה, מפרידים את רכיב הריסק ומחשבים את הזיכוי לכל שנה.
אחריות: שכר טרחה רק על החזר שמתקבל בפועל בחשבון.
- החזרי מס, הדף הראשי
- ביטוח חיים למשכנתא
- החזר מס ביטוח חיים
- השקעות וביטוחים
- החזר רטרואקטיבי
- החזר מס על הפקדה לקופת גמל
- רשות המסים, חוברת הניכויים 2026
- כל-זכות: ביטוח משכנתא
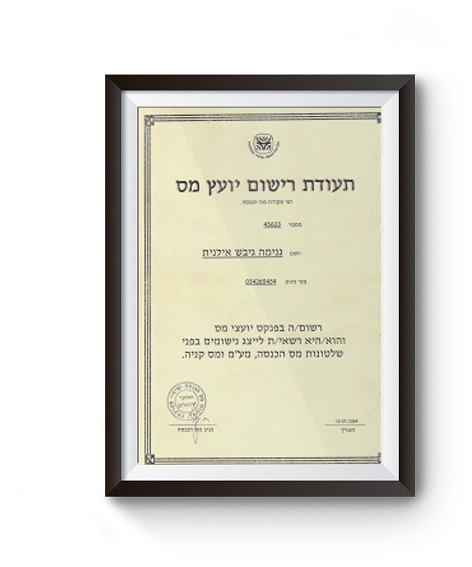
לקבלת השירות, פנו לאילנית גנימה, יועצת מס מוסמכת בעלת רישיון 45633 ובעלת משרד iG-TAX ברחוב עמרם אברהם 10 בחדרה. השירותים שלנו כוללים גם ביטוח חיים למשכנתא, החזר מס ביטוח חיים והחזר מס רטרואקטיבי 6 שנים. ניתן ליצור קשר בטלפון 052-8271191 או דרך אתר המשרד.
שאלות ותשובות: החזר מס על ביטוח משכנתא
כיצד מגישים את הבקשה להחזרי מס בגין המשכנתא?
מגישים את הבקשה באחת משתי דרכים: תיאום מס מול המעסיק במהלך השנה, או הגשת דוח שנתי לרשות המסים בתום השנה ובו דורשים את הזיכוי לפי סעיף 45א. לדוח מצרפים את אישור הפרמיה השנתי מחברת הביטוח, שמפרט את רכיב ביטוח החיים (ריסק) בנפרד מרכיב המבנה. שכיר בגיל עבודה שלא מימש את הזיכוי יכול לתבוע אותו גם לשנים קודמות, ואנחנו ב-iG-TAX ממלאים ומגישים את הדוח עבורכם ובודקים את כל השנים הפתוחות. מי שרוצה לבדוק גם זיכויים נוספים המגיעים לשכירים מוזמן לבדיקת החזרי מס לשכירים.
כיצד מחושב החזר המס על ביטוח המשכנתא?
החזר המס מחושב כ-25 אחוז מסך פרמיות ביטוח החיים (רכיב הריסק) ששילמתם באותה שנת מס, עד תקרת הפרמיה המזכה של אותה שנה. רכיב ביטוח המבנה אינו נכנס לחישוב. לשכיר, הזיכוי על ביטוח החיים לא תמיד עומד לבד: כשמהשכר מנוכים גם סכומים לפנסיה ולביטוח חיים, עשויה לחול הגבלת תקרה נוספת (כל-זכות, זיכוי בגין הפרשות לביטוח פנסיוני), ולכן מי שמפריש לפנסיה חלק גדול מהשכר עשוי לקבל על ביטוח החיים במשכנתא זיכוי קטן יותר. אם שני בני זוג מבוטחים בשתי פוליסות ריסק נפרדות, מחשבים את הזיכוי לכל אחד בנפרד. הזיכוי ניתן גם על פרמיה ששולמה על חיי בן או בת הזוג, ולכן בודקים באיזה תיק מס נכון לתבוע כל פוליסה, למשל כשאחד מבני הזוג לא שילם מס באותה שנה. את החישוב המדויק עושים מול אישורי הפרמיה של כל שנה, כדי לוודא שתובעים רק את רכיב החיים שמזכה.
כמה החזר מס מגיע על ביטוח משכנתא?
הסכום תלוי בגובה פרמיית הריסק ששילמתם ובמספר השנים הפתוחות. הזיכוי עומד על 25 אחוז מהפרמיה השנתית של ביטוח החיים, כך שככל שהפרמיה גבוהה יותר הזיכוי גדל, עד תקרת הפרמיה המזכה. מכיוון שאפשר לתבוע כמה שנים אחורה, הזיכוי המצטבר של שכיר בגיל עבודה עשוי להסתכם בסכום משמעותי. בדיקת הזכאות אצלנו חינם ומחשבת את הסכום המדויק לכל שנה לפני שמגישים.
האם מגיע החזר מס על ביטוח חיים למשכנתא?
כן. ביטוח החיים שמשלמים במסגרת המשכנתא הוא ביטוח ריסק, והוא מזכה בזיכוי מס של 25 אחוז על הפרמיה לפי סעיף 45א, בין אם נרכש דרך הבנק ובין אם דרך חברת ביטוח חיצונית. מה שאינו מזכה הוא רכיב ביטוח המבנה. אם יש לכם גם ביטוחי חיים אחרים שאינם צמודים למשכנתא, בדקו את החזר מס ביטוח חיים הכללי.
שאלות נפוצות
גילוי ואחריות, המידע בעמוד זה הוא כללי ואינו מהווה ייעוץ מס או תחליף לייעוץ אישי. הזכאות לזיכוי, שיעור הזיכוי והתקרות נכונים לשנת המס 2026 ועשויים להשתנות. הזיכוי לפי סעיף 45א חל על רכיב ביטוח החיים (ריסק) בלבד ולא על ביטוח המבנה. כל מקרה נבחן לגופו על ידי יועץ מס מוסמך.