יצאתם לפנסיה?
ייתכן שאתם משלמים כל חודש מס הכנסה מיותר
חסכון עד - בחודש ₪2,548
חסכון עד - בשנה ₪30,576
חסכון עד - 600,000 ₪ לאורך שנות הפרישה
אני דואגת לכל הבירוקרטיה בשבילכם.
השיחה חינם בכל מקרה
גם אם הכל תקין אצלכם, יצאתם עם ודאות
אילנית גנימה
יועצת ומתכננת פרישה בכירה המתמחה בליווי פורשים לקראת מיצוי זכויות פנסיוניות.
ניסיון של למעלה מ־20 שנה בייעוץ מס, בעלת רישיון מספר 45633.
קיבוע זכויות לפורשי צה׳׳ל, משטרה, כוחות הביטחון השונים
התמחות בביצוע קיבוע זכויות פנסיה לכוחות הביטחון ומוסדות ממשלתיים. מימוש פטור ממס על כספי הפנסיה היוון ומענקים ביציאה לגמלאות.
תכנון פרישה מלא לשכירים ועצמאיים
ליווי מלא לפני פרישה ממקום עבודה: טופס 161, התנהלות מול הקופות פנסיה השונות, הכנה לקבלת הקצבת פנסיה ראשונה ומשיכה, התאמה לצרכים העכשוויים, קבלת קצבת אזרח ותיק ביטוח לאומי.
קיבוע זכויות פנסיה תקציבית / ותיקה
עובדים בסקטור הציבורי, עיריות, הוראה, ביטחון, המקבלים קצבת פנסיה המשולמת מהמדינה או מקופת הפנסיה הותיקה, שנים עודפות, ימי חופש/מחלה ומענקים, היוון.
קיבוע זכויות רטרואקטיבית
ביצוע מיידי של קיבוע זכויות פנסיה לכל מי ששכח לבצע את הקיבוע בזמן. החזר רטרואקטיבי מוגבל ל-6 שנים בלבד, כל שנה שעוברת נמחקת שנת החזר
אני תמיד אומרת שחשוב לי להמשיך ללמוד... כדי להישאר מעודכנת בשבילכם
לקוחות מספרים עלי
YouTube
חייבים למשוך כספים מקופות
לא רוצים לשלם 35% מס מיותר?
מתי כדאי להתחיל בתכנון פרישה?
מומלץ להתחיל כ-3 חודשים לפני גיל הפרישה החוקי.
ההכנה המוקדמת מאפשרת לבדוק את כל הנתונים ולמנוע טעויות
לבדוק את המוטבים הרשומים בקופות להוזיל ו - לאחד
למה קיבוע זכויות פנסיה כל כך חשוב?
קיבוע זכויות פנסיה מפחית את תשלום מס הכנסה בתלוש הפנסיה!
התהליך לא מתבצע אוטומטית ומי שלא מבצע מפסיד…
ייתכן ואתם משלמים מס מיותר בכול חודש
מה זה קיבוע זכויות פנסיה?
קיבוע זכויות הוא הליך חד-פעמי שבו פורש מודיע לרשות המסים איך
לנצל את הפטור ממס הכנסה על קצבת הפנסיה.
בשנת 2026, שיעור הפטור המקסימלי עומד על 57.5% מתקרת קצבה מזכה של 9,430 ש"ח לחודש, כלומר עד 5,422 ש"ח פטורים ממס כל חודש.
מי צריך לעשות קיבוע זכויות פנסיה?
גברים מעל גיל 67, נשים מעל גיל 63.3
רוצים לקבל פנסיה + משלמים מס הכנסה / רוצים להמשיך לעבוד.
כמה כסף אפשר לחסוך עם קיבוע זכויות?
פורש ממוצע עם קצבה חודשית של 9,000 ש"ח חוסך בין
1,500 ל-2,500 ש"ח מס לחודש.
במשך 20 שנות פרישה, מדובר בחיסכון מצטבר של עד 600,000 ש"ח.
איך מתחילים?
משאירים פרטים
שיחת יעוץ חינמית לבדיקה
הגשת המסמכים
חוסכים כסף בכל חודש
לקוחות כותבים עלי

דירוג ממוצע 5 כוכבים
פורסם ב-Google
 איילה גדליהו
Trustindex מוודא שהמקור המקורי של הסקירה הוא Google.
חייבת להמליץ על אילנית גנימה, מאחר ואני לא הכרתי אותה הייתי סקפטית, כשהכרתי אותה והיא התחילה לטפל ולייעץ לי הכרתי בת אדם מופלאה אמינה מסורה ואחראית ביותר. השיגה עבורי את הטוב ביותר במקצועייות מרבית. תודה אילנית הכל ועל מי שאת.פורסם ב-Google Yael Ezraהכי מיקצועיים שיש, אמינות .שלאנתקלתי . ממליצה בחום תודעת שירות ברמה גבוההפורסם ב-Google
 avishai kfirממליץ בחום רב קיבלתי מידע חשוב ומורכב באופן ברור רהוט מקצועי ואדיבפורסם ב-Google
 Hayley Chenפניתי לאילנית לטיפול בקיבוע זכויות. כבר מהרגע הראשון ,פגשתי בשירותיות ובאופן האנושי שהיא מתייחסת,בדאגה שלה לאורך כל התהליך ,שהכל יסתדר במהירות ועל הצד הטוב ביותר.לגבי המקצועיות שלה לא טעיתי ולא התאכזבתי.בשורה האחרונה: עם אילנית ,אפשר להרגיש שאתה בידיים הכי טובות שאפשר לבקש !!!פורסם ב-Google
 gil shamirמומלצת בציון 10! מקצוענית, נחושה ומדהימה הגעתי לאילנית לצורך תהליך מורכב של קיבוע זכויות, והיא פשוט הצילה אותי. מקצועיות ברמה הגבוהה ביותר: הפגינה ידע רב ובקיאות אבסולוטית בכל פרט בירוקרטי. נחישות יוצאת דופן: נלחמה מול הגופים השונים ולא ויתרה עד להשלמת התהליך בהצלחה. שירות מעל המצופה: היה תענוג אמיתי לעבוד איתה. היא ליוותה אותי בסבלנות ובחיוך. הפכה תהליך מתיש לחוויה חלקה ומוצלחת. מומלצת בחום רב לכל פורש לפנסיה!פורסם ב-Google
 גליה לויאילנית מקצועית, יודעת להתאים את מה שצריך ללקוח. אינה מוותרת גם כשחברות גמל ופיננסים מערימות קשיים. הוגנת מבחינת עלות השרות והתמורה היא הרבה מעבר.פורסם ב-Google
 משה סלוניתודה רבה אילנית עשית עבודה נהדרת ואני רוצה להודות לך מקרב לב על כל העבודה המדהימה שעשית איתי. תודה על הכל. כמובן שבהמשך פה ושם אני אשגע אותך אבל מה זה חשוב, מבחינתי את ממש כמו חברה טובה.פורסם ב-Google
 Eyal Manתודה רבה על שירות מצויין . אילנית הפגינה זמינות גבוהה , מקצועיות ויחס אישי כל פניה נענתה במהירות והכל התקדם ביעילות ובסדר מופתי , יש לציין כי הצוות שעובד איתה היה מקצועי , סבלני , ואדיב ממליצה עליה בחוםפורסם ב-Google
 Avi Aviavאילנית טיפלה בקיבוע זכויות פנסיה שלי, על הצד הטוב ביותר עם הרבה חן וסובלנות.פורסם ב-Google
 אבי קאופמןברצוני להביע הערכה גדולה לאילנית על השרות המעולה שקיבלתי ליווי מקצועי יסודי ושקיפות מלאה. אילנית דאגה להסביר כל פרט וצעד בצורה ברורה והעניקה תחושת ביטחון לאורך כל הדרך. אין ספק שהיא בעלת ידע רב ומחויבות אמיתית ללקוחותיה. ממליץ עליה מכל הלב. ושוב תודה על היחס האישי וההשקעה.
לקוחות מדרגים אותי
במידרג
לציונים של 10 מתוך 10 במידרג הגעתי בזכות ולא בחסד ההצלחה שלכם היא ההצלחה שלי
אני מבטיחה לעשות הכל כדי שאיתי תחוו רק הצלחות
יוחנן יוספוב
06/04/2025
משה אונגרוביץ, חדרה.
28/05/2025
אסתר דנוך, כפר סבא.
10/04/2025
ירדנה חוצן, חדרה.
30/03/2025
סרגיי דורודניקוב, חיפה.
05/05/2024
יחיאל רבינוביץ', חיפה.
22/01/2024
ארז בר, חיפה.
16/06/2024
לאוניד ויינברג, חיפה.
14/04/2024
פולי שושן, נוף הגליל.
04/03/2024
ריקי, חדרה.
19/06/2025
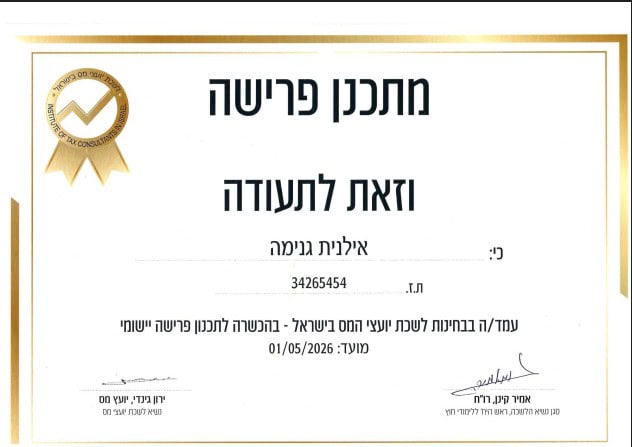
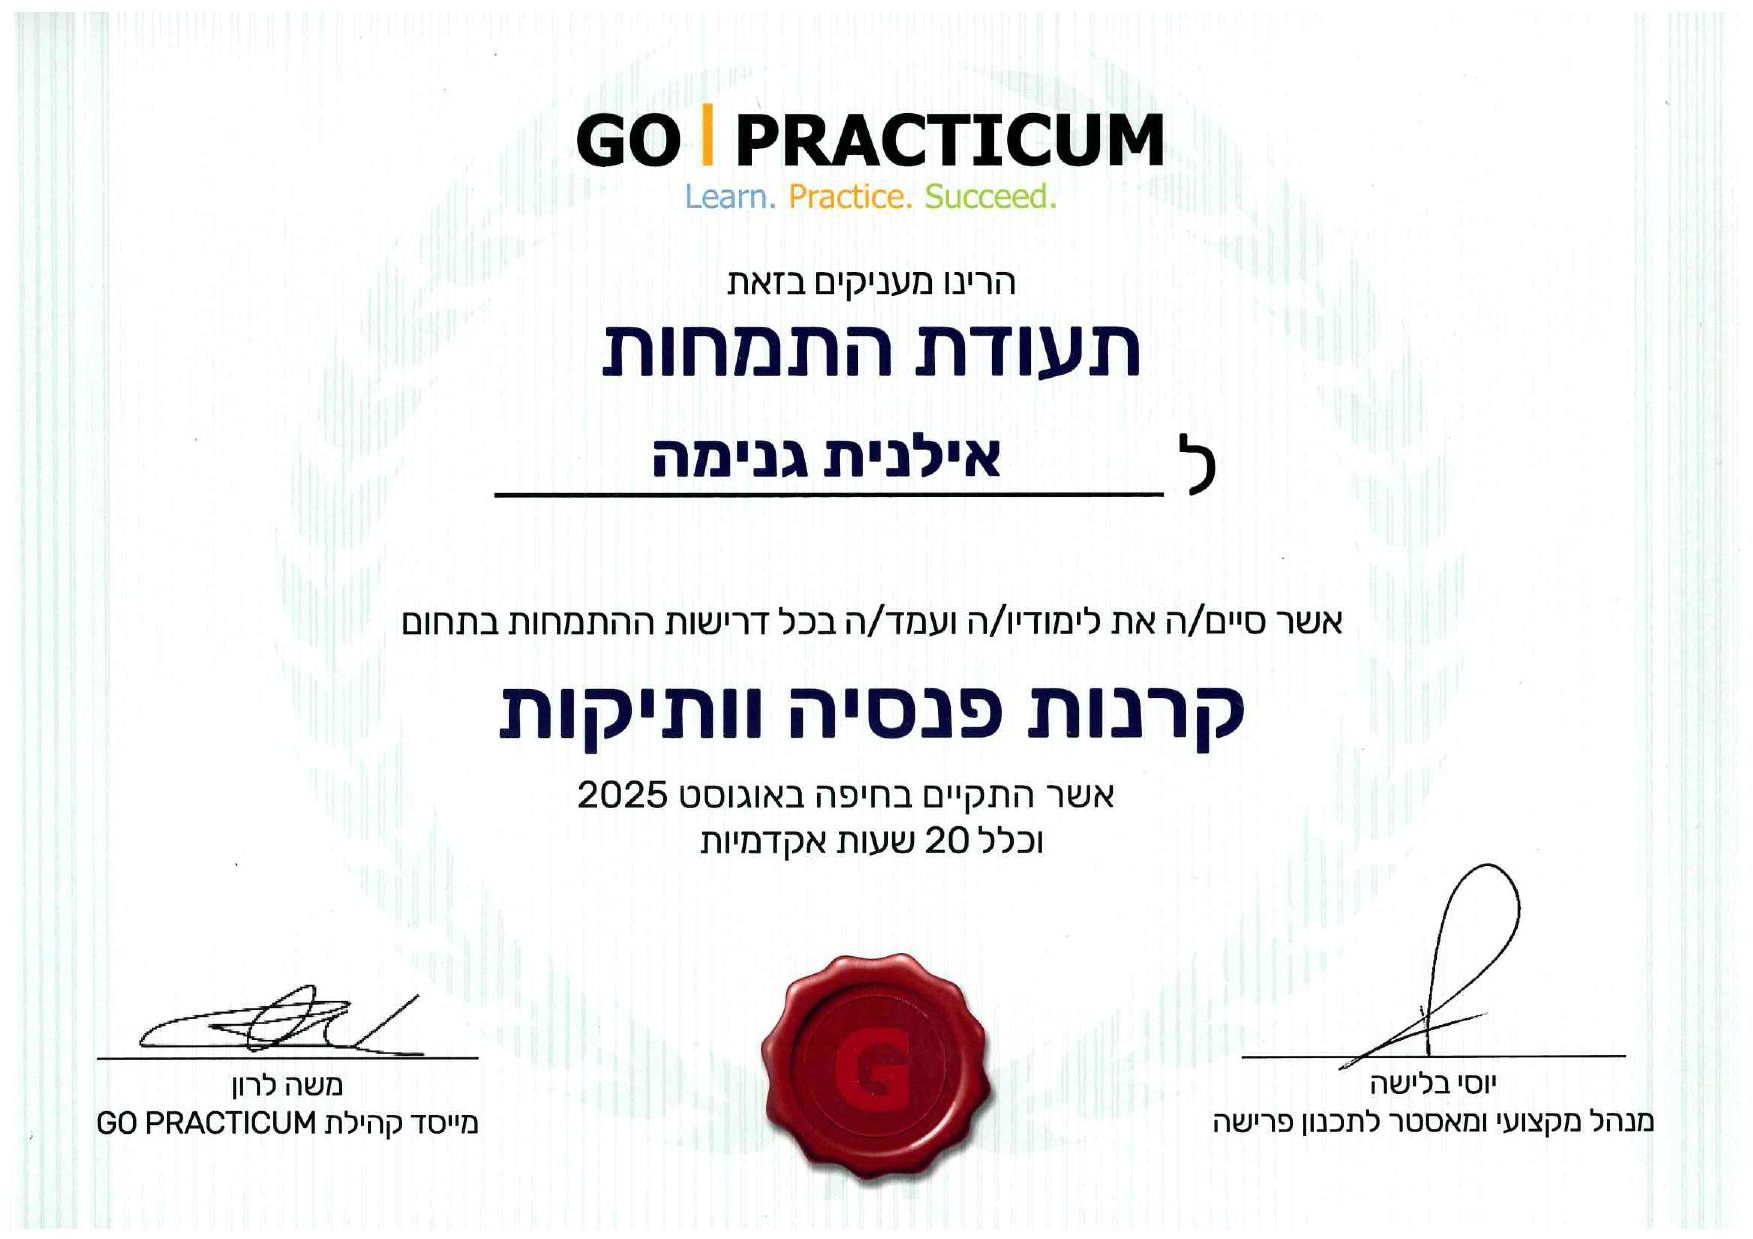
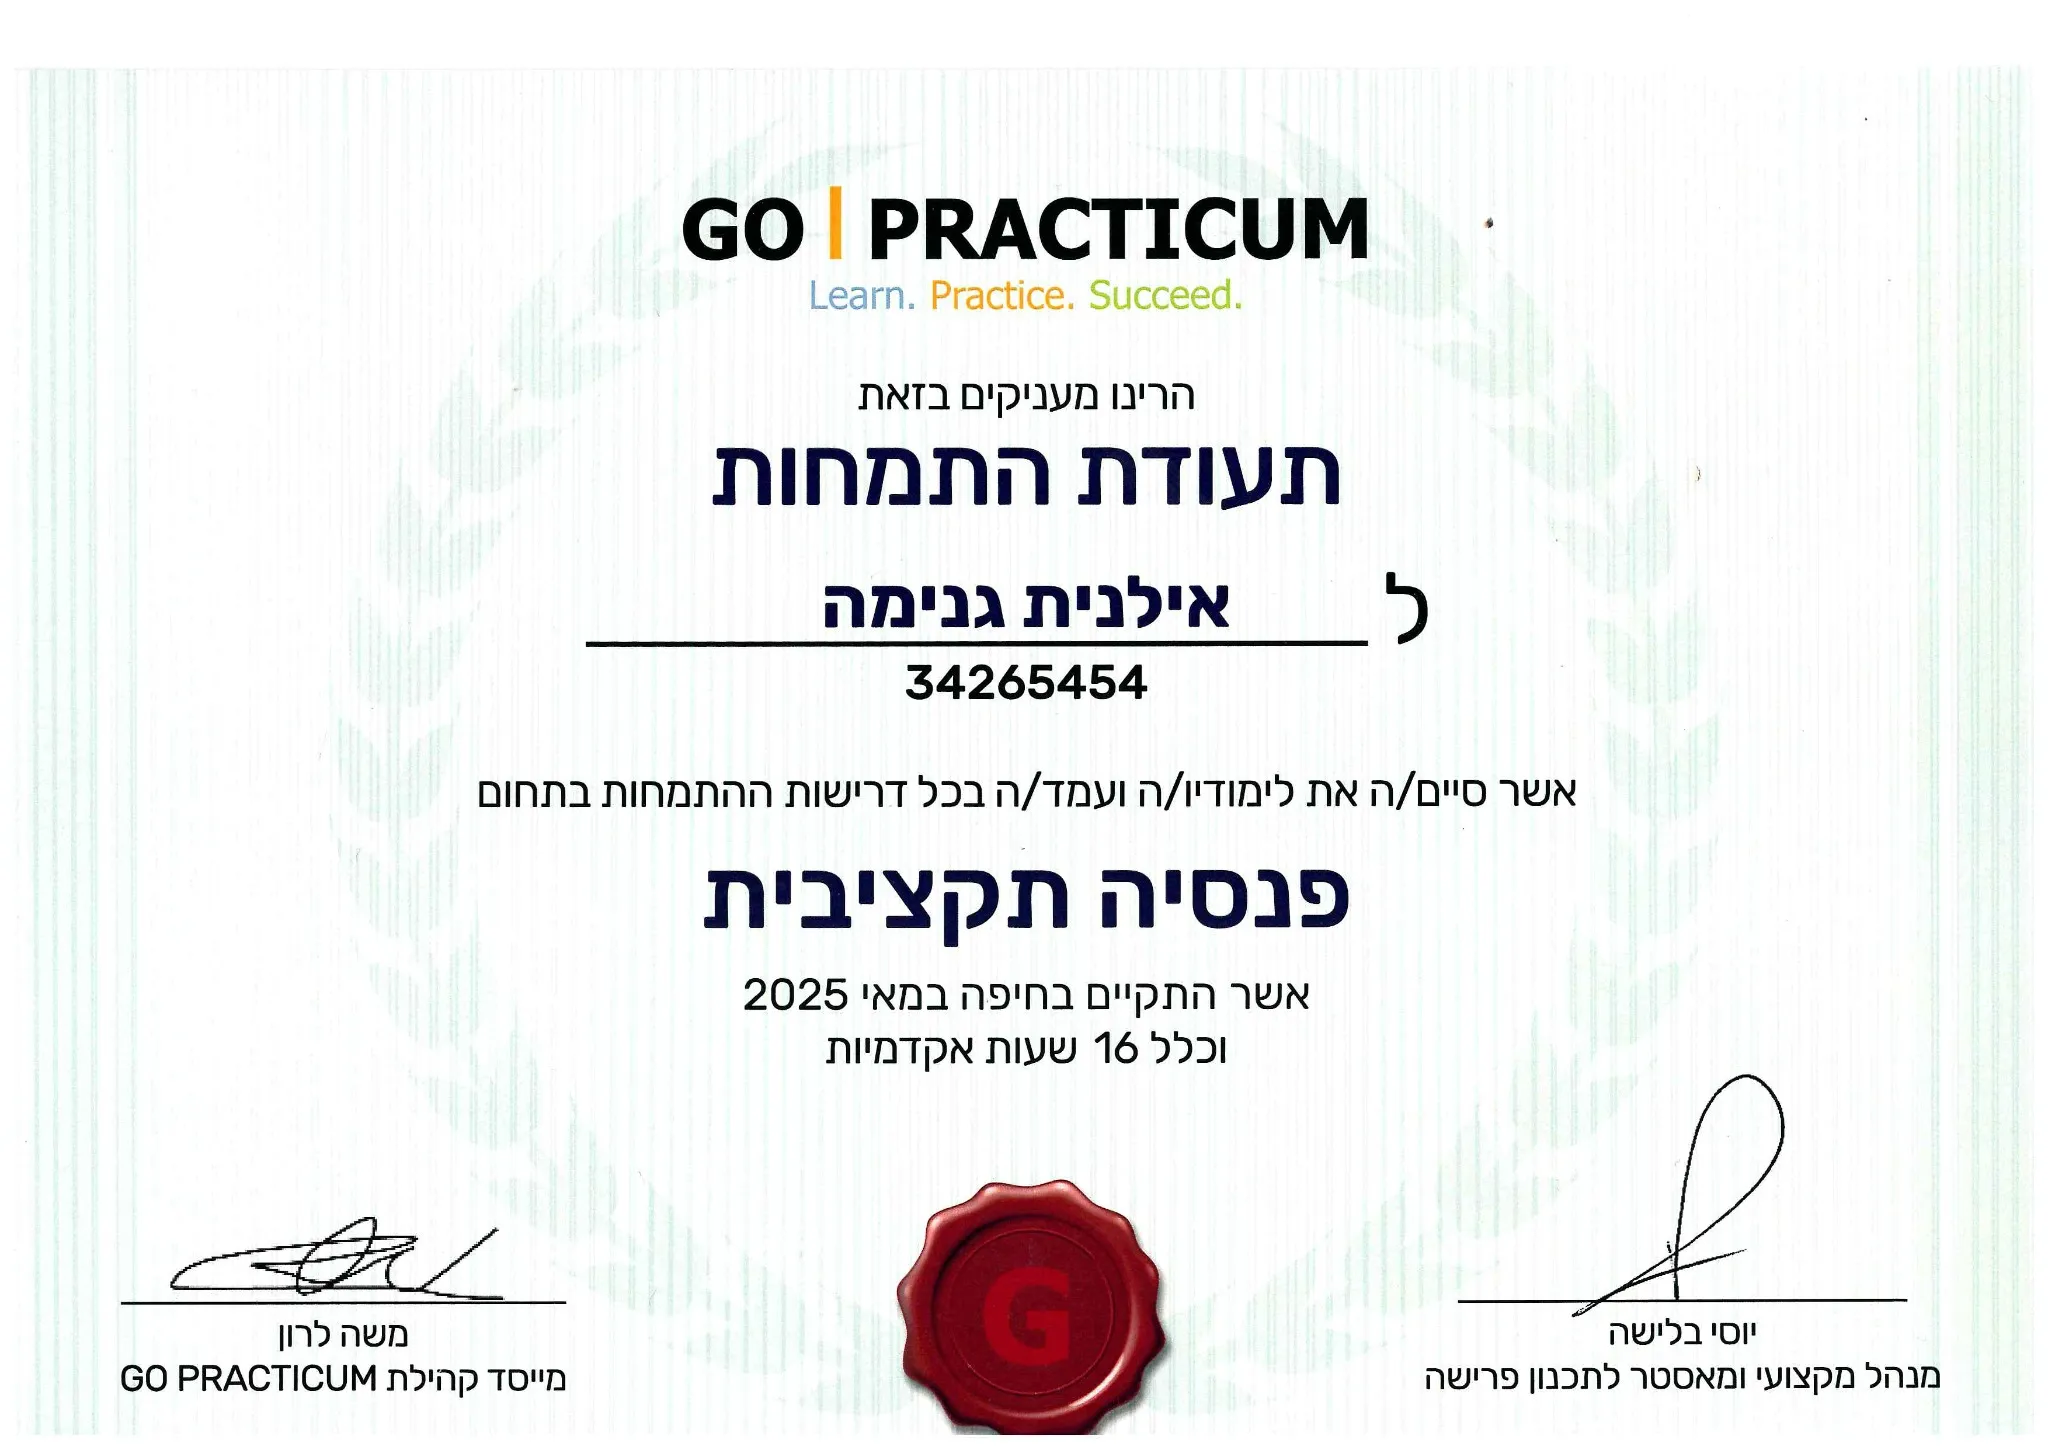
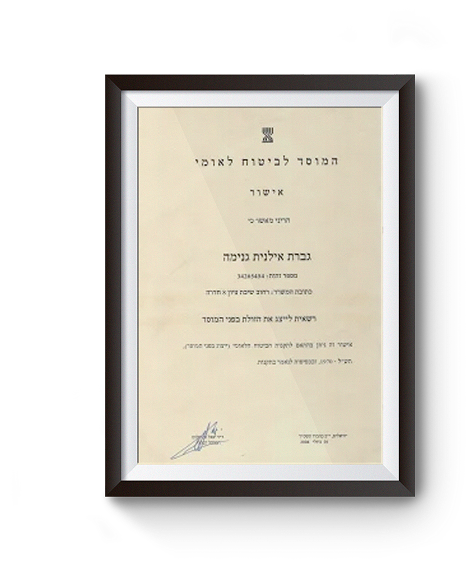
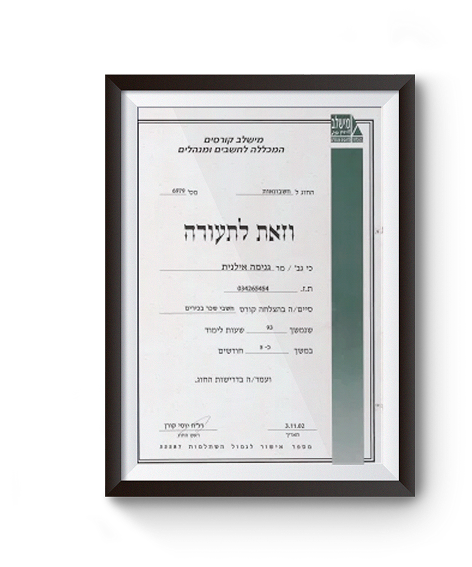
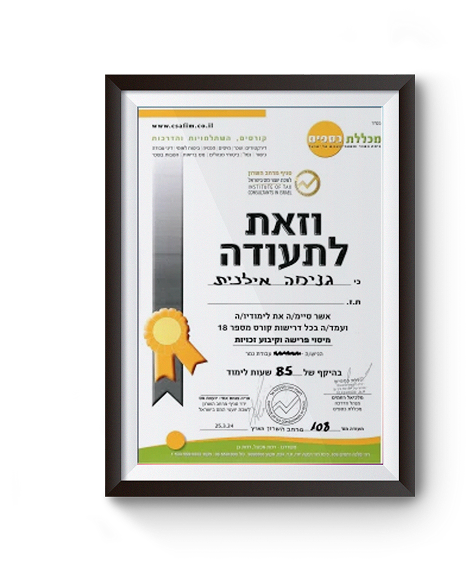
תעודות והסמכות שלי
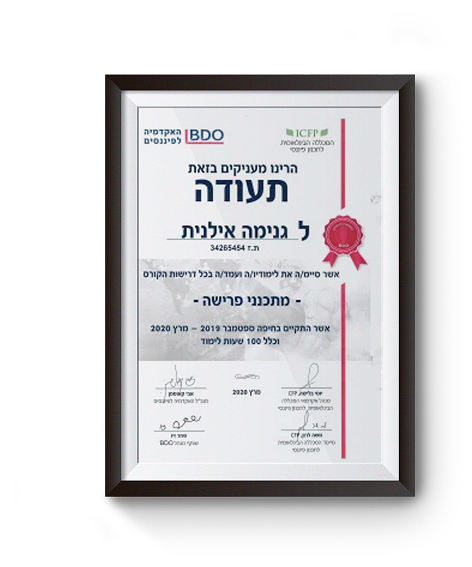
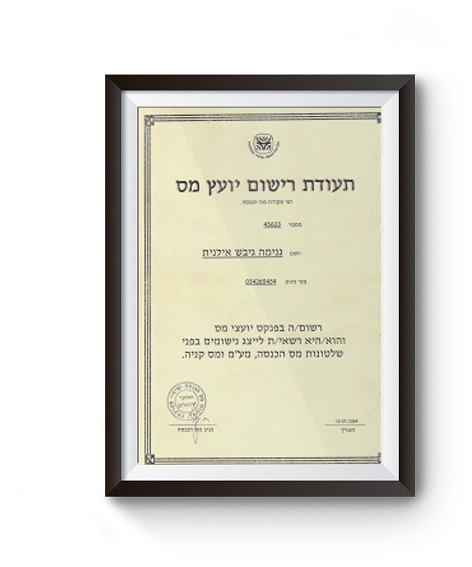
כמה עובדות שלא ידעתם על תכנון פרישה פנסיות וקיבוע זכויות:
האם אפשר להמשיך לעבוד, וגם קבל פנסיה ולשלם פחות מס?
כן אפשר לקבל פנסיה ולהמשיך לעבוד , קיבוע זכויות מאפשר לכם להמשיך לעבוד ולשלם פחות מס על הפנסיה.
כמה כסף אני מפסיד ללא ביצוע של קיבוע זכויות פנסיה?
שיעור הפטור המרבי 57.5% > כמעט חצי מהקצבה יכולה להיות פטורה מתשלום למס הכנסה
תקרת פטור: ₪5,422 בחודש > עד ₪65,064 בכול שנה ולכל החיים, לא משלמים מס הכנסה עד לסכום הזה.
תקרת קצבה מזכה: ₪9,430 לחודש > הפטור קיים עד סכום זה!
סל פטור מצטבר: ₪976,005 > סכום הכס הכולל שאפשר לקבל עליו בפטור לאורך כל השנים
עברתי מזמן את גיל הפרישה ולא ביצעתי קיבוע זכויות והיום יורד לי תשלום למס הכנסה בתלוש פנסיה
זה מצב קלסי של פנסיונרים שלא היו מודעים לנושא קיבוע זכויות, זה עדין לא מאוחר לבצע את הקיבוע , להפסיק לשלם מס מיותר ובכך להגדיל את הנטו החודשי של הפנסיה, בנוסף ניתן לבדוק התכנות לקבל החזר מס על המס ששולם לא לצורך במשך ה 6 שנים האחרונות, אסור להמשיך להזניח.
האם אפשר לקבל החזר מס על הכספים ששילמתי בשנים קודמות בגלל שלא ביצעתי את הקיבוע?
כן!! אחרי שאבצע עבורכם את הקיבוע זכויות פנסיה, אוכל להגיש בקשה כדי שתקבלו את המס הכנסה ששילמתם מהפנסיה שלכם החל מהגעה לגיל הזכאות החוקי
משכתם כספים בעבר, איך זה משפיע על הפטור ממס היום?
משיכת פיצויים פטורים בעבר (×1.35). זהו הגורם המשמעותי ביותר. כל שקל פיצויי פיטורין פטור שמשכתם ב-32 השנים שקדמו לגיל הזכאות מקטין את "סל הפטור" שלכם פי 1.35. כלומר, אם משכתם 200,000 ש״ח פיצויים פטורים בעבר, מקוזזים מהפטור 270,000 ש״ח (200,000 × 1.35). הקיזוז הזה מתרגם לירידה ישירה בפטור החודשי הנותר.
האם אני יכול למשוך חלק מהכספים של הפנסיה ולא לשלם מס של 35% ?
כן, ניתן לנצל את הפטור מגיע לנו לצורך משיכה של כספים וגם לצורך הפחתה של המס על הפנסיה, במהלך התכנון בודקים את הזכאות וממשמשים לפי הצרכים שלכם
נקודת זיכוי גם לבן/בת הזוג
קיבוע זכויות נכון משפיע גם על התא המשפחתי. יתכן שמגיעות לכם נקודת זיכוי לבן/בת הזוג, אם תנצלו את נקודות הזכות בקיבוע זכויות, תוכלו לחסוך אלפי שקלים בשנה.
מה זה קצבה מזכה
קצבה מזכה מוגדרת בסעיף 9א לפקודת מס הכנסה כקצבה ש"מקורה בתשלומים פטורים", כלומר תשלומי מעסיק ועובד שהופקדו לקופה מאושרת בגבולות הפטור הקבועים בחוק. למעשה, קצבה מזכה היא קצבה שהמדינה כבר נתנה עליה הטבת מס בעת ההפקדה (זיכוי או ניכוי), ולכן בעת קבלת הכסף בתור פנסיה, היא חייבת במס הכנסה.
מה זאת פנסיה תקציבית
פנסיה תקציבית היא הסדר פרישה שבו הקצבה החודשית של הפורש משולמת ישירות מתקציב המעסיק, ולא מקרן פנסיה צוברת או מקופת גמל. ההסדר היה מקובל במגזר הציבורי בישראל עד תחילת שנות ה-2000, וכיום הוא רלוונטי בעיקר לעובדי מדינה ותיקים, אנשי צה״ל, משטרה, שב״ס, מורים ועובדי רשויות מקומיות שהחלו את שירותם לפני המעבר לפנסיה צוברת.
מה זאת פנסיה ותיקה
פנסיה ותיקה (קרן פנסיה ותיקה) היא קרן פנסיה צוברת מהדור הישן, שפעלה בישראל לפני שנת 1995 תחת ניהול ההסתדרות וגופים מקצועיים. כל הקרנות הוותיקות נסגרו לעמיתים חדשים ב-28 במרץ 1995, והן ממשיכות לשלם פנסיות אך ורק לעמיתים שהצטרפו לפניהן ולמוטביהם.
מה זאת פנסיה צוברת
פנסיה צוברת היא מודל חיסכון פנסיוני שבו העובד והמעסיק מפקידים מדי חודש שיעור משכר העובד לחשבון אישי בקרן פנסיה או בקופת גמל. הכספים נצברים, מושקעים בשוק ההון ויוצרים יתרת חיסכון אישית, להבדיל מפנסיה תקציבית, שבה הקצבה משולמת מתקציב המעסיק ללא צבירה אישית.
הפקדה חודשית טיפוסית כוללת 6% מהשכר מהעובד, 6.5% תגמולים מהמעסיק ועד 8.33% פיצויים מהמעסיק, בסך הכול כ-18.5%-20.83% מהשכר ברוטו. לאחר שנים רבות של הפקדות ותשואה מצטברת, יתרת הצבירה הופכת לקצבה חודשית בעת הפרישה לפי הנוסחה: צבירה כוללת ÷ מקדם המרה = קצבה חודשית. מקדם ההמרה הטיפוסי בקרנות הפנסיה החדשות בישראל נע סביב 200 (גבר בגיל פרישה 67), כך שצבירה של 2 מיליון ש״ח מתורגמת לקצבה של כ-10,000 ש״ח לחודש לכל החיים.
גודל קרנות הפנסיה הצוברת בישראל חצה ב-2024 את רף הטריליון ש״ח, והן הפכו לאחד מנכסי החיסכון המשמעותיים ביותר של משקי הבית בישראל. הצטרפות לקרן פנסיה היא חובה מאז צו ההרחבה לפנסיה חובה (2008) בעקבות רפורמת בכר.
מה זאת פנסיה חדשה מקיפה
פנסיה חדשה מקיפה היא קרן פנסיה צוברת המהווה מוצר פיננסי-ביטוחי משולב המבוסס על שלושה רכיבים בו-זמנית: חיסכון לגיל פרישה, ביטוח נכות וביטוח שאירים. הקרנות החדשות הוקמו בעקבות רפורמת בכר משנת 2003 והפכו לחובה עבור כלל השכירים בישראל בעקבות חוק פנסיה חובה משנת 2008 וצו ההרחבה המשלים.
ההגדרה "מקיפה" אינה שיווקית, היא מבדילה בין הקרן לבין פנסיה כללית-משלימה, שהיא מוצר חיסכון בלבד ללא רכיב ביטוחי. בקרן מקיפה חלק מדמי התגמולים מנוצל לרכישת כיסוי ביטוחי קולקטיבי, כך שכל עמית מבוטח מפני אובדן כושר עבודה מלא או חלקי, וגם בני משפחתו מבוטחים במקרה פטירתו טרם הפרישה.
תכונה ייחודית לקרנות המקיפות בלבד: 30% מנכסי הקרן מושקעים באג״ח מיועדות מטעם המדינה בתשואה ריאלית מובטחת של 4.86% לשנה, מנגנון שאינו קיים בשום מוצר פנסיוני אחר בישראל ומהווה רשת ביטחון משמעותית מפני תנודות שוק ההון. 70% הנותרים מושקעים באפיקי שוק ההון לפי מדיניות ההשקעה של הקרן.
מה זאת פנסיה מביטוח מנהלים
ביטוח מנהלים הוא חוזה ביטוח אישי בין העובד המבוטח לבין חברת הביטוח, אשר משלב חיסכון פנסיוני לטווח ארוך עם כיסויים ביטוחיים אישיים, אובדן כושר עבודה ומקרה מוות. בניגוד לקרן פנסיה, שפועלת על בסיס תקנון משתנה וערבות הדדית בין כל העמיתים, בביטוח מנהלים תנאי הפוליסה נקבעים בחוזה אישי ולא ניתנים לשינוי חד-צדדי על ידי החברה.
המוצר היה נפוץ מאוד בישראל מסוף שנות ה-80 ועד 2013, ומיליוני עובדים שכירים עדיין מחזיקים בפוליסות פעילות. פוליסות חדשות לרכיב החיסכון אינן נפתחות יותר מאז ינואר 2013, אך פוליסות קיימות ממשיכות לפעול במלוא תוקפן החוזי, וניתן להמשיך להפקיד אליהן.
מה זאת פנסיה מקופת גמל לקצבה
קופת גמל לקצבה היא מכשיר חיסכון פנסיוני בעל מאפיין ייחודי: זהו חשבון אישי טהור. כל שקל שמופקד נרשם על שם העמית, צובר תשואה אישית, ומשולם בסופו של דבר אך ורק לעמית או ליורשיו. בניגוד לקרן פנסיה, שבה קיימת ערבות הדדית ושיתוף סיכון אקטוארי בין כל העמיתים, בקופת גמל לקצבה אין שיתוף סיכון, אין כיסוי ביטוחי לאובדן כושר עבודה, ואין כיסוי שאירים אקטוארי. החיסכון הוא חיסכון בלבד.
מאז תיקון 3 לחוק הפיקוח על שירותים פיננסיים (קופות גמל) משנת 2008, כל הפקדה חדשה לקופת גמל מחויבת להימשך כקצבה חודשית בלבד, ולא כסכום הוני חד-פעמי. יוצאות דופן הן רק קופות גמל "הוניות" שנפתחו לפני 2008, שעדיין מאפשרות משיכה הונית של הוותק שצברו עד לאותה שנה.
למה לבצע קיבוע זכויות גם אם אינכם משלמים כיום מס על הפנסיה?
אפשרות למשיכת כספים בפטור ממס
קיבוע זכויות עשוי לאפשר בעתיד משיכת כספים מסוימים כסכום חד פעמי בפטור ממס, בכפוף לתנאי החוק.
החזר מס רטרואקטיבי
במקרים רבים ניתן לקבל החזר מס על פנסיה ששולם עליה מס ביתר מאז תחילת הזכאות לפטור.
שמירה על הטבות מס לעתיד
גם אם אינכם זקוקים כיום לכספים, קיבוע זכויות שומר על אפשרויות תכנון מס חשובות לשנים הבאות.
חיסכון במס במקרה של חזרה לעבודה
אם תחזרו לעבוד לאחר הפרישה, הפטור על הפנסיה עשוי להפחית את תשלומי המס הכוללים.
מיצוי זכויות והטבות נוספות
במקרים מסוימים קיבוע זכויות עשוי להשפיע על זכאות להטבות מס נוספות וליצור חיסכון כספי נוסף.
אל תוותרו על בדיקת זכאות
גם אם הפנסיה שלכם אינה חייבת כיום במס, ייתכן שקיבוע זכויות יכול לחסוך לכם עשרות ואף מאות אלפי שקלים לאורך השנים. מומלץ לבצע בדיקה מקצועית לפני קבלת החלטה.
נעים להכיר, אני אילנית גנימה
מאז שנת 2004 אני מלווה לקוחות מול רשות המסים והמוסד לביטוח לאומי, אך לאורך השנים גיליתי שהרגע המשמעותי ביותר בחייו הכלכליים של אדם הוא דווקא רגע הפרישה.
פגשתי פורשים רבים שעבדו במשך עשרות שנים, חסכו לפנסיה וצברו זכויות משמעותיות, אך רגע לפני קבלת הכסף קיבלו החלטות גורליות ללא הכוונה מקצועית. במקרים רבים טעות אחת בקיבוע זכויות או בתכנון הפרישה עלולה לעלות בעשרות ואף מאות אלפי שקלים.
לכן בשנת 2019 קיבלתי החלטה להתמקד בתחום אחד בלבד, תכנון פרישה, קיבוע זכויות ומיסוי פנסיוני.
הוסמכתי כמתכננת פרישה והתמחיתי במקרים המורכבים ביותר, לרבות פנסיה תקציבית, פנסיה ותיקה, פורשי צה"ל, כוחות הביטחון ועובדי מדינה.
היום אני מלווה פורשים באופן אישי, מתוך מטרה אחת ברורה: לסייע להם לקבל את ההחלטות הנכונות, למצות את מלוא הטבות המס המגיעות להם ולפרוש בביטחון, בידיעה שלא השאירו כסף שמגיע להם בידי המדינה.
כי אחרי שנים של עבודה קשה, מגיע לכם ליהנות מהפנסיה שלכם, לא לשלם עליה יותר מס ממה שצריך.
צרו קשר עוד היום והבטיחו את עתידכם הכלכלי!